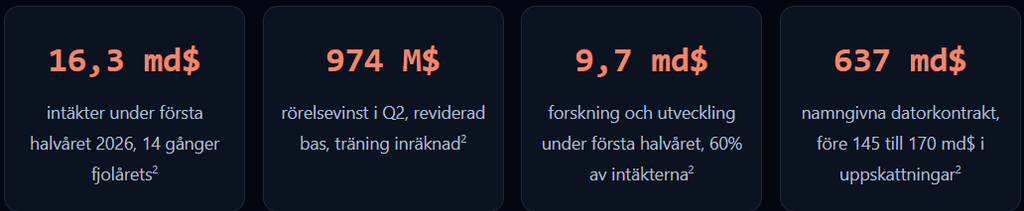
Anthropics marginal på 85% lämnar 9,7 miljarder dollar utanför. Prospektet flyttade dem till en fotnot
Hela prospektet är ute. Träningen kostnadsförs fullt ut, vinsten på 974 miljoner dollar är verklig, och rubrikmarginalen hoppar över kostnader värda 60% av intäkterna. Här är varje siffra som ändrades.
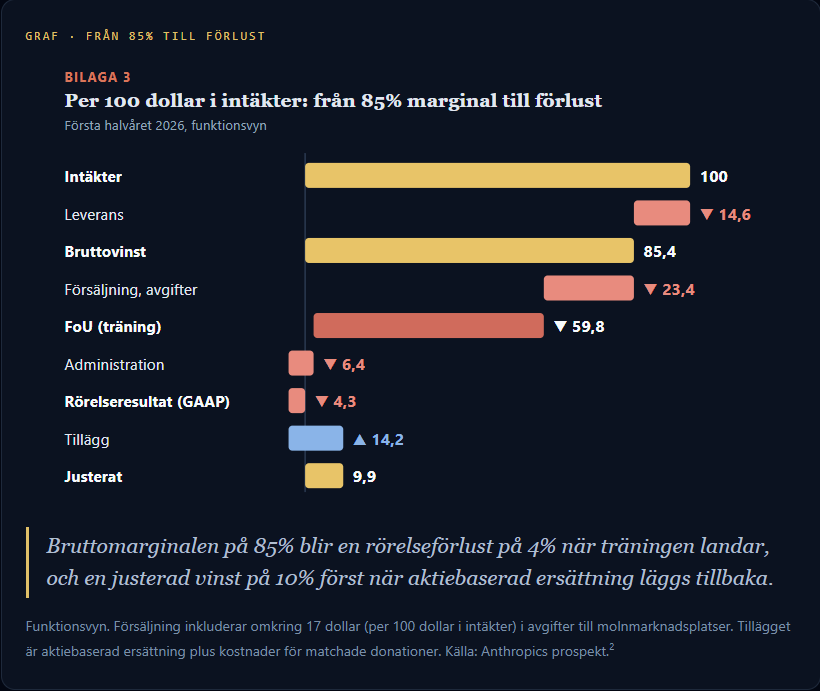
Klockan 9:00 igår, New York-tid, publicerade ett av världens mest bevakade AI-bolag sitt börsprospekt. Notering på en amerikansk teknikbörs, 22 banker och ett prisspann som fortfarande är blankt. Siffran som redan studsar mellan rubrikerna är en bruttomarginal på 85,4%, en nivå som de flesta mjukvarubolag bara drömmer om.1
Men en bruttomarginal mäter bara vad det kostar att leverera produkten till kunden. Den lämnar utanför allt som går åt för att bygga nästa version, och här är det den tyngsta kostnaden i hela verksamheten: 9,7 miljarder dollar under första halvåret, ungefär 60% av intäkterna. Posten finns inte på resultaträkningen. Du hittar den djupt inne i fotnoterna.2
Jag har gått igenom allt, noterna och riskfaktorerna. Jag har en rättelse att göra av något jag skrev i september, och en tidtabell över kostnader som ännu inte har hunnit landa i siffrorna. Om det här bolaget tjänar pengar eller inte avgörs av var du väljer att dra en enda linje, och bolaget har själv valt var den ska ligga.
Anthropic strök sin bruttovinstrad förra året
De flesta techbolag visar kostnad för sålda tjänster, bruttovinst och forskning direkt på resultaträkningen. Det gjorde Anthropic också. Under 2025 bytte bolaget till att gruppera kostnaderna efter vad de är (datorkraft, personal, partneravgifter) i stället för vad de används till, och bruttovinsten och forskningsraden försvann från resultaträkningens framsida.2
Den gamla vyn finns kvar i en kompletterande tabell långt in i noterna. Jag tror att den är den viktigaste sidan i hela prospektet, och jag har inte sett någon rubrik som använder den.2
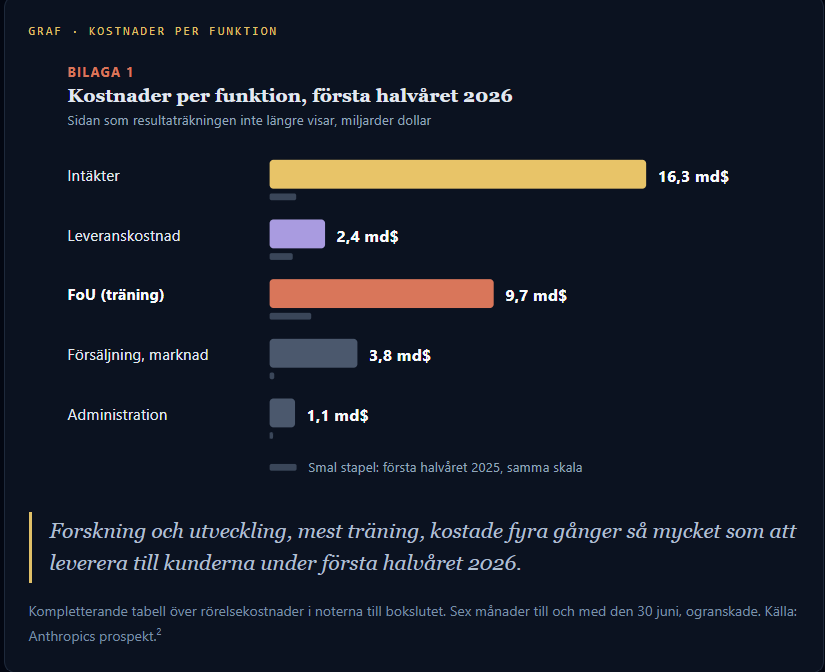
Att leverera till kunderna kostade 2,4 miljarder dollar under första halvåret, och det är därifrån bruttomarginalen på 85,4% kommer. De 9,7 miljarderna i forskning och utveckling rör aldrig den marginalen.
Filen beskriver forskningsraden som mest datorkraft (de chip och servrar som räknar) för modellutveckling, forskning och intern användning av Claude, plus de människor som gör jobbet.2 På vanlig svenska: träning.
Så räknar Anthropic faktiskt träningen
I september ställde jag tre frågor. Prospektet avgör alla tre.
Räknas träningen som en tillgång? Nej
Modellutveckling kostnadsförs löpande, och aktiverad programvara var oväsentlig under alla perioder.2 Ett bolag som jagar finare vinster kunde kalla en tränad modell för en tillgång och sprida kostnaden över flera år. Anthropic gör inte det.
Ligger träningen inne i vinstsiffran? Ja
Rörelsevinsten på 974 miljoner dollar i Q2 bär varje dollar av träningen. Det gör även det officiella justerade måttet, som bara räknar bort aktiebaserad ersättning, kostnader för matchade donationer och förlikningen i målet Bartz på 1,5 miljarder dollar.2
Ligger träningen inne i marginalen på 85%? Nej
Bruttomarginalen räknar bara datorkraft som tilldelats leverans till kunder. Allt som läggs på att bygga nästa Claude ligger under den.
En rättelse:
Det betyder att jag är skyldig läsarna en rättelse. I september skrev jag att vinstpåståendet lämnade träningen utanför. Den läckta versionen kan ha gjort det, och den visade en Q2-vinst på 559 miljoner dollar som prognos.3, 5 Den reviderade, justerade siffran gör det inte.
Haken ligger i hur pengarna fördelas. Anthropic driver sina chip som en enda utbytbar pool och säger att bolaget planerar och bedömer utgiften som helhet, aldrig per arbetsbörda.2 Funktionstabellen vilar alltså på en fördelning som ledningen har gjort, och jag hittade ingen beskriven metod. Flytta en bit datorkraft från forskning till leverans, och 85% flyttar med.
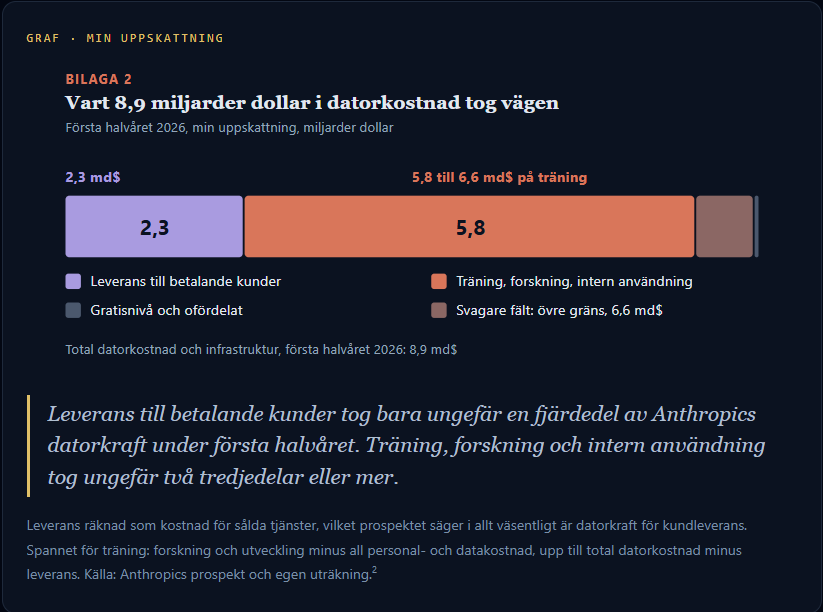
Min rekonstruktion landar på ungefär 2,3 miljarder dollar av datorkraften under första halvåret på betalande kunder och 5,8 till 6,6 miljarder på träning, forskning och Claudes egen interna användning. För varje dollar som gick åt till att svara kunder lade Anthropic 2,50 till 2,90 dollar på att bygga nästa modell.
Borde det ligga utanför en marginal? Anthropics egna ord säger nej. Filen kallar modellutveckling en direkt insats som genererar intäkter inom kort tid efter utgiften, och säger att modeller som släpptes under de sex månaderna till den 30 september stod för över 80% av intäkterna i Q3.2 En produkt som tjänar det mesta av sina pengar inom två kvartal beter sig som ett lager med sex månaders hållbarhet. Jag räknar träning som en kostnad för sålda tjänster.
De flesta förändringarna sedan läckorna gick Anthropics väg. Koncentrationen ser sundare ut, vinsten blev större och reviderad, och träningen ligger inne i den. Två gick åt andra hållet: den namngivna räkningen är större än något läckage har redovisat, och kvartalets mest bevakade siffra saknas.
Vad som hände i augusti och september
Den 15 oktober visade min uträkning att tillväxten kollapsade i augusti och september. Prospektet lägger till en detalj som passar. Anthropic uppskattar att 5% till 7% av intäkterna under de första nio månaderna kom från kunder som bröt mot bolagets användarregler, och säger att kontrollen skärptes i augusti och september.2
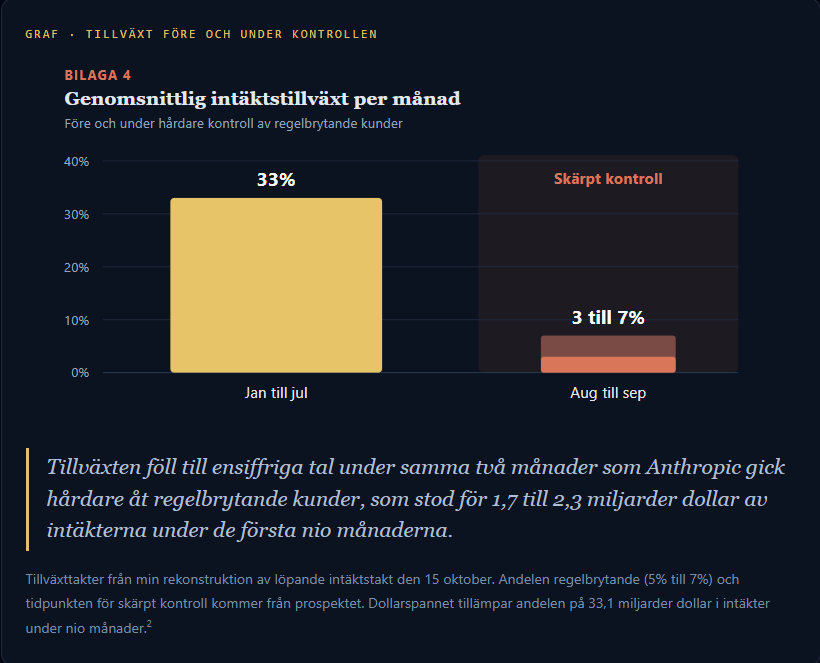
Hur mycket tillväxt utrensningen kostade säger filen inte. Jag tror att den förklarar en del av dippen, och att den delen inte upprepar sig.
Resten är svårare att vifta bort. Anthropic varnar nu för att tillväxten kommer att avta, kanske snabbare än bolaget själv väntar sig, och att inköp av mer kortsiktig datorkraft pressar marginalerna på kort sikt.2
Vinsten intjänades före de stora fakturorna
Datorkraft belastar resultaträkningen när den levereras, och ett undertecknat kontrakt kostar ingenting förrän dess. Därför såg Q2 så rent ut: intäkterna hoppade 144% från Q1 medan datorräkningen steg 64%.2
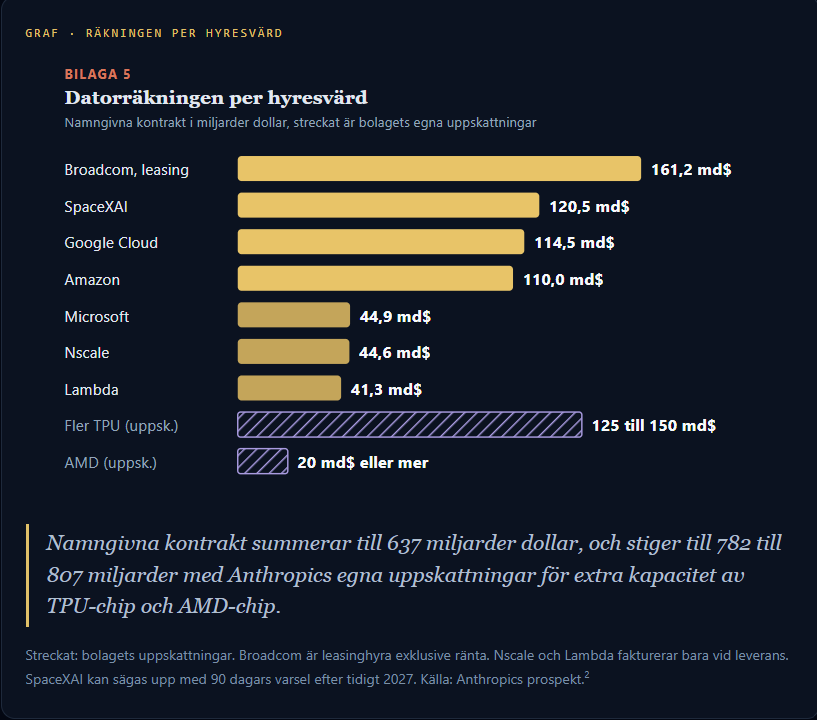
De nästa leveranserna är enorma. SpaceXAI, det tidigare xAI som nu ägs av Elon Musks SpaceX, hyr ut Nvidia-kapacitet till Anthropic för ungefär 3,1 miljarder dollar i månaden när allt är levererat i december.2 Det är 9,3 miljarder dollar per kvartal, 1,7 gånger hela Anthropics datorräkning för Q2, och Microsofts 44,9 miljarder dollar börjar i november.
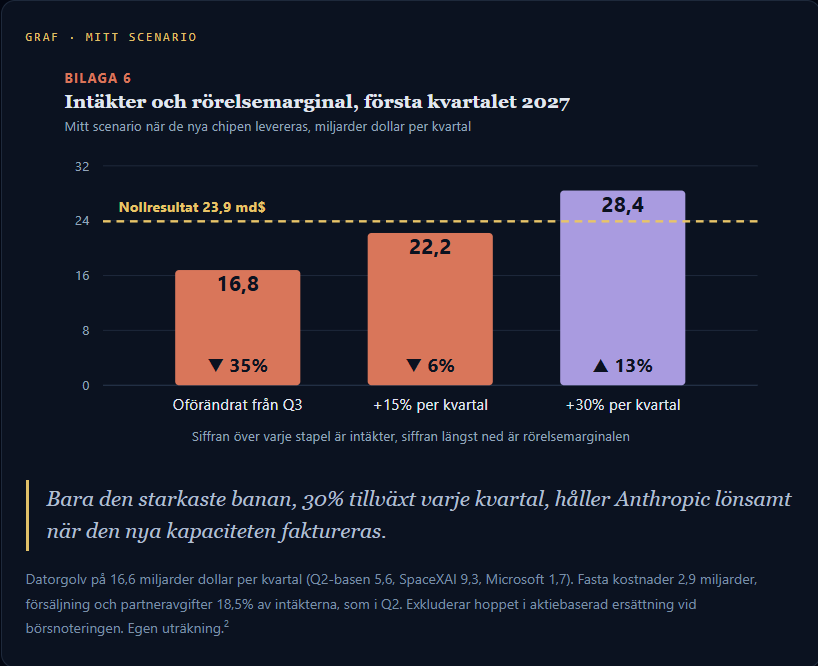
Jag byggde ett grovt golv för början av 2027: datorbasen från Q2, SpaceXAI till full takt och Microsoft jämnt utspritt, ungefär 16,6 miljarder dollar per kvartal innan Google, Amazon eller Broadcom trappar upp. Med de antagandena behöver Anthropic omkring 24 miljarder dollar i kvartalsintäkter, ungefär 96 miljarder på ett år, bara för att nå nollresultat i Q1 2027. Q3 var 16,8 miljarder dollar.
Två tystare poster tynger de kommande rapporterna. Broadcoms chipleasing är finansiella leasingavtal (där hyran i praktiken är ett lån för chipen) värda 161,2 miljarder dollar, och räntan på dem landar i övriga kostnader, under rörelseresultatet.2 Separat börjar 26,6 miljarder dollar i ännu inte kostnadsförd aktiebaserad ersättning att belasta resultatet när börsnoteringen är genomförd.2
Vinsten är verklig. Den intjänades ett kvartal före de största fakturorna.
Köpare ska enligt uppgifter ha landat nära 1,5 biljoner dollar, ned från ett utgångspris på 2 biljoner.4 Det är ungefär 22 gånger Q3 omräknat till årstakt, 67,2 miljarder dollar. Mjukvarumultiplar förutsätter att kostnaderna planar ut när intäkterna växer. Här går 60 cent av varje intäktsdollar till att hålla sig i täten, och datorräkningen stiger med varje nytt kontrakt.
Den största raden i kontraktstabellen: Broadcom är nu Anthropics hyresvärd och långivare
Den 15 oktober skrev jag att en stängning under septemberbotten på 335,82 dollar skulle sätta Broadcoms stödnivå i spel. Aktien stängde på 328,75 dollar nästa session. Fredagens stängning på 321,68 dollar ligger 25% under stängningen den 7 augusti på 427,76 dollar, precis på ett fallande golv draget genom bottnarna den 16 september och 23 oktober, nära 320 dollar i dag. Tidigt på måndagen handlades aktien omkring 2% högre när filen landade. En daglig stängning under 320 dollar lämnar inget stöd på den här tremånadersgrafen.6
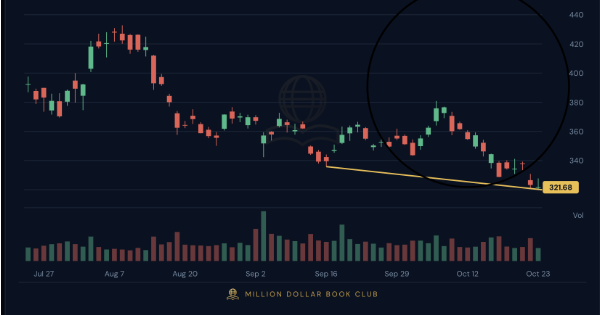
När en enda kund skriver under leasingavtal för 161 miljarder dollar är kundens prospekt din resultatrapport.
Dagskurser och stöd dragna genom bottnarna.
Enskilda dagars öppnings-, hög- och lågkurser är avlästa ur grafen i originalet och därmed ungefärliga, medan stängningskurserna i texten är kontrollerade. Källa: stockanalysis.com.6
Broadcom (AVGO) bär den största enskilda förpliktelsen i filen. Bolaget leasar ut TPU-hårdvara till Anthropic för omkring 161,2 miljarder dollar i hyra över fem år och står redo att låna ut upp till 42 miljarder dollar i konvertibla obligationer (lån som kan bytas mot aktier), pengar som är tänkta att hjälpa till att betala hyran.2 Aktien fungerar nu som en barometer för om Anthropic växer in i sin räkning. Det här är ingen rekommendation att köpa eller sälja.
Var jag kan ha fel
- Att kostnadsföra är det ärliga valet. Om modellerna fortsätter att tjäna pengar längre än sex månader underskattar en kostnadsföring av träningen i förväg dagens vinst i stället för att blåsa upp den.2
- Uppdelningen kan slå åt båda håll. Intern användning av Claude räknas som forskning, och gratisanvändarnas datorkraft ligger i försäljning. De verkliga leveranskostnaderna kan vara lägre än min uppskattning.2
- Utrensningen är en engångshändelse. Efter lanseringen av Opus 4.5 hoppade kvartalstillväxten från 48% till 132%.2 En renare bas plus en stark lansering kan starta om kurvan.
- Vissa kontrakt är flexibla. SpaceXAI kan sägas upp med 90 dagars varsel efter tidigt 2027, och Nscale och Lambda fakturerar bara i takt med att kapacitet levereras.2
Det här bevakar jag härnäst
1 Q3-intäkterna i nästa tillägg till prospektet
Kvartalets mest bevakade siffra saknas i filen.2
2 Q3-fördelningen mellan leverans och forskning
Den visar om min uppdelning av datorkraften håller.2
3 Var septembers inbromsning utrensningen eller taket?
Svaret avgör om tillväxtkurvan kan starta om.2
4 SpaceXAI till full takt i december och Microsoft från november
Då börjar de stora fakturorna landa.2
5 Broadcom under 320 dollar
En daglig stängning under nivån lämnar inget stöd på grafen.6
6 Aktiebaserad ersättning på 26,6 miljarder dollar
Den börjar belasta resultatet när erbjudandet är genomfört.2
Slutsatsen
Jag väntade mig att filen skulle dölja träningen. Det gör den inte. Anthropic kostnadsför varje dollar, räknar in den i den reviderade vinsten och redovisade ändå ett kvartal på 974 miljoner dollar, vilket är bättre redovisning än läckorna antydde och bättre ekonomi än de flesta baissare räknar med.
Vad filen gör är att styra dig mot marginalen på 85% och bort från de 9,7 miljarderna under den. Träning är kostnaden för att behålla intäkterna, eftersom det mesta av dem kommer från modeller som är yngre än sex månader. Räknat så går affären nära nollresultat, med en datorräkning som ska ungefär tredubblas till början av 2027.
Före prissättningen bevakar jag tre saker: Q3-intäkterna i nästa tillägg, Q3-fördelningen mellan leverans och forskning, och om septembers inbromsning var utrensningen eller taket.
Källor:
- Anthropic, PBC:s registreringsdokument, inlämnat till SEC den 26 oktober 2026: omslag och sammanfattning av prospektet.
- Samma dokument: bokslut och noter (ändrad presentation, kostnader för programvaruutveckling, kompletterande rörelsekostnader per funktion, leasing, intäktsredovisning, kassaflöden), ledningens kommentarer (resultat, kvartalstabeller, avstämningar av justerade mått, likviditet, åtaganden) och riskfaktorer.
- The Next Web, 21 oktober 2026, med hänvisning till WSJ:s och Reuters genomgångar av utkastet.
- ZeroHedge, 26 oktober 2026, om den offentliga ansökan, värderingssnacket och Q3-intäkterna.
- 404K Research om det läckta utkastet, inklusive den prognostiserade Q2-vinsten på 559 miljoner dollar.
- stockanalysis.com, Broadcoms dagliga kurshistorik.