Torsten Slok formulerar sig sällan så kategoriskt. I lördags gjorde han det. Wall Streets mest citerade ekonom, chef för analysen hos en av världens största kreditinvesterare, skrev att AI utanför techsektorn har gett amerikanskt näringsliv “noll finansiell utdelning”.1
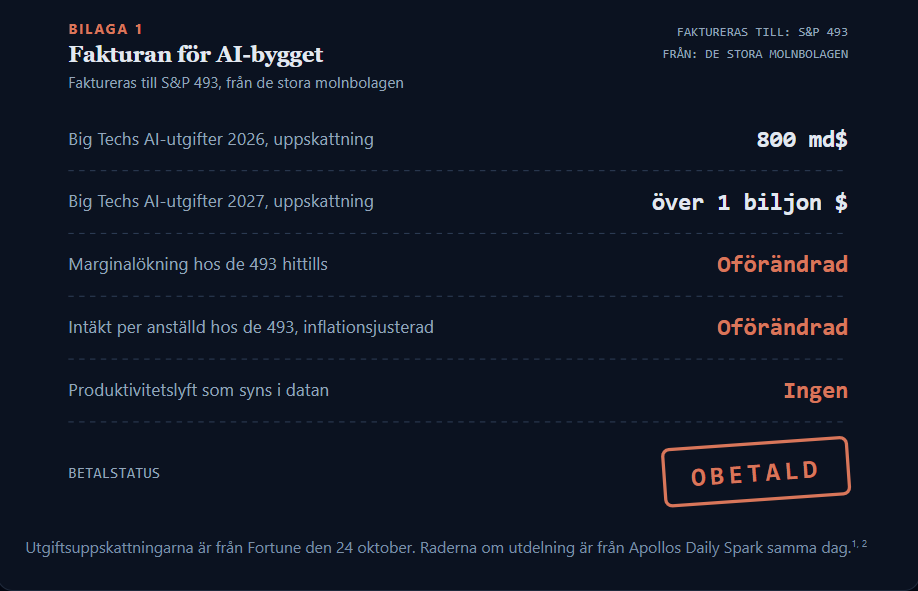
Han stödde sig på tre grafer som alla säger samma sak. De sju största techbolagen får ut mer av varje anställd och varje såld dollar. De övriga 493 bolagen i S&P 500 står i princip stilla. Det vore en akademisk poäng om inte storbolagen inom tech spenderade uppskattningsvis 800 miljarder dollar på AI i år och mer än 1 biljon nästa år.1, 2
Varje dollar av de utgifterna förutsätter en kund i andra änden som tjänar mer på AI än den kostar. Jag tror att Slok just visade att den kunden inte har visat sig, och att månadens AI-nedgång var marknaden som började skicka tillbaka räkningen. I den här artikeln går jag igenom nio grafer: vilka som faktiskt betalar för beräkningskraften, vilka bolag som sitter med den obetalda fakturan och vart pengarna började flytta medan AI-aktierna föll.
Fakturan för AI-bygget
Sloks bevisföring bygger på tre test. Jag har lagt dem på en faktura, eftersom det är precis vad det handlar om: de stora molnbolagen skickar räkningen och de 493 har inte betalat.
Tre test, ett svar
Hela argumentet är kort nog att rymmas i en tabell. Det som gör det svårt att avfärda är hur Slok byggde det.
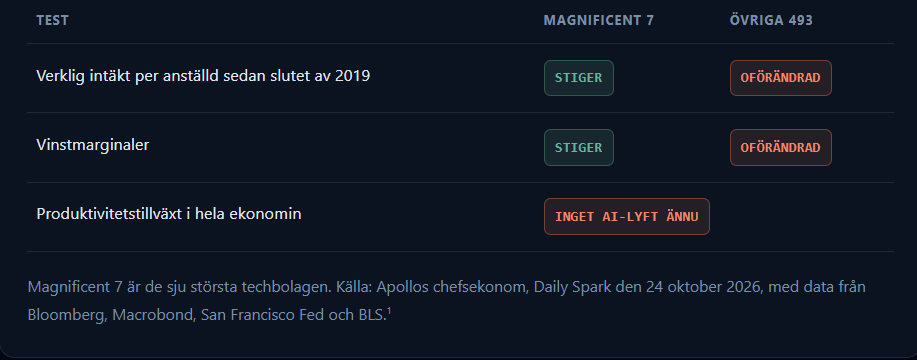
Intäkten per anställd är inflationsjusterad tillbaka till slutet av 2019, så prishöjningar kan inte försköna siffran. Produktivitetslinjen kommer från San Francisco Fed och är justerad för konjunkturläget, vilket tar bort konjunkturens upp- och nedgångar. Båda valen rensar bort de enkla bortförklaringarna.1
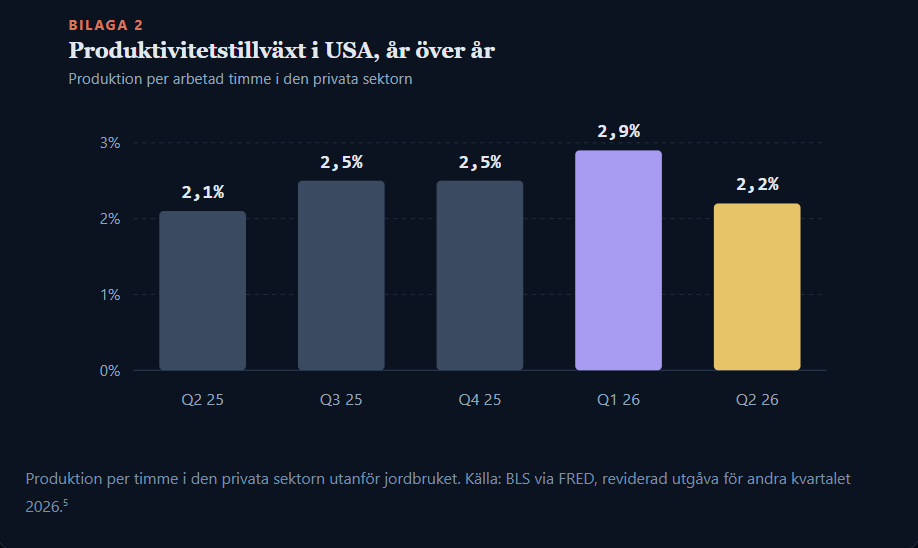
Den officiella arbetsmarknadsstatistiken pekar åt samma håll. Tre år in i AI-vågen syns ingen utbrytning i produktion per timme.5
Varför växer då vinsten hos de resterande 493 med 27,7%?
Det här förvirrade mig först. FactSets sammanvägda siffror för tredje kvartalet visar att den “tråkiga” halvan av marknaden växer nästan lika snabbt som Big Tech.3
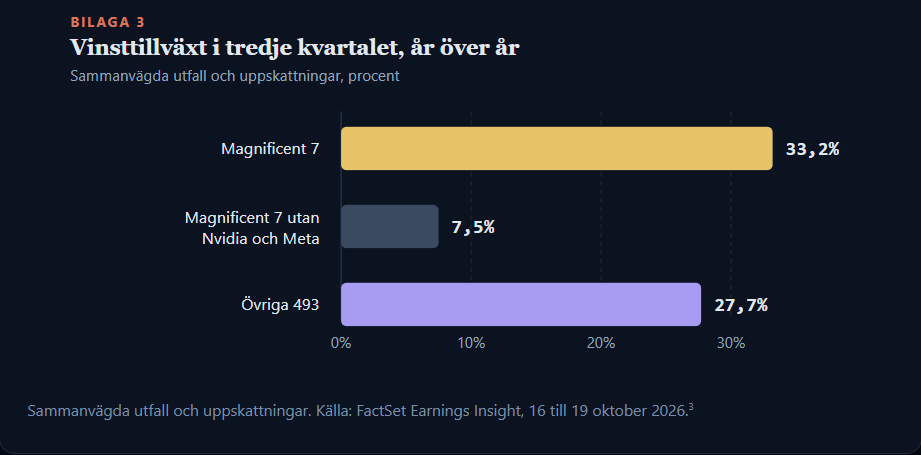
Två saker sticker ut. Big Techs vinstboom handlar i själva verket om två bolag, det som säljer chipen och det som säljer annonserna. Och de resterande 493 växer snabbt med oförändrade marginaler, vilket betyder att tillväxten kom av att de sålde mer till högre priser.3
Inflationen stod för mycket av lyftet. Septembers KPI (konsumentprisindex) låg på 3,7%, och USA:s exportpriser steg 11,6% på ett år. FactSets analytiker väntar sig nu att de resterande 493 växer snabbare än Magnificent 7 under fjärde kvartalet, vilket inte har hänt sedan slutet av 2022.3, 5
Det amerikanska näringslivet klarar sig bra på gammaldags prissättning och volym, och AI har inte lagt till ett öre på marginalen.
Företagen betalar. De tjänar bara inte på det
Man kan tro att de 493 helt enkelt inte har börjat. Utgifterna säger något annat. Ramp följer kort- och fakturabetalningar hos fler än 70 000 amerikanska företag och räknar ett bolag som användare så fort det betalar för en enda AI-produkt.4
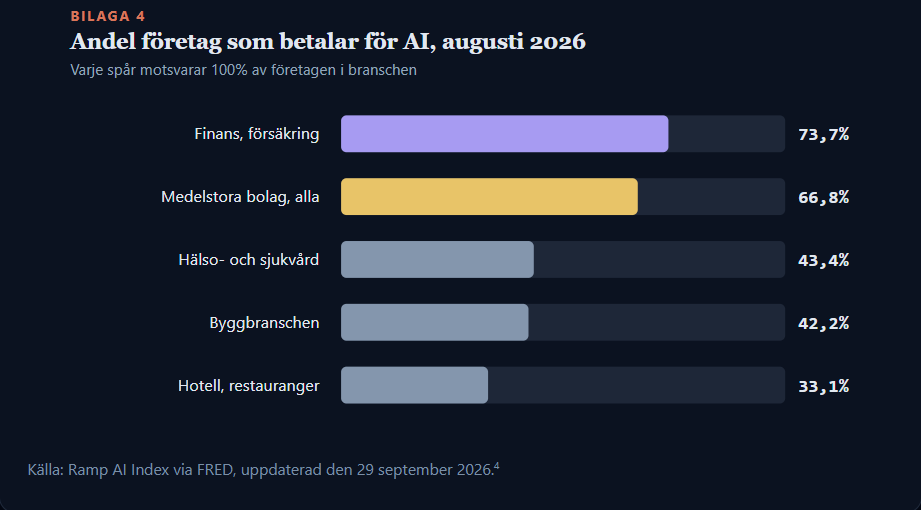
Titta på översta stapeln. Bank och försäkring står på Sloks lista över långsamma sektorer, tillsammans med hälso- och sjukvård, energi och vatten, försvar, läkemedel, tillverkning, logistik, byggbranschen, juridik och offentlig sektor. Ändå betalar tre av fyra finansbolag redan för AI. Och deras användning har slutat stiga.1, 4
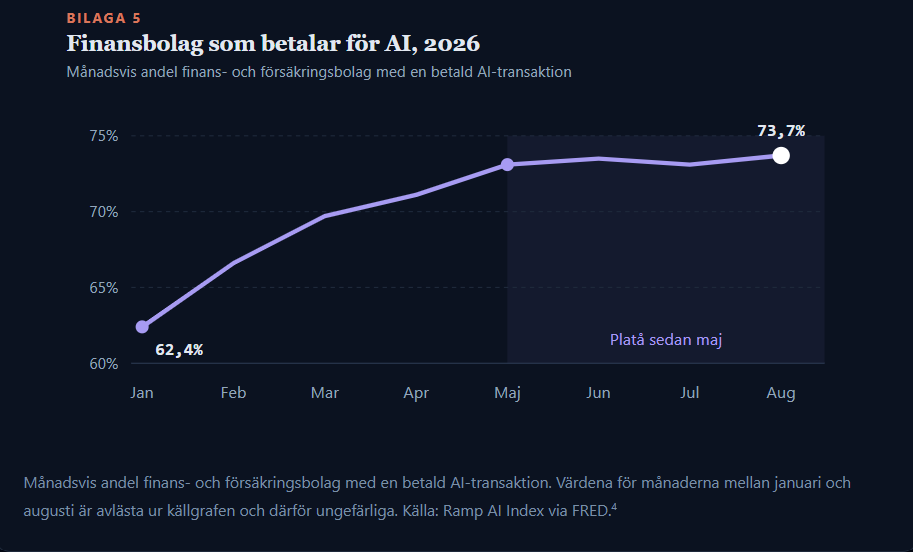
Att betala för en chattbotprenumeration och att bygga om en låneprocess är olika projekt. Det första kräver ett företagskort. Det andra kräver godkännande från regelefterlevnad, rena dataflöden och år av testning. Slok varnade i juni för att den här sortens processomläggning i reglerade branscher kan skjuta de verkliga vinsterna långt bortom vad marknaden räknar med.1
Vem köper egentligen tokens?
Om vanliga företag inte spenderar mycket måste någon annan göra det. Ramps data, som Slok lyfte fram i torsdags, visar vem. Tokens är de enheter text som AI-modeller räknar och debiterar i, så de är i praktiken måttet på hur mycket beräkningskraft någon köper.1, 4
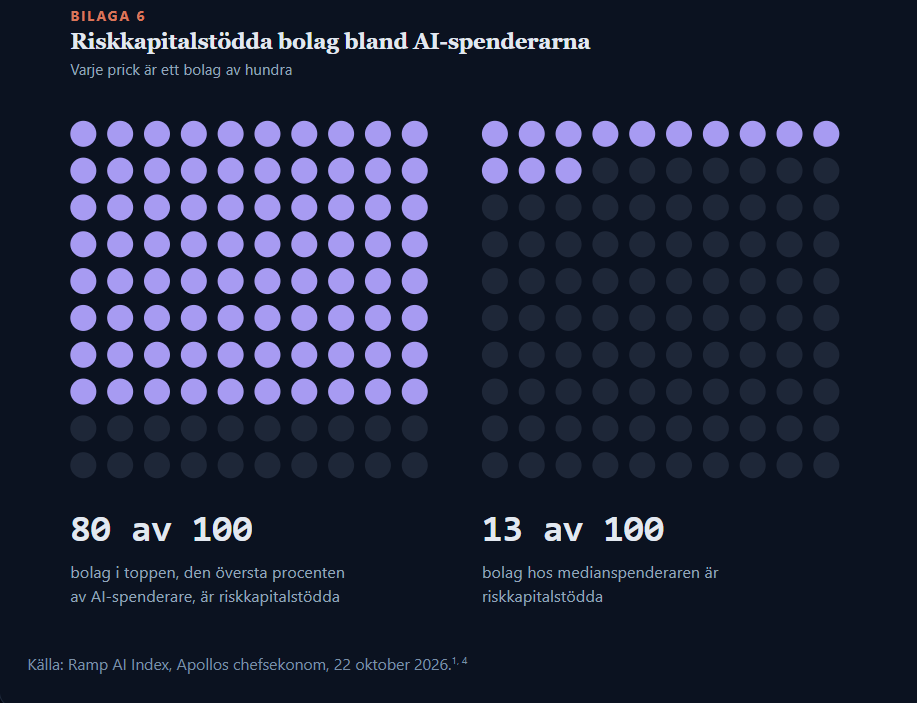
De som köper mest beräkningskraft är startupbolag som betalar med sina investerares pengar. Slok kallar det samma cirkularitet som redan syns mellan hyperskalarna (de största molnbolagen) och de modellbolag de finansierar, nu en nivå längre ned. Uteblir utdelningen sjunker riskkapitalets avkastning, finansieringen krymper och de största tokenköparna försvinner med den.1
Samtidigt har tillväxten i företagens tokenutgifter bromsat, enligt Ramp. Slok läser det som ett bevis för att efterfrågan på beräkningskraft ser obegränsad ut bara så länge beräkningskraften är nästan gratis. Höj priset lite så stryper köparna användningen eller byter till billiga modeller med öppen källkod. Hans krassa sammanfattning: för de flesta användare är kostnaden för att producera beräkningskraft fortfarande högre än värdet den ger.1, 4
Det lämnar en skör kundbas. En liten grupp köper till nästan vilket pris som helst så länge riskkapitalet flödar. En enorm grupp köper bara när det är billigt.
AI-historien avgörs av bolagen som köper den, och än så länge behandlar de den som en elräkning.
Dit där den obetalda fakturan landar
När kunderna inte betalar får säljaren betala mellanskillnaden. Sloks anteckning den 20 oktober visar att avkastningen på investerat kapital faller hos Amazon, Google, Meta, Microsoft och Oracle, eftersom det investerade kapitalet växer snabbare än vinsten det ger.1
Obligationsmarknaden märkte det först. Meta planerar kapitalutgifter på 135 till 145 miljarder dollar i år och meddelade den här veckan en ny aktieklass. I torsdags nådde priset för att försäkra bolagets skulder mot konkurs (CDS, kreditswappar) ett rekord.2, 7
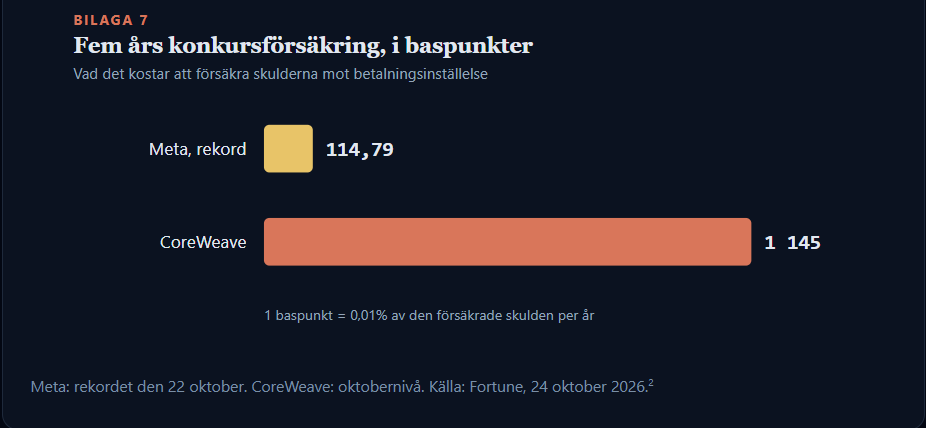
Meta klarar det. Tredje kvartalets intäkter växte 26% till 64,6 miljarder dollar, eftersom annonser betalar för bolagets AI. GPU-hyresvärdarna (så kallade neomoln, nya och skuldsatta molnbolag som hyr ut grafikchip till startups) har ingen annonsverksamhet bakom sig. Därför kostar CoreWeaves försäkring tio gånger så mycket som Metas, och aktien har fallit mer än 30% den här månaden.2, 7
Timingen är den verkliga haken
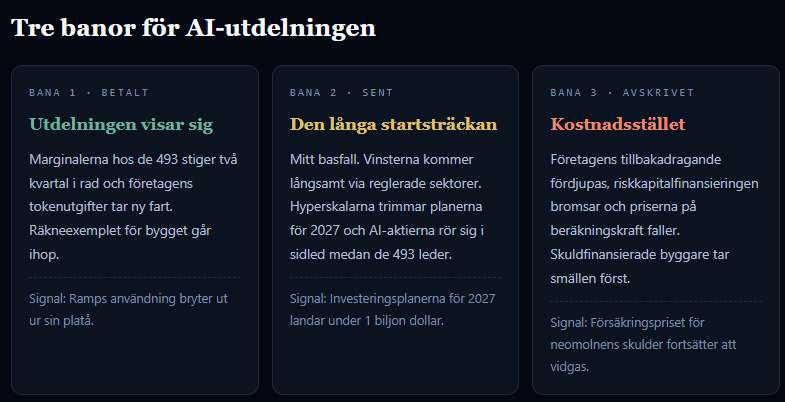
Det verkliga problemet är tidpunkten. Sloks anteckning från juni varnade för att marknader som är prissatta för en AI-utdelning om fem månader omprisas hårt om den tar fem år. Så här ser gapet ut.1
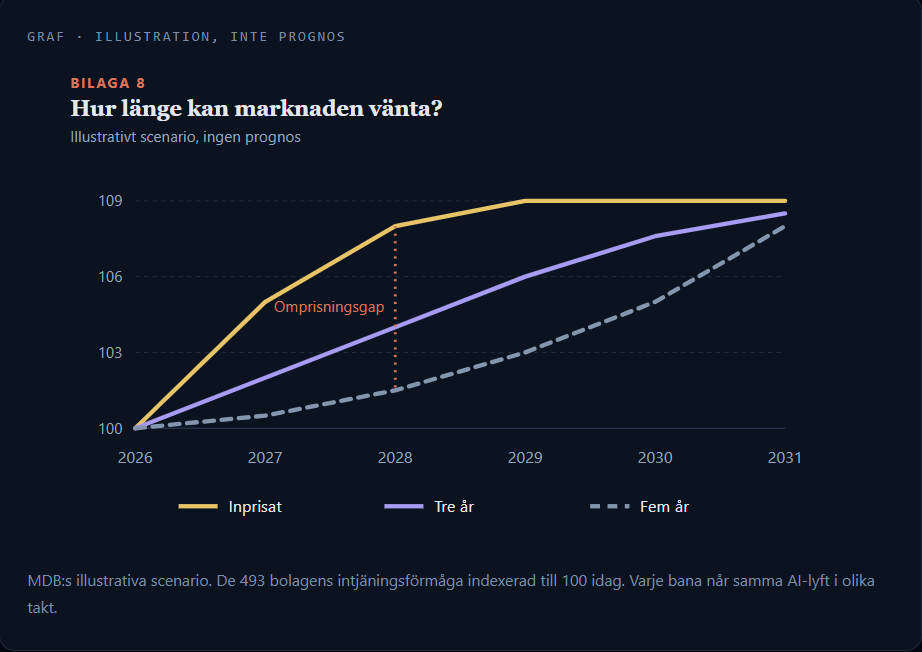
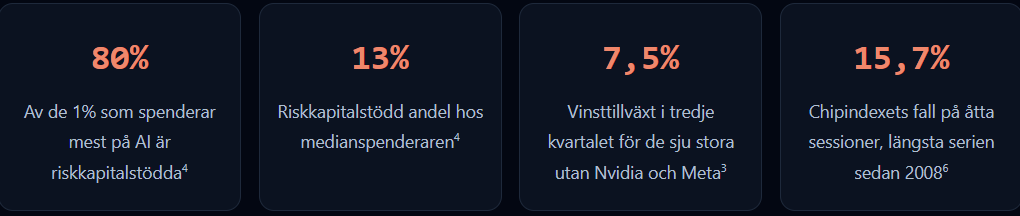
Varje år den streckade linjen ligger efter den gula är ett år av investeringar som ger mindre än planerat. Chipindexet har redan känt av räkningen: det föll åtta dagar i rad och tappade 15,7%, den längsta förlustserien sedan oktober 2008.6
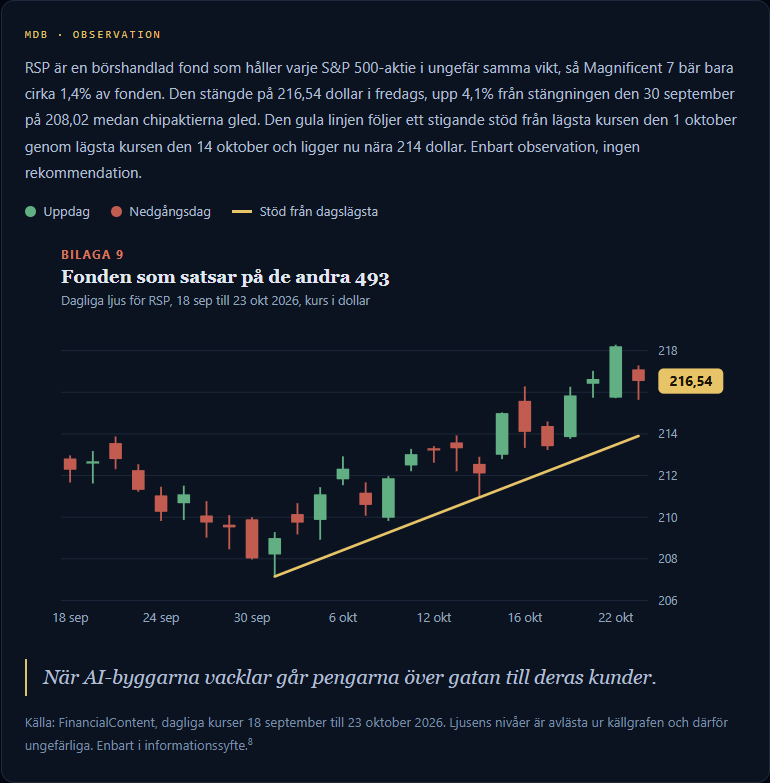
Pengarna flyttar ändå till de 493
Här är vändningen som jag tror att de flesta missar. Investerarna stannade kvar i aktier den här månaden, men gled mot just de bolag som Slok säger att AI inte har hjälpt, eftersom deras vinster inte alls hänger på AI.1
De 493 behöver inte AI för att växa just nu. AI behöver de 493 för att betala. Det gör resten av marknaden till en lustig sorts säkring: den vinner oavsett om AI-utdelningen kommer sent eller tidigt, medan byggarna bara vinner om den kommer i tid.