Meta straffades för sina AI-utgifter. Nu ställs Microsoft, Alphabet och Amazon inför samma jury
Tre techjättar rapporterar inom 27 timmar efter ett Fed-beslut, den första BNP-siffran för tredje kvartalet och ny PCE-inflation. Här är din karta över årets tyngsta rapportvecka, dag för dag.
I onsdags kväll slog ett av världens största techbolag förväntningarna på både vinst och försäljning, och föll ändå 7% nästa dag. Orsaken fanns på en enda rad i rapporten. Det fria kassaflödet blev negativt, ett utflöde på 2,12 miljarder dollar, eftersom AI-datacenter slukade allt som annonsaffären tjänade. Nasdaq föll 2,6% den dagen, dess sämsta sedan början av juni.1
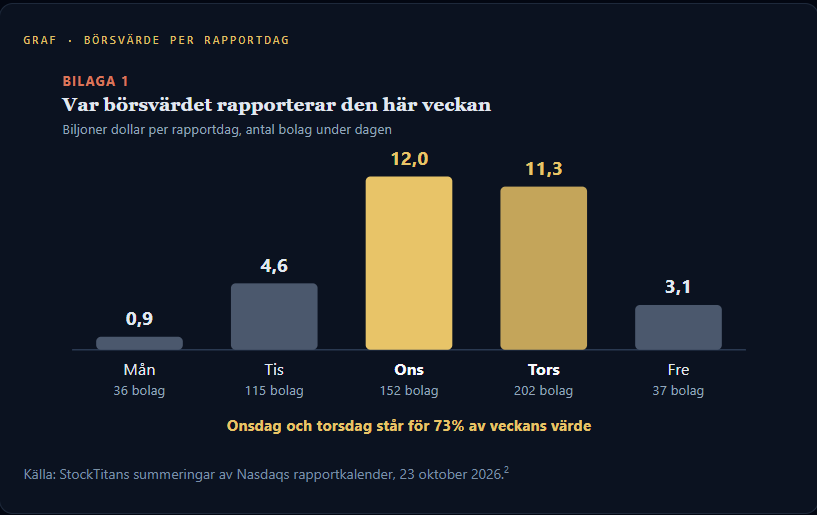
Det är stämningen inför rapportsäsongens tyngsta fem dagar. Mellan måndag och fredag rapporterar 542 bolag värda över 2 miljarder dollar vardera, tillsammans 31,9 biljoner dollar i börsvärde. Tre jättar står för ungefär en tredjedel av det på egen hand, och de rapporterar inte in i en lugn vecka. Fed beslutar om räntan på onsdagen, och torsdag morgon kommer den första skattningen av tillväxten och inflationssiffrorna för september.2
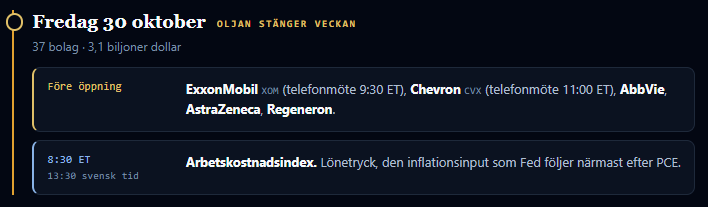
Jag har lagt upp veckan som en tidslinje, timme för timme där det räknas, så att du kan ha den öppen och följa med. Den snabbaste vinsttillväxten i hela kalendern tillhör inte teknikjättarna, och det säger mer om vart pengarna är på väg än något som sades förra veckan.
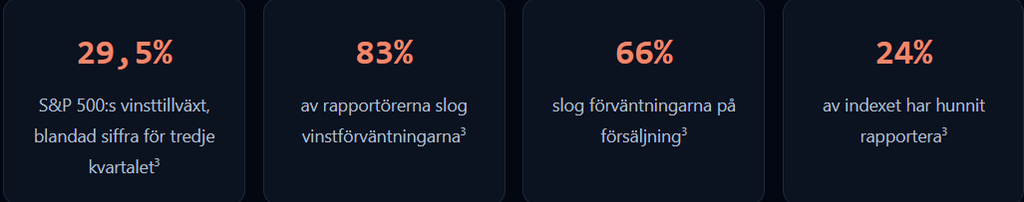
USA är på väg mot tredje kvartalet i rad med vinsttillväxt över 25%, mer än dubbelt så mycket som femårssnittet på 13,3%. Olja över 100 dollar lyfter energi, tech bär det mesta av resten, och hälsovård är den enda sektorn som går bakåt.3
En sak förtjänar din uppmärksamhet dock. Bolagen slår förväntningarna på vinst mycket oftare än på försäljning, vilket säger mig att marginalerna gör det tunga jobbet. Det fungerar tills kostnaderna hinner ikapp, och Procter & Gamble varnade redan förra veckan för att stigande kostnader tar en större del av vinsten. Onsdagen är den tyngsta dagen, då10 biljoner dollar rapporterar efter stängning. Torsdagen bär flest bolag, 113 stycken enbart före öppning. Apple står över den här veckan och rapporterar måndagen den 2 november.2, 3
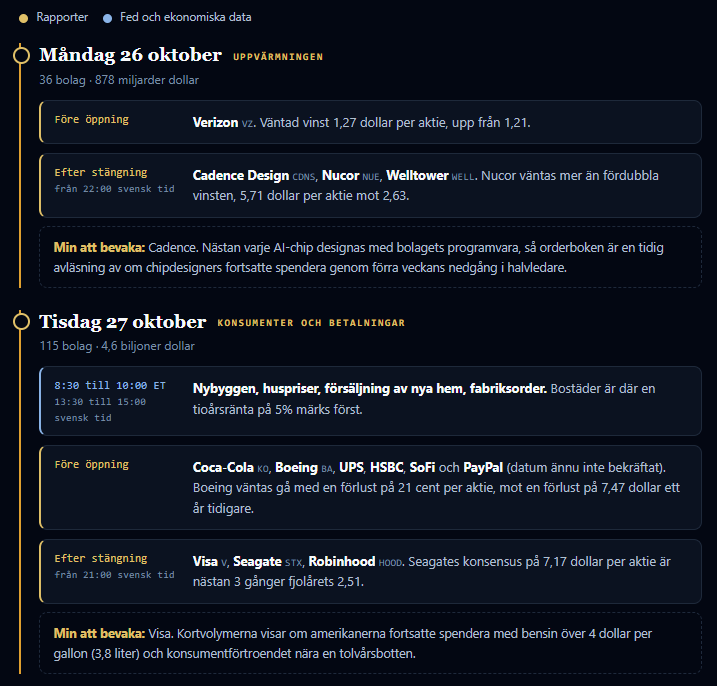
Fem dagar, timme för timme
Tiderna anges i amerikansk östkusttid (ET) med svensk tid bredvid. Europa bytte klocka i söndags, så skillnaden är 5 timmar den här veckan, inte 6.
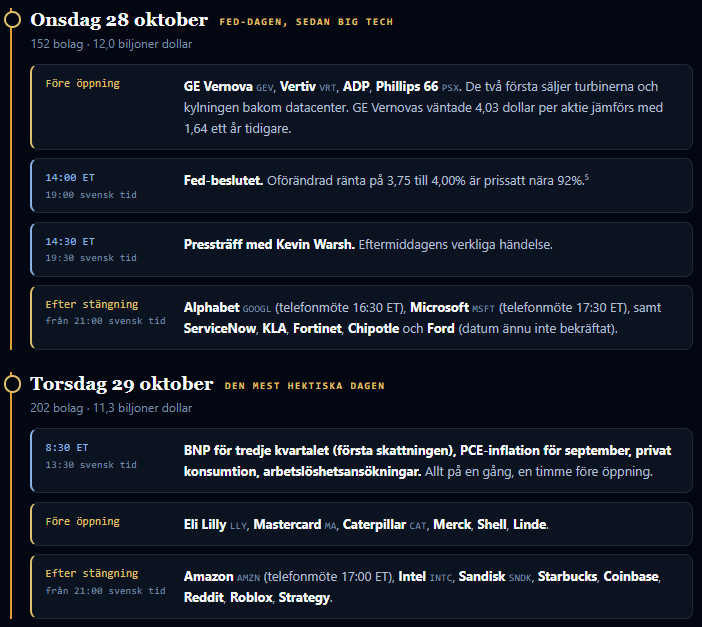
Fed-mötet som ingen väntar sig ska röra något
Fed höjde räntan den 16 september till intervallet 3,75 till 4,00%, årets första höjning. För två veckor sedan såg en andra höjning levande ut. Konsumentpriserna för september kom in heta på 3,7%, kärninflationen ökade till 2,6%, och terminerna nästan dubblerade oddsen för en oktoberhöjning på några timmar.4
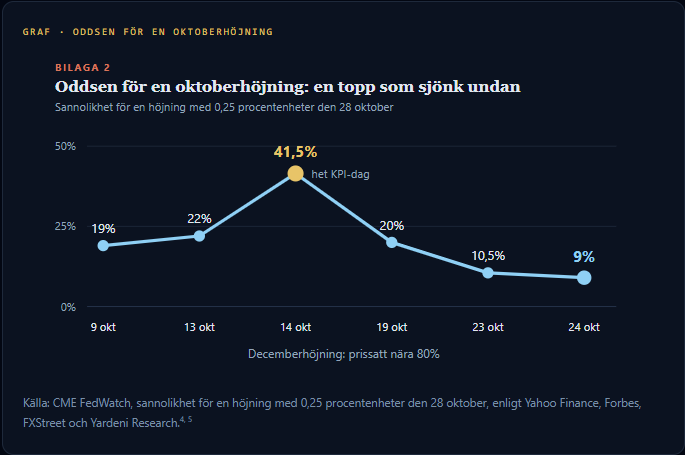
Två saker drog ned oddsen igen. Fed-tjänstemän sa att det inte fanns någon brådska, och kalendern ställde sig i vägen. Mellanårsvalet är den 3 november, sex dagar efter beslutet. Sedan 1990 har Fed höjt inom en vecka från ett val exakt en gång, i november 2022, och UBS kallade ett drag på valaftonen politiskt ohållbart.5
Så jag tror att pausen är nästan säker. Det som spelar roll är formuleringen. Warsh har gett upp framåtblickande vägledning, vilket betyder att uttalandet och hans svar klockan 14:30 ET är de enda ledtrådarna vi får. Lämnar han december öppen andas räntekänsliga aktier ut. Bokar han den i princip, räkna med press på bostadsbyggare, småbolag och allt som bär skulder med rörlig ränta.5
Räntebeslutet är redan inprisat. Meningen som räknas är den om december.
Microsoft och Alphabet går in efter Meta
Några timmar efter att Warsh är klar kommer veckans två största rapporter, med telefonmöten en timme isär. Ribban sätts av Meta: Wall Street väger nu varje dollar av AI-utgifter mot kassan den lämnar efter sig.1
Microsoft sa i juli åt investerare att räkna med ungefär 45% tillväxt för Azure, sin molnaffär, i fasta valutor. Analytiker väntar sig 4,71 dollar per aktie, upp från 4,13. Alphabet ger ingen prognos, så siffran alla kontrollerar först är Google Cloud, som växte 82% till 24,8 miljarder dollar förra kvartalet. Intäkterna väntas nära 127,9 miljarder dollar, upp ungefär 25%.6
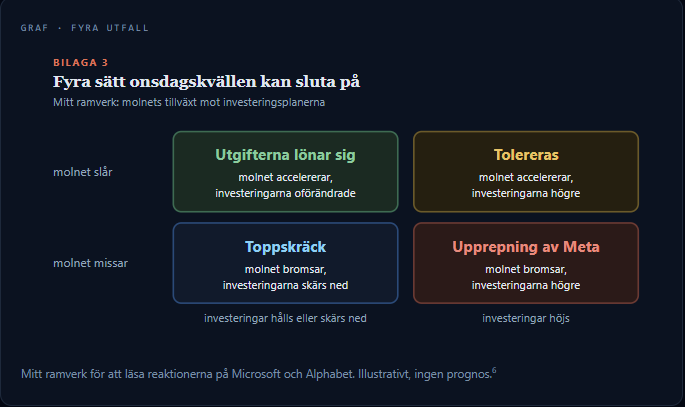
Lägg märke till rutan nere till vänster. Förra veckan skar Tesla sin utgiftsplan med 20%, och chipaktierna föll ändå, eftersom leverantörerna lever på den budgeten. En nedskärning av investeringar som en gång hade gjort aktieägarna glada, skrämmer nu halva marknaden.
BNP och PCE landar samtidigt
Fed röstar på onsdagen utan att ha sett sitt eget favoritmått på inflation. Det kommer på torsdagsmorgonen tillsammans med första blicken på tillväxten för juli till september, vilket betyder att en het siffra kan prisa om december inom några minuter.7, 8
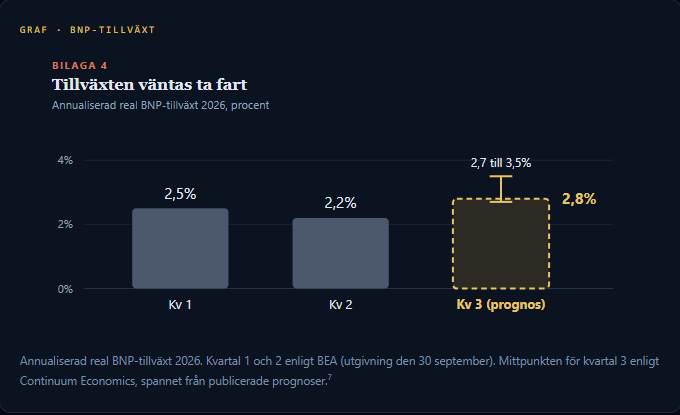
Ett kvartal på 2,8% vore det starkaste sedan tredje kvartalet 2025.7 Stark tillväxt låter som goda nyheter, men med inflation som ligger fast över målet är den också ett argument för högre räntor. I den här marknaden kan en het BNP-siffra pressa aktierna lägre.
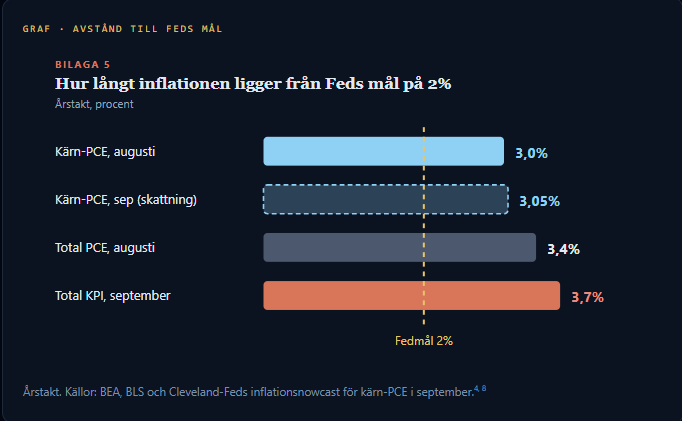
Kärn-PCE (inflationen exklusive mat och energi) för augusti överraskade nedåt på 3,0% mot väntade 3,3%. Cleveland-Feds nowcast, en löpande skattning, har september på väg upp till 3,05%.8 Fed-guvernören Michael Barr noterade förra månaden att inflationen nu har legat över målet i fem och ett halvt år. Min gräns är 3,1%: ett kärnvärde där eller högre gör att jag tror att decemberhöjningen är mer eller mindre garanterad.
Amazon får sista ordet
Torsdagens rapporter löper från morgon till natt. Eli Lilly öppnar med en förväntad vinst som faller från 7,02 till 5,38 dollar per aktie, trots att bolaget höjde sitt försäljningsspann för helåret till 85 till 87 miljarder dollar i augusti. Caterpillar väntas öka vinsten med 44% på efterfrågan på kraftutrustning.2
Sedan stänger Amazon Big Tech-cykeln. Bolaget gav riktvärdet 197 till 202 miljarder dollar i försäljning, planerar omkring 200 miljarder dollar i investeringar i år, mest i AI och molntjänsten AWS, och aktien är upp bara 8,5% i år mot 13% för S&P 500.9, 10 Samma kväll bär Sandisk kalenderns mest extrema siffra: 45,22 dollar per aktie väntas, mot 90 cent ett år tidigare, ett mått på hur hårt boomen i minnespriser har slagit.2
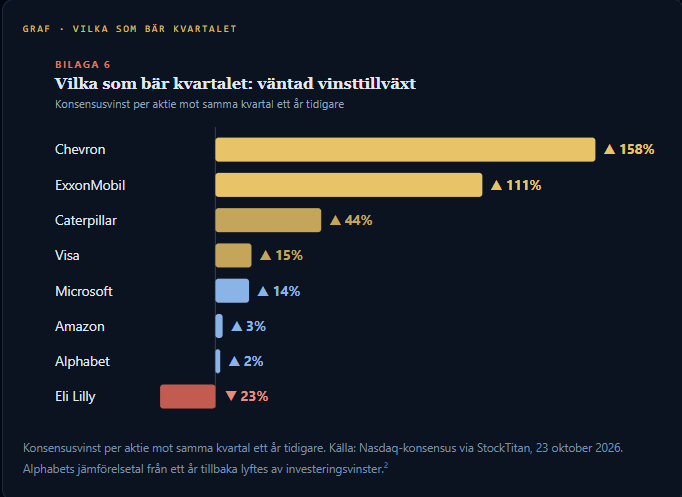
Titta på toppen av grafen. Den snabbaste vinsttillväxten den här veckan tillhör oljan. Big Tech väntas växa vinsten måttligt medan bolagen öser rekordsummor i datacenter, vilket är precis den spänning som Meta blottade.
Oljan betalar räkningarna
ExxonMobil och Chevron stänger veckan med väntade vinster som ungefär fördubblats respektive blivit 2,5 gånger så stora som fjolårets. Nya houthiattacker mot Saudiarabien drev råoljan till den högsta avräkningskursen sedan våren på fredagen, och energisektorn stängde på rekordnivå medan de flesta aktier föll.10 Följ vad båda säger om utgiftsplaner: oljebolag som håller disciplinen vid 100 dollar i råolja blir kassamaskiner, och dit har en del av pengarna som lämnar AI roterat.
De 7 stunderna som räknas
| När (ET / svensk tid) | Händelse | Det jag letar efter |
|---|---|---|
| Mån efter stängning 22:00 | Cadence | Om beställningarna av chipdesign höll i sig |
| Tis efter stängning 21:00 | Visa | Tillväxt i kortvolymer med bensin på 4 dollar |
| Ons 14:30 ET 19:30 | Warsh pressträff | Lämnas december öppen eller bokad? |
| Ons efter stängning 21:00 | Alphabet, Microsoft | Molntillväxt mot nya investeringssiffror |
| Tors 8:30 ET 13:30 | BNP och PCE | Kärn-PCE på 3,1% eller högre |
| Tors efter stängning 21:00 | Amazon | AWS-tillväxt och eventuell ändring av planen på 200 miljarder dollar |
| Fre före öppning från 11:30 | ExxonMobil, Chevron | Återköp och utgiftsdisciplin vid 100 dollar olja |
Jag följer i den här genomgången MSFT, GOOGL, AMZN, XOM och CVX, tillsammans med Fed, BNP och PCE. Det är en observation av hur rapportveckan sätter tonen, ingen rekommendation att köpa eller sälja.
Var jag kan ha fel
- Fed kan överraska ändå. Kalendern gav Fed en ursäkt att vänta, men en het inflationssiffra eller ett uttalande som i praktiken bokar december kan ändra bilden snabbt.5
- Molnet kan svara. Om Microsoft, Alphabet och Amazon visar molnintäkter som växer snabbare än utgifterna får AI-handeln fäste igen, och då håller inte min försiktiga bild.6, 9
- Min gräns är en tumregel. Kärn-PCE väntas på 3,05%, nära min gräns på 3,1%. Ett utfall strax under kan ge precis motsatt tolkning av december.8
- Uppskattningar och datum ändras. Bolagen bekräftar själva sina rapporttider, och flera datum i kalendern är ännu inte bekräftade.2
Det här bevakar jag härnäst
1 Warsh och meningen om december
Lämnas december öppen andas räntekänsliga aktier ut, bokas den väntar press.5
2 Molntillväxt mot investeringar hos Microsoft och Alphabet
Onsdag kväll visar om att bränna så här mycket kassa fortfarande straffas på det sättet som Meta fick erfara.1, 6
3 Kärn-PCE på 3,1% eller högre
Då blir decemberhöjningen nästan klar enligt min bedömning.8
4 AWS-tillväxt och Amazons plan på 200 miljarder dollar
Torsdag kväll avslutar Big Tech-cykeln.9
5 Disciplin hos ExxonMobil och Chevron
Återköp och utgiftsplaner vid 100 dollar olja visar vart pengarna roterar.10
6 Apple den 2 november och valet den 3 november
Veckan efter den här blir den andra akten.3
Slutsatsen
Jag räknar med att de flesta av de här bolagen slår förväntningarna. De gör det vanligtvis, och 83% har redan gjort det den här säsongen. Det verkliga testet är ett annat: om investerare fortfarande betalar för tillväxt som kostar hundratals miljarder i datacenter, i en tid då en tioårig statsobligation ger 5% utan någon risk alls.
Meta gav det första svaret förra veckan, och det var hårt. Visar Microsoft, Alphabet och Amazon molnintäkter som växer snabbare än utgifterna tror jag att AI-handeln får fäste igen. Ser de ut som Meta, fortsätter rotationen mot energi, industri och den genomsnittliga aktien. Den likaviktade S&P 500 har nu slagit det vanliga indexet 3 veckor i rad.
Sedan kommer en andra akt: Apple måndagen den 2 november och mellanårsvalet nästa dag. Ha tidslinjen nära. Nästa vecka behöver också en.
Källor:
- Metas resultat för tredje kvartalet 2026 och börsstängningen den 22 oktober; Reuters, Yahoo Finance.
- StockTitans rapportkalender för veckan som börjar den 26 oktober 2026, baserad på Nasdaq-data per den 23 oktober.
- FactSet Earnings Insight, 23 oktober 2026.
- BLS septemberrapport om KPI 2026; CME FedWatch via Yahoo Finance, 14 oktober.
- CME FedWatch via Reuters och Yardeni Research, 24 till 25 oktober; Yahoo Finance om valtidpunkten.
- Microsofts samtal för fjärde kvartalet FY26; Alphabets rapport för andra kvartalet 2026; Kiplingers konsensus.
- BEA, tredje skattningen för andra kvartalet 2026 (30 september); Continuum Economics förhandsgranskning av tredje kvartalet (21 oktober).
- BEA personlig inkomst och utgifter för augusti 2026; Cleveland-Feds inflationsnowcast.
- Amazons rapport för andra kvartalet 2026; Kiplinger; Tech Insider.
- Börsstängningen den 23 oktober 2026.