Wall Street kallar det en sund rotation. Jag tror att det är upptakten till ett fall före mellanårsvalet
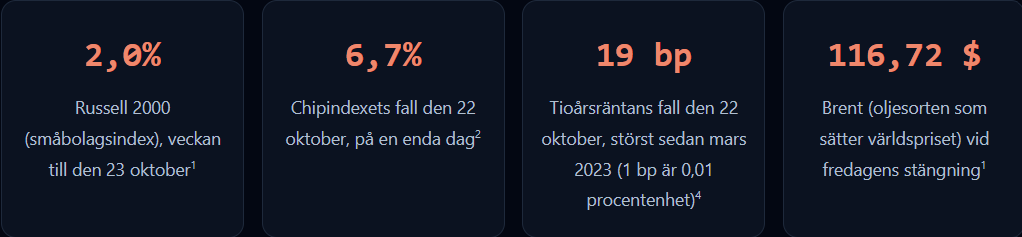
Statsobligationerna steg som aldrig sedan bankkrisen 2023, Brent stängde på 116 dollar och chipaktierna föll 6,7% på en dag. Pengarna gömmer sig i småbolag och bostadsbyggare, och jag tror att skyddet spricker före den 3 november.
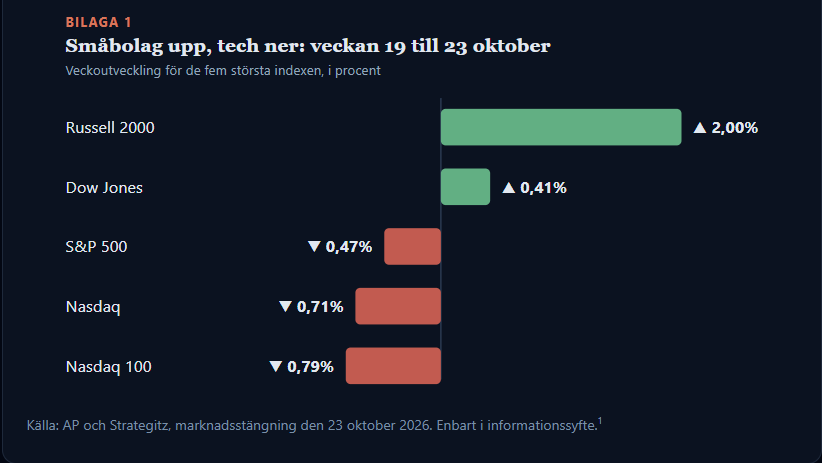
I fyra år drevs aktiemarknaden av en enda motor. I oktober började den hosta, och pengarna som flydde den letade efter någonstans att gömma sig. På ytan såg förra veckan lugn ut: S&P 500 gled en halv procent, småbolagen steg 2% och Dow Jones stängde högre en tredje vecka i rad. Gott om strateger kallade det en sund rotation.1
Jag ser något annorlunda. Under de siffrorna tappade chipindexet 6,7% på en enda session, statsobligationerna steg mer än vid något tillfälle sedan bankkrisen 2023 och råoljan fortsatte uppåt. Den kombinationen ser för mig ut som första akten i en bredare nedgång, och jag väntar mig att trycket byggs upp fram till mellanårsvalet i USA den 3 november.1, 2, 4
Pengarna har inte lämnat marknaden. De har bytt plats, och det är just där det börjar bli farligt. Nedan visar jag uträkningen som gör att en tyst rotation inte går att genomföra, varför lugnet i obligationsmarknaden i själva verket var rädsla och vilka nio dagar som jag tror avgör hela hösten.
Vad som faktiskt hände
Skadan började en vecka tidigare. Halvledarindexet i Philadelphia föll åtta sessioner i rad och tappade ungefär 15,7%, den längsta förlustserien sedan oktober 2008. Ett molnbolag i hjärtat av AI-bygget föll mer än 25% på oro för en skuldbörda på 50 miljarder dollar.3
Måndagen bjöd på en lättnadsstuds. Torsdagen raderade den. Meta redovisade sitt första negativa fria kassaflöde på 13 år, de brände på 2,12 miljarder dollar av kassan. Bolaget höjde prognosen för 2026 års investeringar till 135 till 145 miljarder dollar, redovisade 825 miljarder dollar i framtida åtaganden för AI-leasing och avtal, och meddelade en ny aktieklass utan rösträtt för att finansiera utgifterna. Aktien föll cirka 7%.5
Den rapporten bröt förtrollningen. Nasdaq föll 2,6%, den värsta dagen sedan början av juni, och ungefär 1,2 biljoner dollar av Nasdaq 100:s värde försvann på en enda session. Börsen noterade 342 nya 52-veckorslägsta mot bara 82 nya högsta. På fredagen sköt farhågor om förnyade strider mellan USA och Iran upp WTI-oljan 3,8% till 103,23 dollar och tog 653 punkter från Dow.2, 10
Skiftet som alla hurrar för
Pengarna stannade på marknaden och bytte plats. När tioårsräntan rasade i torsdags rusade bostadsbyggare, banker och fastighetsbolag (REIT) uppåt. Energi ledde på fredagen när oljan nådde 15 månaders högsta. Russell 2000 ligger nu strax före Nasdaq i år, 11,8% mot 11,7%.1, 10
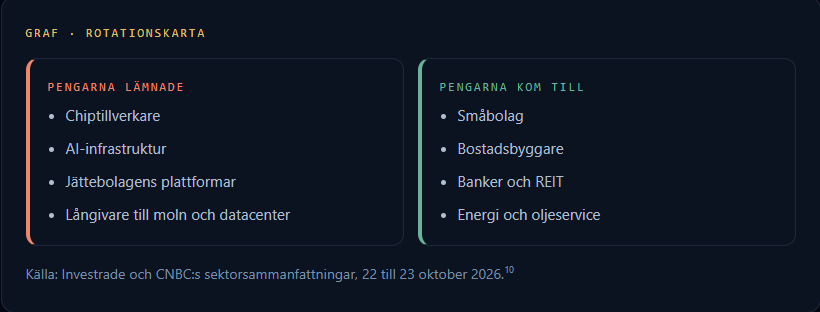
Tjurarna kallar det breddning, ögonblicket då de andra 490 aktierna äntligen tar över stafettpinnen. Jag skulle välkomna det utfallet, men det finns ett problem.
En toppstyrd marknad kan inte rotera tyst
I slutet av september stod de tio största bolagen för 39,1% av S&P 500. Tre av dem bar mer än en femtedel av indexet på egen hand.6
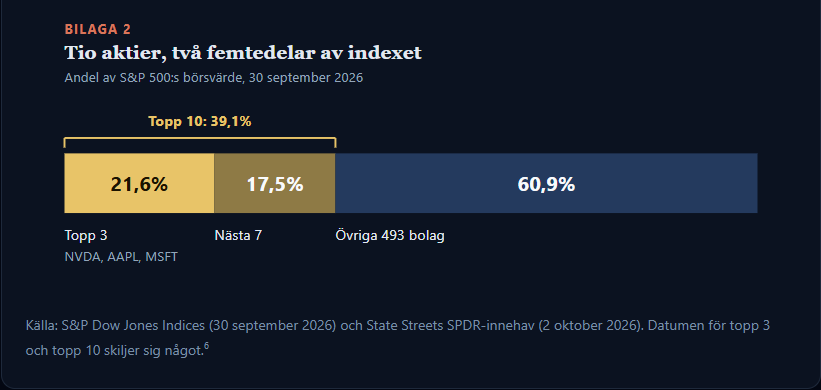
Räkna på en måttlig korrigering. Faller de tio största 10% lämnar indexet ifrån sig ungefär 3,9 poäng innan något annat har rört sig. För att väga upp det måste de återstående 490 aktierna stiga cirka 6,4% samtidigt. Småbolag kan rusa i en vecka. Att bära den vikten ett helt kvartal är ett annat jobb.6
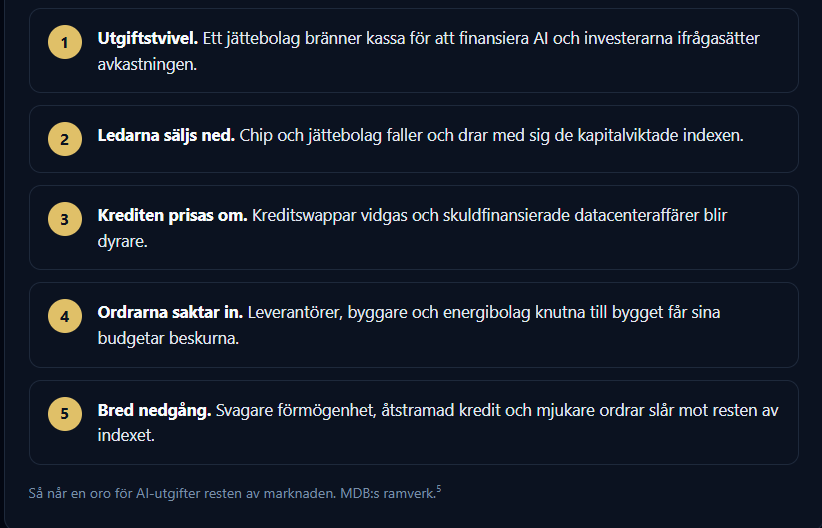
Indexmatematiken är den minsta delen av problemet. AI-bygget matar den övriga ekonomin genom tre kanaler, och alla tre går baklänges när utgifterna ifrågasätts.
Förmögenheten kommer först. Hushållen äger de här aktierna genom varje pensionssparande och indexfond, så en fallande topp tio urholkar konsumtionsförtroendet långt utanför tech. Ordrarna kommer därefter, eftersom datacenterbudgetar flyter till energibolag, byggare, elleverantörer, industrifastigheter och långivare. Krediten är den tredje kanalen, och den blinkade redan rött förra veckan. Kreditswappar (försäkringar mot att ett bolag inte kan betala sina skulder) på Microsoft och Broadcom nådde rekordnivåer, skyddet på Oracle gick över 300 baspunkter och Metas obligationer med förfall 2036 vidgades till 121 baspunkter över statsobligationerna. När marknadens starkaste balansräkningar betalar mer för att låna betalar alla längre ned på stegen också mer.5
Obligationsrallyt var rädsla, och fredagen visade det
Torsdagens rörelse i statsobligationerna var våldsam. Tioårsräntan föll 19,3 baspunkter till 4,953%, det största endagsfallet sedan den 10 mars 2023. Två veckor tidigare, den 7 oktober, hade samma ränta nått 5,3645%, den högsta sedan april 2002.4
Inflationen gav ingen anledning till rörelsen. Priserna stiger med 3,7%, och Fed höjde räntan den 16 september till intervallet 3,75 till 4,00%, den första höjningen sedan 2023. Köpen kom från investerare som började få slut på AI-aktier att äga, plus en separat oro i Europa, där skillnaden mellan franska och tyska tioårsräntor vidgades 15 baspunkter på en dag till nivåer som inte setts sedan 2011.4
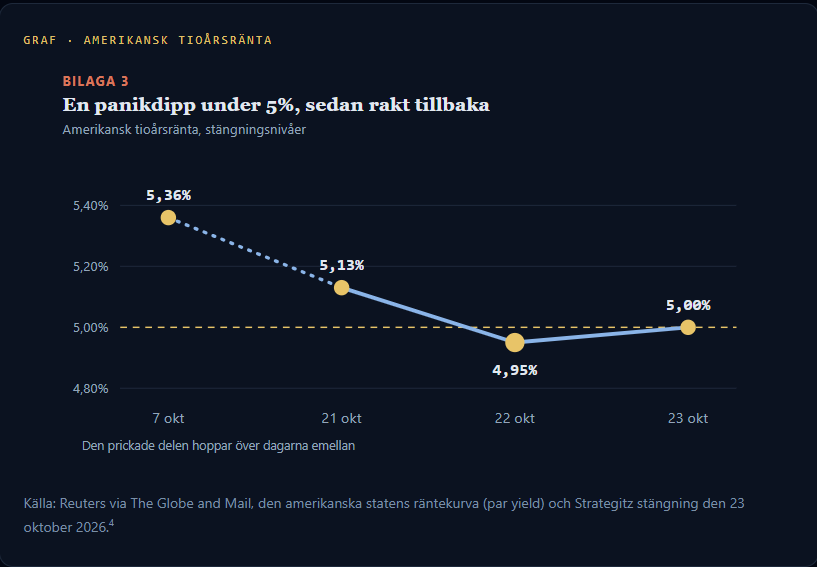
På fredagen var tioårsräntan tillbaka på 5,00%. Det spelar roll för allt som steg i torsdags. Bostadsbyggare behöver att bolåneräntorna hålls lägre i veckor, och bolåneräntorna följer statsräntorna med eftersläpning. En stängning tillbaka över 5,13% skulle vända hela rädslohandeln.4
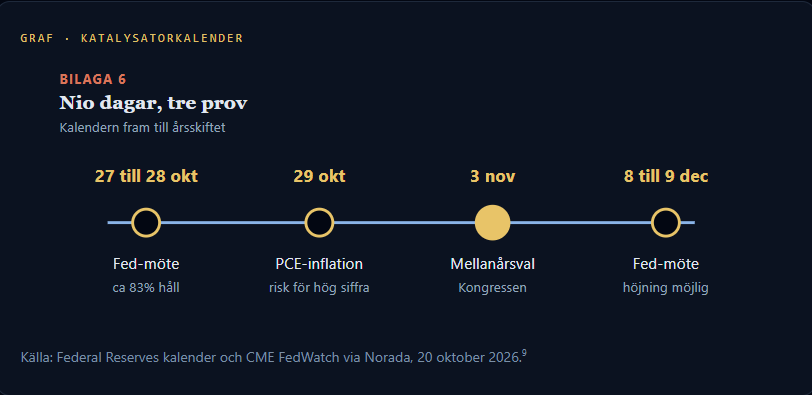
Fed sammanträder den 27 och 28 oktober. Den 20 oktober prissatte terminerna ungefär 83% sannolikhet för oförändrad ränta, och den verkliga debatten har flyttat mot en höjning i december. PCE-inflationen (Feds favoritmått på priser) kommer den 29 oktober, fem dagar före valet.9
Olja på 116 dollar är en skatt på skyddsplatserna
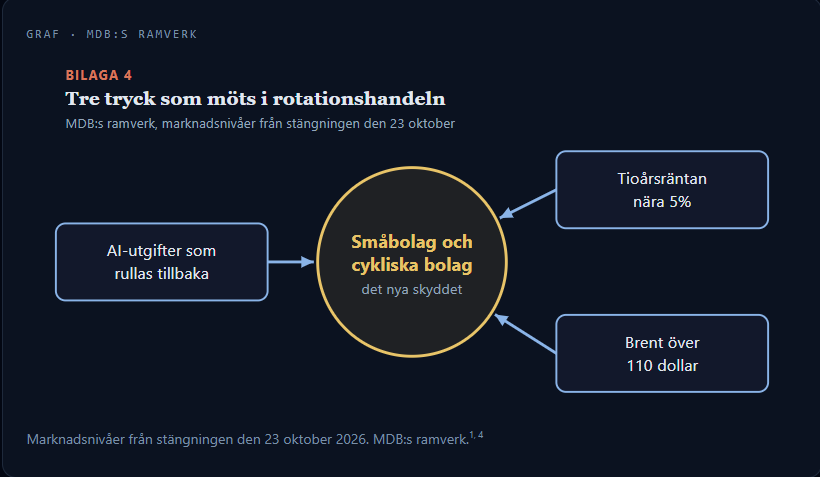
Här är fällan som jag ser den. Sektorerna som tar emot rotationspengarna är de som är mest utsatta för en energichock. Flygbolag, åkerier, detaljhandlare, restauranger och små tillverkare betalar alla bränslet, och småbolag lutar sig mycket mer mot lån med rörlig ränta än de jättar de ersätter som marknadsledare.10
Så länge Gulfen är en rubrik har Fed litet utrymme att mjuka upp. Det håller räntorna nära 5%, vilket kramar just de bolag som investerarna köper för trygghetens skull.
Därför ser jag mer tryck fram till valet
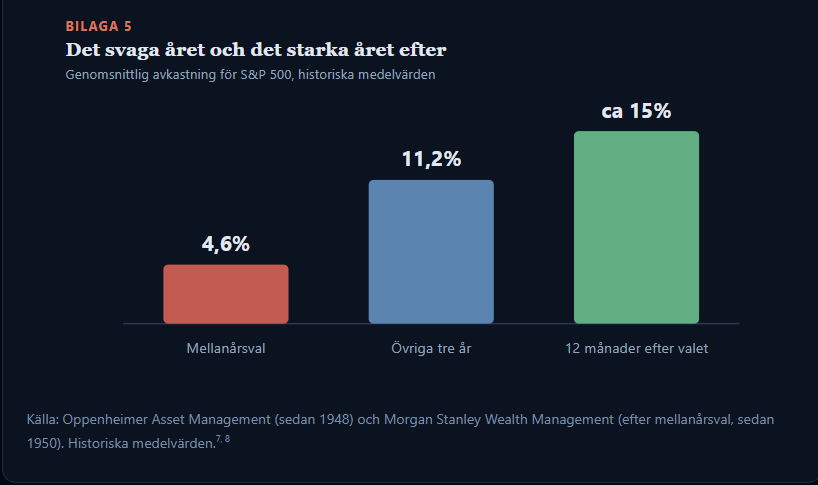
Mellanårsval har förtjänat sitt rykte. Sedan 1948 har S&P 500 i snitt stigit 4,6% under mellanårsval mot 11,2% under presidentcykelns övriga tre år. Volatiliteten brukar byggas upp genom sensommar och höst och sedan avta när resultaten är klara. VIX (volatilitetsindexet, marknadens orosindikator) steg redan 34,7% till 19,99 veckan som slutade den 16 oktober, den största veckoökningen sedan början av juni.7
2018 är mallen jag hela tiden återvänder till. Indexet steg fram till halvårsskiftet, föll sedan mer än 13% under fjärde kvartalet och slutade året ned 6,2%. Nedgången började också hos marknadsledarna och spreds utåt.7
I år bröt marknaden det vanliga mellanårsmanuset en gång redan, eftersom Irankriget och energichocken drev marknaderna mer än valet gjorde. Min bedömning är att det gamla mönstret nu återtar greppet, med tre katalysatorer som landar inom nio dagar.7
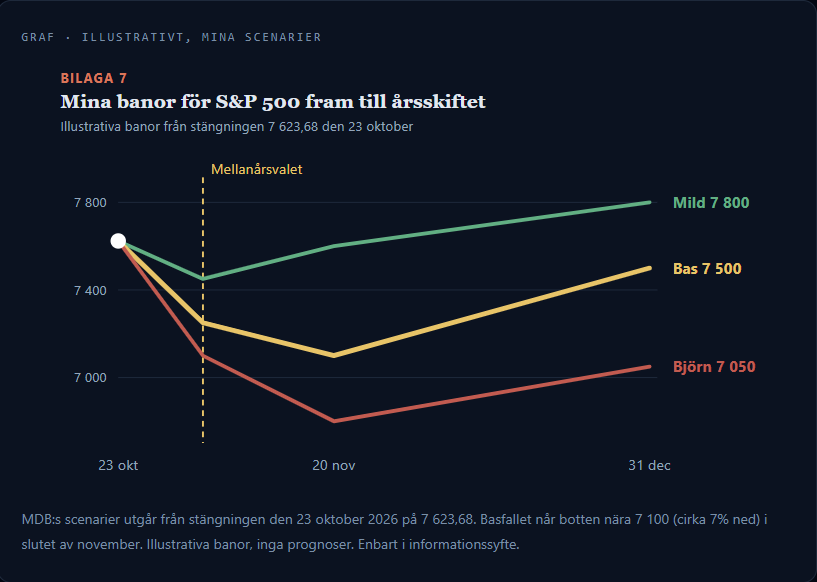
Jag räknar med en skarpare utrensning från början till slutet av november, där uppstudsar på vägen stannar vid lägre toppar. Det här är de tre banorna jag arbetar med.
Det goda ligger på andra sidan valet. Sedan 1950 har den genomsnittliga avkastningen under året efter ett mellanårsval varit cirka 15%. En novemberrensning skulle förbereda den uppgången från en lägre och sundare bas.8
Rotationen känns som trygghet. Det är pengar som gömmer sig i sektorer som behöver billigare olja och lägre räntor, och inget av det är garanterat.
Vad jag tror klarar sig bättre
- Statsobligationer med kort löptid.
- Energiproducenter.
- Guld.
- Kontanter inför valet.
Vilka jag tycker är mest exponerade
- AI-infrastrukturens ledare.
- Bränsletunga cykliska bolag (bolag vars vinster följer konjunkturen).
- Småbolag med rörlig ränta på sina skulder.
- Bostadsbyggare om räntan återtar 5,13%.
Jag följer i den här genomgången indexen S&P 500, Nasdaq 100 och Russell 2000, chipindexet i Philadelphia, tioårsräntan och Brent-oljan. Det är en observation av hur pengarna rör sig, ingen rekommendation att köpa eller sälja.
Var jag kan ha fel
- En överenskommelse i Gulfen. Iran har diskuterat medling med Pakistan, och Qatar har också nämnts. En verklig överenskommelse kan snabbt ta 15 dollar av oljepriset och ge Fed utrymme att slappna av.10
- AI-spenderarna lugnar marknaden. En kassabränning ger en oro, och en trend kräver mer. Om nästa hyperskalares rapporter (de största molnbolagens) visar att intäkterna hinner ikapp investeringarna kan ledarna hitta ett golv.5
- En mjuk PCE-siffra. En sval inflationssiffra den 29 oktober skulle låta räntorna falla av goda skäl, och det skulle på riktigt hjälpa bostadsbyggare och småbolag.9
- Kalendern har redan svikit en gång. Oppenheimer noterar att 2026 hittills inte har liknat ett normalt mellanårsval. Säsongsmönster är medelvärden, och den här cykeln har trotsat dem förut.7
Det här bevakar jag härnäst
1 Tioårsräntans stängning över 5,13%
Då vänder hela rädslohandeln och bostadsbyggarna får smällen.4
2 Fed-mötet den 27 och 28 oktober
Terminerna prissätter cirka 83% för oförändrad ränta, och debatten har flyttat mot december.9
3 PCE-inflationen den 29 oktober
Siffran kommer fem dagar före valet, och en hög siffra är risken.9
4 Brent över 110 dollar
Så länge Gulfen är en rubrik har Fed litet utrymme att mjuka upp.10
5 Nästa hyperskalares rapporter
Visar de att intäkterna hinner ikapp investeringarna kan ledarna hitta ett golv.5
6 Valet den 3 november och Fed den 8 till 9 december
Efter valet är historiskt avkastningen starkare, men en höjning i december är fortfarande möjlig.8, 9
Slutsatsen
Pengar lämnade just världens mest trånga handel och sprang in i sektorer som är beroende av fallande räntor och billigare olja. Fredagen tog tillbaka hälften av det vadet inom 24 timmar.
Tills AI-ledarna hittar ett verkligt golv behandlar jag varje uppgång fram till den 3 november som misstänkt, och jag håller krutet torrt inför tiden efter valet, historiskt ett av de starkaste avsnitten i fyraårscykeln.
Källor:
- AP:s indexsammanfattning och Strategitz Global Markets Close, 23 oktober 2026.
- Reuters via Star Advertiser och Yahoo Finance: stängningen för Nasdaq och chipindexet, 22 oktober 2026.
- Reuters via Virginia Business: chipindexets förlustserie, 19 oktober 2026.
- Reuters via The Globe and Mail, 24/7 Wall St. och den amerikanska statens räntekurva (par yield), 22 till 23 oktober 2026.
- HuggingNews och Bloomingbit: Metas kassaflöde och AI-kreditspreadar, 22 till 23 oktober 2026.
- S&P Dow Jones Indices och State Street SPDR-innehav, 30 september och 2 oktober 2026.
- Oppenheimer Asset Management: mellanårsvalseffekten, 16 juni och 22 september 2026.
- Morgan Stanley Wealth Management, KKG Macro View: avkastning efter mellanårsval sedan 1950.
- Norada Real Estate och CME FedWatch: oddsen inför oktobers FOMC, 20 oktober 2026.
- CNBC:s liveuppdateringar och Investrades marknadsöversikt, 22 till 23 oktober 2026.