Kritik kring redovisningen, sämre operativ utveckling och kortsiktiga ägare. Dessa faktorer har fått aktien att falla dryga 23% sedan noteringen men börsen är möjligen allt för pessimistisk.
Bolagsintro
Verisure är Europas största leverantör av hemlarm med larmcentral, med cirka 6,4 miljoner kunder i 18 länder. På 14 av dessa marknader är bolaget marknadsledare och de har en egen larmcentral i alla länder. 90% av kunderna finns i Europa och resterande 10% är i Latinamerika.
Affärsmodellen är enkel. Med hjälp av Verisures egna produkter övervakar bolagets larmcentraler kundernas bostäder/byggnader. När ett larm utlöses kan det bekräftas (via kameror, sensorer och ljudreceptorer) eller avfärdas. Vid ett bekräftat problem kan väktare och polis/brandkår skickas till kunden. En rökgenerator kan även aktiveras för att försvåra för inkräktaren.
Bolaget har en omfattande teknikavdelning som utvecklar teknik för att skapa värde för kunden. Med nya produkter har de möjliggjort övervakning utan kameror vilket ökar antalet potentiella kunder då man kan ha övervakning utan att integriteten drabbas. Dessutom har de lanserat en ny tjänst för att detektera när äldre personer är i behov av hjälp.
Affärsmodell
Det dyra för bolaget är att värva kunder. Detta kostar per Q2 2026 i snitt 1644 EUR per kund. Kunderna betalar sedan i snitt 48,2 EUR i månaden för tjänsten, samtidigt som det enligt resultaträkning kostar 12,5 EUR per månad för bolaget att underhålla kunden. Detta ger en EBITDA/månad/kund på 35,7 EUR och därmed tar det 3,8 år att tjäna in anskaffningskostnaden. Denna ratio är upp från 3,6 år vid notering, till följd av att kundanskaffningskostnaden har ökat i snabbare takt än EBITDA per kund. Detta är trots att bolaget höjer månadskostnaden varje januari (snittkunden betalar 2,4% mer i år än 2025) samtidigt som den löpande kostanden per kund har ökat i en lägre takt till följd av skalfördelar och effektivisering.
EBITDA per kund kan dock anses något missvisande då vissa kostnader inte inkluderas. Dessa kostnader är leasing (av larmcentraler m.m), byte av kunders utrustning samt utveckling av teknik och IT. Leasingen är en central del av verksamheten och bör därmed inkluderas. Byte av utrustning samt FOU aktiveras till balansräkningen och skrivs därmed av över en längre period. Dessa två kostnader är en viktig del av att underhålla kunden och att kunna höja priset per kund. Därmed blir återbetalnings-ration mer rättvisande med dessa inkluderade, vilket motsvarar 4,5 år.
Raterna ska dock ställas mot att bolaget anger att kunderna i snitt stannar 15 år, medan deras churn på 7,5% snare implicerar 13 år. Oavsett är det stor marginal vilket bäddar för fortsatt lönsam tillväxt.
Marknad
Cirka 8 % av de europeiska hushållen har larm installerat. Motsvarande andel i Nordamerika är 2–3 gånger högre. Berg Insight (svenskt analysföretag inom uppkopplade prylar) prognostiserar en tillväxt av antalet larm på 4-5% fram till 2029. Detta är i linje med historisk tillväxt, och Verisure menar att de har tagit två tredjedelar av tillväxten på marknaden sedan 2019. Historiskt har bolaget ökat antal kunder organisk kring 10% per år, men det faktum att tillväxten har minskat några procentenheter samt att kundanskaffningskostnaden har kommit upp skulle kunna tyda på att de lättare kunderna är tagna.
Spanien är, till antalet kunder, den största marknaden, med cirka en tredjedel av kunderna. På senare tid har Movistar Prosegur Alarmas (samägt bolag mellan Telefónica och Prosegur) slagit sig in på marknaden och de har haft en tillväxt över marknaden som helhet. Verisure har dock fortfarande omkring 60% av kundbasen och de har nyligen ingått ett samarbete med landets största teleoperatör MasOrange.
Konkurrenter
Bolaget beskriver sig själva som 5 gånger större än närmsta konkurrent, vilket skapar stora skalfördelar. På kostnadssidan kan bolaget göra billigare inköp, mer effektiva placeringar av väktare till följd av högre kundtäthet och ha fler kunder per larmcentral. Dessutom har de betydligt mer data att träna en övervakande AI med, ett hjälpmedel bolaget säger redan gör stor skillnad för kostnadsbasen. Sannolikt gör storskalig marknadsföring och högre varumärkeskännedom även kundanskaffningen billigare vilket medför högre avkastning per kund.
Tack vare enhetsekonomin jämfört med konkurrenter tror jag därmed inte att prispress från larm med larmcentral är det mest oroande. Istället tror jag att den betydande konkurrensen kommer att vara från fristående larmutrustning, exempelvis från Ukrainska Ajax eller från Apple. Dock, så kräver den spanska lagstiftningen exempelvis att ett larm är verifierat av en larmcentral för att polis eller brandkår ska sändas ut. Liknande regler finns bland vissa försäkringsbolag, där larm kopplat till larmcentral är ett kriterium i avtalet. Det går dock att koppla vissa fristående tekniker till en lokal larmcentral, något som är normalt för Ajax kunder, men det återstår att se om Apple kommer möjliggöra detta. Det känns dock osannolikt med tanke på hur mycket Apple värnar om sitt slutna ekosystem. De fristående lösningarna innebär en betydande startkostnad med endast en liten månadskostnad i det scenario då det är kopplat till larmcentral.
På sikt ligger nog den tydligaste moaten i bekvämligheten som kommer med att Verisure sköter allt från kundkontakt, installering, underhåll och övervakning.
Redovisningen
Verisure aktiverar kostnader för säljprovision och hårdvara. Detta medför att ungefär 33% av kostnaden för att värva en kund inte syns i resultaträkningen. Dessa värden skrivs av över 8–12 år baserat på en estimering över kundenslivstid. Med en något högre churn kommer resultaträkningen därmed att drabbas av nedskrivningar.
Detta spelar dock mindre roll då resultaträkningen oavsett är missvisande. När riskkapitalbolaget Hellman & Friedman flyttade bolaget från en fondstruktur till en annan bokfördes kundstockens värde som en immateriell tillgång i balansräkningen. Detta skrivs av med en runrate på knappa 450 MEUR över 15 år (genomsnittlig tid som kunden stannar), med start 2020.
I övrigt sker återkommande engångsposter samt aktieersättningar som minskar förtroendet för de rapporterade siffrorna. Aktieersättningarna bör dock minska lite då ersättningsprogram kopplade till noteringen löper ut 2027.
Till följd av aktiverade kostnader ser skuldsättningen bättre ut än vad den är. Nettoskuld/EBIITDA är 2,7x medan Nettoskuld/justerad EBIT är 4,1x. Ränteteckningsgraden för justerad EBIT är dock 5x och de har en outnyttjad kredit på en knapp miljard euro.
Ägare och ledning
Hellman & Friedman äger fortfarande 44% av kapitalet. Vid noteringen 2025 tog de ett lån på 1 miljard euro med Verisureaktierna som säkerhet, i syfte att skifta ut pengar till fondägarna. Med en löptid på 6 år och en kupong på dryga 5,6% borde de se ett motiverat värde en bra bit över 18 euro/aktie för att det ska vara värt risken. Den viktigaste signalen är dock att de inte var beredda att sälja på dåvarande kurs. Icke desto mindre är detta ett överhäng som bör tas i beaktning.
Austin Lally, med bakgrund i ledningsgruppen på Procter & Gamble, är vd sedan 2014. Han har ett aktieinnehav värt omkring 100 MEUR. Även en av medgrundarna är kvar i bolaget som styrelseledamot och innehar aktier motsvarande 5,4% av kapitalet.
Estimat
På grund av komplexiteten i resultaträkningen baserar jag mina estimat på en skiss av kassaflödet.
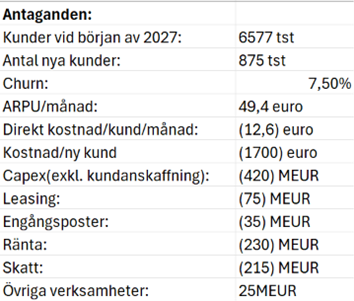
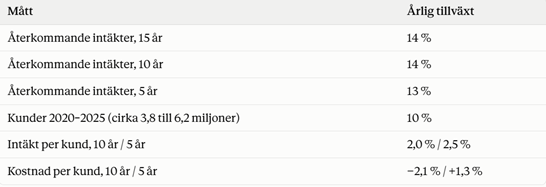
Jag skissar att tillväxten i antal kunder både under H2 2026 och FY 2027 förblir den samma som under rullande 12 månader, alltså i absoluta tal och ej i procent.
Churnen behåller jag på dagens nivåer. Att förvärvet av en verksamhet i Mexiko drog upp churnen i Q2 är ett argument för att den negativa trenden inte kan dras ut för långt. Dessutom beskriver vd att nuvarande nivåer ej kommer att tolereras som det nya normala.
Jag räknar med att månatlig intäkt per kund ökar i samma takt som den har gjort historiskt, alltså 2%. Historiskt har även motsvarande kostnad varit relativt konstant, dock med ett kliv uppåt senaste tiden. Detta berodde på att verksamheten i Mexiko integrerades, men med detta i jämförelsesiffrorna tror jag att ökad skala och Ai-använding kan motverka inflation och därmed hålla kostnaden konstant.
Vad gäller anskaffningskostnad gör jag ett konservativt antagande och låter den snabbare ökningen av kostnaden som vi har sett senaste tiden ligga kvar. Detta är i övre delen av det historiska intervallet. Det finns som sagt en risk att de lättare kunderna är tagna, samtidigt som inflation drabbar säljkonstnader och framför allt hårdvaran till följd av högre priser för minne orsakat av AI-utbyggnaden. Bolaget har dock mål att förhålla sig till vad gäller ration för kunders återbetalningstid (<4 år) och de nuvarande kostnaderna är temporärt uppblåsta av varumärkesbyte i Spanien.
Bolaget är dessutom på sin topp av investeringar i hårdvara till följd av att kunder måste byta från komponenter som endast är kompatibla med 2G eller 3G, till komponenter kompatibla med 4G.
Dessa estimat ger P/FCF på 21x, vid kursen den 22:e oktober efter dagens rally till följd av budspekuleringar.
Konsensus på S&P estimerar en EV/justerad EBIT multipel på 13,1. Om man lägger tillbaka normaliserade aktieersättningar samt engångsposter hamnar man rimligen kring 14x. Det anser jag vara billigt för ett växande bolag med återkommande intäkter.
Alternativ värdering
Då kassaflödes belastas så mycket av tillväxt kan jag tycka att det är relevant att lyfta fram två alternativa sätt att räkna.
I det första exemplet behåller jag samma antagande som i estimaten ovan, men låter antalet kunder vara konstant. Detta innebär att antalet värvade kunder endast uppgår till samma siffra som churnen. Med dessa siffror blir P/FCF 10x. Detta efter att skattesumman justeras för högre EBT.
I det andra exemplet gör jag en DCF på nuvarande kundstock. Med en churn på 7,5% och att månadskostnaden ökar med 2% om året för kvarvarande kunder, samtidigt som kostnaden per kund är oförändrad, finner jag ett värde per aktie på knappa 9 EUR. Detta då jag använder en WACC på 8% (11% på aktiedelen och 4,6% på skulddelen innan skatt). Det korrekta betavärdet för modellen är svårt att avgöra på grund av kort börshistorik och jag har därför använt ett värde klart högre än likartade bolag med återkommande intäkter justerat för skuld. Beräkningen förutsätter dock att nya kunder värvas för att fördela den fasta kostnadsmassan på samma antal kunder.
Ovan innebär att bolaget endast behöver undvika att vara värdeförstörande i framtida kundanskaffning för att begränsa nedsidan till 9 EUR. Med hänsyn till tidsaspekten behöver avkastningen per kund endast överstiga WACC:en. Med de aktuella siffrorna och en återbetalningstid på 4,5 år (sett till alla relevanta kostnader) samt en intäktstillväxt per kund på 2% per år ligger avkastningen per kund omkring 17% efter skatt enligt mina beräkningar. Oron för allt för dyr kundanskaffning kan därmed vara något obefogad då kostnaden för detta sannolikt kan röra sig upp emot 2 700 EUR utan att en stor motiverad nedsida uppvisar sig i aktien.
Slutsats
Med tanke på stabiliteten i bolagets återkommande intäktsaffär kan man som investerare nästan nöja sig med de 10% i yield som bolaget idag skulle kunna leverera utan tillväxt. Så länge framtida kundanskaffning avkastar mer än WACC:en är det dock än mer gynnsamt att vänta på avstannad tillväxt i framtiden. Samtidigt är nedsidan vid ett katastrofscenario av lågavkastande tillväxt liten (9 EUR enligt mina antaganden).
För att bevaka huruvida kassaflödet är värt att vänta på bör man med största noggrannhet följa churnen och återbetalningstiden. I dagsläget ser jag dock nedsidan som tillräckligt begränsad för att våga satsa på uppsidan.
Budryktena har dessutom adderat ytterligare en dimension till caset. Även om det nu finns en potentiell uppsida som sannolikt måste vara hyfsat betydande för att få Hellman & Friedman att släppa sina aktier, var caset dock än mer intressant när denna analys initierades vid en kurs på 8 EUR.
Discl.
Skribenten innehar vid publicering aktier i bolaget.