
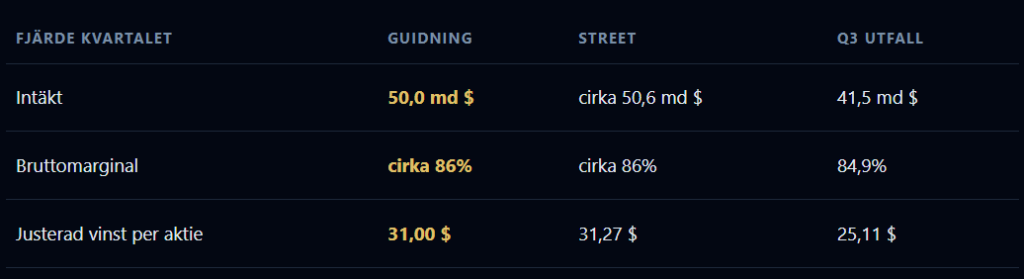
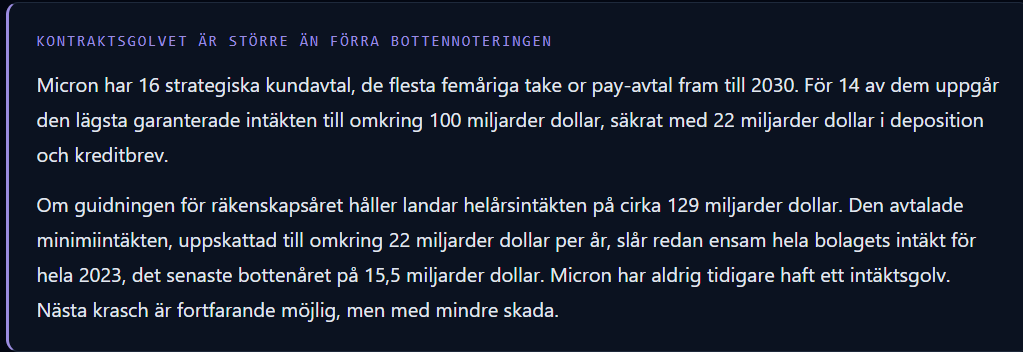
Varje minnescykel har slutat med samma mönster: låg värdering, sedan krasch. Den här gången finns 100 miljarder dollar i bindande kontrakt bakom, men jag tror historien vinner ändå, bara senare än björnarna tror. Ledningen har guidat för 50 miljarder dollar i kvartalsintäkter, till en bruttomarginal på cirka 86 procent. Arton månader tidigare låg samma kvartalssiffra på 8 miljarder dollar.
Micron handlas ändå till bara ungefär 7 gånger nästa årets vinst. Nasdaq 100 handlas till omkring 24 gånger. I den här branschen brukar en ensiffrig multipel på rekordvinster betyda att toppen är nära, inte att aktien är billig.
Jag tror toppen kommer, bara senare än björnarna väntar sig. Varje uppgång i den här sektorn sedan 2016 har blivit längre och större än den förra, och varje krasch har slagit hårdare än den innan. Den här gången finns något branschen aldrig haft förut: bindande kontrakt värda 100 miljarder dollar som ska hålla oavsett vad som händer med priset däremellan. Frågan är om det räcker för att bryta mönstret, eller bara skjuter upp det.
Micron satsar på att kontrakten räddar den här gången
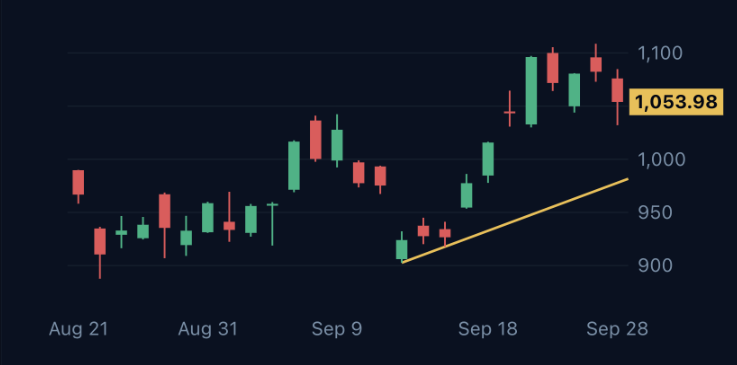
Micron Technology (Nasdaq: MU), världens tredje största minnestillverkare efter Samsung och SK Hynix. Aktien stängde på 1 054 dollar i måndags, upp 43 procent från bottennoteringen i juli, och rapporterar sitt fjärde kvartal för räkenskapsåret på onsdag efter börsens stängning.
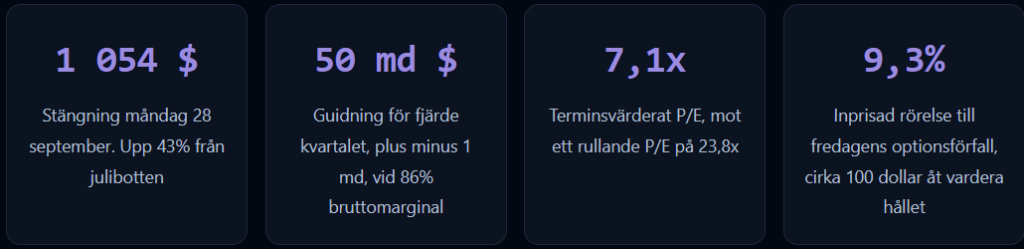
Optionsmarknaden prisar in en rörelse på 100 dollar den här veckan. Cykeln avgör nästa 500.
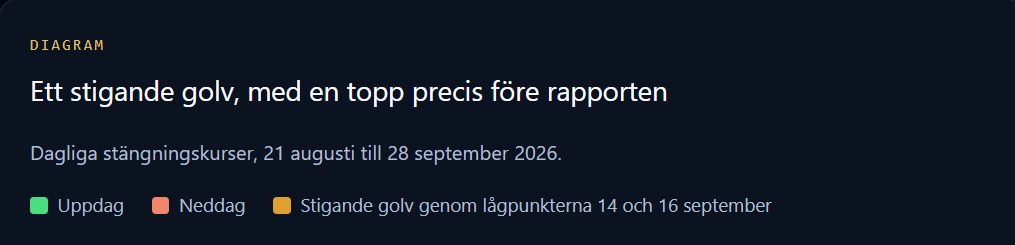
Vad Micron måste visa på onsdag
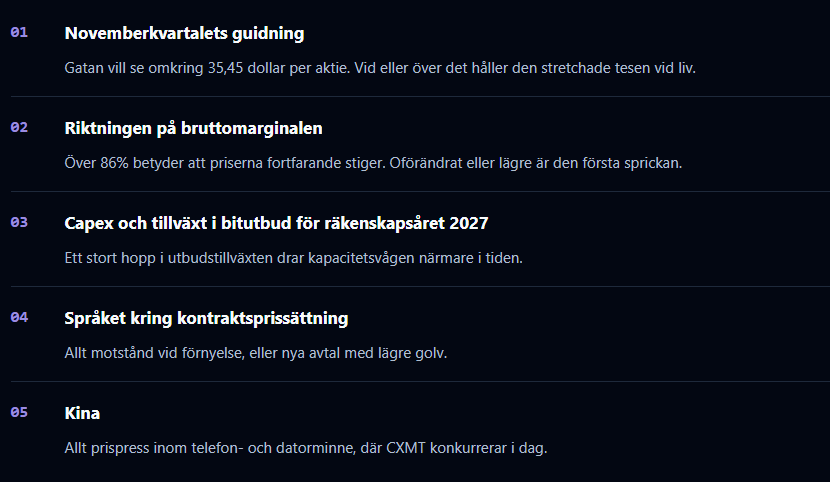
Augustikvartalet är i praktiken redan känt tack vare guidningen. Det som avgör aktien är novemberguidningen och tonen kring prissättning.
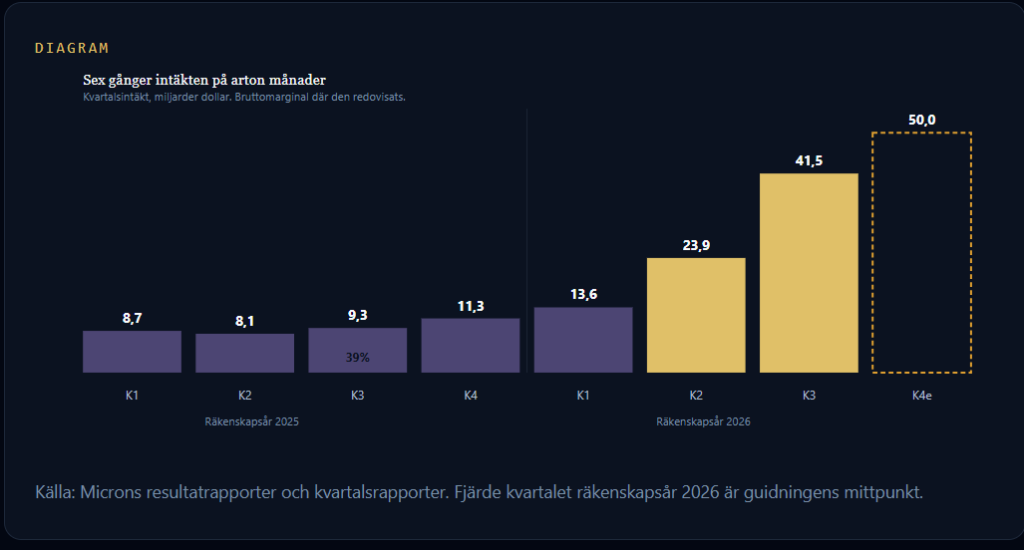
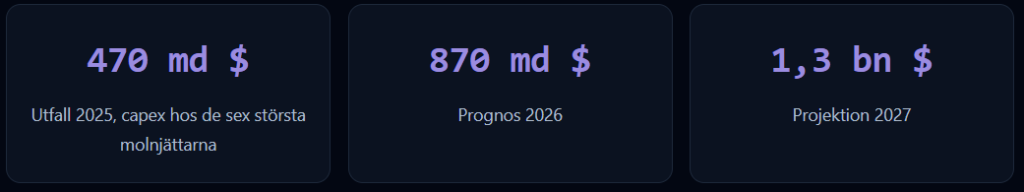
Det som driver efterfrågan är lika ovanligt. AI-budgetarna hos de sex största molnjättarna, Microsoft, Alphabet, Amazon, Meta, Oracle och SpaceX, gick från 470 miljarder dollar 2025 till en prognos på 870 miljarder 2026 och en projektion på 1,3 biljoner dollar 2027, och varje ny GPU skeppas med en stapel höghastighetsminne (HBM).
Utbudet hänger inte med. I mars sa vd Sanjay Mehrotra att Micron bara kan möta hälften till två tredjedelar av nyckelkundernas behov på medellång sikt. Under majkvartalet steg DRAM-priserna i det låga 60-procentiga intervallet och NAND i det mittersta 80-procentiga intervallet, och han väntar sig fortsatt brist bortom kalenderåret 2027.
SK Hynix vd sa till Reuters att 2027 sannolikt blir “det värsta året i branschens historia sett till utbudet”, med efterfrågan före kapacitet ända bortom 2030. KB Securities säger att Samsungs och SK Hynix lager ligger under 10 dagar. Bairds Tristan Gerra, som höjde sin riktkurs i måndags, säger att AI-agenter har pressat Nvidias leveranstider för GPU:er från sex veckor till nästan 40 på tre månader.
Kina attackerar cykeln från båda hållen
Den 10 september släppte DeepSeek modellen V4.1 Flash, som enligt bolaget krymper KV-cachen, det arbetsminne en modell håller under tiden den svarar. Det minskar hur mycket HBM och lagringsminne som behövs. Modellen aktiverar bara en liten del av sina 552 miljarder parametrar och ersätter V4 Pro.
Samsung föll 3,5% och SK Hynix 2,2% dagen efter. Micron tappade 4,9% samma dag och ytterligare 5,3% två handelsdagar senare. Jag tvivlar på att en enskild modell förändrar efterfrågekurvan, eftersom billigare slutledning hittills bara har lett till mer användning totalt sett. Hotet är minne per enhet AI-arbete, det tal prissättningsmakten vilar på.
ChangXin Memory Technologies (CXMT), Kinas största DRAM-tillverkare, var knappt mätbar för tre år sedan. I dag håller bolaget mellan 7 och 10 procent av den globala DRAM-intäkten, beroende på vilken källa man använder. Börsintroduktionen öronmärker omkring 70% av kapitalet för nya produktionslinjer, och bolaget har guidat för en intäkt på 110 till 120 miljarder yuan under första halvåret 2026, upp mer än 600%.
Historien är obekväm här. USA höll omkring 95% av DRAM-marknaden 1975. Japan hade 80% år 1985. Sydkorea gjorde sedan samma sak mot Japan. Kina har kört samma spelbok inom stål och solceller, med statsstödd kapacitet som översvämmar marknaden. Just nu säljer CXMT in i Kinas eget underskott, och amerikanska exportrestriktioner blockerar bolagets bästa verktyg. Båda begränsningarna är verkliga. Ingen av dem är permanent.
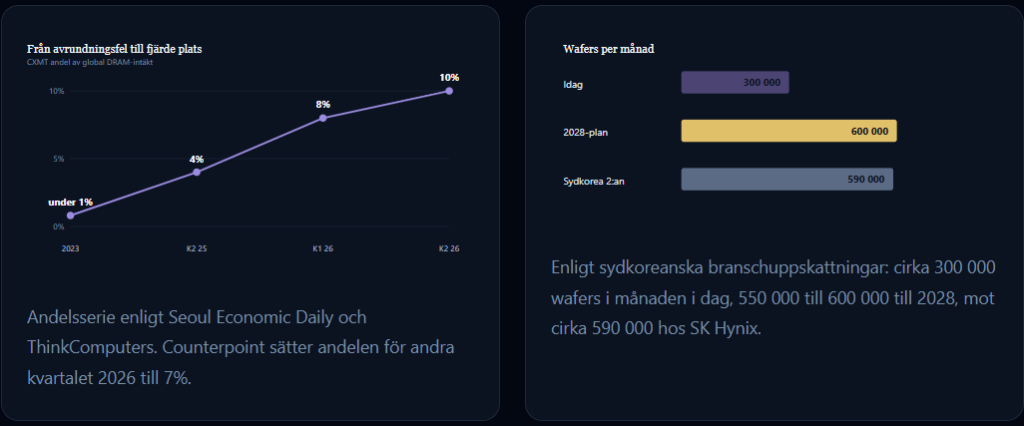
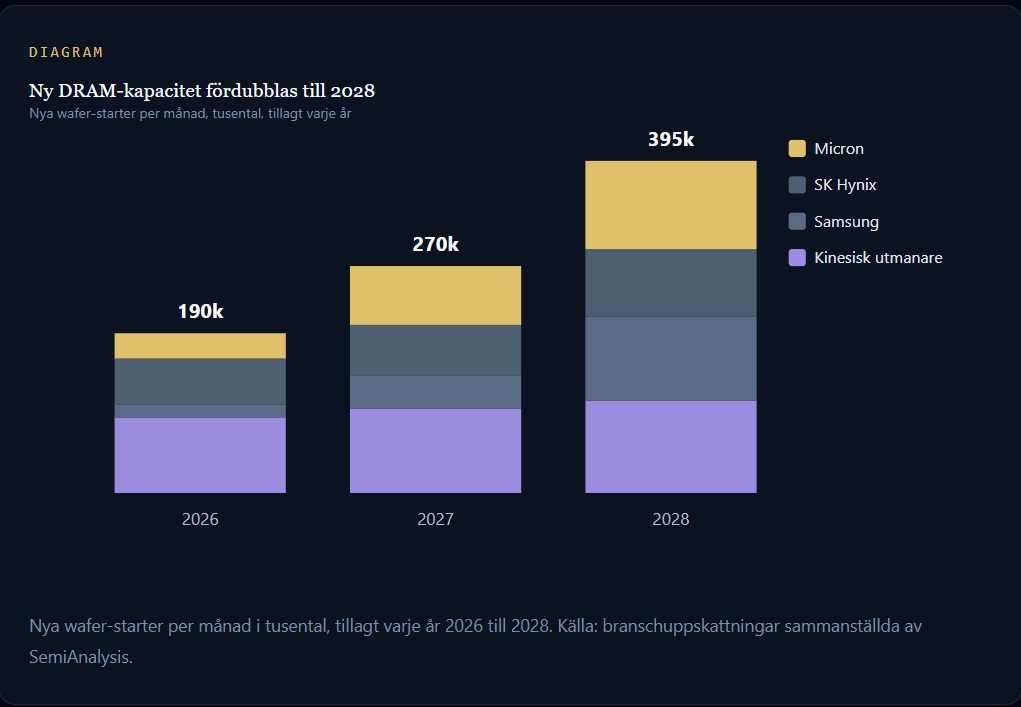
SemiAnalysis ser fortfarande ett DRAM-underskott på höga enstaka procenttal i år och låga till mellersta tonårsprocent nästa år. År 2028 tillkommer sedan nästan 400 000 wafers i månaden totalt i branschen. Micron är den enskilt största bidragsgivaren, efter omkring 27 miljarder dollar i capex under räkenskapsåret 2026 och mer varje kvartal under 2027. Minneskrascher brukar starta när en hel branschs kapacitetsplaner landar samma år, oftast medan efterfrågan fortfarande ser stark ut.
P/E-varningen varje minnesveteran känner till
För minnesaktier brukar ett lågt P/E-tal betyda motsatsen till billigt. Marknaden vill inte betala för toppvinster, och i botten av cykeln skjuter P/E-talet i höjden just när aktien är som billigast. Uppgångarna har blivit allt längre, och den här är omkring fem gånger större än någon tidigare. Kraschen har blivit kortare men betydligt djupare.
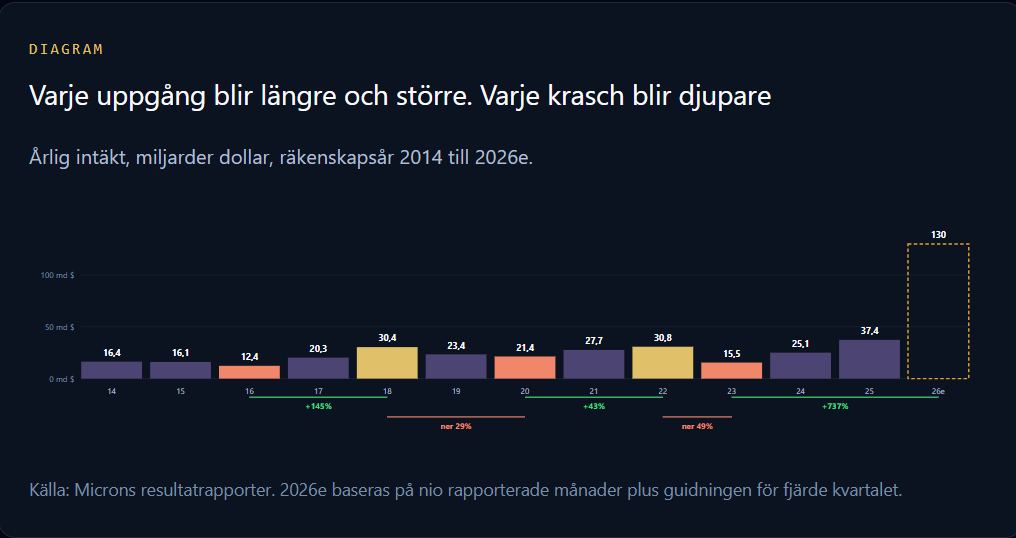
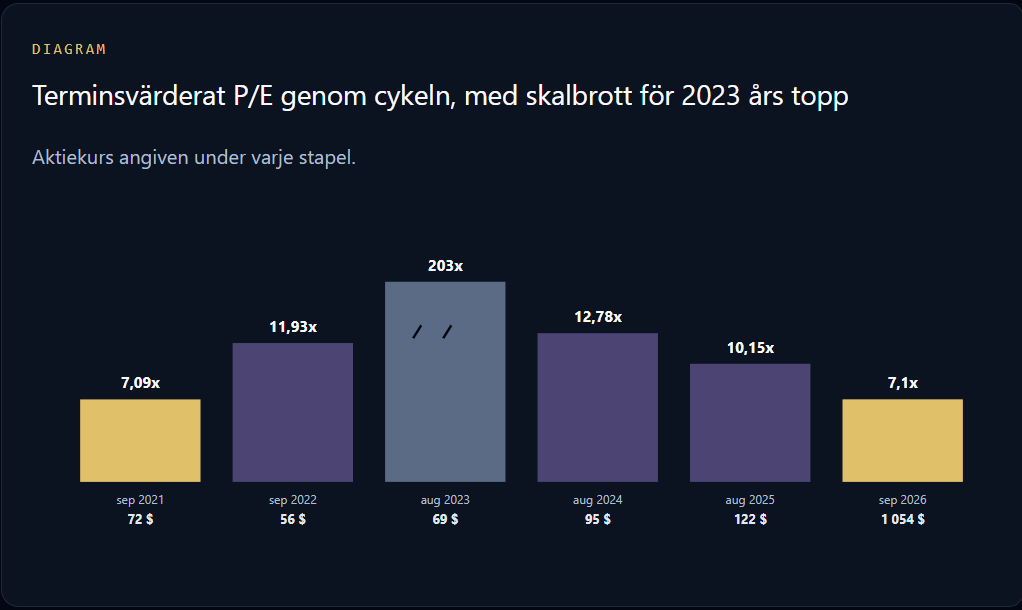
Vid 7 gånger vinsten i september 2021 föll aktien 22% under det följande året, och intäkten för räkenskapsåret 2023 rasade 49%. Nära 4 gånger vinsten i september 2018 föll intäkten 23% året därpå. Augusti 2025 bröt mönstret: 10 gånger vinsten, följt av en uppgång på nästan nio gånger. Varningen hade rätt. Cykeln var bara längre än väntat.
Dagens 7,1 gånger matchar 2021 års nivå, omkring 30% av Nasdaq 100:s multipel. Marknaden prisar i praktiken in att en stor del av dagens vinst ska försvinna.
Är den här gången annorlunda? Jag tror inte det
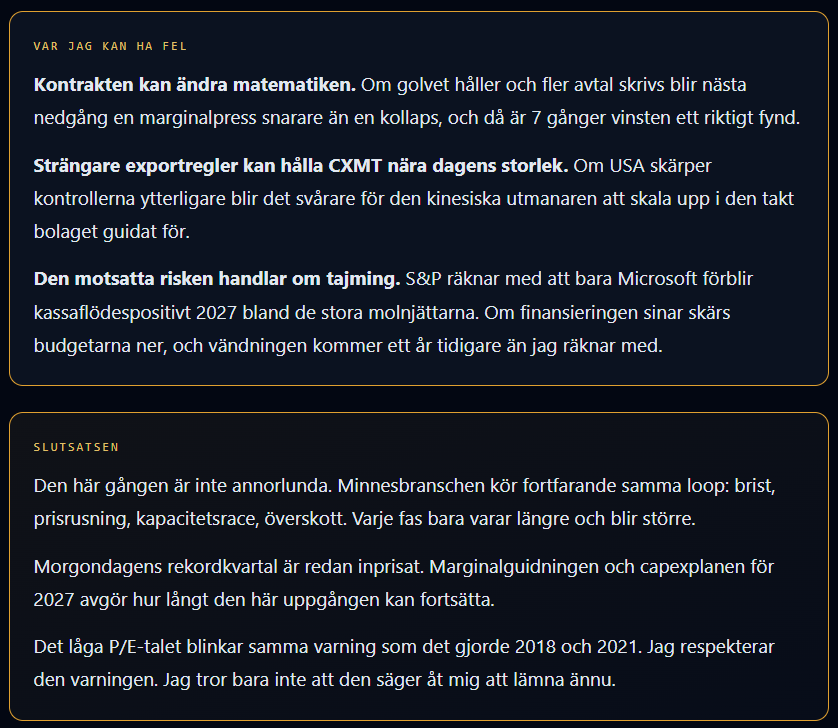
De som är positiva har verkliga poänger: nya take or pay-kontrakt, skräddarsytt HBM, växande budgetar. Inget av det stoppar den underliggande loopen. Höga priser drar in ny kapacitet, och kapaciteten sänker till slut priserna igen.
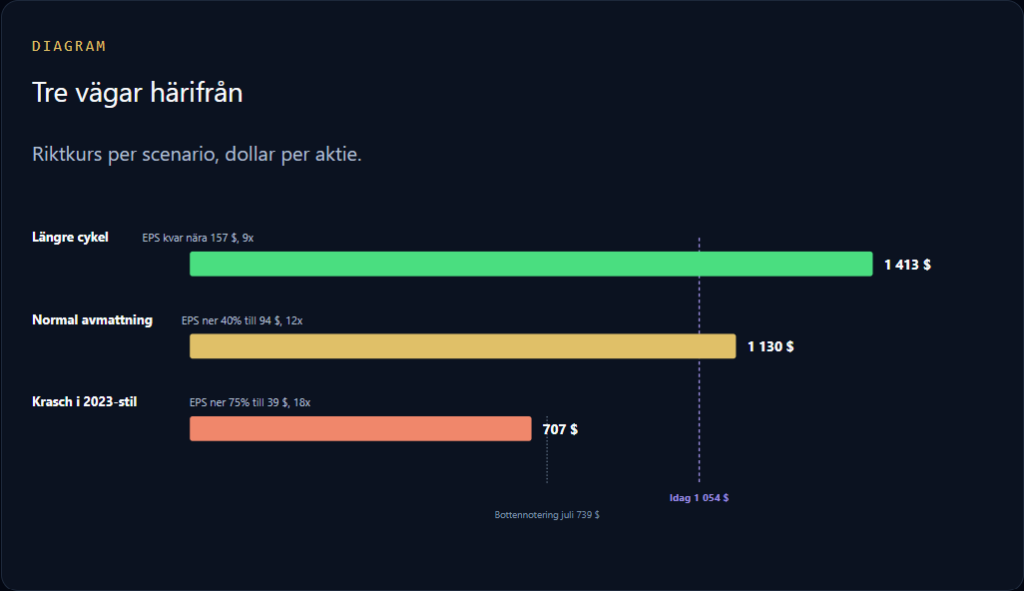
Så jag tror att den här cykeln slutar på samma sätt, bara senare. Min gissning är att vändningen kommer 2028, i takt med kapacitetsvågen, om inte molnjättarnas budgetar spricker innan dess. Även kraschscenariot landar nära julibottennoteringen. Från dagens 1 054 dollar ger det stretchade scenariot omkring 34% uppsida, och kraschscenariot omkring 33% nedsida.
Vad de mest träffsäkra analytikerna väntar sig
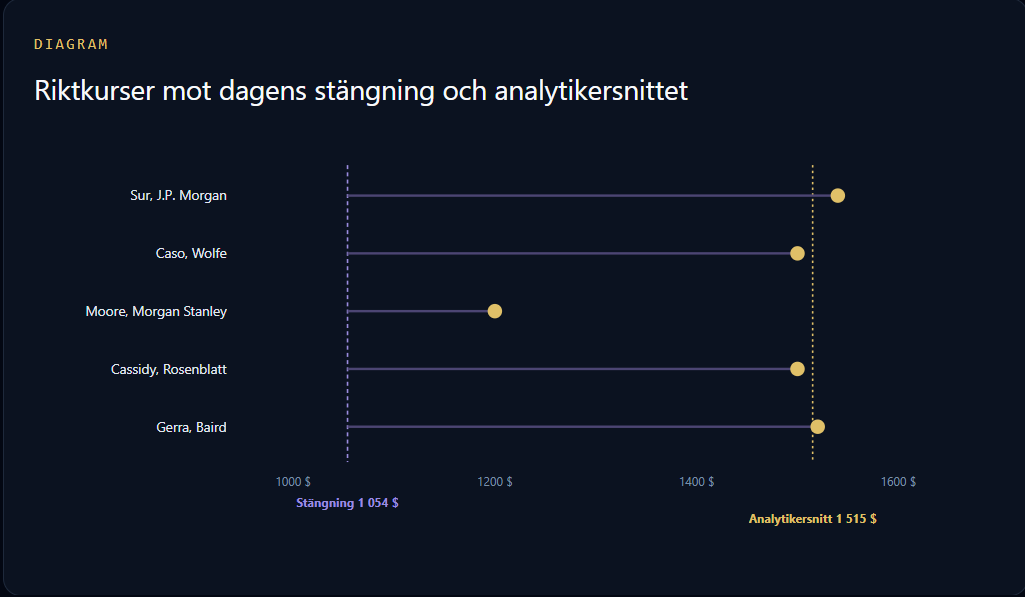
49 analytiker bevakar Micron, med ett snitt på 1 515 dollar och ett intervall från 361 till 2 200 dollar. Jag filtrerade fram de med bäst historik som publicerat om Micron den här månaden.
De fem snittar på 1 452 dollar, omkring 38% uppsida. Håll ett öga på Joseph Moore på Morgan Stanley, en av de bäst rankade halvledaranalytiker, med den lägsta riktkursen på 1 200 dollar. Det gapet är där den verkliga debatten ligger.
Vad optionsmarknaden prisar in inför rapporten
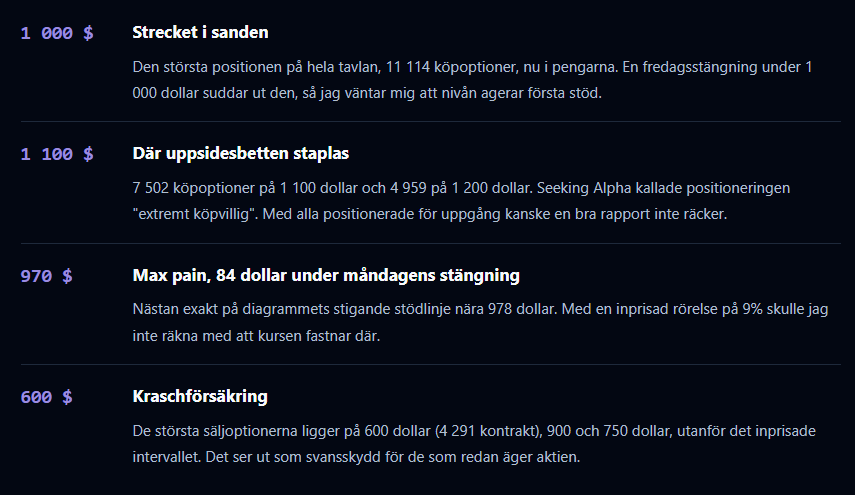
Implicit volatilitet (IV) är priset på osäkerhet. Den stiger inför en rapport och kollapsar efteråt. Den 2:a oktober kan det första fallet kopplat till optioner ske efter rapporten då en köpoption plus en säljoption på samma lösenpris, handlades senast kring 100,46 dollar med aktien på 1 080,53 dollar, vilket prisar in en rörelse på omkring 9,3%. Vid måndagens stängning motsvarar det ungefär 956 till 1 152 dollar. Andra uppskattningar ligger mellan 6 och 10,3%. Micron har slagit den inprisade rörelsen i fyra av de senaste åtta rapporterna, med god marginal i juni.
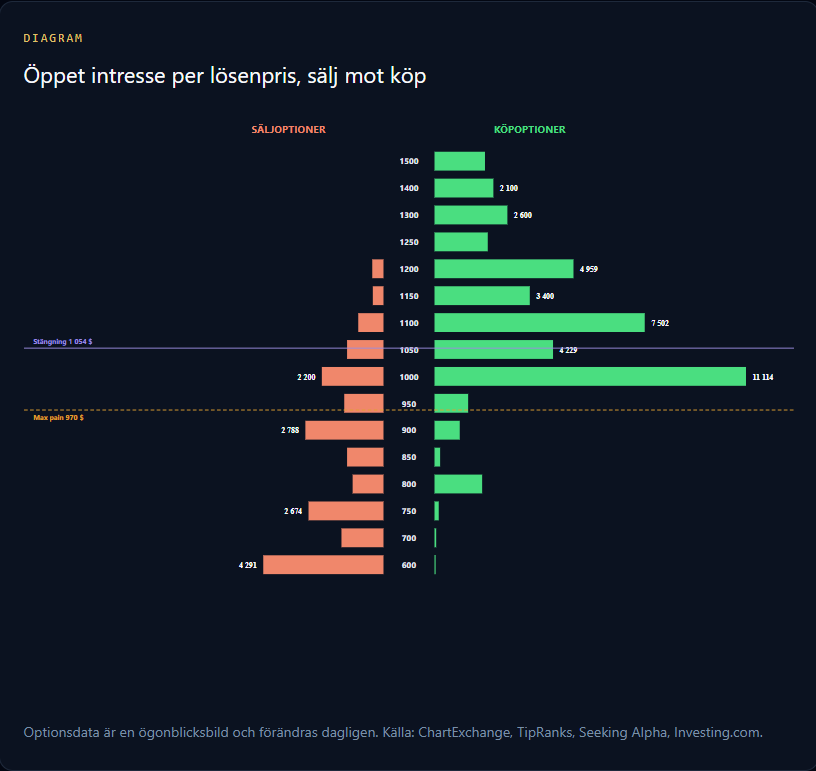
Öppet intresse räknar kontrakt som fortfarande är öppna vid varje lösenpris. Max pain är det lösenpris där flest kontrakt går ut som värdelösa, en nivå vissa handlare behandlar som en magnet. Max pain ligger på 950 dollar för utgångsdatum den 16 oktober och 840 dollar för utgångsdatum den 20 november, och sätt/köp-kvoten för samtliga utgångar är 1,02. Korta positioner lutar mot optimism, medan de längre utgångsdatum i högre grad köper skydd.
Vad jag tittar särskilt på imorgon kväll
Läs fler av våra artiklar på Substack