
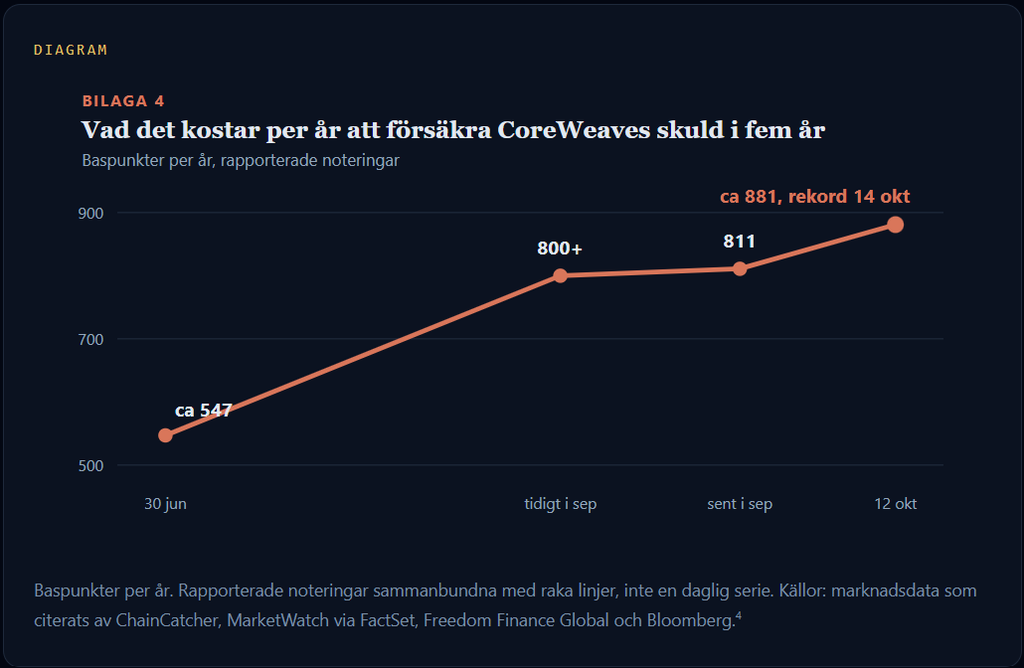
I onsdags öppnade aktiemarknaden till slut ett brev som obligationsmarknaden hade läst i flera veckor. Det största av AI-världens uthyrningsmoln föll 15,46% till 65,78 dollar på 111 miljoner aktier, fyra gånger en normal dag.2 Bolagets obligationer som förfaller 2032 gled under 80 cent på dollarn och ger nu över 15% i ränta.3 Priset på att försäkra skulden mot konkurs nådde ett rekord.4
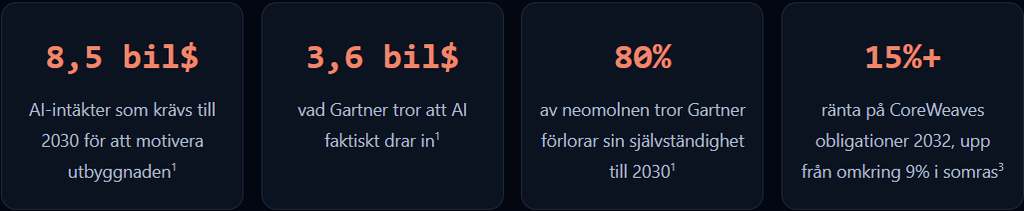
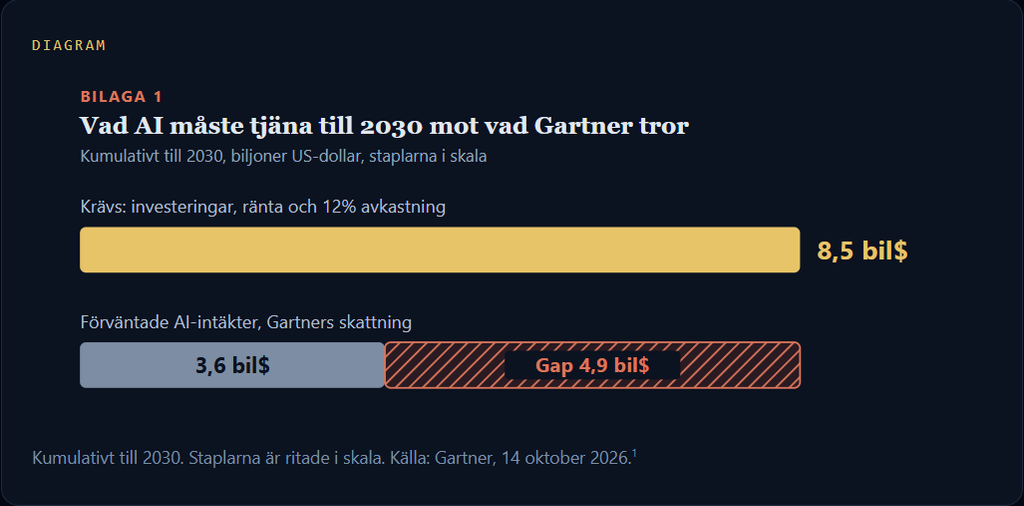
Samma eftermiddag satte ett researchbolag, mer känt för inköpsguider till IT än för marknadsutspel, en siffra på problemet. För att betala tillbaka det branschen redan aviserat måste AI-datacentren dra in 8,5 biljoner dollar fram till 2030. Researchbolaget tror att de får in högst 3,6 biljoner.1
Skillnaden är 4,9 biljoner dollar, och den fördelas inte jämnt. Jag har skrivit om den här konstruktionen många gånger och alltid sagt att uthyrningsmolnen står närmast kanten. Jag visar vem som får smällen först, vad kreditmarknaden såg innan aktiekurvan gjorde det och vilken siffra i försäkringspriset som bäst förklarar varför aktien kan dö medan datacentren överlever.
Hålet på 4,9 biljoner dollar, i klartext
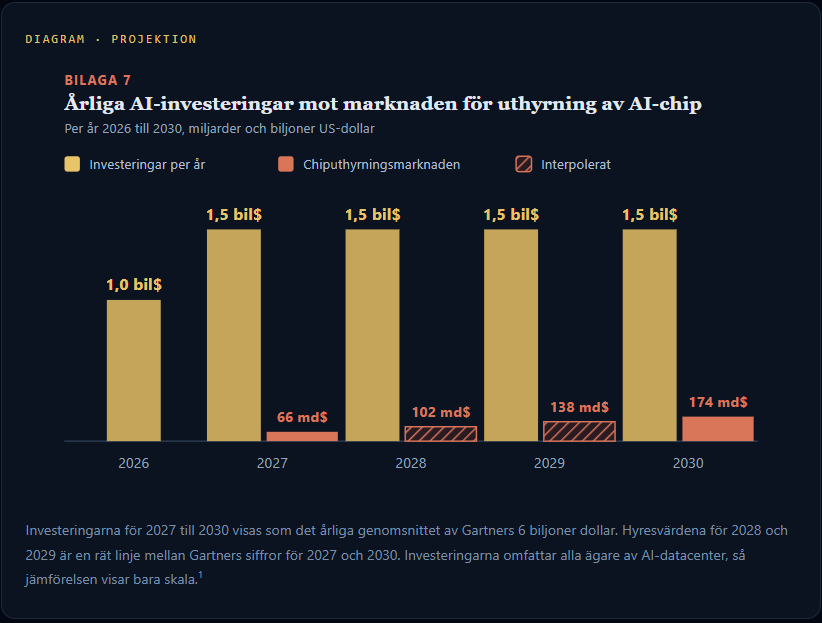
Gartners* räkneexempel är enkelt. Branschen planerar att lägga ungefär 1 biljon dollar på AI-chip och byggnader under 2026 och därefter omkring 6 biljoner fram till 2030. Lägg på räntan på de lånade pengarna och 12% i årlig avkastning, den ribba investerare kräver innan de finansierar något, så landar kravet på 8,5 biljoner.1
Sedan skattar Gartner vad företag och konsumenter faktiskt kommer att betala för AI under samma år. För varje dollar som utbyggnaden måste tjäna räknar Gartner med omkring 42 cent.
*Gartner är ett amerikanskt research- och rådgivningsbolag.
Gartner pekar på två problem till. Marknaden för uthyrning av chip växer för långsamt för att leverantörerna ska hinna tjäna in hårdvaran innan nästa generation gör den gammal. Och för första gången på en generation lutar räkneexemplet, enligt Sommer på Gartner, mot företag som bygger egna AI-datorer. Varje kund som bygger själv är en hyresgäst mindre.1
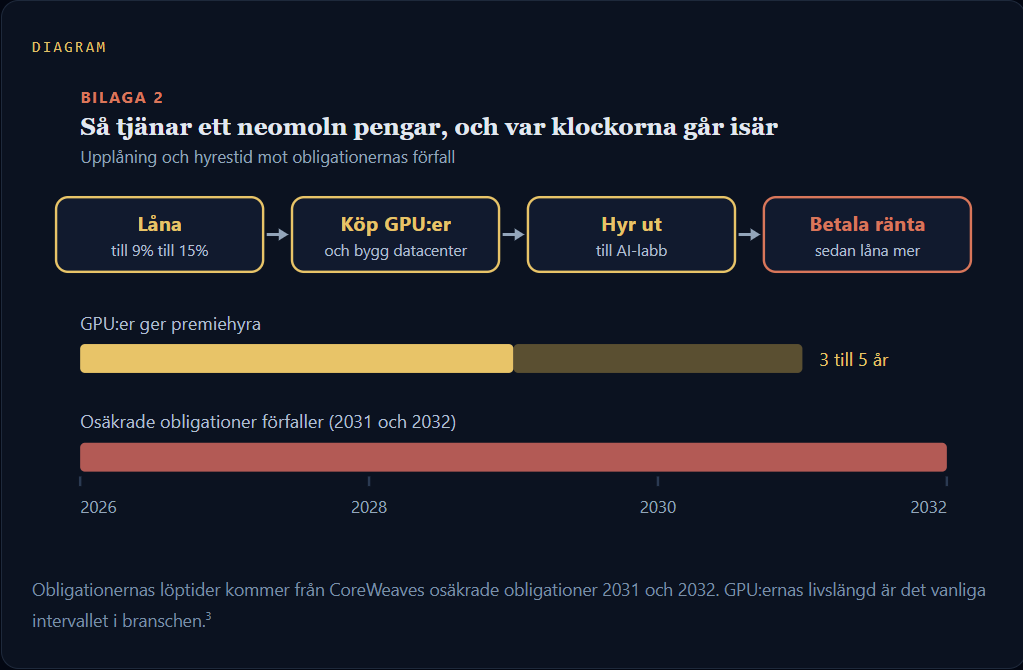
Så tjänar ett neomoln pengar, och var klockorna går isär
Affärsmodellen går att beskriva på en rad. Bolaget lånar till 9% till 15%, köper GPU:er och bygger datacenter, hyr ut kapaciteten till AI-labb och betalar ränta på lånen, för att sedan låna mer. Problemet är tiden. GPU:er kan ta premiehyra i tre till fem år, men de osäkrade obligationerna förfaller först 2031 och 2032.3
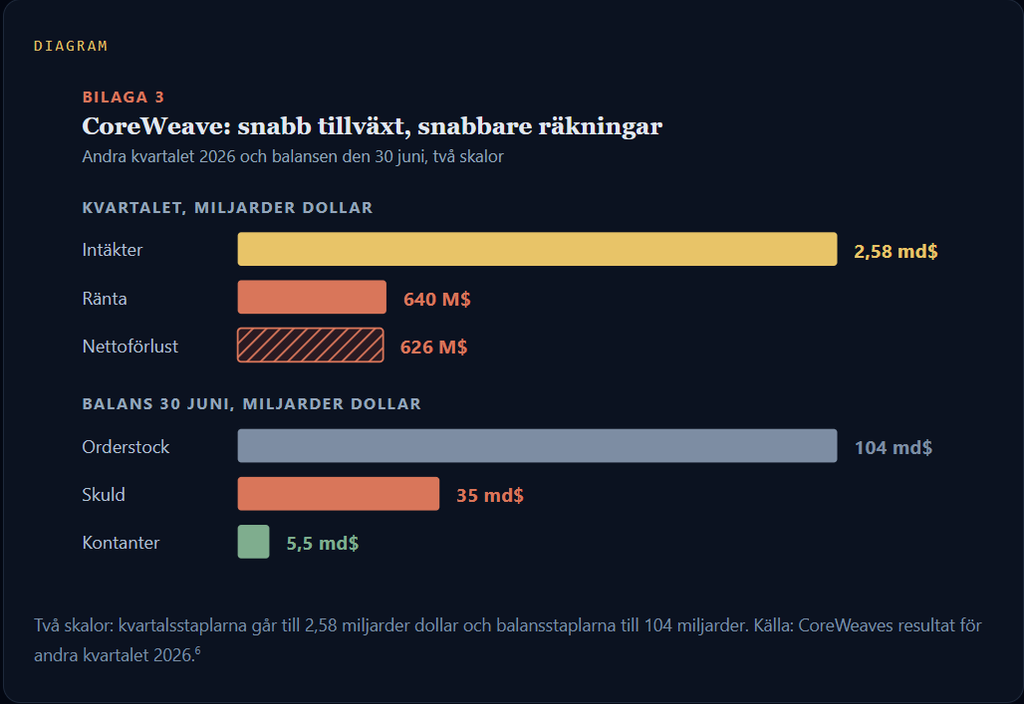
Räkenskaperna för andra kvartalet visar vad det kostar. Intäkterna var 2,58 miljarder dollar, men räntan åt 640 miljoner och nettoförlusten blev 626 miljoner.6 Räntan ensam åt omkring en fjärdedel av försäljningen. Håll fast vid den siffran, för det är den som stigande räntor förvärrar.
Obligationsmarknaden har redan röstat
Här är delen som de flesta aktieinvesterare hoppar över. En kreditswap, eller CDS (credit default swap), är försäkring på ett bolags skuld. Köparen betalar en årlig avgift, och om bolaget går i konkurs täcker säljaren förlusten. Avgiften anges i baspunkter, där 100 baspunkter är 1% av det försäkrade beloppet per år.
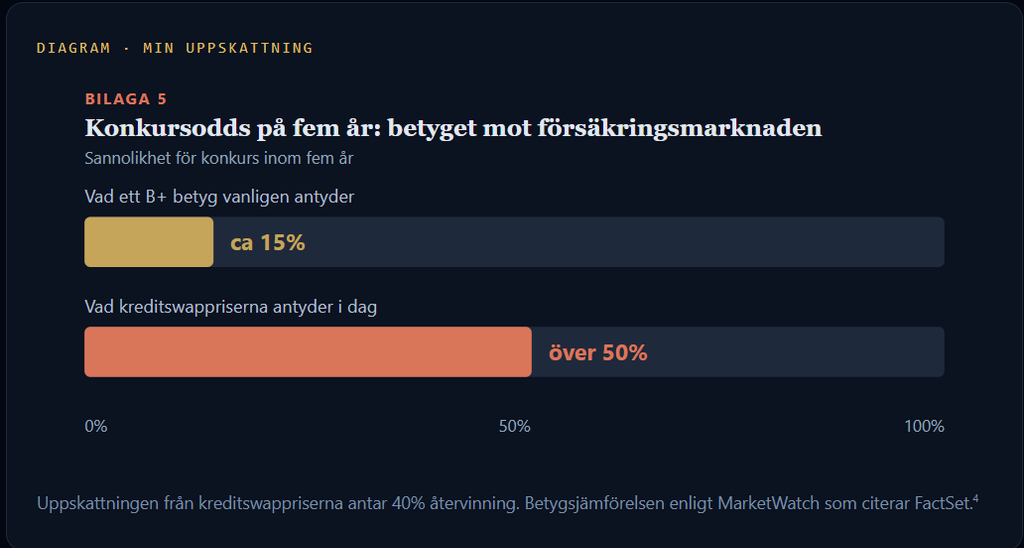
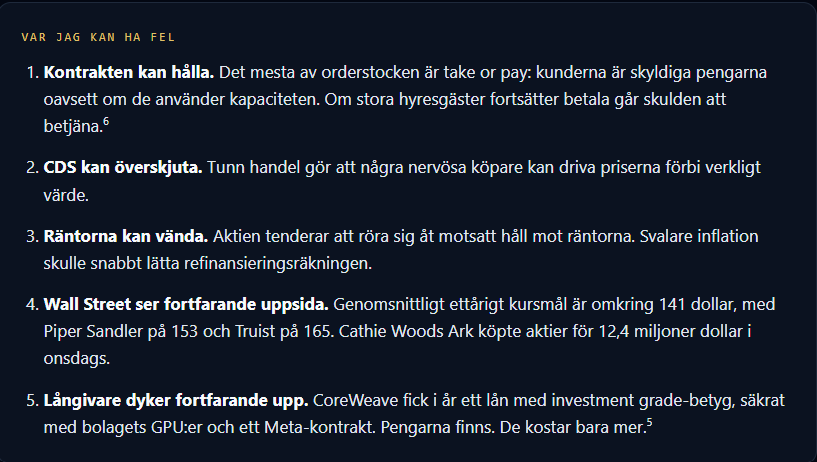
Att försäkra 10 miljoner dollar av CoreWeaves skuld kostar nu nära 900 000 dollar om året.4 Med hjälp av lite grov huvudräkning gör avgiften till odds. Anta att långivarna får tillbaka 40 cent på dollarn vid en konkurs. En avgift på 880 baspunkter innebär då ungefär 15% risk för konkurs under ett givet år, vilket ackumulerat blir omkring 52% på fem år. Marknadsmodeller som publicerades i veckan landar på samma ställe. Obligationshandlarna prissätter CoreWeaves femåriga överlevnad som att singla slant. Vågar du?
När försäkringen kostar mer än tre gånger så mycket som betyget antyder förväntar jag mig att betyget kommer under press. Obligationerna håller med.
CoreWeaves obligationer med förfall 2032 gav omkring 9% i somras. Nu handlas de under 80 cent och ger över 15%, mer än 10 procentenheter över amerikanska statsobligationer.3 Handlare kallar den zonen distressed, alltså kraftigt stressad skuld, som annars är reserverad för bolag med betyget CCC.
Gil Luria på D.A. Davidson liknar modellen vid att låna till 9% för att köpa något som ger 5%, och varnar för att aktieägare kan utplånas om AI-utgifterna saktar in.
Därför small det den här veckan
Inget i Gartners rapport var hemligt. Det som ändrades var priset på pengar. Så här löpte kedjan.
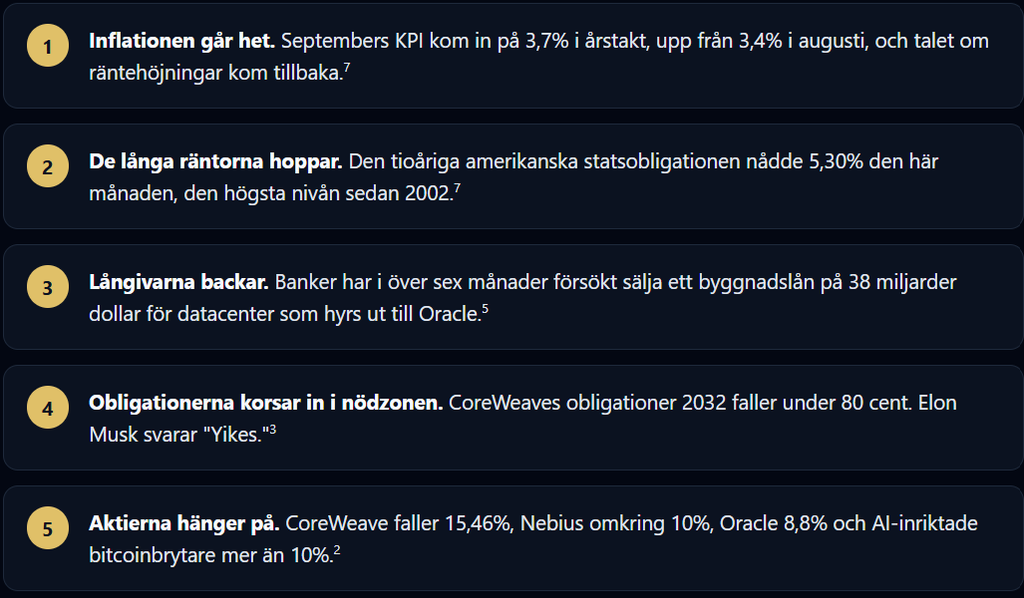
Det fanns en tidigare spricka. Den 8 oktober föll CoreWeave 7,77% efter en uppgift om att OpenAIs annualiserade intäkter låg nära 50 miljarder dollar i slutet av september, långt under de omkring 70 miljarder som cirkulerat. OpenAI är en av CoreWeaves största kunder. När hyresgästens inkomst ser mindre ut ser hyresvärdens skuld större ut.2
VD Mike Intrator sa till personalen att marknaden agerade “irrationellt” och att orderstocken på 104,2 miljarder dollar mer än väl täcker skulden.6 Haken är tidpunkten. Orderstock blir kontanter först när nya datacenter tas i drift, och att bygga dem kräver mer upplåning till dagens räntor. Bolaget vill nu att försäkringsbolag ska finansiera nästa steg och ska enligt uppgift ordna en privat placering på 3 miljarder dollar. Med obligationer som ger 15% skulle jag bli förvånad om något av det blir billigt.5
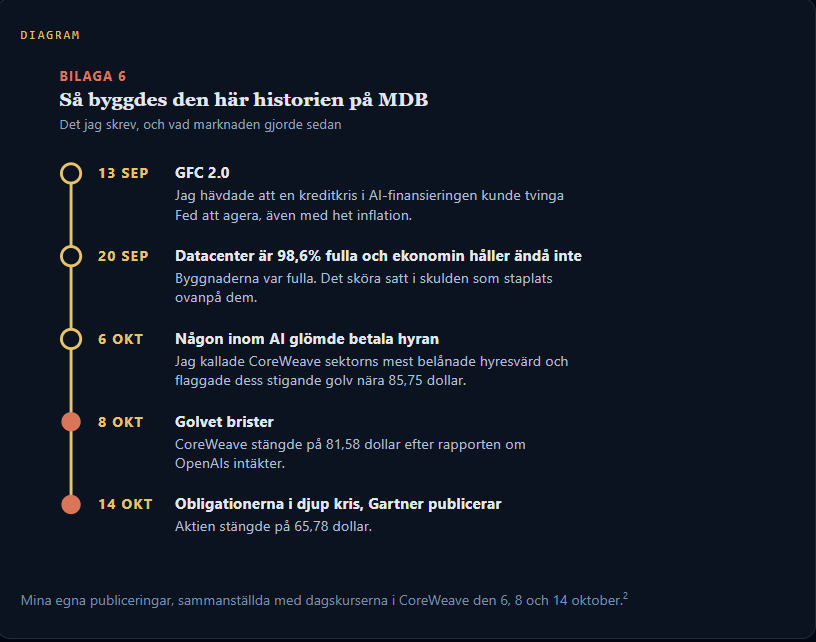
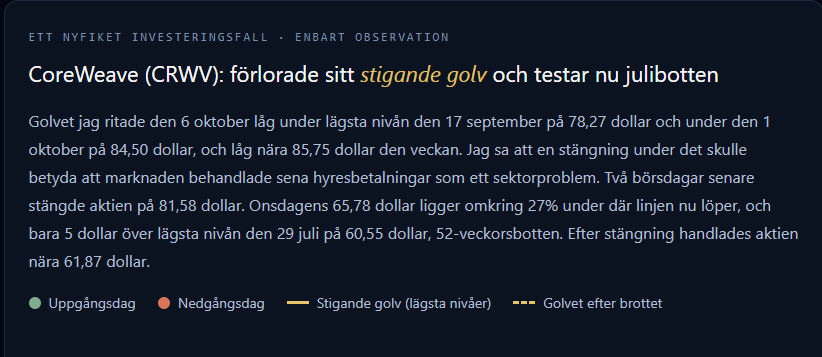
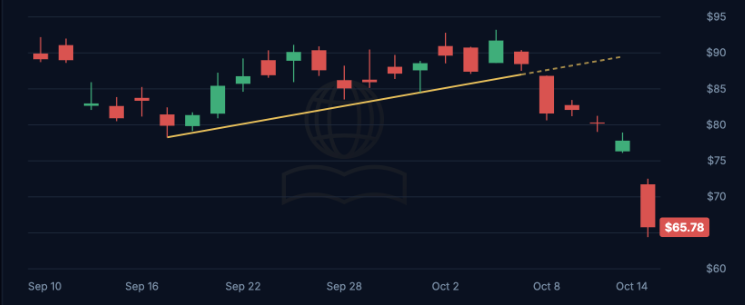
Golvet jag flaggade är borta
Jag har följt den här skuldkedjan sedan i september, och min egen logg visar hur den byggdes.
Vart det här går härifrån
Lägg Gartners utgiftssiffror och hyressiffror på samma diagram så behöver pressen ingen förklaring.
Gartners tre vägar ut har ett gemensamt drag: datacentren fortsätter surra. Det som ändras är vem som äger dem, och till vilket pris.
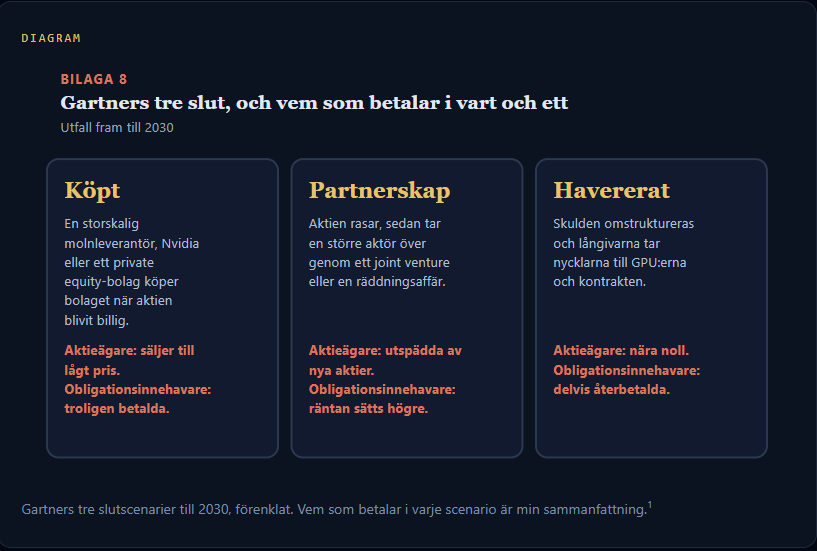
Därför fortsätter jag säga att verksamheten kan överleva medan aktien inte gör det. Aktien står sist i kön, så ett billigt uppköp kan vara ett bra utfall för branschen och ett förfärligt för dem som köpte aktierna.
Vem mer står för nära kanten
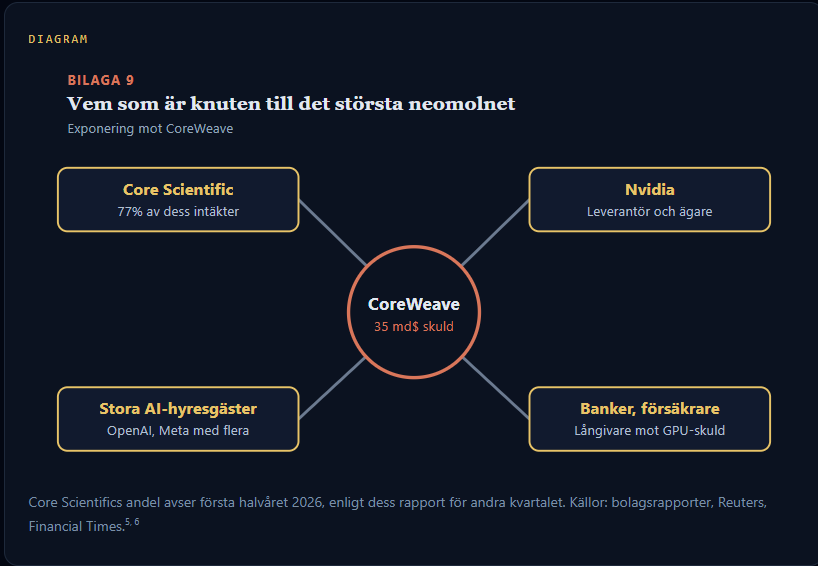
Core Scientifics egen rapport varnar för att indrivning från CoreWeave vid en konkurs skulle bero på CoreWeaves ekonomi vid den tidpunkten.6 Även bankerna är exponerade: JPMorgan, Morgan Stanley, SMBC och MUFG har sålt delar av sina AI-låneportföljer eftersom de närmar sig interna gränser för den här risken.5
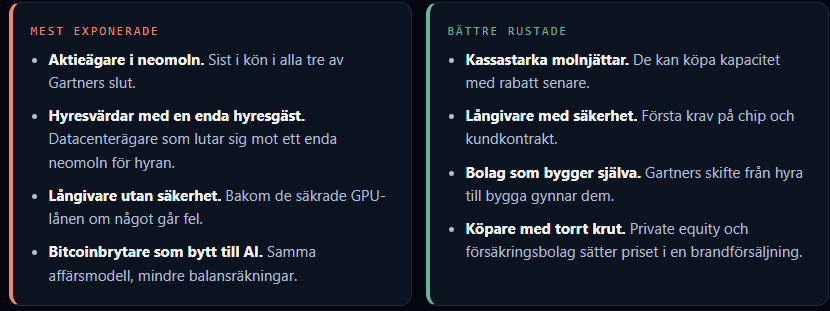
Det här bevakar jag härnäst