
Marknadsföringsmaterial. Skrivet av VanEck inom ramen för ett betalt samarbete med VanEck (Europe) GmbH.
Geografins begränsningar får regeringar att i allt högre grad se ökad elektrifiering som ett sätt att stärka energisäkerheten.
Under månaderna efter krigsutbrottet i Mellanöstern den 28 februari 2026 har de geografiska begränsningarna för olje- och gasförsörjningen blivit tydliga. Före konflikten passerade omkring 20 miljoner fat råolja och oljeprodukter dagligen genom Hormuzsundet, vilket motsvarade ungefär en fjärdedel av den sjöburna oljehandeln1. Men sedan Iran insåg vilket inflytande landet har över sundet har sårbarheten i denna avgörande handel blivit uppenbar.
Flödena föll till i genomsnitt 2,7 miljoner fat per dag under mars till maj, en nedgång på över 85 % som Internationella energiorganet (IEA) beskrev som historiens största utbudsstörning2. Under amerikanskt militärt beskydd har sjöfarten sedan dess återhämtat sig något, men är fortsatt oregelbunden.
Utan någon lösning i sikte är det globala energisystemet geografins fånge, i det här fallet till följd av den geografiska flaskhals som Hormuzsundet utgör. Länder som importerar bränslen svarar genom att påskynda elektrifieringen av verksamheter som i dag förbränner fossila bränslen direkt, exempelvis vägtransporter, industriella värmeprocesser samt uppvärmning av byggnader och vatten. Utöver att minska koldioxidutsläppen vill de minska beroendet av importerad olja och gas.
Hormuz har blottlagt sårbarheten hos världens stora ekonomier. För att undvika en oljechock har regeringar tagit hundratals miljoner fat ur sina reserver, vilket har lämnat lagren på mycket låga nivåer. USA:s strategiska oljereserv uppgick exempelvis till 285,0 miljoner fat i mitten av september, den lägsta nivån sedan november 1982, samtidigt som landets raffinaderier kördes på nära 98 % av sin kapacitet3.
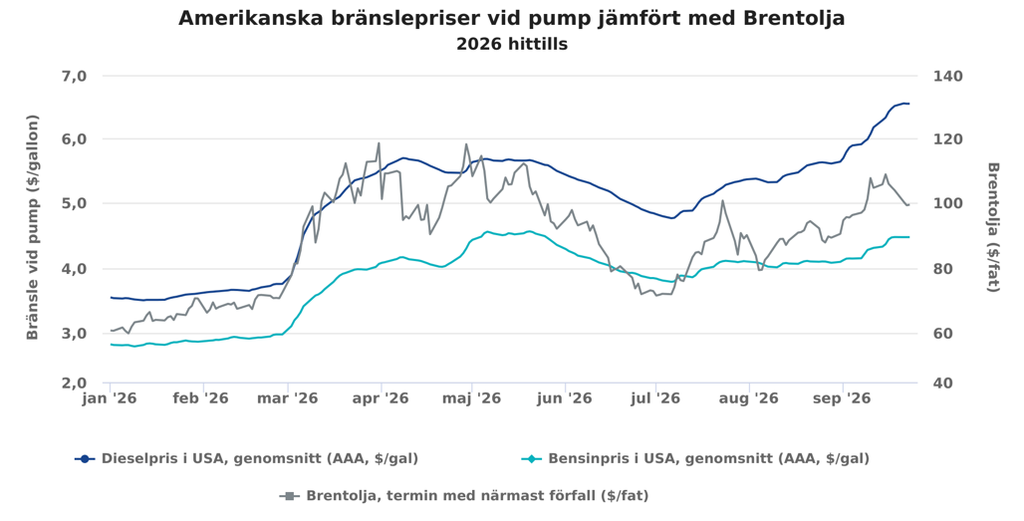
Det dämpade effekterna. Trots det steg priset på Brentolja från omkring 60 dollar per fat i början av 2026 till cirka 100 dollar i början av oktober. Det genomsnittliga dieselpriset vid pump i USA steg dessutom till nästan det dubbla och nådde rekordnivån 6,285 dollar per gallon4. Även de genomsnittliga dieselpriserna i EU nådde nya toppnivåer5.
Priserna på olja och raffinerade produkter fortsätter uppåt
Uppgifter om historisk utveckling avser det förflutna. Historisk utveckling är inte en tillförlitlig indikator på framtida resultat.
Källa: Bloomberg L.P., dagliga data 1 januari–23 september 2026 (per den 23 september 2026). Diesel = AAA:s genomsnittliga dieselpris vid pump i USA (3AGSDIES Index); bensin = AAA:s genomsnittliga pris på standardbensin vid pump i USA (3AGSREG Index); Brent = ICE-terminer på Brentolja med närmast förfall (CO1 Comdty), senaste pris.
Övergången till el
Världens stora ekonomier räknar med att störningarna fortsätter och agerar därefter. Den 17 juli 2026 publicerade EU-kommissionen en handlingsplan för elektrifiering med målet att fördubbla elens andel av den slutliga energianvändningen, från 23 % till 46 % senast 2040. Med kommissionens ord är ”en energioberoende union som drivs effektivt med ren och rikligt tillgänglig energi till överkomliga priser en fråga om suveränitet”.6
En kraftig ökning av investeringarna i Europa väntas. Den aviserade finansieringen omfattar en bank för industrins klimatomställning med 100 miljarder euro i finansiering och över 75 miljarder euro i utlåning från Europeiska investeringsbanken under tre år, med elnäten som prioriterat område. Därtill finns ambitionen att tiodubbla batterilagringskapaciteten från omkring 55 gigawatt (GW) 2026 till 500 GW senast 20407.
Även i USA, där fokus ligger på fossila bränslen, omfattar energidepartementets GRIP-program på 10,5 miljarder dollar8 nu en SPARK-utlysning på 1,9 miljarder dollar för avancerad teknik för elöverföring9. Privatägda elbolag väntas investera 1,4 biljoner dollar mellan 2026 och 203010. Genom ett beslut i april med stöd av Defense Production Act prioriterades dessutom transformatorer, ledare och transformatorstationer för det nationella försvaret.
I Kina finns planer på att investera 4 biljoner renminbi (574 miljarder dollar) i det statliga elnätet under fyra år fram till 203011. Även Storbritannien, Indien, Kanada och Australien har aviserat fleråriga program för elnäten12.
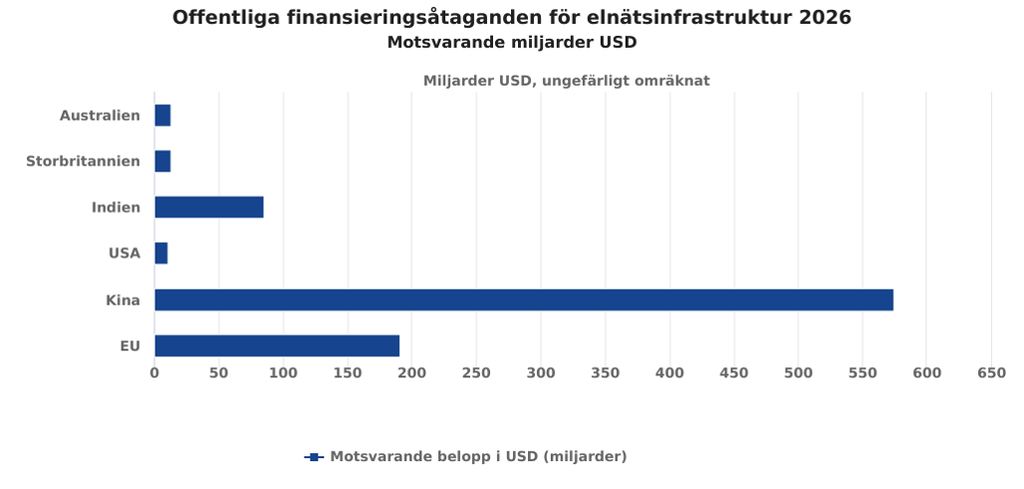
Valutakurserna är illustrativa. Diagrammet omfattar enbart offentliga investeringsåtaganden som aviserats under 2026 och använder ungefärliga valutakurser från mitten av 2026 enbart för att underlätta jämförelser mellan marknader. Källa: Officiella dokument från EU-kommissionen, SASAC, USA:s energidepartement, CEA, Ofgem, CEFC och Natural Resources Canada. Observera att dessa siffror är uppskattningar och prognoser baserade på nuvarande antaganden och tillgänglig information. Faktiska resultat kan avvika väsentligt, och det finns ingen garanti för att prognoserna infrias.
Flaskhalsar i elsystemet
Även utbyggnaden av elproduktion och överföringskapacitet visar sig dock vara en flaskhals, precis som Hormuz, om än med mindre allvarliga följder. Det råder efterfrågan på kablar, transformatorer, transformatorstationer, kraftelektronik, energilagring, kylsystem och programvara för elnät. Alla är beroende av samma leveranskedja, och det tar år att bygga ut tillverkningskapaciteten. Dessutom råder det ofta brist på kvalificerad arbetskraft. Det kan därför ta längre tid än väntat att bygga ut kapaciteten för elproduktion och elöverföring.
I en prognos från 2025, långt före konflikten med Iran, bedömde IEA att den globala efterfrågan på el skulle öka med i genomsnitt 3,6 % per år fram till 203013. Datacenter som används för AI väntades mer än fördubbla sin förbrukning, från 415 terawattimmar (TWh) 2024 till omkring 945 TWh 203014. Även elfordon, värmepumpar och industriproduktion som flyttas tillbaka till hemlandet bidrog till den ökade belastningen.
Problemets omfattning illustreras av att projekt inom förnybar energi, stora elförbrukare och energilagring med en sammanlagd kapacitet på över 2 500 GW står i kö för elnätsanslutning globalt, enligt IEA. Organisationen bedömer att de årliga investeringarna i elnäten måste öka från omkring 400 miljarder dollar till cirka 600 miljarder dollar senast 203015.
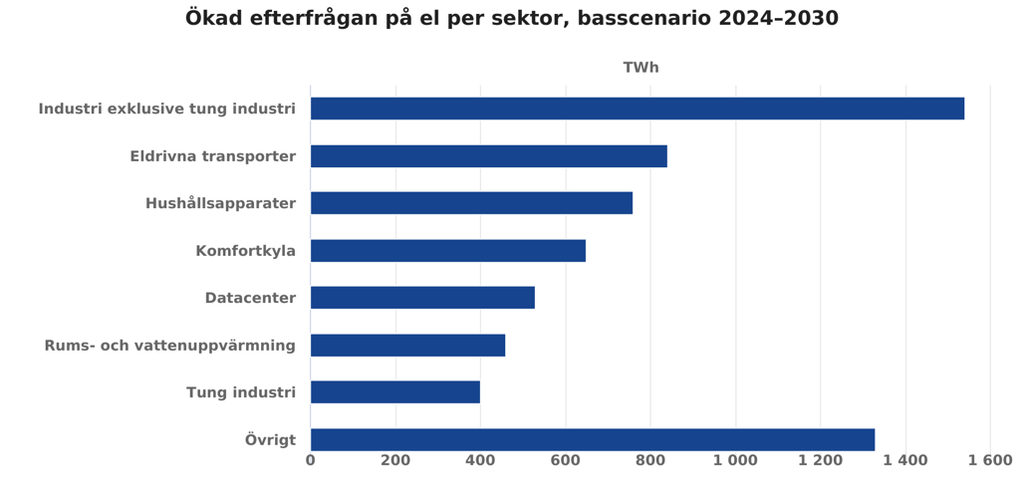
Källa: Internationella energiorganet. (2025a, 10 april). Ökad efterfrågan på el per sektor, basscenario 2024–2030. Observera att dessa siffror är uppskattningar och prognoser baserade på nuvarande antaganden och tillgänglig information. Prognoser är inte en tillförlitlig indikator på framtida utveckling. Faktiska resultat kan avvika väsentligt, och det finns ingen garanti för att prognoserna infrias.
Blicken framåt
Störningarna i Hormuz har visat i vilken utsträckning energimarknaderna är geografins fångar. Precis som för länder begränsas deras valmöjligheter av berg, floder och hav.
Energiimporterande länder planerar redan att öka sina investeringar i elektrifiering. Energiproduktion med låga koldioxidutsläpp, däribland kärnkraft, moderniserade elnät, lagring och kraftelektronik kan alla bidra till att minska beroendet av kolväten och flaskhalsarna längs deras sjötransportleder. Dessa hållbarhetsfördelar är inte garanterade och är förenade med risker. Det handlar bland annat om att krav på elektrifiering kan dras tillbaka, att regelverk för ren energi kan ändras, att målen för minskade koldioxidutsläpp kanske inte nås och att statliga finansieringsåtaganden kanske inte infrias.
Utan en kristallkula är det svårt att avgöra om diplomati kan lindra krisen i Hormuz och den därtill kopplade krisen i Röda havet. Vissa prognoser som nämns i denna artikel kan dessutom visa sig vara felaktiga. Säkert är däremot att problemen i Hormuz har påmint regeringar om sårbarheterna i deras energiförsörjning och om den roll elektrifieringen kan spela för att minska dem.
1 Internationella energiorganet. (2026). Hormuzsundet.
2 Internationella energiorganet. (2026c, 22 juni). Hur den globala oljeförsörjningen har anpassats för att bidra till att fylla det stora gap som Hormuzchocken lämnat efter sig.
3 USA:s energimyndighet (EIA). (2026a, september). Veckorapport om oljemarknaden.
4 USA:s energimyndighet (EIA). (2026b, 15 september). Uppdatering om bensin- och dieselpriser.
5 IRU. (2026, 21 september). Dieselpriserna överstiger tidigare rekordnivåer från 2026.
6 EU-kommissionen. (2026, 17 juli). Handlingsplan för elektrifiering (COM(2026) 595 final).
7 EU-kommissionen. (2026, 17 juli). Handlingsplan för elektrifiering (COM(2026) 595 final).
8 Partnerskap för elnätens motståndskraft och innovation (Grid Resilience and Innovation Partnerships, GRIP).
10 Edison Electric Institute. (2026, 1 juni). Ny analys belyser elnätets avgörande roll för USA:s ekonomi och nationella säkerhet.
11 Statsrådets kommission för tillsyn och förvaltning av statliga tillgångar (SASAC). (2026, 22 januari). State Grid planerar investeringar i anläggningstillgångar på 4 biljoner yuan under de kommande fem åren.
12 Ofgem. (2025, 4 december). Ofgem möjliggör investeringar på 28 miljarder pund för att upprätthålla ett säkert, tryggt och motståndskraftigt energinät samt uppgradera och utöka kapaciteten för att möta växande efterfrågan [Pressmeddelande]. Centrala elmyndigheten (CEA). (2026, mars). Plan för elöverföring för att integrera över 900 GW fossilfri kapacitet till 2035–2036. Indiens regering; Kanadas premiärminister. (2026, 14 maj). Premiärminister Carney aviserar en kommande nationell elstrategi [Pressmeddelande].
13 Internationella energiorganet. (2025a, 10 april). Ökad efterfrågan på el per sektor, basscenario 2024–2030 [Diagram].
14 Internationella energiorganet. (2025a, 10 april). Ökad efterfrågan på el per sektor, basscenario 2024–2030 [Diagram].
15 Internationella energiorganet. (2026a). El 2026.
Investeringar är förenade med risker, inklusive risken att förlora det investerade kapitalet. För förklaringar av tekniska termer, se VanEcks ETF-ordlista. Ingen del av detta material får återges i någon form eller hänvisas till i någon annan publikation utan VanEcks uttryckliga skriftliga tillstånd.
© VanEck (Europe) GmbH
Denna information kommer från VanEck (Europe) GmbH, som är auktoriserat som ett EES-investeringsföretag enligt direktivet om marknader för finansiella instrument (“MiFiD”). VanEck (Europe) GmbH har sin registrerade adress på Kreuznacher Str. 30, 60486 Frankfurt, Tyskland, och har utsetts till distributör av VanEck-produkter i Europa av förvaltningsbolaget VanEck Asset Management B.V. (”ManCo”), som är inkorporerat enligt nederländsk lag och registrerat hos den nederländska myndigheten för finansmarknader (AFM).
Detta material är endast avsett för allmän och preliminär information och utgör inte investerings-, juridisk eller skatterådgivning. VanEck (Europe) GmbH och dess associerade och anslutna företag (tillsammans ”VanEck”) tar inget ansvar med avseende på investerings-, avyttrings- eller bibehållandebeslut som fattas på grundval av denna information. All relevant dokumentation måste först konsulteras.
De synpunkter och åsikter som uttrycks är författarnas, men inte nödvändigtvis VanEcks. Åsikter är aktuella per publiceringsdatum och kan komma att ändras med marknadsförhållandena. Information från tredjepartskällor anses vara tillförlitlig och har inte verifierats oberoende för noggrannhet eller fullständighet och kan inte garanteras.
Investering är föremål för risk, inklusive eventuell förlust av kapitalbelopp. För okända tekniska termer, se ETF-ordlista | VanEck.
Ingen del av detta material får reproduceras i någon form, eller hänvisas till i någon annan publikation, utan uttryckligt skriftligt tillstånd från VanEck.
© VanEck (Europe) GmbH