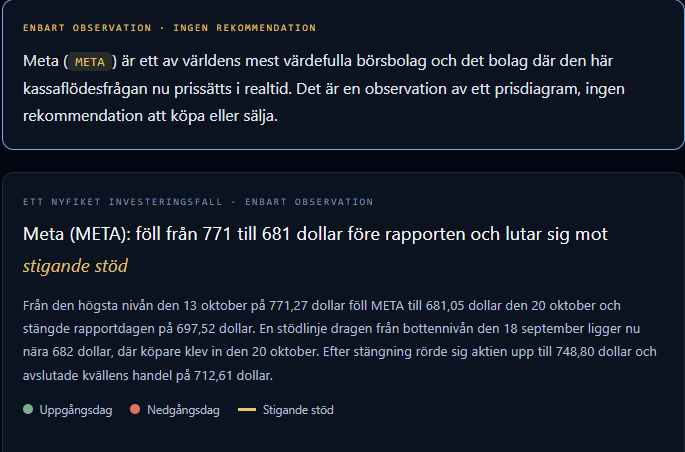

I onsdags kväll la Meta fram det största intäktskvartalet i sin historia och kunde ändå inte behålla vinsten. Aktien rusade i efterhandeln. Sedan kom finanschefen till den del av samtalet som handlade om kostnader, och det mesta av rörelsen försvann.1
Intäkterna slog förväntningarna, tillväxten var 26% och Meta hade just lanserat en ny AI-assistent, Muse, som tio miljoner människor registrerade sig för på sex veckor. Samtidigt blev det fria kassaflödet negativt, skulden steg till 84 miljarder dollar och bolaget skapade en helt ny aktieklass för att kunna finansiera nästa steg.1
Pengarna från annonsmaskinen räcker inte längre till det som byggs, och räkningen ser större ut nästa år. Jag går igenom vem som betalar, hur kvartalen faktiskt ser ut i siffror och vilken uppgift i rapporten som de flesta på Wall Street missade.
Kvittot: rekordintäkter och ett minus på kontot
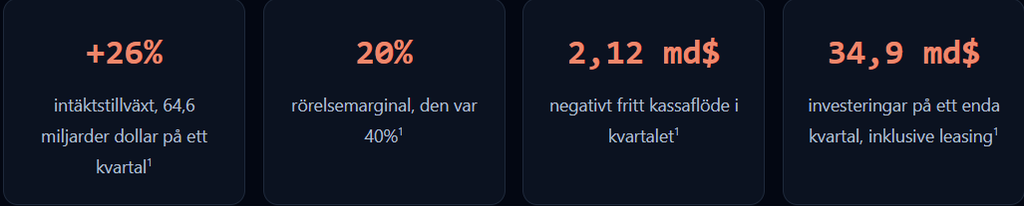
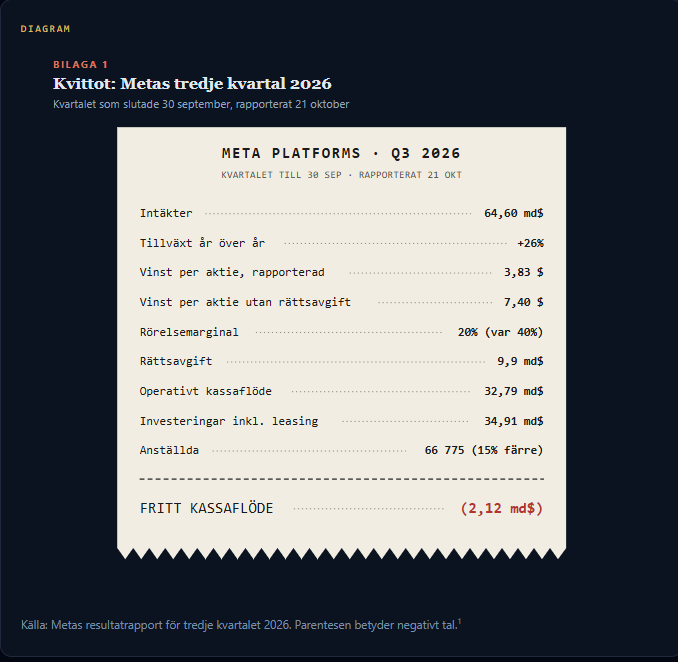
Börja med själva kvittot. Intäkterna blev 64,6 miljarder dollar, upp 26% på ett år, och vinsten per aktie slog analytikernas snitt. Ändå halverades rörelsemarginalen från 40% till 20%, och det fria kassaflödet, alltså kontanterna som blir kvar när investeringarna är betalda, landade på minus 2,12 miljarder dollar.1
Överskottet fick en asterisk
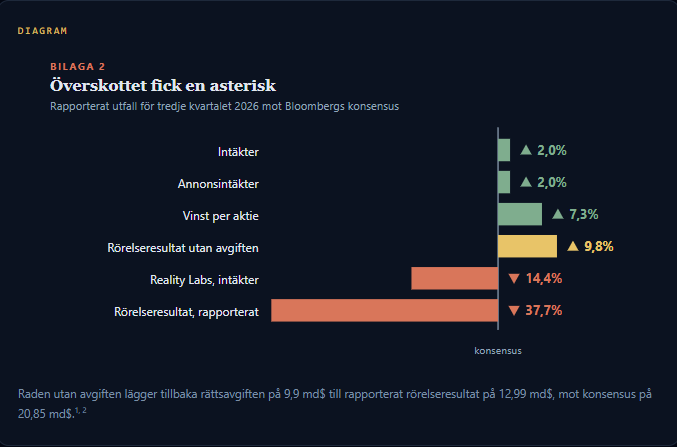
Räkna bort förlikningen på 9,9 miljarder dollar med delstaternas åklagare om tonåringars säkerhet, så slog rörelseresultatet förväntningarna med god marginal. Problemet är att Metas rättsräkningar har slutat se ut som engångsposter. Samma vecka dömde en jury i New Mexico bolaget att betala 25 miljarder dollar för att ha vilselett användare om dataskydd. Meta kan överklaga, men två smällar av den storleken på några dagar säger mig att en del av det här hör hemma i den löpande kostnadsbasen.3
Intäkterna för fjärde kvartalet, 73 till 76 miljarder dollar, hamnade mitt i Wall Streets förväntan på 73,6 miljarder. Bra, men kanske inte bra nog.1, 2
Färre annonser, dyrare annonser
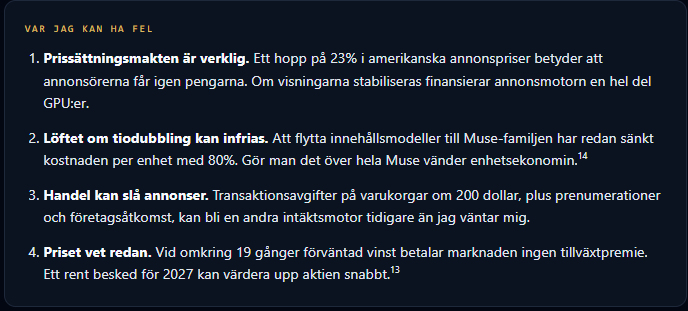
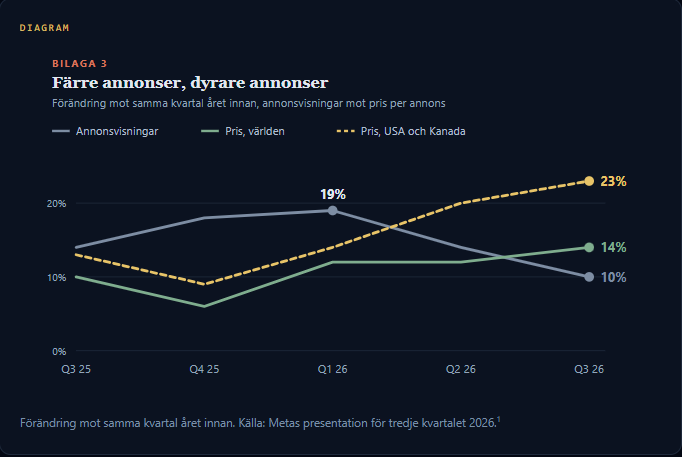
Det här är siffran jag tittar mer på än rättskostnaderna. För två kvartal sedan växte antalet annonsvisningar med nära 20%. Nu är tillväxten hälften så stor, och priset bär lasset: genomsnittspriset per annons i USA och Kanada steg 23%. Bättre AI-riktning förtjänar en del av den premien. Priset kan springa ifrån volymen i några kvartal, men jag har sällan sett det hålla i flera år, och hela investeringsplanen vilar tyst på att annonsmotorn fortsätter att betala.1
Kassamaskinen gick torr
Här kommer räkningen som spelar roll. Meta har guidat investeringarna för 2026 till 135 till 145 miljarder dollar och har hittills spenderat 85,8 miljarder till och med september. Det lämnar 49 till 59 miljarder dollar för fjärde kvartalet. Det tidigare kvartalsrekordet var 34,9 miljarder dollar, och det sattes i kvartalet som just rapporterades.1, 2
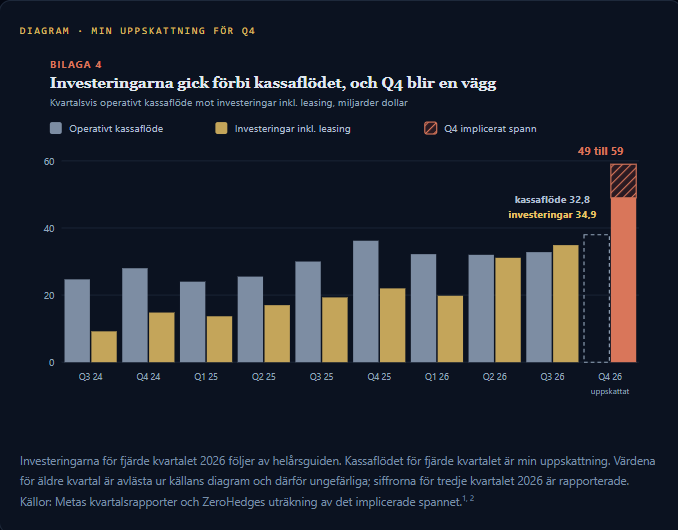
Fjärde kvartalet brukar vara Metas starkaste kassakvartal. Ger jag det operativa kassaflödet 38 miljarder dollar, något över fjolårets 36,2 miljarder, hamnar det fria kassaflödet för fjärde kvartalet någonstans mellan minus 11 och minus 21 miljarder dollar. Det är min uppskattning, inte bolagets.1, 2
Nästa år ser större ut. Finanschefen Susan Li sa till analytikerna att Muse, bolagets nya personliga AI-agent, kräver så mycket beräkningskraft att en växande användarbas kräver stora investeringar, och att bolaget räknar med stigande driftskostnader.2, 7 Meta gav inget tal för 2027 och sköt det till samtalet om fjärde kvartalet. JPMorgans bild av vad stora investerare förväntar sig ger en känsla för storleken.
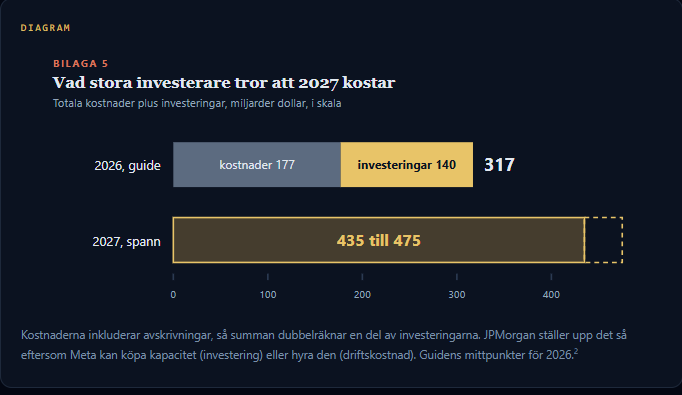
Slå ihop kostnadsguiden för 2026 på 177 miljarder dollar med investeringarna på 140 miljarder så blir summan 317 miljarder. Stora investerare räknar enligt JPMorgan med 435 till 475 miljarder för 2027. Mittpunkten på 455 miljarder ligger omkring 44% över årets summa.2
Mer skuld, sedan dina aktier
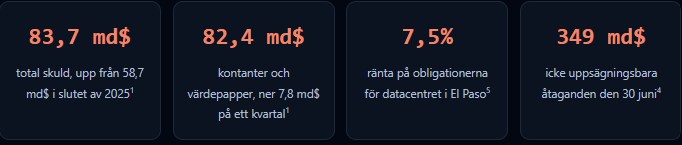
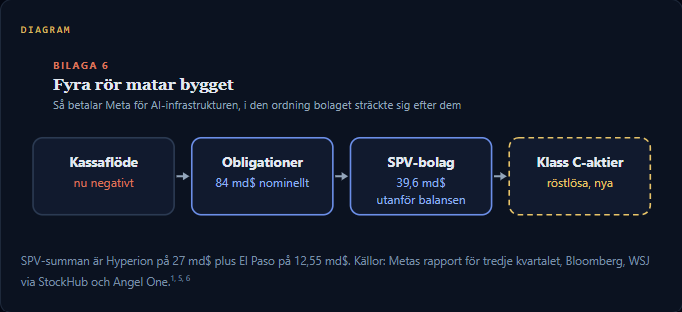
Lägg de två första talen bredvid varandra så är Meta nu skyldigt något mer än vad bolaget har i kassan. För ett bolag som i åratal satt på en tjock nettokassa kallar jag det ett regimskifte.1, 4
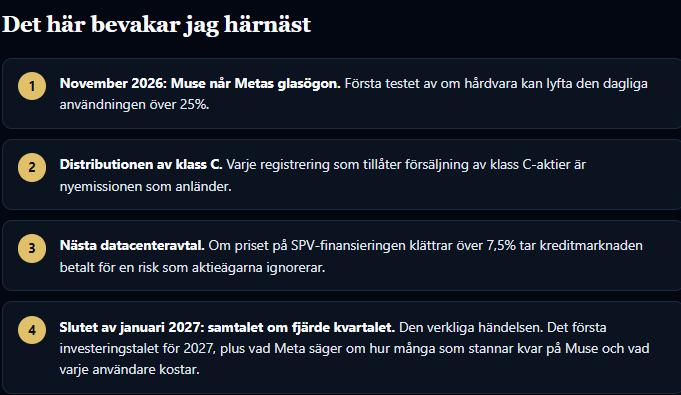
Balansräkningen berättar inte hela historien. Datacentret Hyperion i Louisiana, värt 27 miljarder dollar, ligger i ett joint venture som till 80% ägs av Blue Owl.6 Anläggningen i El Paso finansierades med obligationer på 12,55 miljarder dollar via ett specialbolag hos BlackRock, med 7,5% ränta och förfall 2048, hela 2,875 procentenheter över statsräntan.5
Sedan kom den fjärde delen. Meta skapar en röstlös aktie av klass C och ger varje aktieägare en klass C-aktie för varje aktie de äger. Li sa att det inte finns några specifika finansieringsplaner ännu.7 Jag tror att syftet är tydligt: en valuta som Meta kan sälja, eller betala affärer med, utan att späda ut Zuckerbergs rösträtt. Stora investerare hade redan förberett sig på en nyemission. Nu finns kopplingarna på plats.
Muse: en högljudd lansering, tunna bevis
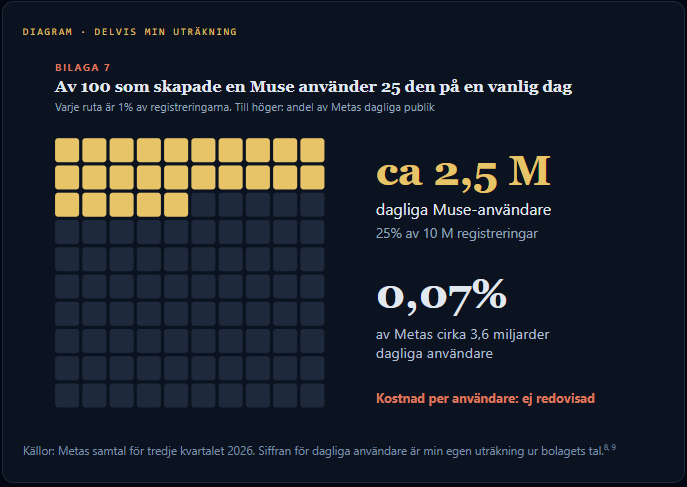
Zuckerberg kallade Muse Metas mest framgångsrika lansering någonsin. Över 10 miljoner människor i USA och Kanada skapade en personlig agent på ungefär sex veckor, omkring en fjärdedel använder den en vanlig dag, och shopping är det vanligaste användningsområdet med genomsnittliga varukorgar över 200 dollar.8
Jag är mindre imponerad än publiken var. En registrering är inte en användare. En användare är någon som kommer tillbaka, och tre av fyra som skapade en Muse öppnar den inte en vanlig dag. Zuckerberg sa att användarbehållningen förbättras ju längre de tidiga användarna stannar. Det beskriver dem som blev kvar och säger ingenting om alla som slutade använda appen. Meta redovisade ingen siffra för hur många som är kvar efter 30 dagar, ingen intäkt per användare och ingen kostnad per användare.9
Kostnadssidan är problemet. Muse är dyrt att köra i dag, och Meta lovar mer än en tiodubbling av beräkningseffektiviteten under det kommande året för att göra det lönsamt i stor skala.8 Varje ny Muse-användare kostar Meta pengar tills löftet infrias. Samtidigt fylls fältet snabbt. Anthropic lanserade sin egen personliga agent samma vecka, och Morgan Stanley, som är positiva, bad sina kunder att hålla förväntningarna på användningen i proportion.10
Zuckerberg har gjort det här förut
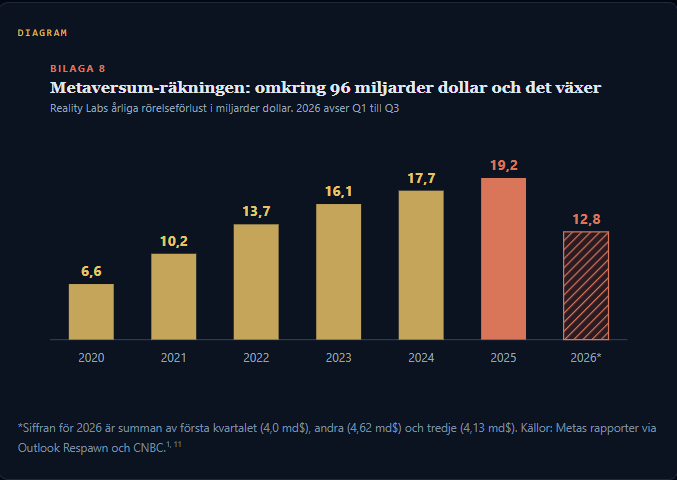
Reality Labs förlorade 4,13 miljarder dollar i tredje kvartalet på 443 miljoner dollar i intäkter, och intäkterna föll 5,7%. Horizon Worlds ligger nu i underhållsläge. Fem år efter att Facebook bytte namn till Meta viks metaversumet i tysthet in i något annat: Reality Labs är numera avdelningen för “personlig superintelligens”, och Muse kommer till Metas glasögon nästa månad.8, 11
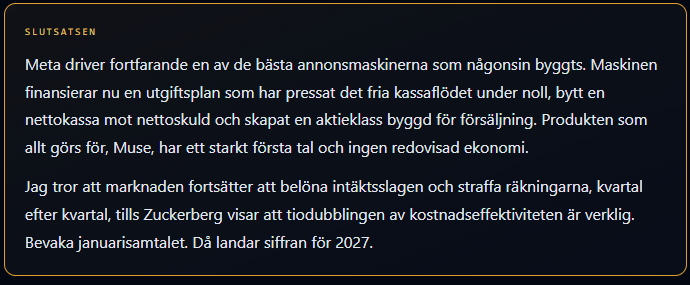
Det som oroar mig är mönstret. En grundare ser nästa plattform, spenderar tiotals miljarder innan produkten har bevisat något, håller tidsplanen vag och svarar inför ingen, eftersom han kontrollerar rösterna. Klass C gör strukturen starkare: utomstående pengar kommer in, utomstående röster gör det inte. AI-efterfrågan är långt mer verklig än VR-efterfrågan någonsin var, så han kan mycket väl ha rätt den här gången. Jag ser bara ingen mekanism kvar som skulle stoppa honom om han har fel.
Aktien lutar sig mot ett stigande stöd
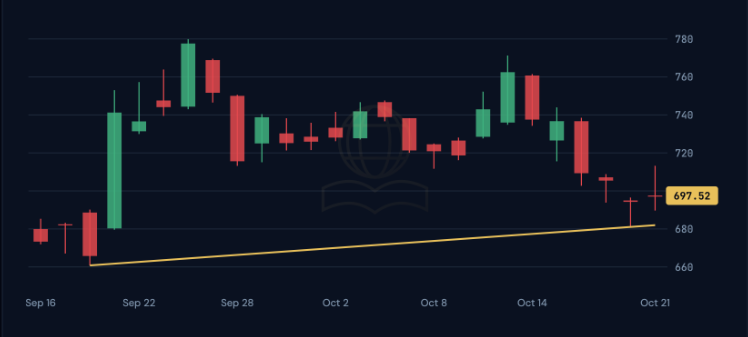
Jag följer aktien för att se hur marknaden prissätter den här räkningen, och prisbilden är mer avslöjande än rubrikerna.