
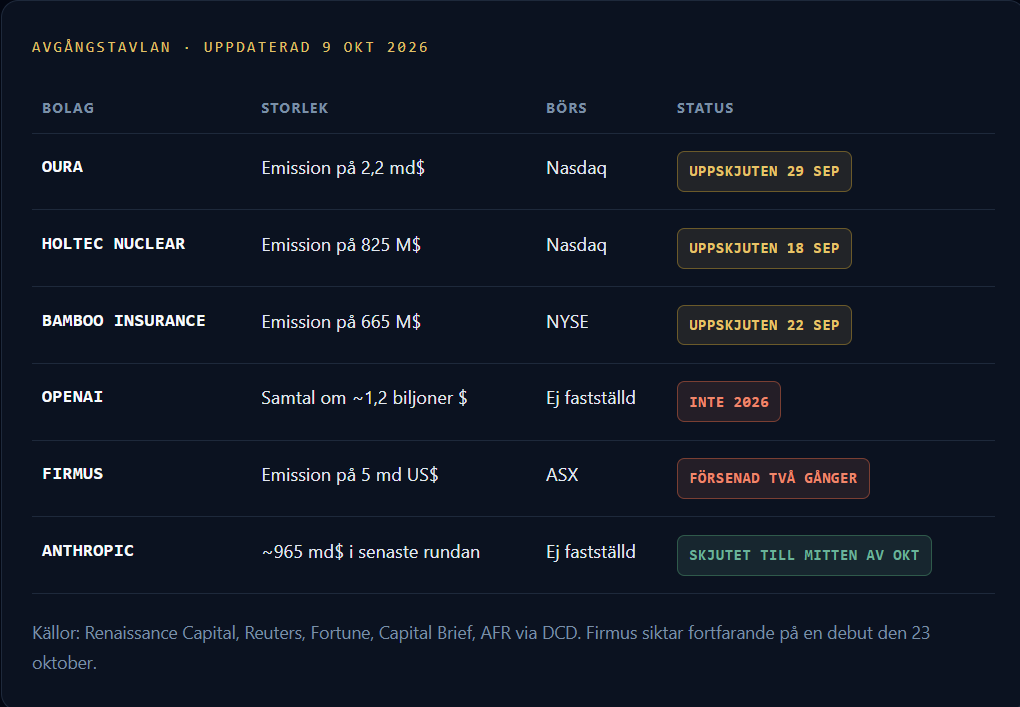
Wall Streets ser många tillbakadragna börsnoteringar just nu. På tre veckor drog Oura, OpenAI och Firmus tillbaka sina börsnoteringar. Det här ser ut som separata historier. Jag tror att det är en enda historia sedd från olika håll, och tillslut är det som räknas den som äger skulden. Maskinen under ytan fungerar så här: chipförsäljare lånar ut till, investerar i eller garanterar sina köpare. Köparna beställer chip. Försäljarna bokför intäkterna och värderingarna hoppar. Sedan behöver köparna pengar från allmänheten, en börsnotering eller ett kreditbetyg med investment grade, för att betala tillbaka alla. Varje bolag i den här texten har med det att göra.
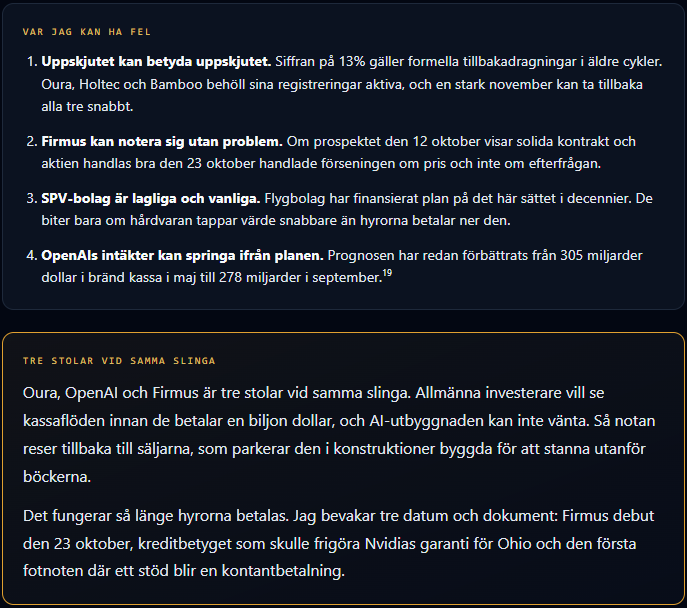
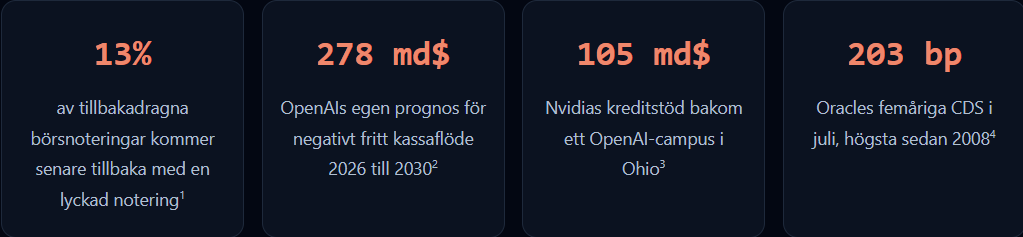
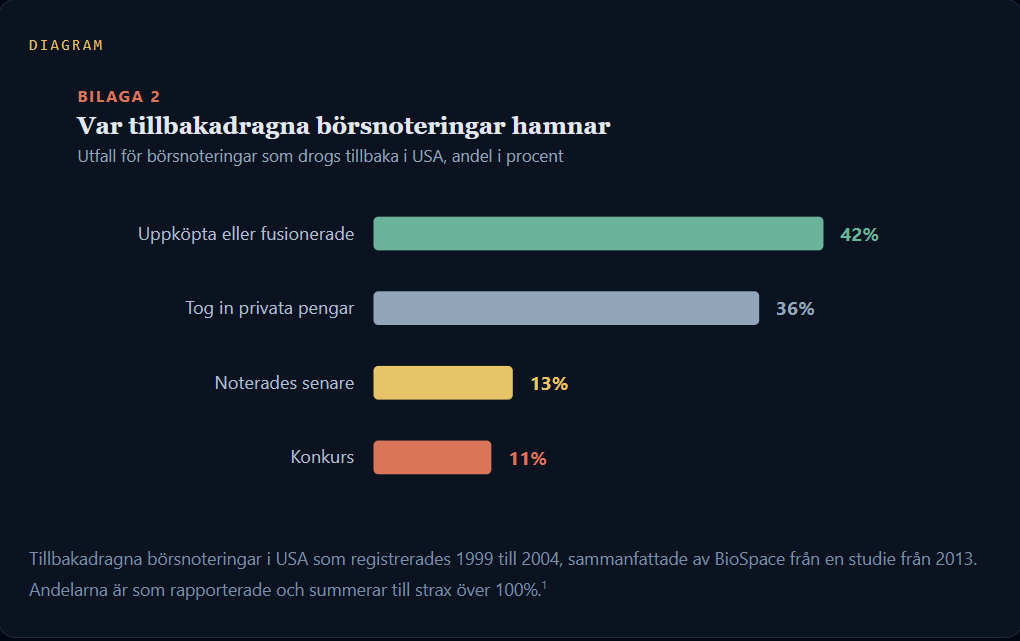
Historien har en tråkig siffra att erbjuda: bara 13% av de börsnoteringar som dras tillbaka kommer någonsin tillbaka med en lyckad notering. Jag har följt historian baklänges och räknat ut vem som egentligen håller i notan, vilket börsnoterat innehav jag bevakar längst ner i kedjan och vilka tre datum som avgör om dörren öppnas igen eller något spricker.
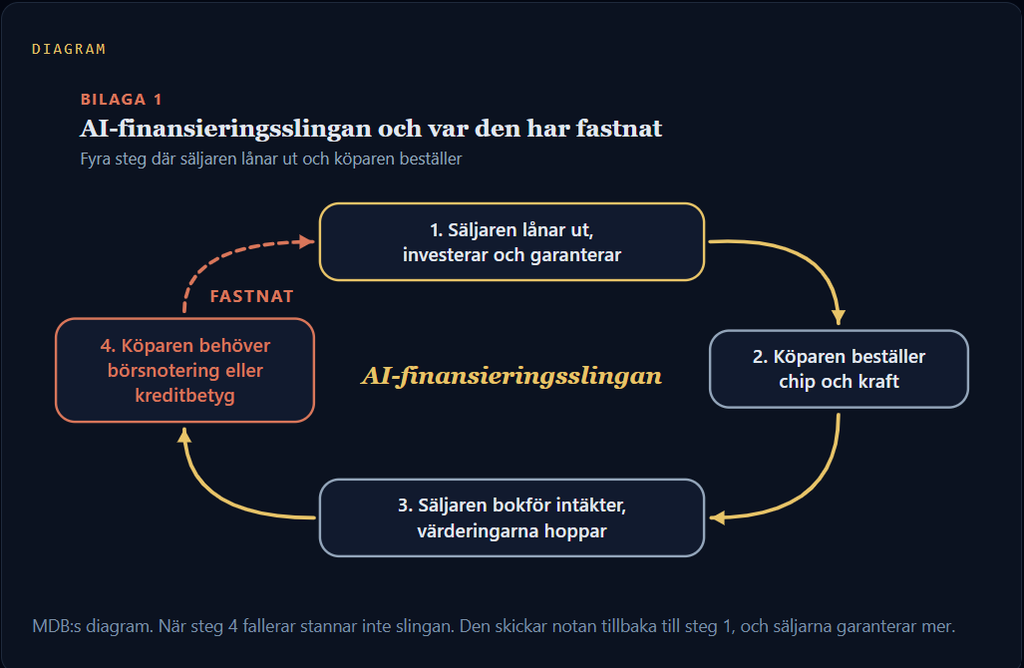
Slingan som håller AI-bolagen flytande
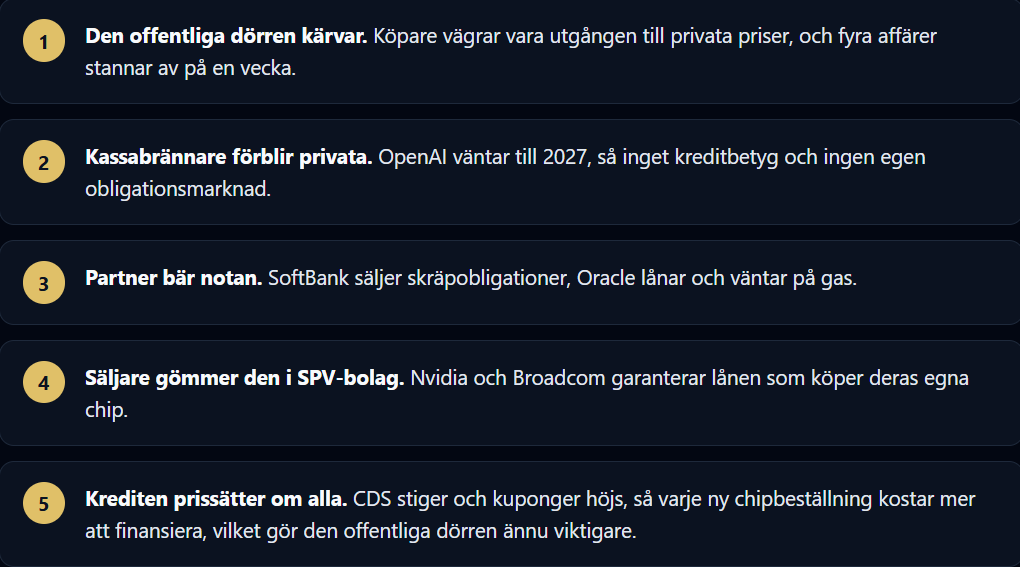
Chip i ena änden, pengar i den andra. Bilden nedan är hela artikeln i ett svep: när steg 4 fallerar stannar inte slingan, utan den skickar notan tillbaka till steg 1, och säljarna garanterar mer. Resten av texten går slingan baklänges, med början där den fastnar.
Den offentliga dörren kärvar
Oura visar vad köparna vägrar. Bolaget var lönsamt, med 60,8 miljoner dollar i nettoresultat på nio månader och en omsättning som växte omkring 90%.5 Ändå kom 36,5 miljoner av de 50 miljoner aktierna från befintliga ägare, så ungefär 1,6 miljarder av de 2,2 miljarderna hade gått till insiders som tar ut sina vinster.5 Allmänheten ombads vara utgången till ett privat pris. De ville ha rabatt, och Oura backade.
Försiktigheten har ett skäl.
Amerikanska börsnoteringar har tagit in 161,4 miljarder dollar i år, mest sedan 2021, men fem av de tio största noteringarna handlas under sitt utgivningspris.6 SpaceX, störst av alla med 135 dollar per aktie, föll under det inom fem veckor efter debuten i juni.7 Håll SpaceX i minnet. Det dyker upp igen i andra änden av slingan.
Och “uppskjuten” betyder sällan “nästa månad”. Mellan 1997 och 2021 drogs ungefär var sjätte försökt börsnotering på Nasdaq och NYSE tillbaka, och de som försökte igen väntade längre och tog in mindre.8 Europeiska data säger samma sak: av 334 tillbakadragna börsnoteringar förblev 37% privata och bara 7% gjorde ett andra försök.9 De som kommer tillbaka har oftast riskkapital bakom sig och en förstklassig emissionsgarant, banken som åtar sig att placera aktierna.10 Oura har båda, plus vinst, så jag skulle inte avskriva bolaget.
AI-bolagen är annorlunda, eftersom de inte kan vänta. En lönsam ringtillverkare kan sitta på sina kontanter. Ett bolag som bränner miljarder om året behöver pengarna från någonstans, och när den offentliga dörren kärvar reser notan tillbaka runt slingan. Den tydligaste platsen att se det är en notering i Australien.
Firmus: Nvidia finansierar köparen och säljer sedan chip till den
Firmus visar alla fyra stegen på en enda balansräkning. I steg 1 är Nvidia investerare och ledde en kapitalrunda på 2 miljarder australiska dollar genom preferensaktier som konverteras till stamaktier när Firmus noteras.11 I steg 2 är pengarna från börsnoteringen öronmärkta för Nvidia-chip till ett campus i Batam i Indonesien. Nvidia delar också på intäkterna och ger kreditstöd för upp till 170 000 acceleratorer 2027 och 2028, vilket enligt Firmus kan ge kontrakterad försäljning på 25 till 30 miljarder dollar över sex år.12
Steg 3 är värderingshoppet, och det är brant.
Det sista steget är där det blir obekvämt. Det preliminära prospektet prognostiserar en förlust på 77 miljoner dollar för första halvåret av räkenskapsåret 2027 och kallar bolaget historiskt förlustbringande.15 Det stora australiska bygget med CDC, utlovat på 1,6 gigawatt, slutade på 43 megawatt.14 En fondförvaltare vägrade bjuda alls.16 Bloomberg rapporterade att ungefär hälften av aktierna reserverats för befintliga ägare, med Nvidia och Blackstone beredda att köpa mer.13
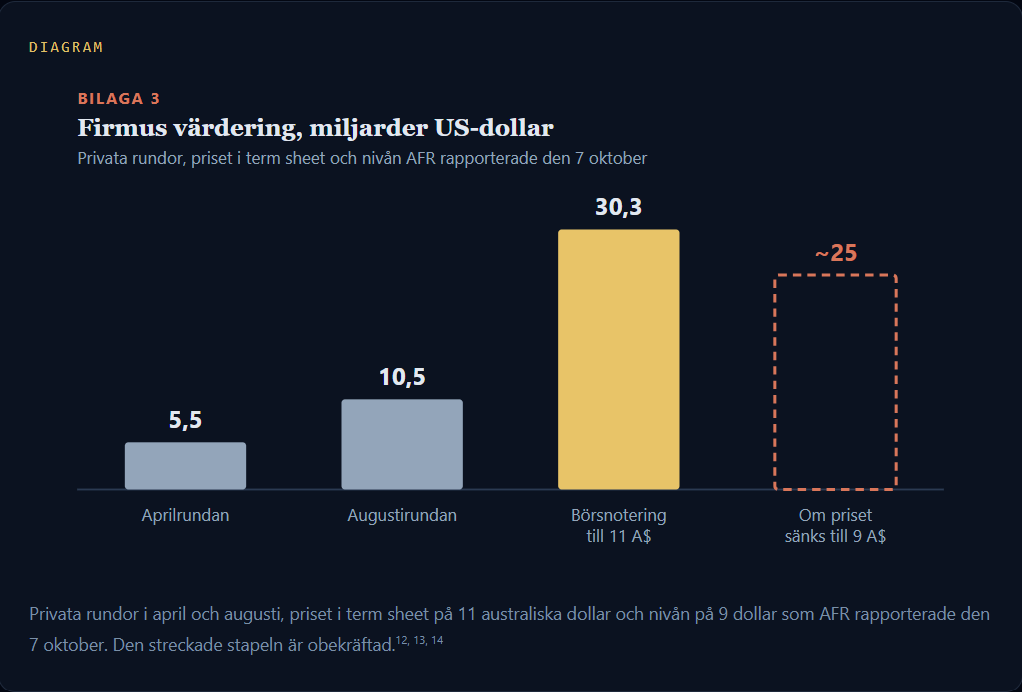
Rapporterna om efterfrågan går isär. Stake säger att orderboken var övertecknad och stängdes tidigt, medan AFR skriver att bankerna sänkte priset till 9 australiska dollar för att intresset var för litet.14, 17 Prospektet den 12 oktober avgör saken. Oavsett vilket syns formen: leverantören finansierar kunden, kunden köper leverantörens chip och allmänheten bjuds in sist.
Firmus är en version av slingan på 30 miljarder dollar. OpenAI kör den i hundrafaldig storlek.
OpenAI: ingen börsnotering, inget kreditbetyg, ingen väg ut
Altman sa till Fortune den 12 september att en notering 2026 vore oklokt och hänvisade till säkerhetsarbete.18 Sex dagar senare rapporterade FT siffror från en investerarpresentation, och de förklarar tajmingen bättre än något säkerhetsargument.
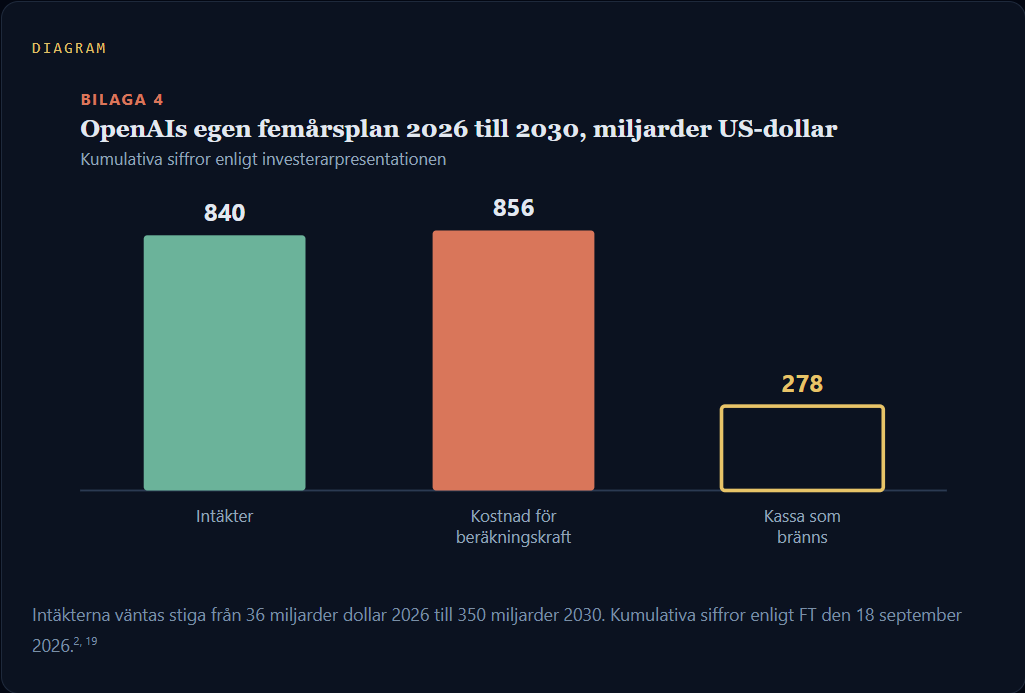
Att spendera mer på beräkningskraft än bolaget räknar med att tjäna på fem år är svårt att sälja in på kvartalsrapporter. Därför har OpenAI kört steg 1 via partner. I november 2025 räknade FT närmare 100 miljarder dollar i skulder kopplade till OpenAI i böckerna hos SoftBank, Oracle, CoreWeave, Blue Owl och Crusoe, medan OpenAI knappt hade rört en kreditlinje på 4 miljarder. En högt uppsatt chef beskrev användningen av andra bolags balansräkningar som strategin.20
Koppla nu det till börsnoteringen. OpenAIs banker lobbar hos S&P och Moody’s för ett kreditbetyg på BBB minus, investment grade, efter noteringen, vilket skulle öppna företagsobligationsmarknaden på 11,7 biljoner dollar.21 Och Nvidias kreditstöd på 105 miljarder dollar för campuset i Ohio upphör när OpenAI får ett tillfredsställande betyg.21 Ingen börsnotering betyder inget betyg, och inget betyg betyder att varje partner står kvar med ansvaret.
Kostnaden för att stå kvar är redan synlig. SoftBank betalade sista delen på 10 miljarder av ett påslag på 30 miljarder i OpenAI den 1 oktober med den största högavkastande obligationsförsäljningen någonsin, omkring 11,1 miljarder dollar med betyget BB+ och en ränta på upp till 9,75%.22 Det är pengar med skräpbetyg som köper ett bolag värderat nära en biljon dollar.
Två andra partner håller ännu större bitar av notan: den som bygger datacentren och de som säljer chipen. De valde motsatta sätt att bära den.
Oracle tog skulden i sina egna böcker
Oracle valde den raka vägen: låna, bygg och driv campusen själv. Project Jupiter i New Mexico, centralt för Oracles Stargate-kontrakt med OpenAI, är byggt för upp till 2,5 gigawatt gasdrivna bränsleceller från Bloom Energy och investeringar på så mycket som 165 miljarder dollar.23 Gasen kommer via ledningen Green Chile, som Energy Transfers enhet Transwestern har skjutit från 15 augusti till 1 februari 2027 efter att delstatens tillsynsmyndigheter två gånger underkänt sträckningen.
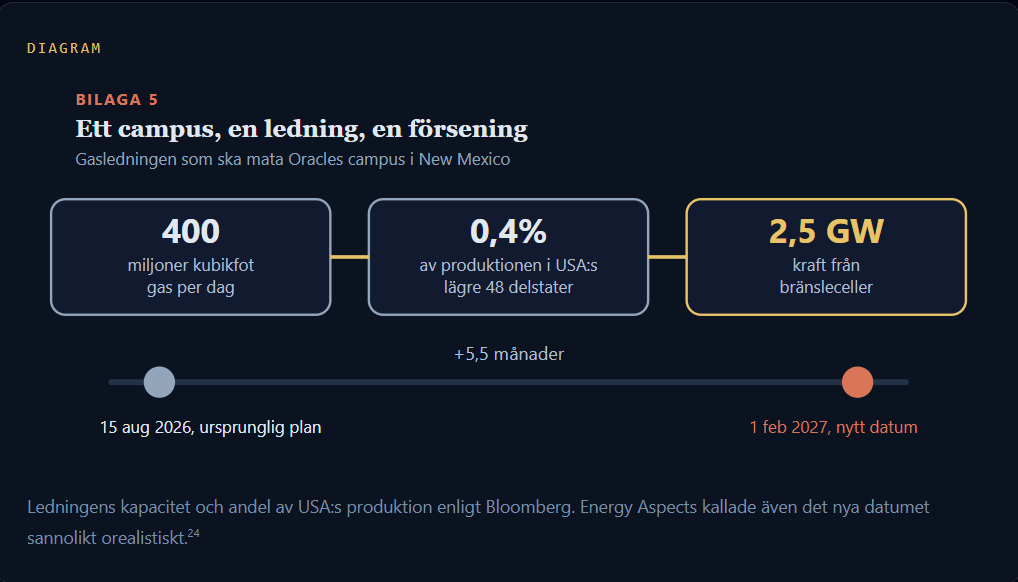
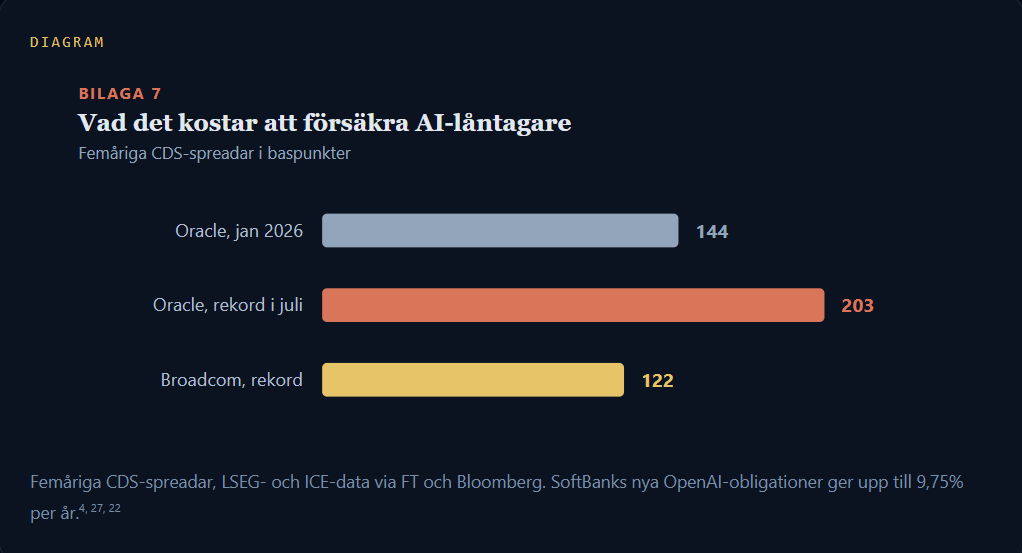
Här möts gasen och skulden. Varje månad ett campus väntar på bränsle är en månad av ränta utan hyra från OpenAI. Oracle hade negativt fritt kassaflöde på 23,7 miljarder dollar under räkenskapsåret 2026 mot ungefär 130 miljarder dollar i skulder. S&P sänkte betyget till BBB minus, ett steg över skräp, och bolagets CDS, en försäkring mot att motparten inte kan betala, nådde omkring 203 baspunkter i juli, högsta sedan 2008.4 En baspunkt är en hundradels procentenhet, så 203 betyder att det kostar 2,03% om året att försäkra skulden.
Oracle bar notan öppet, och obligationsinvesterarna straffade bolaget. Chiptillverkarna såg på och drog den uppenbara slutsatsen: bär den någonstans där ingen tittar.
Nvidia och Broadcom flyttade skulden utanför balansräkningen
Verktyget är ett SPV, ett specialbolag som bildas för att äga en enda sak, här chip och servrar. Långivare finansierar SPV-bolaget. En AI-kund hyr hårdvaran av det. Chiptillverkaren säljer in i det och garanterar ofta en del av skulden. Eftersom SPV-bolaget håller både tillgångarna och lånet syns det mesta av upplåningen aldrig som skuld hos chiptillverkaren eller kunden.
Broadcom gick först. Plattformen tillsammans med Apollo och Blackstone startade i juni, och enligt uppgifter garanterar Broadcom omkring 85% av SPV-bolagets seniora obligationer, med ett AI-labb i framkant, enligt uppgift Anthropic, som betalar hyra för beräkningskraften.25 Bank of America flaggade ett stöd på 29 miljarder dollar i mitten av augusti som bara finns i fotnoter i bolagets rapporter.26 Prat om att växa det mot 100 miljarder drev Broadcoms CDS till rekordhöga 122 baspunkter.27
Nvidia skalade upp idén den 10 augusti och skrev på med Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs och KKR för att mobilisera mer än 500 miljarder dollar i utomstående kapital åt sina kunder.28 Jensen Huang sa att Nvidia kan stå som garant för upp till 125 miljarder av det, genom att garantera lån som betalar för Nvidias hårdvara.29 Det är steg 1 och steg 3 i slingan inuti ett enda bolag.
Det för oss tillbaka till SpaceX. Bolaget valde den offentliga vägen i juni, föll under sitt utgivningspris och söker nu 40 miljarder dollar för att köpa Nvidia-chip: ungefär 10 miljarder i banklån och 30 miljarder i skuld med investment grade, ledd av Apollo, en av Nvidias sex plattformspartner, med avslut 2027.30 Strukturen har inte offentliggjorts, så jag kan ännu inte säga hur mycket som hamnar utanför balansräkningen. Skulder och finansiell leasing uppgick redan till 36,8 miljarder dollar efter andra kvartalet, och xAI förlorade 2,47 miljarder dollar på 818 miljoner i intäkter under första kvartalet.31, 32 Nvidia äger samtidigt en andel på 21 miljarder dollar i SpaceX som började som ett SPV-bolag bildat för att köpa Nvidia-processorer.33 Efterfrågan ser oändlig ut när säljaren lånar köparen pengarna att betala med.
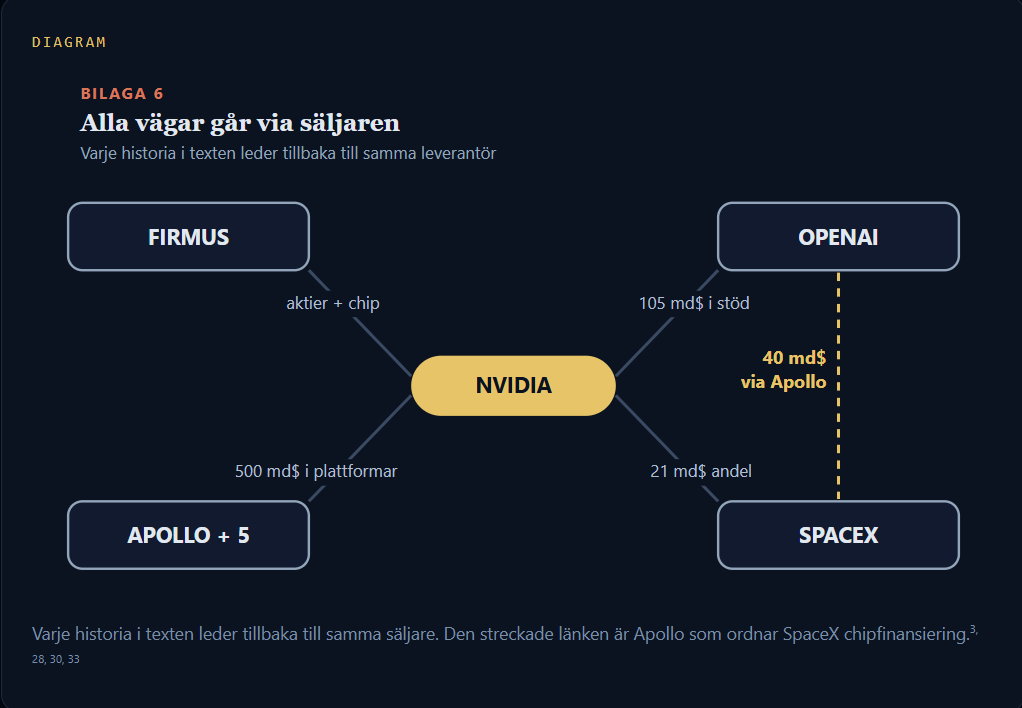
Sätt nu ihop bitarna. Firmus och OpenAI behöver båda den offentliga dörren. SpaceX gick redan igenom den, och belöningen blev en fallande aktiekurs följd av mer upplåning. Morgan Stanley räknar med att AI behöver 1,5 biljoner dollar i externt kapital fram till 2028. Om aktiemarknaden inte levererar det gör SPV-bolag och garantier det, och skulden hålls utanför de nyckeltal som hamnar i rubrikerna. Någon sätter ändå ett pris på den.
Notan dyker upp på obligationsmarknaden
Kreditinvesterare räknar ihop det aktiemarknaden hoppar över. FT rapporterade rekordnivåer på CDS för Oracle, Nvidia, Alphabet och SpaceX under samma månad, med skydd mot storbolag som köpts upp 500% sedan andra kvartalet 2025.4 Spreadarna ligger fortfarande på investment grade-nivå, långt från kris. Men de stiger nu både för byggaren som lånade öppet och för säljarna som lånade utanför balansräkningen.
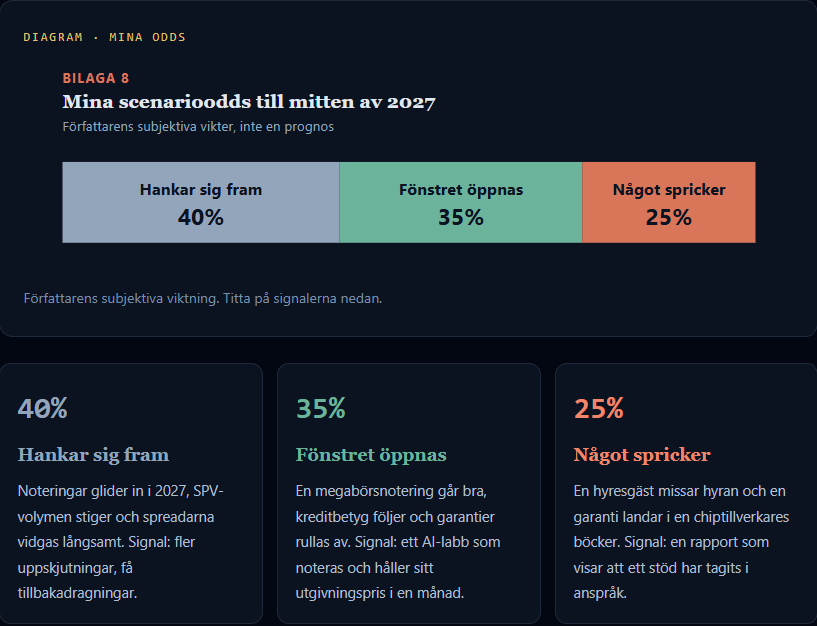
Tre vägar till mitten av 2027
Allt ovan kommer tillbaka till en fråga: öppnas steg 4 igen innan en hyresgäst missar en betalning? Så här tänker jag då.
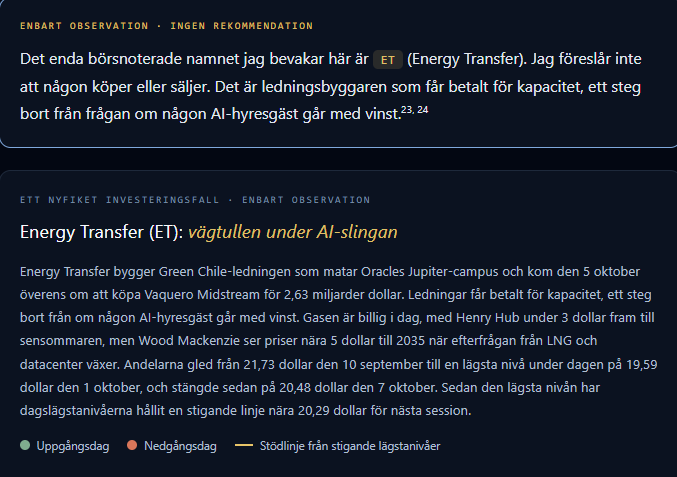
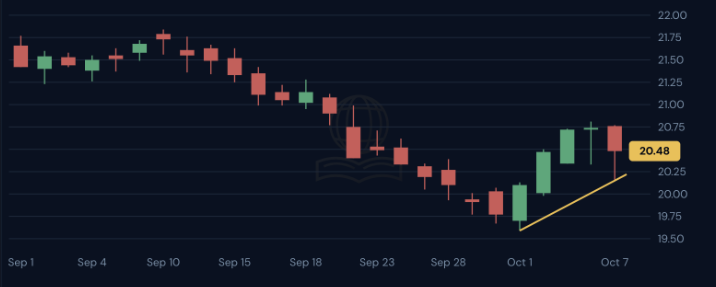
Det enda namnet jag bevakar