
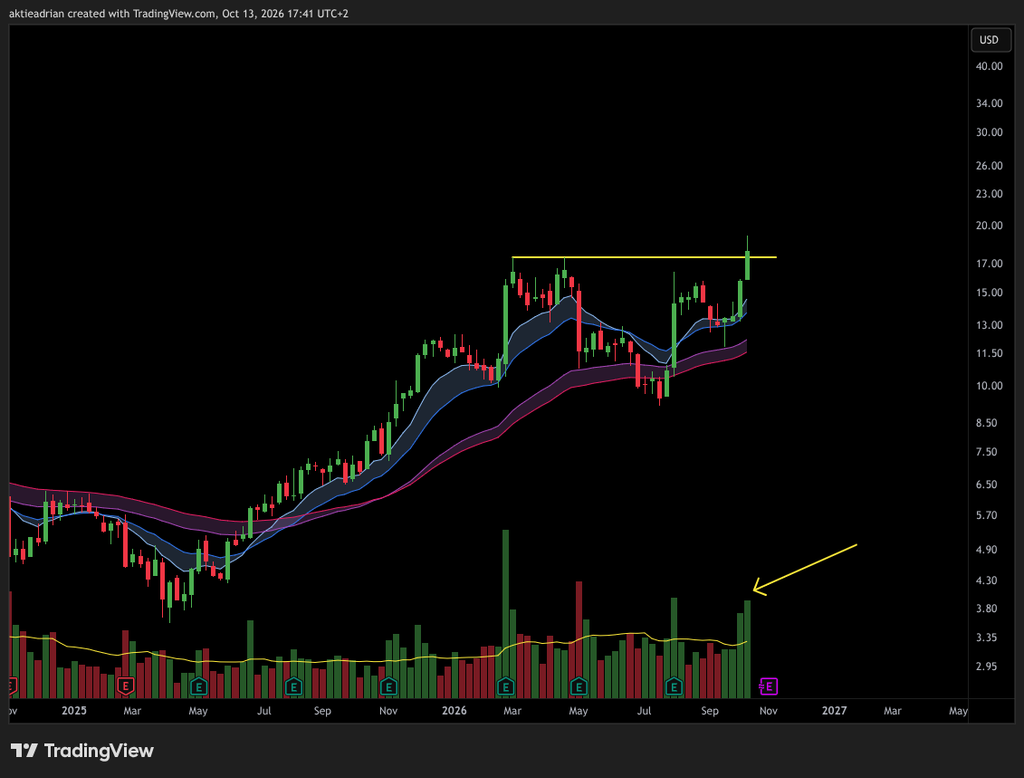
FIGS har tidigare handlats vid 17,48 dollar två gånger i år och har vänt ner båda gångerna. I måndags tog aktien ut nivån. Fundamentalt har bolaget nästan dubblat vinsten på rullande tolv månader .
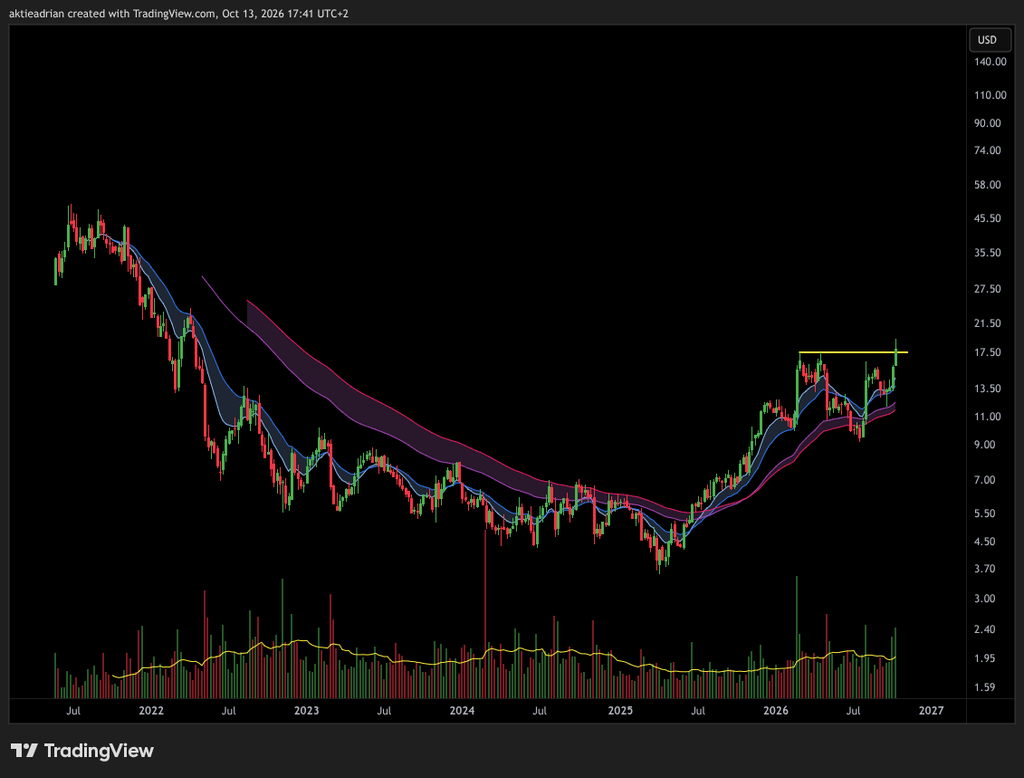
Aktien bottnade på 3,57 dollar i april 2025, 93 procent under toppen från 2021. Sedan trendade den uppåt hela året och toppade på 17,48 dollar i början av mars.
I april gjordes ett nytt försök på samma nivå. Det misslyckades, och efter rapporten för första kvartalet den 8 maj föll aktien 24 procent på en handelsdag. Därifrån gick priset ner mot 10 dollar.
Q2-rapporten fick istället aktien att vända. Den handlades upp 26 procent på rapporten och lyfte aktien till topparna återigen. Sedan dess har priset arbetat sig tillbaka över medelvärdena med högre bottnar, och i måndags bröt aktien motståndet från mars på 17,48 dollar.
Idag tisdag öppnade aktien högre men handlas nu ner mot utbrottsnivån igen. Det är den nivån som ska hålla för att utbrottet ska vara lyckat. Håller nivån är risken enkel att hantera härifrån. Volymen hänger med och handelsvolymen är redan hög (se gul pil) trots att det bara är tisdag och USA-börsen varit öppen i drygt två timmar.
Graf: FIGS, Inc. Ticker: FIGS (veckograf)
Graf: FIGS, Inc. Ticker: FIGS (veckograf)
Det fundamentala
FIGS säljer scrubs och arbetskläder till vårdpersonal. Bolaget rapporterade för andra kvartalet den 6 augusti. Omsättningen landade på 196,6 miljoner dollar, upp 28,8 procent, och vinsten per aktie på 0,15 dollar mot konsensus 0,07. Det är tredje kvartalet i rad med över 25 procents tillväxt. Bakom den ligger prishöjningarna i första kvartalet och fler kunder.
På rullande tolv månader ligger omsättningen nu på 710 miljoner dollar och vinsten på 61,9 miljoner, mot 631 respektive 34,3 miljoner när aktien stod här i mars. Rörelsemarginalen på 17,9 procent i kvartalet är däremot uppblåst av 15,4 miljoner dollar i återbetalda tullar. Rensat ligger den kring 10 procent, ungefär vad bolaget guidar för helåret.
Bolaget har höjt helårsprognosen till omkring 20 procents tillväxt, men prognosen innebär 13 procent i andra halvåret mot 28 i det första. Om det är försiktighet eller avmattning avgörs den 5 november. Aktien handlas till EV/EBIT 34,8 och P/S 3,7. Bolaget har 296 miljoner dollar i nettokassa.