MARKNADSFÖRINGSKOMMUNIKATION
Detta är ett betalt samarbete med VanEck.
En rekordstor andel av amerikanerna utan jobb hittar inte tillbaka, en Fed-chef som lutar åt högre räntor fortsätter att kalla arbetsmarknaden fin, och både ett småbolagsindex och AI-utbyggnaden spricker under dagens räntor. Den kombinationen brukar sluta med att Fed tvingas tillbaka till sedelpressen (QE, kvantitativa lättnader), med guld och gruvbolagen som den hävstång som står bäst rustad att prestera.
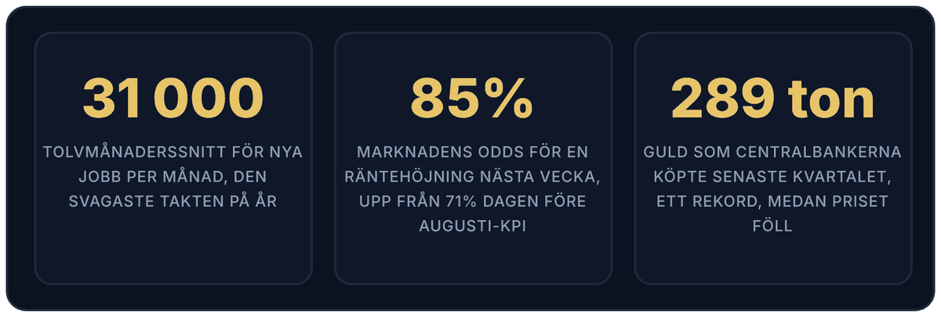
Fredagens jobbrapport gav alla vad de ville höra. Antalet anställda steg med 162 000, den bästa månaden sedan mars. Plocka isär siffran och styrkan försvinner. Nästan hälften av alla nya privata jobb kom från restauranger och barer, tremånaderssnittet ligger på 71 000 och tolvmånaderssnittet har rasat till 31 000, en av de svagaste perioderna på flera år.
Inget av det hindrade den nya Fed-chefen från att ägna sommartalet åt en enda siffra: inflationen. Lägg det ovanpå ett småbolagsindex som redan knäar under skulder det tog på sig när pengar var gratis, och en konsument som just har sagt till två av landets största detaljhandlare att den är pank, så får du ett läge som guld har gynnats av varje gång det har dykt upp tidigare.
Ett rubriktal i förklädnad
Augusti gav 162 000 nya jobb, men ställ det bredvid de rullande genomsnitten och trenden pekar åt ett håll. Restaurangbranschen stod ensam för 46% av alla nya privata jobb, lönerna steg 3,1% medan priserna steg 3,4%, och den som fick jobbet tjänar redan mindre i reala termer än för ett år sedan.
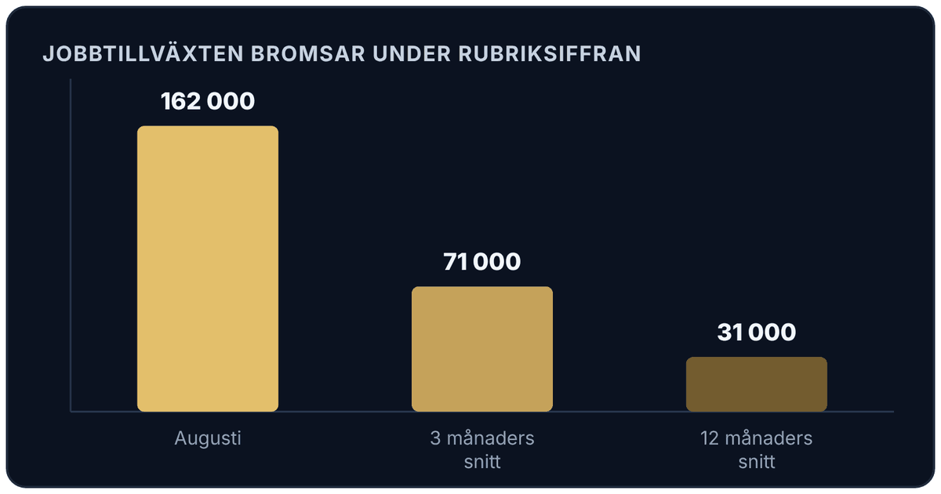
Källa: Bureau of Labor Statistics, Employment Situation Summary, augusti 2026.
Forskning från Richmond Fed som publicerades i helgen lägger till ännu en spricka. Långtidsarbetslösheten, alltså personer som varit utan jobb i 27 veckor eller längre som andel av alla arbetslösa, steg till 27% i augusti, eller 1,93 miljoner människor, upp från 25,5%, eller 1,77 miljoner, i juli, och den har stigit stadigt sedan början av 2023. Warsh kallade arbetsmarknaden fin på centralbanksträffen i Jackson Hole. En fjärdedel av de arbetslösa som inte hittar tillbaka till arbete i en ekonomi med få anställningar och få uppsägningar är inte vad fin ser ut, och det är precis den sortens långsamma strukturella skada som till slut tvingar en centralbank att agera.
En Fed-chef som fokuserar på en enda siffra
Kevin Warsh sa det outtalade rakt ut på Jackson Hole i slutet av augusti och argumenterade för en tystare Fed med mindre vägledning om framtida räntor, och marknaden tolkade det som stramt. Konsumentprisrapporten (KPI) för augusti, som kom den 11 september, bekräftade det. Totalinflationen steg 0,4% under månaden och höll årstakten på 3,4%, medan kärninflationen (utan mat och energi) steg 0,3% under månaden trots att årstakten gled ned till 2,4% från 2,5%. Det är ingen siffra som ger en Fed-chef skäl att sänka. Oddsen för en höjning i september hoppade från 71% till 85% inom ett dygn efter rapporten, upp från bara 33% före Jackson Hole.
Warsh bekämpar fjolårets inflation medan arbetsmarknaden och konsumenten redan visar skadorna av de räntor han ärvde.
Det är fällan. Inflationen är så seg att en sänkning ser vårdslös ut, och arbetsmarknaden ger inte Warsh något skydd heller. Antalet nyanmälda arbetslösa låg kvar på 206 000 under veckan som slutade den 5 september, nästan exakt lika med fyraveckorssnittet, en arbetsmarknad där arbetsgivarna har slutat avskeda men också slutat anställa. De delar av ekonomin som är mest utsatta för dagens räntor, småföretag, belånade låntagare och hushåll med låga inkomster, spricker redan under en politik som ännu inte ens har rört sig.
Konsumenten får tyst slut på utrymme
Walmart och Target rapporterade med några dagars mellanrum i augusti, och båda berättade en variant av samma historia. Trafiken ökade i båda kedjorna medan utgifterna per besök knappt rörde sig. Walmarts finanschef kallade det “utan tvekan ett svagare konsumentklimat än i februari”, nästan fördubblade prissänkningarna till 11 000 varor och såg ändå aktien falla 9,2% efter en sänkt prognos. Börsfonden (ETF) som följer detaljhandelsaktierna noterade ett tvådagarsfall på 4,8%, dess sämsta svit sedan förra oktober.
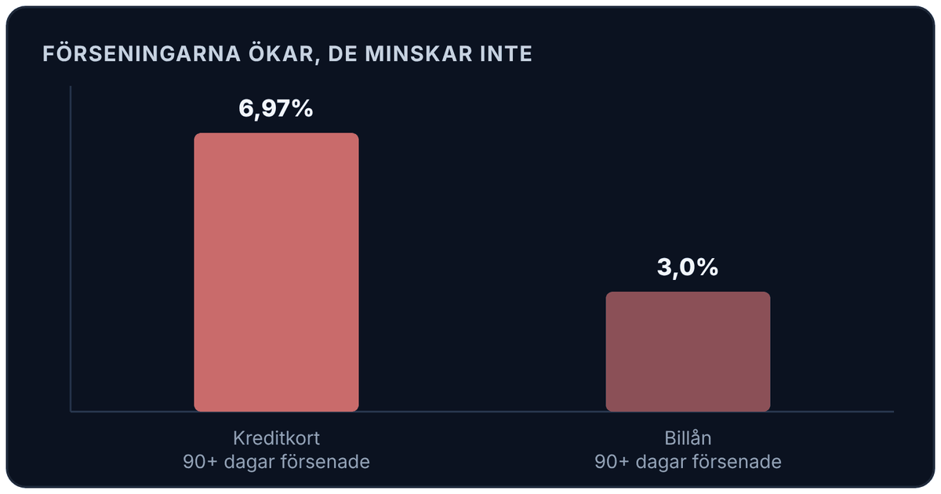
Båda nivåerna ligger över nivåerna ett år tidigare. Källa: Federal Reserve Bank of New York, Household Debt and Credit Report, andra kvartalet 2026
GFC 2.0: varför AI kan behöva sitt eget räddningspaket
Guldets läge sträcker sig långt bortom jobb och inflation. En andra storm byggs upp under AI-handeln, och kreditkedjan som formas för att finansiera den liknar oroväckande mycket den som brast 2008, förutom att säkerheten den här gången är datacenterkapacitet i stället för bolåneobligationer. Kalla det GFC 2.0, kort för Generative Financial Crisis (den generativa finanskrisen), och det är skälet till att Fed så småningom kan tvingas mot utgången även medan Warsh fortfarande pekar på höjningsknappen.
OpenAI har skrivit under åtaganden för datorkraft värda 1,15 biljoner dollar, med 350 miljarder dollar till Broadcom, 300 miljarder till Oracle, 250 miljarder till Microsoft, 100 miljarder till Nvidia, 90 miljarder till AMD, 38 miljarder till Amazon Web Services och 22 miljarder till CoreWeave. Utgiftstakten som kontrakten medför går från 14 miljarder dollar 2026 till 50 miljarder 2027, 112 miljarder 2028, 173 miljarder 2029 och 295 miljarder 2030.
Bolaget redovisade själv 13,1 miljarder dollar i intäkter 2025 mot en rörelseförlust på 20,9 miljarder och en nettoförlust på 38,5 miljarder, och bara ungefär 13 miljoner av de 900 miljoner veckoanvändarna betalar för produkten. SoftBank ska betala tillbaka ett överbryggningslån på 25,9 miljarder dollar den 15 september.
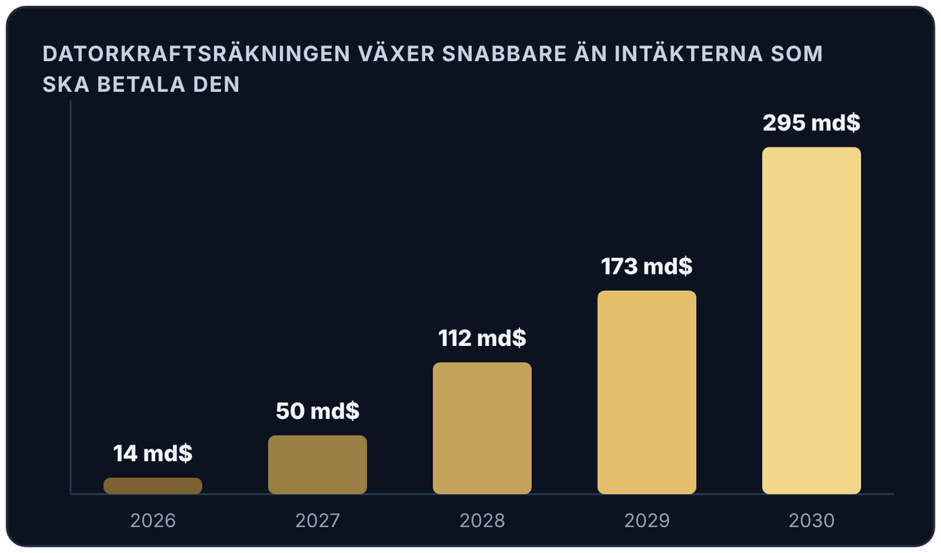
Underförstådda årliga utgifter för datorkraft enligt OpenAIs redovisade kontrakt med Broadcom, Oracle, Microsoft, Nvidia, AMD, AWS och CoreWeave. Källa: bolagens redovisningar och MDB:s bevakning av datorkraftsutbyggnaden, september 2026.
Guld: billigt jämfört med det som väntar
Guldet drog sig tillbaka till sin lägsta nivå på över en månad när höjningsoddsen steg, en mekanisk reaktion för en metall som inte ger någon avkastning. Lägg till GFC 2.0-risken under AI-handeln och en långtidsarbetslöshet som fortsätter stiga även i en ekonomi med få anställningar, så blir bilden bara starkare. En arbetsmarknad så strukturellt skadad blir sällan fixad av en Fed som förblir stram för alltid, och den mer sannolika vägen härifrån går via sänkningar och till sist någon form av kvantitativa lättnader (QE, där centralbanken köper obligationer med nyskapade pengar) när en verklig kreditkris tvingar fram det. Analytikerna backar inte. RBC höjde sin prognos för 2026 till 5 723 dollar per uns, upp 21%, och sin prognos för 2027 till 6 500 dollar, upp 27%.
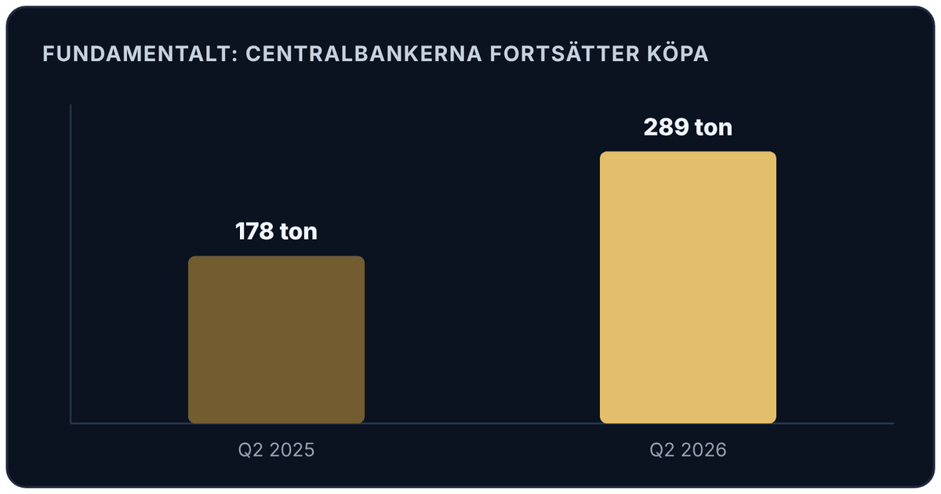
Centralbankernas guldköp, upp 62% jämfört med året innan, medan priset föll 16% under kvartalet. Källa: World Gold Council via marknadsbevakning, andra kvartalet 2026.
Reservförvaltare jagar inte rubriker. De roterar bort från dollartillgångar sedan frysningen av Rysslands reserver 2022 visade vad som kan hända med pengar som står i någon annans förvar, och 89% av dem väntar sig att de globala guldinnehaven fortsätter stiga under det kommande året. Det är strukturell efterfrågan som inte bryr sig om veckans Fed-odds.
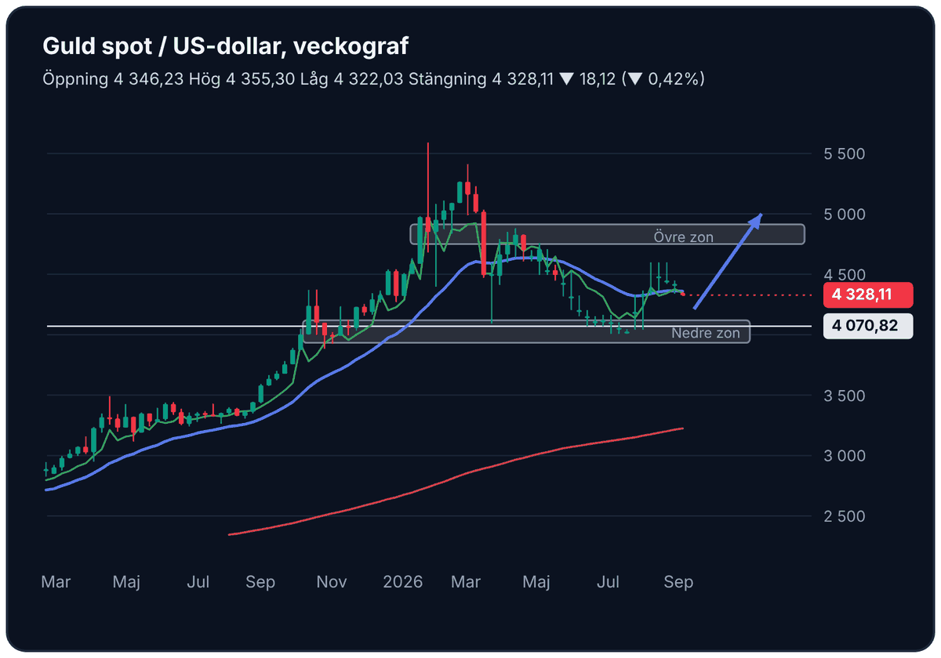
Guld mot US-dollar, veckograf. Veckostaplar, glidande medelvärden och zoner avlästa ur analytikerns originalgraf och därmed ungefärliga. Källa: egen grafanalys, 14 september 2026.
Den som vill läsa mer om investeringar i guldgruvesektorn kan besöka VanEck.
Agnico Eagle: ett direkt sätt att spela på det
Gruvbolag ger investerare operativ hävstång mot metallen, vilket är precis varför de tenderar att prestera bättre än guldtackor när en Fed faktiskt börjar sänka eller trycka pengar. En fast kostnad per uns innebär att varje dollar guldet stiger över den kostnaden går rakt ned till marginalen, och Agnico Eagle är ett av de största och mest likvida sätten att få den hävstången. Intäkterna är upp 50,3% det senaste året till 14,53 miljarder dollar, nettovinsten har nästan fördubblats till 5,87 miljarder, och aktien handlas fortfarande till 17 gånger vinsten, en rabatt mot där guldets egen bana tyder på att den borde ligga. Tidigare resultat är dock ingen tillförlitlig grund för framtida avkastning.
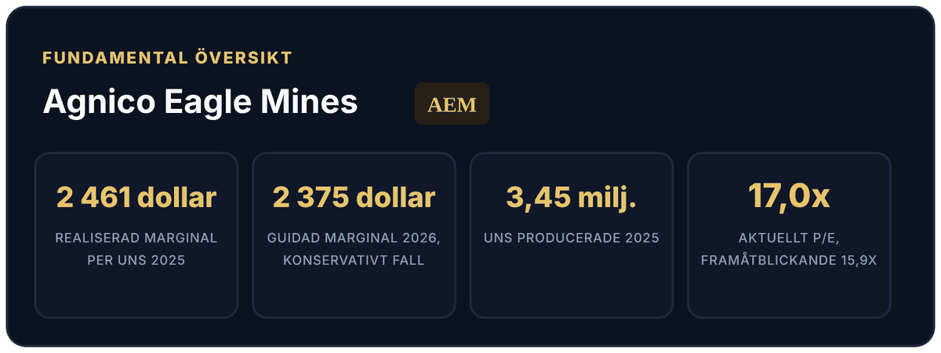
Totalkostnaden för att driva gruvorna (all-in sustaining costs) är guidad till 1 400 till 1 550 dollar per uns för 2026, upp från 1 339 realiserade 2025. Även med ett konservativt planeringspris nära 3 850 dollar per uns, långt under dagens spotpris, blir det ungefär 2 375 dollar i marginal på varje sålt uns. Bolaget finansierar också tillväxten själv mot 4 miljoner uns eller mer per år i början av 2030-talet, sålde sina projekt Delta och Helm Bay den 8 september för att skärpa portföljen, och har en köpkonsensus från 22 analytiker med ett kursmål på 214,62 dollar, ungefär 8% över där aktien handlas i dag.
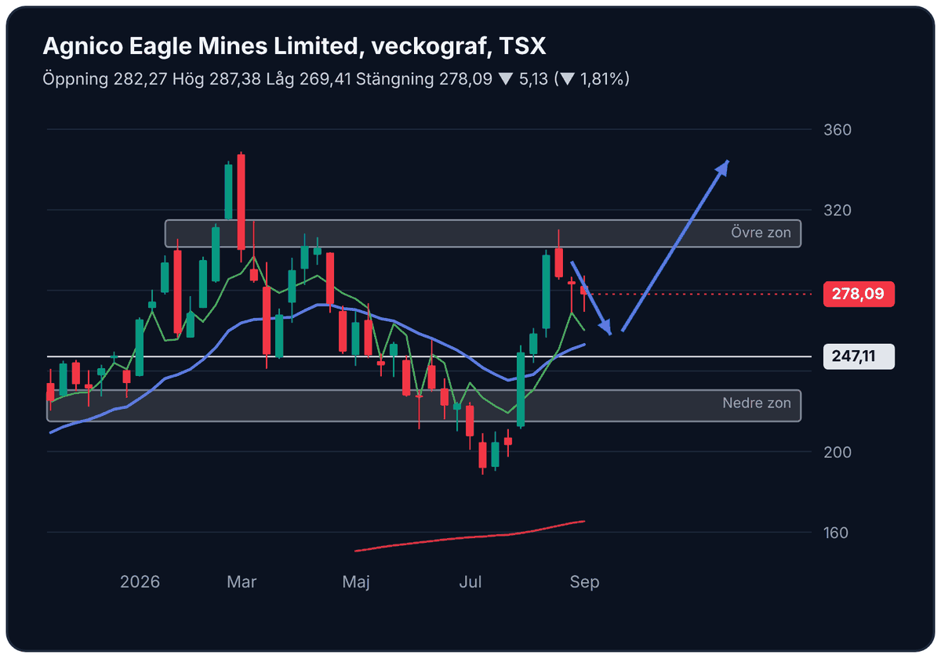
Agnico Eagle Mines, veckograf. Veckostaplar, glidande medelvärden och zoner avlästa ur analytikerns originalgraf och därmed ungefärliga. Källa: egen grafanalys, 14 september 2026.
Slutsatsen
Fed skapade inte den här fällan med flit, men den byggde varje vägg i den. År av nära noll i ränta fick små bolag att låna till rörlig ränta och konsumenter att låna fritt, och samma billiga pengar finansierade en AI-utbyggnad som nu ligger 1,15 biljoner dollar före intäkterna som ska betala för den. Warsh kan prata tufft om en KPI-siffra en stund till, men han pratar över en arbetsmarknad som i snitt ger 31 000 jobb i månaden, ett småbolagsindex där fyra av tio bolag inte klarar sina egna räntor och ett datorkraftsvad på en biljon dollar som aldrig har testats av en verklig fallissemangscykel.
Något i den här bilden ger till slut vika, och det behöver inte vara inflationen som tvingar Feds hand. En fjärdedel av de arbetslösa som inte hittar tillbaka till arbete, ett småbolagsindex som knäar under sin egen skuld och en AI-utbyggnad som ligger 1,15 biljoner dollar före sina intäkter är tre skilda vägar till samma mål: en Fed som slutar med att sänka och, om GFC 2.0 inträffar, trycka pengar igen oavsett var KPI ligger den månaden. Guld och gruvbolagen, som ger hävstång på det, har redan börjat prissätta en del av det, även om veckans grafer visar en kortsiktig nedgång på stramare ränteförväntningar. Gruvbolag har mer operativ hävstång än guldet självt, så om det här scenariot utvecklas som det har gjort förut är det de som har mest utrymme att prestera bättre. Gapet mellan den kortsiktiga grafen och det långsiktiga läget är vanligtvis där affären är värd att bevaka, inte efter att alla andra har lagt märke till den.
Källor
- U.S. Bureau of Labor Statistics, Employment Situation Summary, augusti 2026.
- Federal Reserve Jackson Hole Economic Symposium, Kevin Warshs anförande, 28 augusti 2026.
- RBC Capital Markets, uppdaterad prognos för guldpriset, september 2026.
- S&P Global Market Intelligence och Bloomberg, skuldstruktur per index samt dagliga kurser för AEM, IWM och GLD.
- Walmart Inc. och Target Corp., rapportsamtal och investerarmaterial för andra kvartalet 2026.
- Federal Reserve Bank of New York, Quarterly Report on Household Debt and Credit, andra kvartalet 2026.
- World Gold Council, data om centralbankernas guldefterfrågan, andra kvartalet 2026, via marknadsbevakning.
- Agnico Eagle Mines Ltd, finansiella resultat och bolagsguidning för andra kvartalet 2026.
- U.S. Bureau of Labor Statistics, Consumer Price Index Summary, augusti 2026, publicerad 11 september 2026.
- U.S. Department of Labor, Employment and Training Administration, rapport om nyanmälda arbetslösa, veckan som slutade 5 september 2026.
- CME Group FedWatch Tool, sannolikhet för räntehöjning i september 2026.
- OpenAIs redovisade åtaganden för datorkraft och MDB:s bevakning, “OpenAI Runs Out of Road”, september 2026.
- MDB, “AI Payment Cliff Exposure Roadmap”, augusti 2026, poängsättning av exponering mot AI-utbyggnaden och bolagens balansräkningar.
- MDB:s bevakning av kreditstress i private credit, augusti 2026, data om icke ränteintjänande lån hos business development companies och Fitchs fallissemangsstatistik.
- Federal Reserve Bank of Richmond, forskning om långtidsarbetslöshet, samt Bureau of Labor Statistics, data om arbetslöshetens varaktighet, augusti 2026.
Den här analysen har tagits fram av Marketmate som en del av vårt samarbete med VanEck. Läs mer om VanEcks marknadsinsikter och investeringslösningar här.
Texten är enbart avsedd för information och utbildning och utgör inte finansiell rådgivning eller en rekommendation att köpa eller sälja något värdepapper eller någon råvara, inklusive guld. Enskilda aktier och råvaror medför risk, inklusive risken att förlora kapital, volatilitet, koncentrationsrisk i ett enskilt bolag eller en enskild sektor samt geopolitisk risk. Tidigare resultat är ingen garanti för framtida resultat. Gör din egen research eller kontakta en licensierad rådgivare innan du fattar investeringsbeslut.
Analysen har tagits fram av Million Dollar Book Club på uppdrag av Marketmate.

VIKTIG INFORMATION
Denna information kommer från VanEck (Europe) GmbH, som är auktoriserat som ett EES-investeringsföretag enligt direktivet om marknader för finansiella instrument (“MiFiD”). VanEck (Europe) GmbH har sin registrerade adress på Kreuznacher Str. 30, 60486 Frankfurt, Tyskland, och har utsetts till distributör av VanEck-produkter i Europa av förvaltningsbolaget VanEck Asset Management B.V. (”ManCo”), som är inkorporerat enligt nederländsk lag och registrerat hos den nederländska myndigheten för finansmarknader (AFM).
Detta material är endast avsett för allmän och preliminär information och utgör inte investerings-, juridisk eller skatterådgivning. VanEck (Europe) GmbH och dess associerade och anslutna företag (tillsammans ”VanEck”) tar inget ansvar med avseende på investerings-, avyttrings- eller bibehållandebeslut som fattas på grundval av denna information. All relevant dokumentation måste först konsulteras.
De synpunkter och åsikter som uttrycks är författarnas, men inte nödvändigtvis VanEcks. Åsikter är aktuella per publiceringsdatum och kan komma att ändras med marknadsförhållandena. Information från tredjepartskällor anses vara tillförlitlig och har inte verifierats oberoende för noggrannhet eller fullständighet och kan inte garanteras.
Investering är föremål för risk, inklusive eventuell förlust av kapitalbelopp. För okända tekniska termer, se ETF-ordlista | VanEck.
Ingen del av detta material får reproduceras i någon form, eller hänvisas till i någon annan publikation, utan uttryckligt skriftligt tillstånd från VanEck.
© VanEck (Europe) GmbH