Musk sa att skuldfönstret har slagit igen. Dagen efter bad Meta sina aktieägare om 95 miljarder dollar
Kassaflödet vände minus, försäkringen mot AI-skulder nådde rekord och obligationsköparna tröttnade. Meta som säljer för runt 65 miljarder dollar i kvartalet valde ändå din plånbok framför obligationsmarknaden.
På söndagskvällen skrev en av världens rikaste män, Elon Musk, att långivarna har stängt dörren för AI. Måndag morgon kom ett svar från ett håll få hade väntat sig: ett av världens största techbolag, med en kassaström som de flesta företag bara kan drömma om.1
Meta meddelade att det vill sälja nya aktier för upp till 95 miljarder dollar. Det är mer än det tidigare rekordet på 84,75 miljarder, som ett annat techjätte satte i juni. Summan är inte det som får mig att stanna upp. Bolaget har ett av de högsta kreditbetygen i amerikanskt näringsliv, och kunde ha lånat pengar som vilket storföretag som helst.1,2
Tidpunkten säger mer än storleken. Ett bolag med 64,6 miljarder dollar i kvartalsintäkter bestämde sig för att det är bättre att sälja bitar av sig självt än att låna. Jag har gått igenom villkoren, försäkringspriserna och räkningen till de nuvarande ägarna, och frågan jag inte släpper är vad deras kreditanalytiker såg i obligationsmarknaden som fick dem att välja bort lånen.
Vad Meta faktiskt meddelade
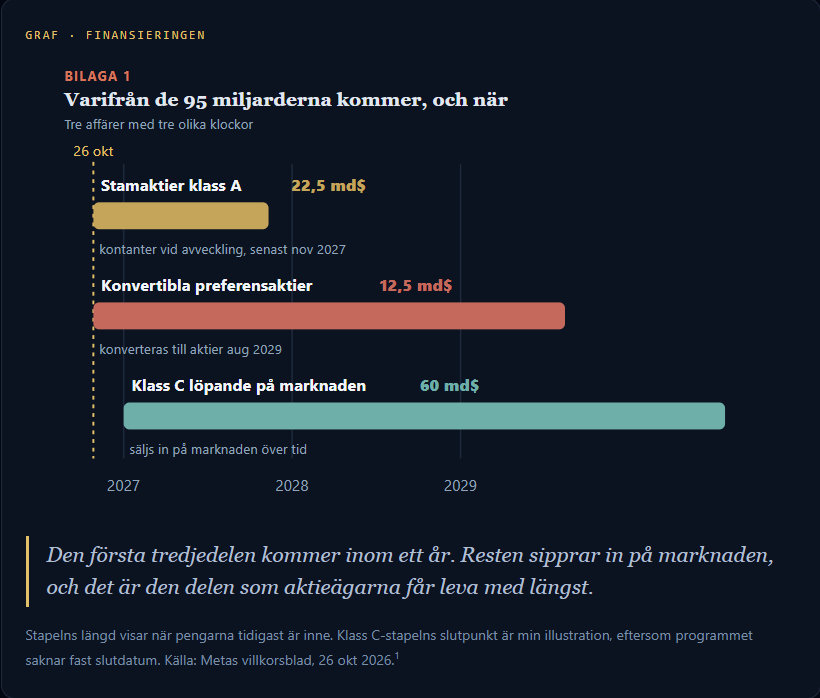
Måndagens besked är inte en affär utan tre, med tre olika klockor, och de står alla i villkorsbladet som Meta lämnade in den 26 oktober 2026.1
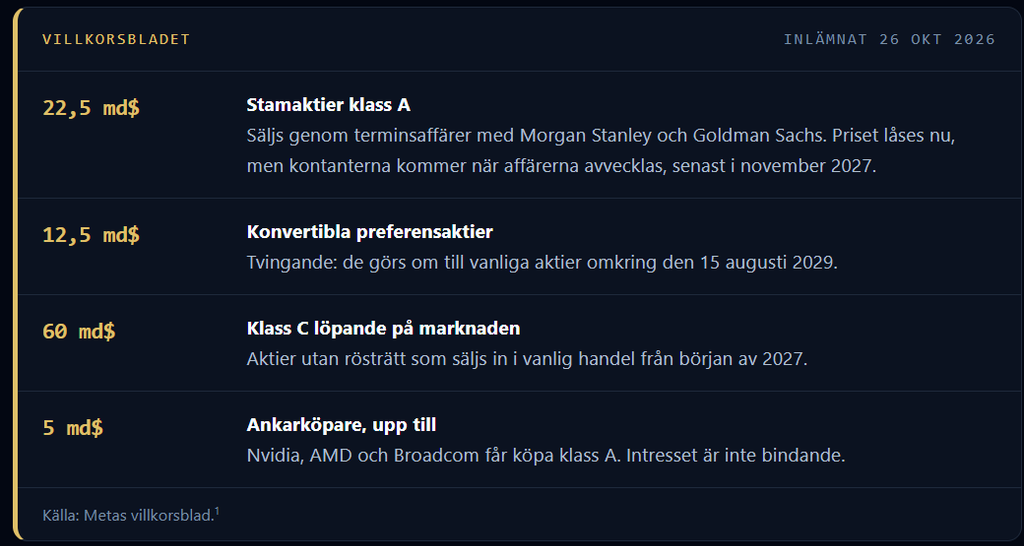
Klass C är det som får mig att läsa en gång till. Aktierna saknar rösträtt, så Mark Zuckerberg behåller omkring 61% av rösterna på ungefär 14% av kapitalet.1 Meta kan alltså sälja ägande utan att sälja makt.
Bolaget säger att tillväxten ska finansieras med en mix av: kassaflöde, skuld med högt kreditbetyg, partnerskap och aktier. Aktier fick plötsligt huvudrollen, och nästan två tredjedelar av summan kommer från programmet som säljer in dem löpande på marknaden.1
Varför ett bolag med AA minus hoppade över obligationsmarknaden
Meta kunde ha sålt obligationer redan i morgon. Bolagets egen pressrelease skryter om kreditbetygen Aa3 och AA minus, två av de högsta stegen på skalan.1 Varför då betala det högsta priset i företagsfinansiering, nämligen att dela ut ägande?
Datacenterräkningen är nu större än vad reklammaskinen kan betala. Det fria kassaflödet, alltså pengarna som blir kvar när investeringarna är betalda, blev minus 2,1 miljarder dollar i tredje kvartalet. Det är första gången sedan börsnoteringskvartalet 2012 som Meta spenderar mer än det tjänar, och ledningen har redan sagt att utgifterna förblir höga under 2027.1
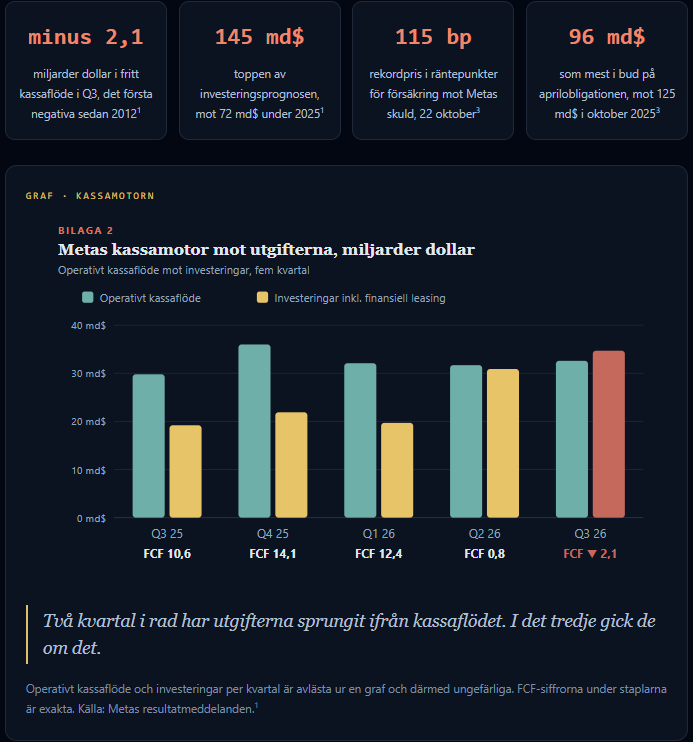
Obligationsmarknaden hade redan börjat tveka. I oktober 2025 sålde Meta obligationer för 30 miljarder dollar och fick 125 miljarder i bud. I april kom ytterligare 25 miljarder, då nådde buden 96 miljarder och kravet på ränta var högre.3 Datacentret Hyperion, värt 27 miljarder dollar, ligger också utanför balansräkningen i en gemensam konstruktion med Blue Owl.3
Det märktes också i hur Wall Street pratade. JP Morgans sade före beskedet att alla visste att Meta skulle bränna kassa nästa år, och att den enda öppna frågan var om skuld eller aktier blev billigast när räkningen kom.3 Meta har nu gett sitt svar. Jag tolkar det som ett försvar av kreditbetyget. Ytterligare 95 miljarder i lån med negativt kassaflöde skulle pressa AA minus, och aktier skyddar betyget som i sin tur skyddar varje dollar skuld som redan finns.
Under det finns en andra signal. Finansläroböckerna kallar den plockordningen: företag använder först egna pengar, sedan skuld, och nya aktier sist. Den som sträcker sig efter det sista alternativet berättar att de två första har blivit för dyra.
Försäkringsmarknaden såg det först
Kreditswappar, på engelska credit default swaps eller CDS, är försäkringar på ett företags obligationer. När priset stiger börjar långivarna oroa sig före aktieägarna. I oktober steg det nästan överallt där AI-pengar finns.3
Stegen nedan sorterar låntagarna efter hur mycket de lutar sig mot skuld för att bygga datorkraft. CoreWeave, den största fristående uthyraren av grafikchip, ligger i krisläge: bolagets obligationer med förfall 2031 ger nära 16% i ränta och aktien föll omkring 36% bara i oktober.3
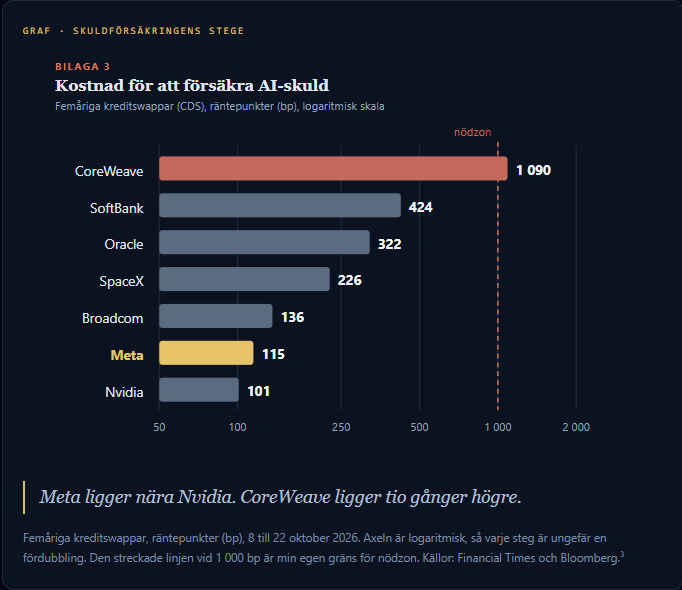
Handeln i den här försäkringen exploderade också. Veckovolymen på kontrakt knutna till de stora AI-namnen gick från under 2 miljarder dollar i juli till över 9 miljarder i september. Kreditavdelning sa till CNBC att marknaden för högavkastande obligationer i praktiken ligger på is för datacenterlåntagare fram till efter mellanårsvalen i USA den 3 november.4
Musks påstående, faktagranskat
Musk la inga siffror bakom sitt inlägg, så jag kontrollerade det som går att kontrollera. Mycket av det håller.4
Det australiska datacenterbolaget Firmus ställde in sin börsnotering i oktober. SK Hynix dotterbolag Solidigm drog tillbaka sitt erbjudande. Evercores sa att marknaden vägrar AI-skuld som saknar operativt kassaflöde bakom sig. Gartner räknar med att AI-datacenter behöver 8,5 biljoner dollar i intäkter fram till 2030 för att täcka sina kostnader, mot högst 3,6 biljoner dollar i faktiska AI-intäkter.5
En del är i eget intresse. I samma inlägg sa Musk att SpaceX fick klart 40 miljarder dollar i GPU-skuld tack vare Starlink och uppskjutningsintäkter. Bloomberg rapporterade att prisförhandlingarna fortfarande pågick och att skulden ligger i en separat konstruktion utanför SpaceX balansräkning. SpaceX egen skuldförsäkring har ungefär fördubblats sedan juni.3 Regeln han beskrev gäller alltså honom också, bara lite senare.
Min tolkning är att Musk överdrev tempot och underskattade räckvidden. Fönstret är fortfarande öppet för låntagare med stora, separata intäktsströmmar, och Metas beslut visar att även de numera tycker att aktier är lättare.
Cirkeln: leverantörer som köper sin egen kund
Det här är delen av måndagens affär som jag hela tiden återvänder till. Meta köper Nvidia-chip i miljontal, har skrivit på för upp till 6 gigawatt AMD-grafikchip sedan i februari och låter Broadcom designa sina egna processorer. Nu får alla tre köpa Meta-aktier för upp till 5 miljarder dollar, pengar som hjälper till att betala för fler av deras chip.1
AMD:s sida av affären går åt båda hållen. I februaribeslutet gav AMD Meta en option att köpa upp till 160 miljoner AMD-aktier för en cent styck. Den tjänas in i takt med att Metas chipköp växer från 1 till 6 gigawatt och när AMD:s aktie passerar kursmål som stiger till 600 dollar.6 Om AMD nu köper Meta-aktier kan varje bolag äga en bit av det andra, med chipbeställningarna som lim.
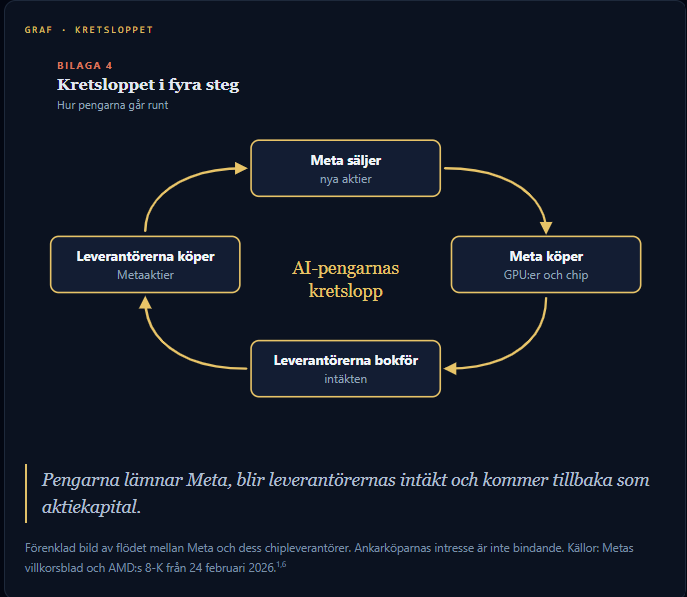
Leverantörsfinansiering är gammalt. Telekomutrustningstillverkare lånade ut pengar till sina kunder i slutet av 1990-talet så att kunderna kunde fortsätta köpa utrustning. Det fungerade tills efterfrågan mattades av, och då satt tillverkarna med förlusterna på båda sidor. Den här gången kan det sluta bättre. Ändå knyter kretsloppet ihop AI-handeln hårdare, så en spricka på ett ställe färdas fortare till de andra.
Vad det kostar nuvarande aktieägare
Metas börsvärde är omkring 1,64 biljoner dollar. Grafen nedan visar vad emissionen gör med antalet aktier, räknat på cirka 2,55 miljarder utestående aktier.8
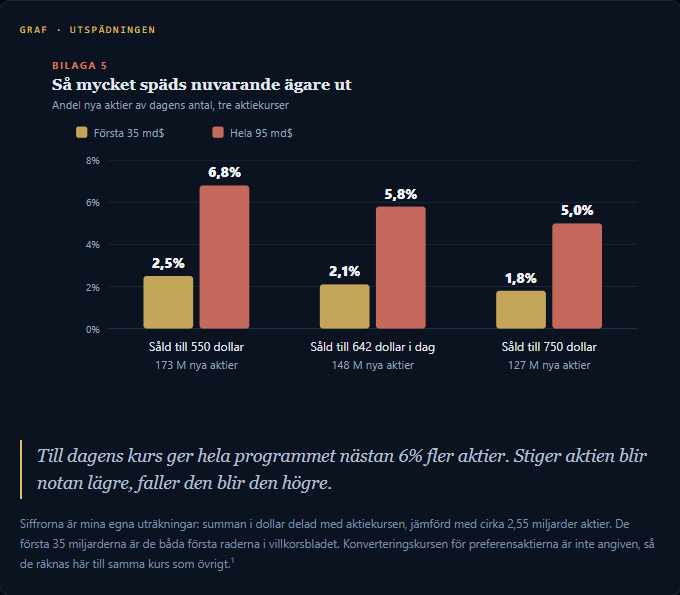
Meta (META) står nu cirka 17% under toppen i september, precis ovanpå sitt 200-dagarssnitt. Både 20- och 50-dagarssnittet vänder nedåt ovanför, och MACD, ett mått på kursens momentum, pekar fortfarande ned.8
En daglig stängning klart under 200-dagarslinjen skulle visa att marknaden prissätter både utspädningen och säljaren under 2027. En stabil nivå med emissionen inprisad skulle visa att investerarna ser finansieringsfrågan som besvarad. Jag ger varken entry, SL eller Take profit nivåer. Det här är ingen rekommendation att köpa eller sälja.
De kommande tolv månaderna
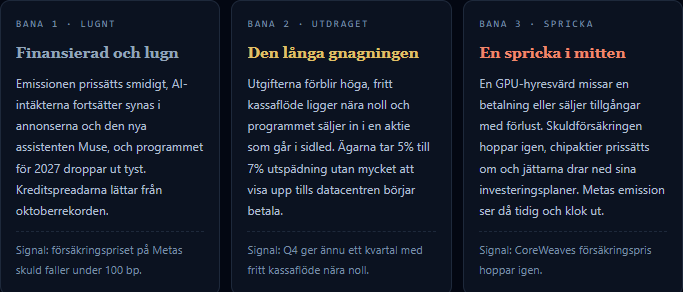
Programmet på marknaden är det som bör bevakas. Det säljer aktier i vanlig handel under månader, så det beter sig som en jämn säljare som sitter på aktien. Det utbudet kan fungera som ett mjukt tak för rusningar så länge det pågår. Som jämförelse köpte Meta tillbaka egna aktier för 26,3 miljarder dollar under 2025. På ett år har flödet vänt riktning.1
Meta testade just sin 200-dagarslinje
Aktien toppade nära 775 dollar i slutet av september och föll hårt efter rapporten den 22 oktober på stor volym, och förlorade sitt 50-dagarssnitt på vägen. På emissionsnyheten handlades den som lägst på 629,02 dollar, en stund under 200-dagarssnittet på 631,65, och klättrade sedan tillbaka till 642,10 vid lunch.8 Den linjen är den nivå jag tittar på.
Var jag kan ha fel
- Meta kan helt enkelt vara tidig och försiktig. Att ta in aktiekapital till ett värde på 1,6 biljoner dollar medan det går är ett styrketecken om AI-avkastningen kommer under 2027.1
- Leverantörspengarna är obindande och små. 5 miljarder mot 95 miljarder är omkring 5%, så kretsloppet kan betyda mer som symbol än som kontanter.1
- Skuldmarknaden kan öppna snabbt. Om mellanvalet passerar lugnt och spreadarna dras ihop kan Musks varning se ut som en dålig oktober.4
- En stor emission kan bara vara en stor emission. Alphabet tog in 84,75 miljarder dollar i juni och ingen kreditkris följde.7
Det här bevakar jag härnäst
1 200-dagarslinjen på 631,65 dollar
Lägsta kursen på 629,02 gick under den en stund. En stängning klart under den ändrar bilden.8
2 AI-försäkringen efter mellanvalet den 3 november
Lättar priserna när valet är över, eller var oktober bara början?4
3 Vilken GPU-hyresvärd blinkar först
CoreWeave med 1 090 bp i försäkringspris är den uppenbara kandidaten.3
4 Starten på klass C-programmet i början av 2027
Då börjar den dagliga säljaren på riktigt.1
5 Om leverantörernas 5 miljarder blir bindande
Ett löfte som bara är ett intresse säger lite om kretsloppets styrka.1
6 SpaceX GPU-lån på 40 miljarder dollar
Prissättningen pågick fortfarande, och skulden ligger i en separat konstruktion.3
Slutsatsen
Metas emission på 95 miljarder dollar är den tydligaste bekräftelsen hittills på det kreditmarknaden har sagt hela oktober. Att låna till AI har blivit så dyrt att även en jätte med toppbetyg föredrar att sälja sig själv i bitar. De svagare byggarna har inget sådant alternativ, och det är dit trycket flyttar härnäst.
Jag bevakar tre saker: om Metas aktie håller sin 200-dagarslinje, om försäkringen på AI-namn lättar efter mellanvalet och om någon GPU-hyresvärd blinkar först. Svaren avgör om det här var en finansieringsplan eller en varning.
Källor
- Meta Platforms, free writing prospectus och resultatmeddelanden, inlämnade och publicerade 26 oktober 2026: villkorsblad, finansieringsmix, kreditbetyg, kassaflöde och investeringsprognos.
- TechSpot, “Meta plans $95 billion stock offering to fuel AI spending despite growing bubble fears”, oktober 2026.
- Bloomberg, “Meta Sells $25 Billion of Debt as Investor Worry, Fatigue Builds”, samt Bloombergs och Financial Times data om kreditswappar och obligationsemissioner, 8 till 22 oktober 2026.
- Reuters och CNBC om Firmus, Solidigm, handelsvolymer i kreditswappar och högavkastande marknaden, oktober 2026.
- Gartner, uppskattning av intäktsbehovet för AI-datacenter fram till 2030.
- AMD, Form 8-K, 24 februari 2026: avtalet med Meta och optionen på 160 miljoner aktier.
- Alphabet, Form 8-K, 2 juni 2026: emissionen på 84,75 miljarder dollar.
- StockCharts.com, kursdata och glidande medelvärden för META, oktober 2026.