Råvarukostnaderna har stigit 21,5% och din lön köper mindre. Wall Street väntar sig ändå rekordmarginaler 2027.
PPI är upp 6,3% medan shopparna betalar 3,7%. Någon måste ta mellanskillnaden, och historien säger att vinsterna får ta smällen när kunden har slut på pengar.
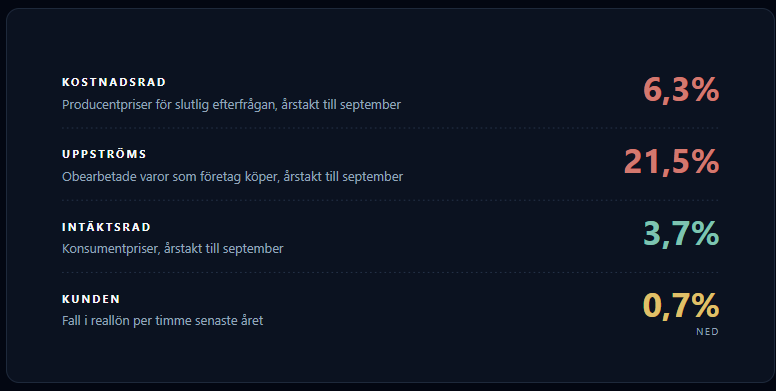
Producentpriserna steg 6,3% under året till september. Det är den snabbaste takten sedan december 2022, och ett hopp på 1,3% bara i september gjorde en stor del av jobbet. Konsumentpriserna steg 3,7% under samma period. De flesta såg den andra siffran i nyheterna och lät det vara.
Jag tror att glappet mellan de två siffrorna är det viktigaste i den här inflationscykeln. Producentpriser följer vad företag tar betalt av varandra på vägen till hyllan. Konsumentpriser följer vad du betalar i kassan. När den första ligger 2,6 procentenheter före den andra är det någon i mitten som äter mellanskillnaden.
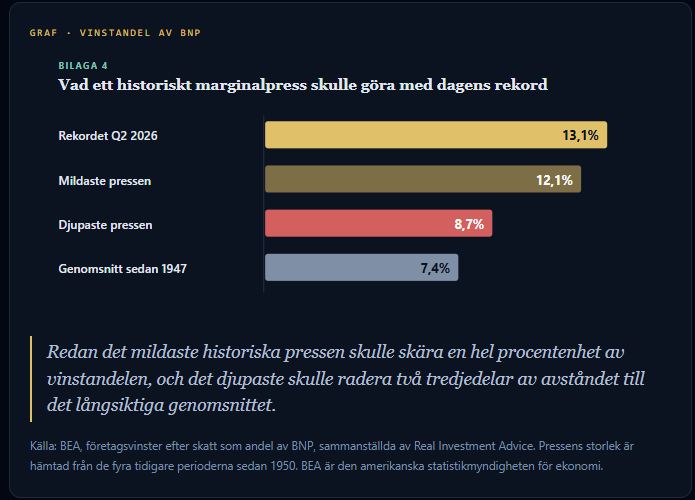
Vinsterna efter skatt nådde 13,1% av BNP under andra kvartalet, den högsta andelen sedan 1947, medan reallönerna faller. Analytikerna räknar med att marginalerna stiger ännu högre nästa år. Här är varför jag inte gör det.
Två inflationsrapporter, två sidor av samma resultaträkning
De flesta investerare ser producentprisindex (PPI) och konsumentprisindex (KPI) som två versioner av samma berättelse. Jag läser dem som två rader i en resultaträkning. PPI mäter vad företag får betalt för sin produktion, och dess tidigare led mäter vad de betalar för råvaror och delar. Det är kostnadsraden. För varje bolag som säljer till hushåll är KPI intäktsraden.
Marginalerna bor i utrymmet mellan dem. Låt kostnaderna växa snabbare än intäkterna tillräckligt länge så krymper vinsten, hur starkt varumärket än är.
Den amerikanska arbetsmarknadsmyndigheten (Bureau of Labor Statistics, BLS) bygger PPI i led, från råvaror via bearbetade varor till färdiga produkter. Den strukturen visar hur mycket tryck som fortfarande är på väg nedför rörledningen, och de tidiga leden går betydligt hetare än mållinjen.
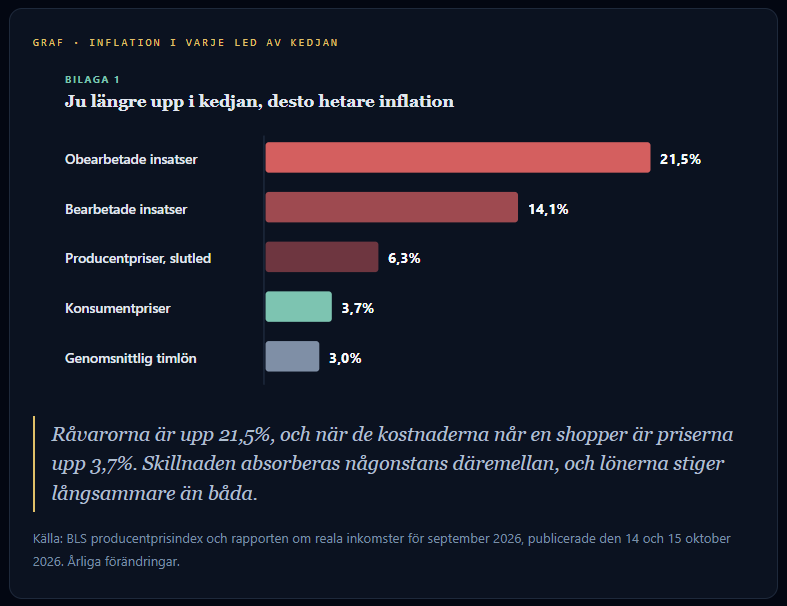
Energin stod för det mesta av skadan. Priserna på energi i slutlig efterfrågan hoppade 10,8% i september, råolja steg 28,3% under månaden och diesel klättrade 21%. Diesel driver varje lastbil med mat, förpackningar och delar i landet, så den slår mot alla producenter på en gång, långt innan kostnaden syns på en hylla.
Jag arbetade i 20 år i livsmedelsbranschen, och det här är delen som utomstående ofta missar. En leverantörs prishöjning når dig inom några veckor. Din egen prishöjning till en återförsäljare tar månader att förhandla fram, och shopparen kan fortfarande säga nej.
Shopparens extra dollar gick rakt till bensinpumpen
På pappret ser konsumenterna bra ut. Detaljhandelsförsäljningen steg 0,8% i september och är upp 6,3% jämfört med ett år tidigare. Ett lager längre ner ser bilden annorlunda ut.
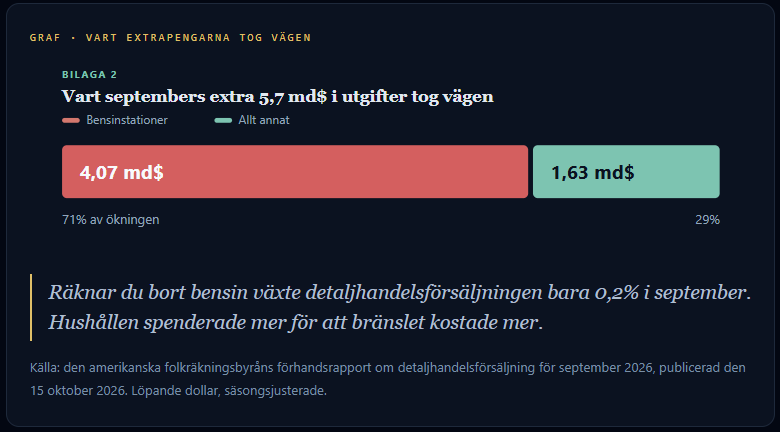
Lönerna förklarar varför.
Genomsnittlig timlön steg 3,0% över året medan konsumentpriserna steg 3,7%, så reallönen per timme föll 0,7%. Ett hushåll i det läget klarar inte en prishöjning på 10% på flingor eller tvättmedel. Det byter till butikens egna märken, köper mindre förpackningar eller hoppar över köpet.
Förpackade livsmedelstillverkare har levt med det här hela året. När PepsiCo sänkte sin vinstprognos den 8 oktober beskrev Reuters hela gruppen, från General Mills till McCormick och Conagra, som fastklämd mellan stigande insatskostnader och shoppare som drar ner på grund av bensinpriserna.
Kostnaderna färdas nedför , lönerna hinner ikapp på år. Marginalerna bor i det glappet.
Wall Street prissätter rekordmarginaler in i 2027
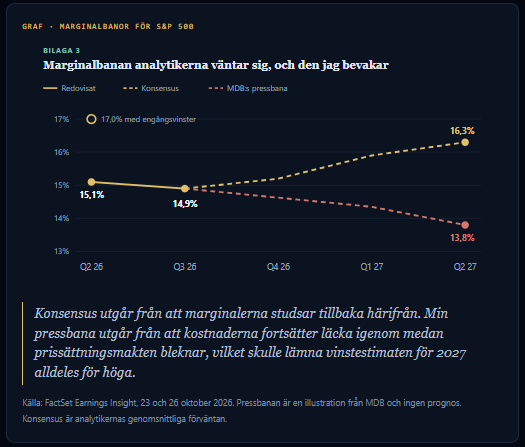
Inget av det här har märkts i prognoserna. Data från analysbolaget FactSet den 30 oktober visade att vinsten i S&P 500 växte 30,2% under tredje kvartalet, med 32,9% tillväxt väntad för hela 2026. Analytikerna ser indexets nettomarginal (vinsten efter skatt som andel av försäljningen) stiga från 14,9% under tredje kvartalet till 15,2%, 15,9% och sedan 16,3% under de tre följande kvartalen.
Två detaljer i den datan gör mig nervös. Först var rekordmarginalen på 17,0% under andra kvartalet uppblåst av engångsvinster i värderingen hos Alphabet och Amazon. Utan dem var den 15,1%, vilket betyder att den underliggande marginalen redan gled ned under tredje kvartalet, det första som kände av hela energichocken. För det andra krymper överraskningarna. Fram till den 30 oktober hade bolagen överträffat förväntningarna med bara 1,9% sammantaget, mot ett genomsnitt på 8,0% under det senaste decenniet.
Uppgången är också koncentrerad. Energimarginalerna nästan fördubblades till 15,4% från 8,1% ett år tidigare, och teknik steg till 32,3% tack vare AI-utbyggnaden. Fem sektorer redovisade lägre marginaler än för ett år sedan. Indexgenomsnittet bärs upp av bolagen som säljer olja och chips, medan företagen som köper dem får mindre uppmärksamhet.
Sex gånger sprang producentpriserna iväg. Fyra gånger fick vinsterna betala.
Lance Roberts på Real Investment Advice gick tillbaka till 1950 och hittade sex perioder då producentinflationen översteg konsumentinflationen med minst 4 procentenheter. I fyra av dem föll vinstandelen efter skatt av BNP med 1 till 4,4 procentenheter inom två år.
De två undantagen är den användbara delen. Under 2004 till 2006 tog hushållen ut kontanter ur sina bostäder genom att låna mot husvärdet. Under 2010 och 2011 kom jobben tillbaka och den amerikanska centralbanken Federal Reserve (Fed) köpte obligationer. Båda gångerna hade kunden råd med det högre priset, så bolagen skickade igenom det och behöll sina marginaler.
Dagens rubrikglapp är 2,6 procentenheter, under den utlösande nivån. De uppströms leden, på 14,1% och 21,5%, ligger långt över den. Och finansieringskällan som räddade marginalerna i båda undantagen saknas. Det finns ingen bostadsboom, inga stimulanscheckar och inget sparande från nedstängningarna som 2021. Fed höjde räntan i september, och två ledamöter, Lisa Cook och Beth Hammack, röstade för ytterligare en höjning i oktober.
Marknaden förlät redan det första bolaget som erkände
Livsmedels- och hushållsvarumärken står på fel sida av det här glappet. De köper energi, spannmål, förpackningar och frakt, och de säljer till det ansträngda hushållet. Jag valde ett namn för att visa hur marknaden hanterar det.
Kurserna avser stängningen den 6 november 2026. Enbart i informationssyfte, inte investeringsrådgivning. Gör din egen research.