Norges oljefond tappade 30 miljarder dollar på det säkraste den äger. Nu vill den flytta 80 miljarder dollar
Obligationerna brände världens största investerare, några få aktier och oljan räddade kvartalet, och fonden ritar redan om vart de nästa dollarna ska; och i den här artikeln så berättar jag hur det påverkar dig.
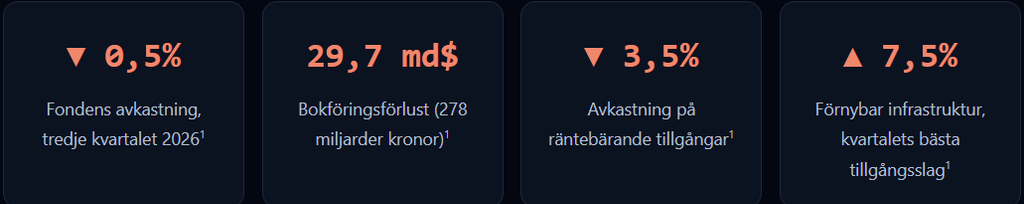
Norges statliga pensionsfond utland, mer känd som oljefonden, äger ungefär 1,5% av varje börsnoterat bolag på jorden. När den har ett dåligt kvartal har marknaden haft ett också. I torsdags redovisade den en avkastning på minus 0,5% för juli till september, en bokföringsförlust på 278 miljarder kronor, ungefär 29,7 miljarder dollar.1
Rubriken säger för lite om vad som hände. Fondens aktier tjänade pengar. Skadan kom från tillgångsslaget som ska skydda dig när aktierna vacklar, statsobligationer, och den näst största smällen kom från Norges egen valuta, som steg när oljan gjorde det.1, 2
Jag tror att tre saker spelar roll för privatsparare: vilka innehav som bar fonden och vilka som drog ned den, varför den klassiska blandningen av aktier och obligationer sviker igen, och vart världens största enskilda investerare tänker flytta sina pengar härnäst. En köpare i den storleken flyttar priser när den ändrar sig. Och den största siffran i hela kvartalet har ingenting med investeringar att göra.
Vart de 30 miljarderna tog vägen
Fonden avslutade september på 22 014 miljarder kronor, 670 miljarder mindre än i juni. Tre krafter förklarar skillnaden, och bara en av dem handlar om att investera.1
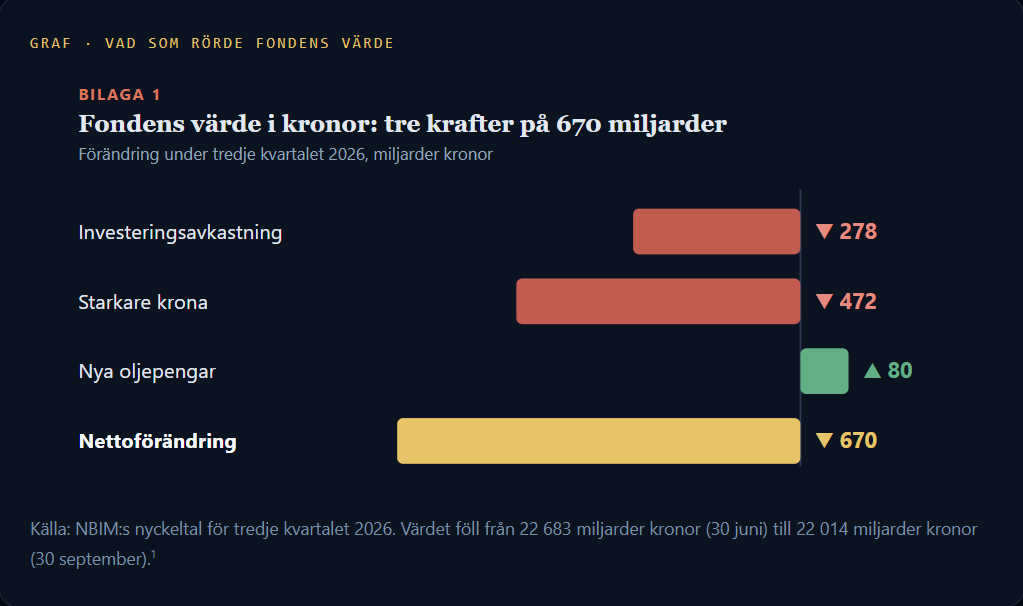
Läs detta två gånger. Vid ungefär 9,4 kronor per dollar motsvarar valutaeffekten nästan 50 miljarder dollar, mer än själva investeringsförlusten. Ingenting fonden äger blev billigare på grund av den. Utländska tillgångar räknas helt enkelt om till färre kronor när kronan stärks, och kronan tenderar att stärkas när oljan stiger. Oljan byggde den här fonden, och under tredje kvartalet fick oljan den att se mindre ut.1
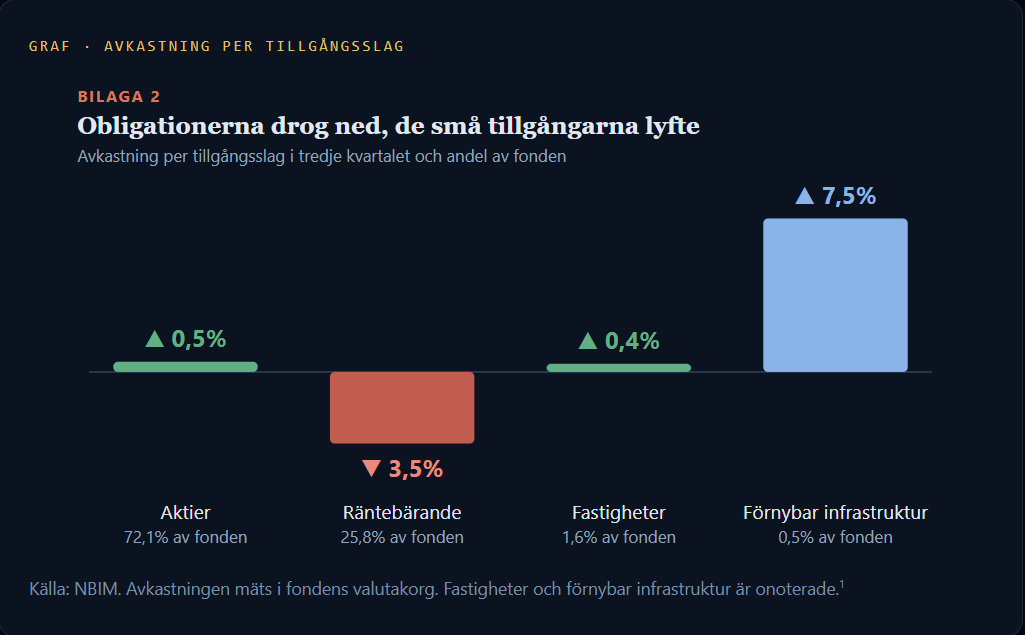
Jämför varje stapel med sin vikt. Skivan som utgör en fjärdedel av fonden gjorde hela skadan. Skivan som utgör en halv procent gjorde det bästa jobbet.1
Resultattavlan: vem bar Norge och vem drog ned det
NBIM namnger vinnare och förlorare bolag för bolag först i halvårs- och årsrapporten. Därför räknade jag själv på de största innehaven, med de innehav fonden publicerade för den 30 juni och varje akties kursrörelse fram till den 30 september.3, 4
Microsoft var hjälten. Aktien gjorde sitt bästa kvartal sedan 1998 när molnaffärens AI-tillväxt lugnade oron för bolagets utgifter, och enligt mina beräkningar tillförde den fonden mer än någon annan enskild aktie. Nvidia och Apple stod för det mesta av resten av det tunga lyftet.4
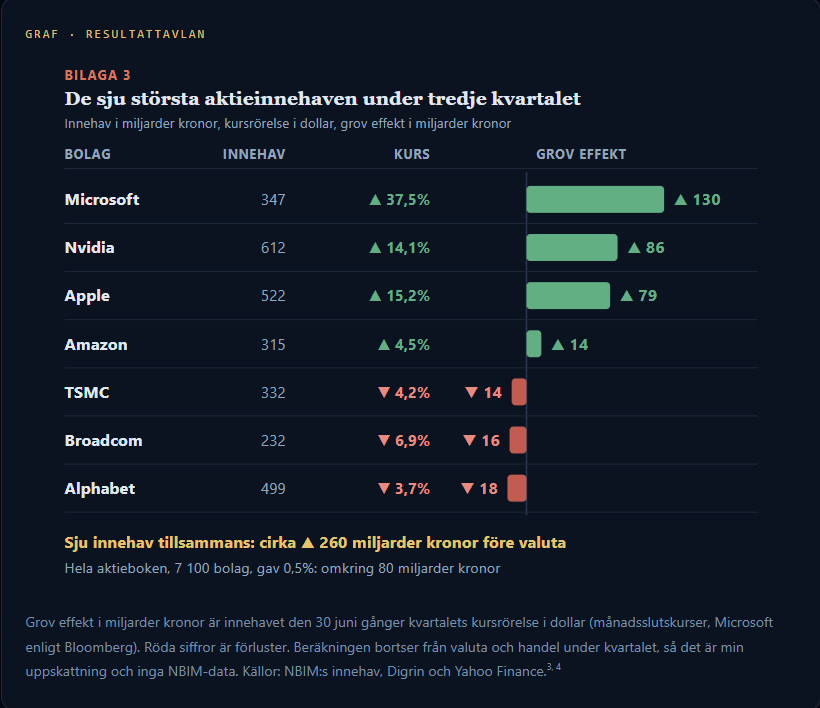
Nu kommer den obekväma delen. De sju innehaven tillförde ungefär 260 miljarder kronor före valuta. Hela aktieboken, alla 7 100 bolag, gav 0,5%, vilket blir omkring 80 miljarder. Sätt de två siffrorna bredvid varandra så är budskapet tydligt: utanför en handfull jättebolag förlorade den genomsnittliga aktien i fonden pengar.1, 3
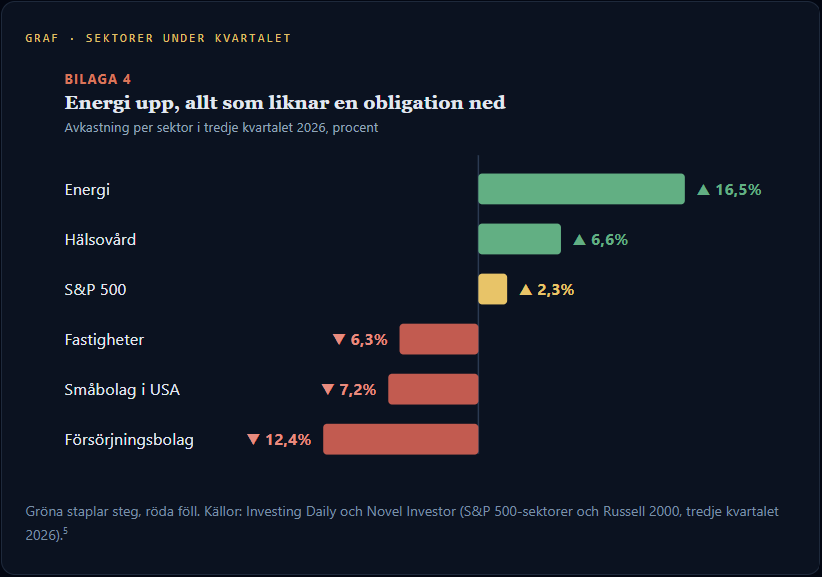
Energi gick från att vara den sämsta sektorn under andra kvartalet till den bästa under tredje, när USA:s krig mot Iran pressade upp oljan. Fonden äger aktier i Exxon Mobil, Shell och Chevron, och bara Exxon steg omkring 20% under kvartalet. Kraftbolagen låg i andra änden. NextEra Energy, ett av USA:s största elbolag, föll 13,1%. Det är de två sektorer som NBIM:s Trond Grande pekade ut, och klyftan mellan dem är en ren räntehistoria.5
Obligationerna skulle vara stötdämparen
Det här är delen som varje sparare med en portfölj på 60% aktier och 40% obligationer bör fundera över. Obligationspriserna faller när räntorna stiger, och ungefär 70% av fondens obligationer är statsskulder. Tre krafter drog åt samma håll samtidigt.6
USA:s centralbank Fed höjde räntan i september, för första gången sedan 2023. Stater och AI-bolag översvämmade marknaden med nya lån. Och dyrare olja gav nya inflationsfarhågor.6
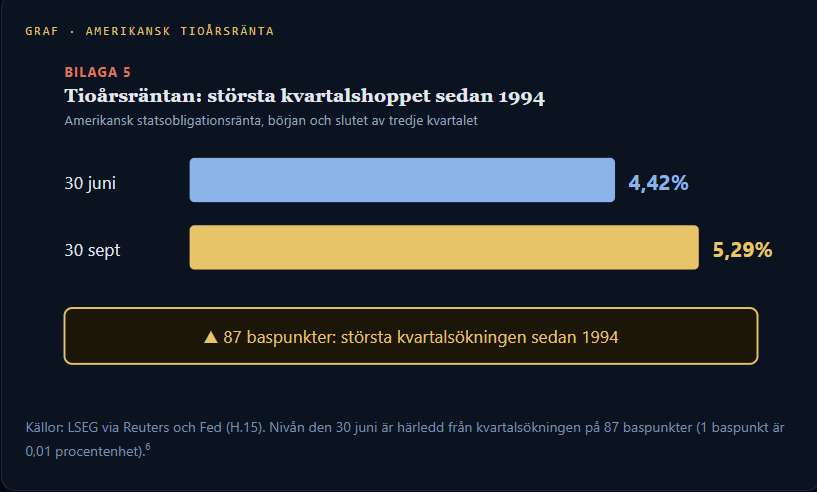
Det är andra gången på fyra år som aktier och obligationer misslyckades med att täcka för varandra i en ränteshock. NBIM:s egna stresstester från augusti modellerade fondförluster på 20% till 37% i scenarier som en AI-korrigering eller en regional skuldkris. När hotet är räntorna skyddar en spridning över aktier och obligationer mycket mindre än de flesta investerare tror.9
Tillgången som skulle dämpa fallet orsakade det, och dämpningen kom från oljeaktier och några få jättebolag.
Vart pengarna flyttar härnäst
NBIM kan inte bestämma sin egen allokering. Finansdepartementet äger jämförelseindexet (benchmark), och stortinget, Norges parlament, godkänner stora förändringar. Men fonden har sagt vad den vill, och det här kvartalet stärker argumentet.7
1. Ut ur statsobligationer, in i bostadsobligationer och företagskrediter
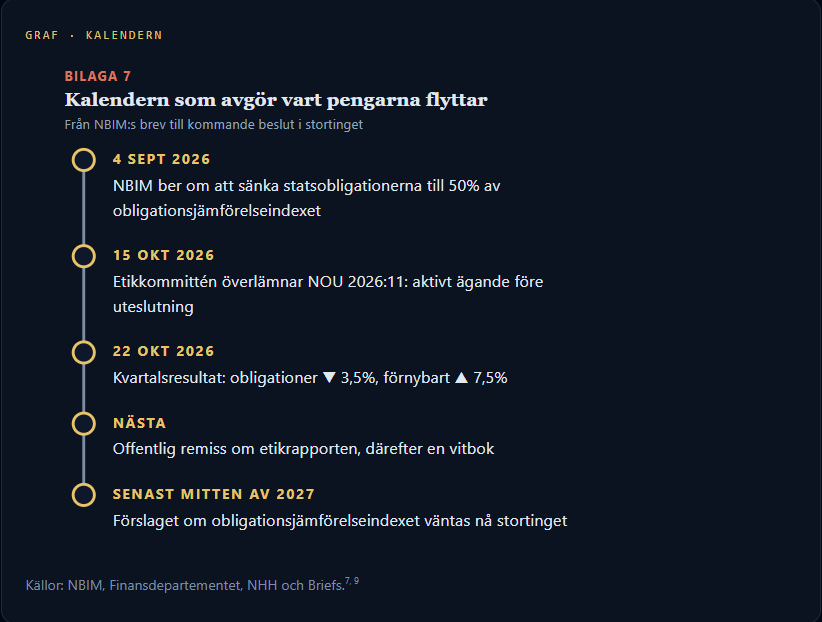
Den 4 september rekommenderade centralbankschefen Ida Wolden Bache och vd:n Nicolai Tangen att statsobligationerna skärs ned från 70% till 50% av obligationsjämförelseindexet. Uppskattningar sätter den totala nedskärningen till omkring 106 miljarder dollar i statsskulder, där amerikanska statsobligationer minskar med 75 till 80 miljarder dollar. Innehaven av japanska statsobligationer skulle i stället växa, med ungefär 20 miljarder dollar.7
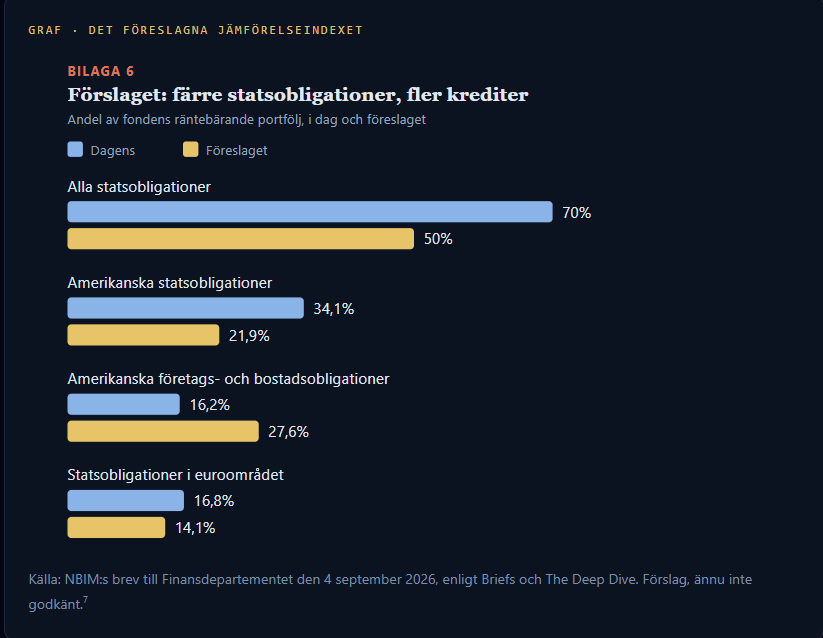
Det mesta av pengarna som lämnar statsobligationerna stannar i USA. De går till företagsobligationer och till bostadsobligationer som backas av Fannie Mae, Freddie Mac och Ginnie Mae. De ligger nära statsobligationer i kreditkvalitet och betalar mer. NBIM varnade också för att växande skuldberg gör det mer sannolikt att någon utvecklad marknads statsskuld en dag behöver omstruktureras. Från en fond som äger över 2 000 miljarder kronor i amerikanska statsobligationer är det en spetsig kommentar.7
Planen kräver fortfarande departementets godkännande, och så här stora förskjutningar har historiskt krävt stortinget också. Förslaget väntas nå stortinget senast i mitten av 2027.7, 9
2. Mer av tillgångsslaget som vann tredje kvartalet
Förnybar infrastruktur utgör bara 114 miljarder kronor av fonden, men gav 7,5% under tredje kvartalet efter 18,1% under 2025. NBIM gjorde sin första amerikanska affär i år och betalade 425 miljoner dollar för en tredjedel av en portfölj med sol och vind på 2,3 gigawatt, tillsammans med Brookfield och BCI. Plattformen, Northview Energy, kan placera ytterligare 1,5 miljarder dollar i eget kapital. Lägg därtill ungefär 4 miljarder euro som är utlovade till två havsbaserade vindkraftsparker från RWE i Danmark och Tyskland, så är riktningen tydlig: driftsatta tillgångar med kontrakterade kassaflöden.8
3. Nya oljepengar och en mjukare etikregim
Staten fortsätter att fylla på fonden, med 80 miljarder kronor under kvartalet. Kontanterna följer jämförelseindexet, så det mesta hamnar i amerikanska aktier. Grande sa också att fonden ligger något undervikt i teknik jämfört med sitt index. Jag misstänker att det lilla vadet förklarar en del av underavkastningen på 0,18 procentenheter mot jämförelseindexet i ett kvartal som leddes av Microsoft och Apple.1
Den 15 oktober överlämnade en expertkommitté sin etikgranskning, NOU 2026:11, till finansministern. Det huvudsakliga förslaget är att Norges Bank, när Etikrådet flaggar en allvarlig risk, först ska försöka förändra bolaget genom aktivt ägande. Antas det väntar jag mig färre plötsliga uteslutningar, vilket spelar roll för varje aktie som ligger en rubrik från att kastas ut av en ägare med 1,5%.9
Här är den framåtblickande räkningen för obligationsboken. Efter en nedgång som den här startar obligationerna nästa år från en betydligt högre ränta, och den inkomsten dämpar ytterligare skador.6
Vad det här betyder för din portfölj
En stor köpare av statsobligationer backar
Om förslaget godkänns lämnar upp till 80 miljarder dollar amerikanska statsobligationer, medan Citigroup redan beskriver en lätt köparstrejk. Långa obligationer behöver en ny marginell köpare, och det kräver oftast en högre ränta.7
Bostadsobligationer och krediter får en storspelare
Bostadsobligationer med statlig koppling och företagsobligationer med hög kreditkvalitet får en stor och tålmodig köpare. Stadig efterfrågan av det slaget brukar stödja priserna och pressa ihop riskpåslagen.7
Diversifieringen behöver ses över
När räntorna driver nedgången faller aktier och obligationer ihop. Under tredje kvartalet kom skyddet från energi och kontrakterade realtillgångar.5, 8
Koncentrationen är marknaden
Några få jättebolag bar en fond som äger 7 100 bolag. Äger du en bred indexfond har du samma satsning.1, 3
Ett sätt att följa handeln: iShares MBS ETF (MBB)
Får NBIM som det vill blir bostadsobligationer med statlig koppling en av de största vinnarna i omläggningen. MBB innehåller ungefär 11 000 av dem i en enda fond, vilket gör den till ett enkelt sätt att se hur marknaden prissätter handeln som Norge vill göra.4
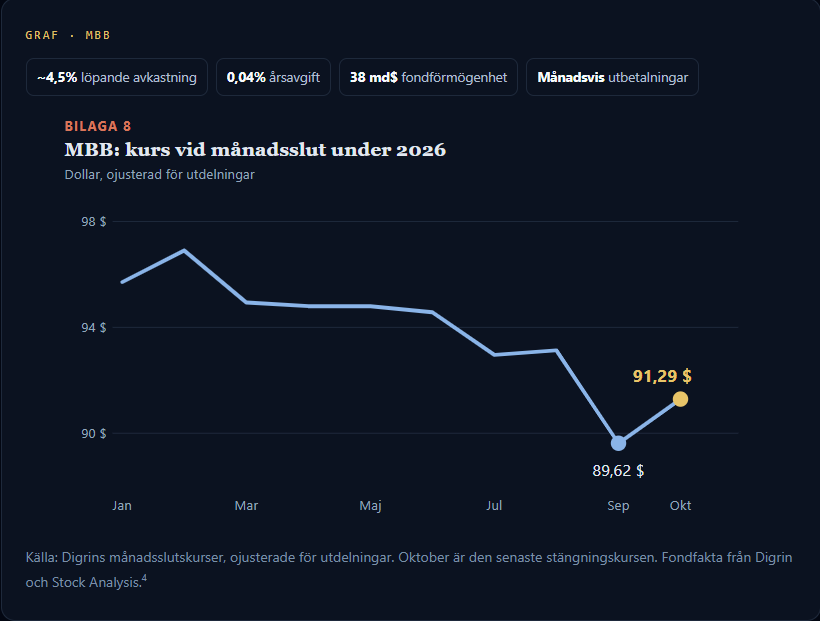
Jag följer i den här genomgången obligationsfonden MBB, den amerikanska tioårsräntan, kronan och NBIM:s kvartalsrapporter. Det är en observation av hur marknaden prissätter fondens plan, ingen rekommendation att köpa eller sälja.
Var jag kan ha fel
- Planen kan krympa. Finansdepartementet eller stortinget kan vattna ur obligationsskiftet eller avslå det. Tidigare NBIM-förslag har fastnat just i det steget.7
- Tajmingen kan slå tillbaka. Faller räntorna härifrån ser en försäljning av statsobligationer nära 5,3% ut som en försäljning på botten, och en statsobligationstung portfölj hade studsat hårt.6
- Kronträffen kan vända snabbt. En vapenvila som pressar ned oljan skulle sannolikt försvaga kronan och lyfta fondens värde i kronor över en natt.1
- Min aktiematematik är grov. Effektuppskattningarna bortser från valuta och handel under kvartalet. Se dem som riktning och storlek, och vänta på NBIM:s årsrapport för de officiella siffrorna.3
Det här bevakar jag härnäst
1 Finansdepartementets besked om obligationsindexet
Planen behöver godkännande, och förslaget väntas nå stortinget senast i mitten av 2027.7
2 Remissen om etikrapporten och vitboken
Antas förslaget om aktivt ägande väntar jag mig färre plötsliga uteslutningar.9
3 Kronan och oljepriset
Kronan stärks när oljan stiger. Ett lägre oljepris ger fonden ett lyft i kronor över en natt.1
4 Den amerikanska tioårsräntans riktning från 5,29%
Faller räntan härifrån ser försäljningen av statsobligationer sämre tajmad ut.6
5 MBB och bostadsobligationernas prissättning
Fonden är mitt enklaste sätt att se hur marknaden prissätter handeln Norge vill göra.4
6 NBIM:s halvårs- och årsrapport
Det är då fonden namnger vinnare och förlorare bolag för bolag och mina uppskattningar kan prövas mot facit.3, 9
Slutsatsen
Norges fond förlorade 30 miljarder dollar under ett kvartal där dess aktier tjänade pengar. Den del av portföljen som såg säkrast ut gjorde skadan, en handfull jättebolag gjorde räddningen, och valutan som oljan byggde tog tyst omkring 50 miljarder dollar från toppen.
Världens största investerare svarar med att luta sig bort från statsskulder och mot krediter, bostadsobligationer och realtillgångar som betalar sin egen väg. När en ägare med 1,5% av varje börsnoterat bolag byter riktning följer jag vart den går tätare än vad den förlorade.