Google säljer spadarna till AI-rivalerna som gräver under deras sökningar
Sökningarna nådde en femårshögsta medan pengarna bakom dem stod still. Jag förklarar AI-kannibalisering, varför Google drabbades först och den siffra som avgör vad som händer härnäst.
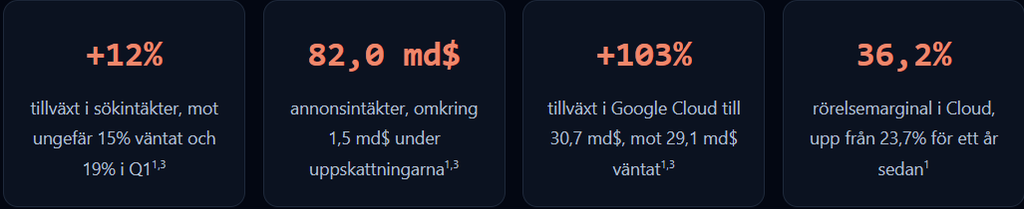
Här är den märkligaste raden i Alphabets tredje kvartal. Sundar Pichai sa till analytikerna att antalet sökfrågor på Google växte i den snabbaste takten på fem år. Samma kvartal landade sökintäkterna på 63,35 miljarder dollar. Kvartalet innan var de 63,27 miljarder.1,2
Rekordanvändning. En ökning på 79 miljoner dollar. På en verksamhet i den storleken är det ett avrundningsfel.1
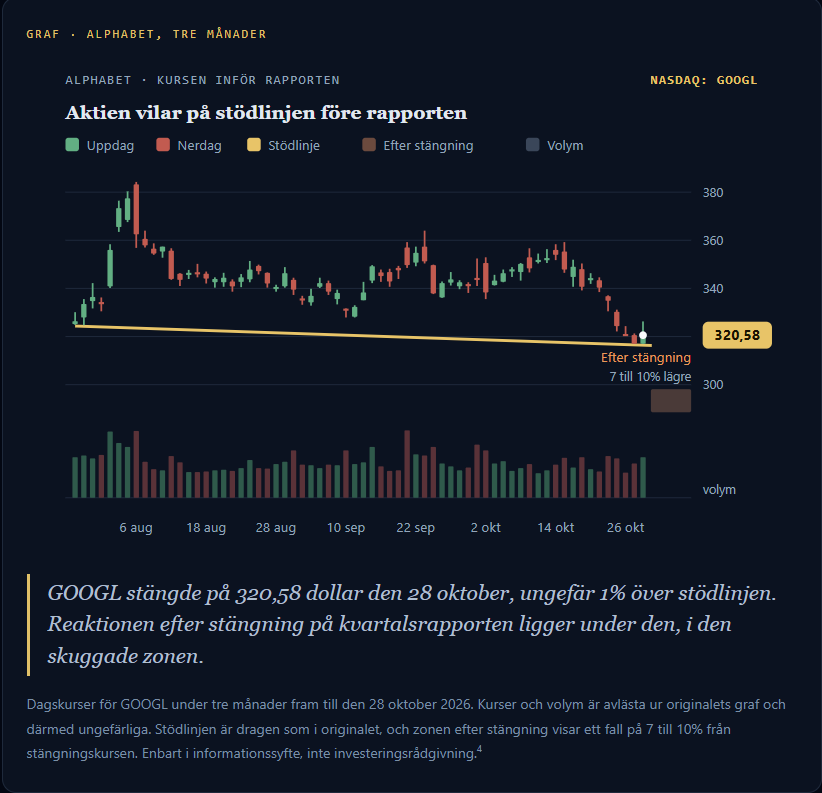
Googles egen affärschef, Philipp Schindler, gav förklaringen under samtalet: stark frågetillväxt i AI Mode tyngde intäkterna, eftersom AI Mode tjänar mindre per sökning. Det är det närmaste Google har kommit att säga att den egna AI-produkten äter av affären som betalar för allt annat. Aktien föll mellan 7% och 10% efter stängning.2,4
Folk använder Google mer än någonsin. Google får mindre betalt för varje användning dock.
Vad AI-kannibalisering faktiskt betyder
Kannibalisering är när ett företags nya produkt tar försäljning från den gamla. iPhone åt upp iPod. Netflix strömning åt upp Netflix DVD-uthyrning. Den enda frågan är om det nya tjänar lika mycket.
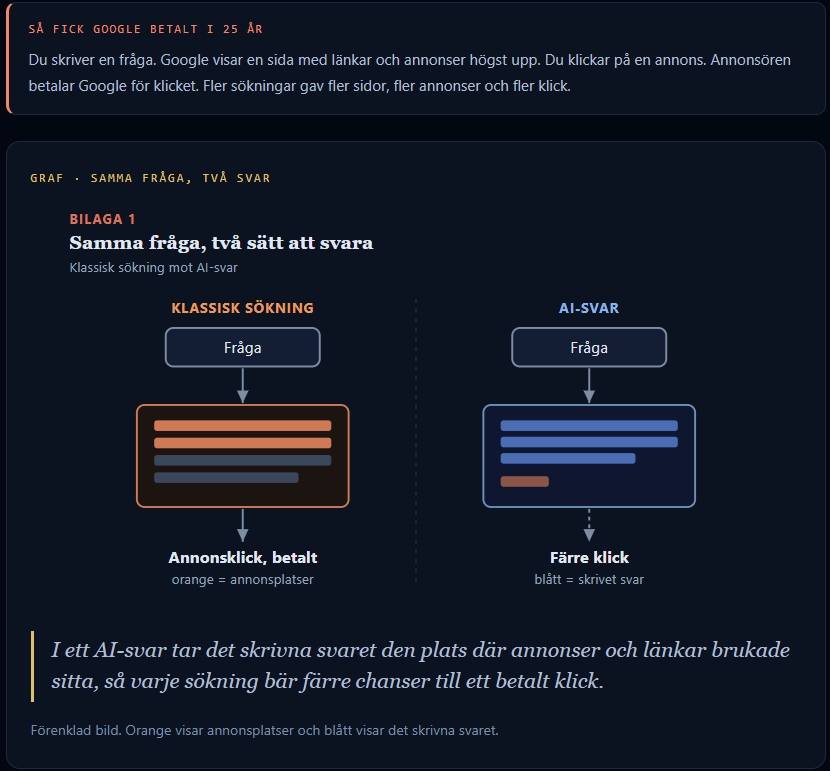
Ett AI-svar bryter den kedjan. Google skriver svaret åt dig, så det finns ingen sida med länkar att bläddra i och betydligt färre skäl att klicka på något.5
Jag ser pengarna läcka ut genom tre hål, och bara ett av dem ligger inom Googles kontroll.
Läcka 1 · Googles egen AI Mode
Google ger ett fullständigt AI-svar och testar fortfarande hur annonser ska få plats i det. Varje sökning som flyttar från den gamla sidan till AI Mode ger mindre intäkt för tillfället. Det är läckan som Schindler pekade ut.2
Läcka 2 · Rivaliserande chatbotar
Frågor som ställs i ChatGPT, Claude eller Metas Muse-agent når aldrig Google. De sökningarna ger Google ingenting.3
Läcka 3 · Färre klick ut till webben
När folk slutar klicka sig ut till webbplatser ser också annonserna som Google placerar på de sajterna mindre trafik. Googles nätverksintäkter (Google Network) växte bara 1,4% i kvartalet.1
Kvartalet som gjorde om rädsla till en siffra
Under två år var AI-hotet mot sökningen en teori. Google fortsatte slå den. Sökintäkterna växte 10% i början av 2025 och ökade takten varje kvartal till 19% under Q1 2026, när AI Overviews fick folk att komma tillbaka oftare. Sedan vände det.6
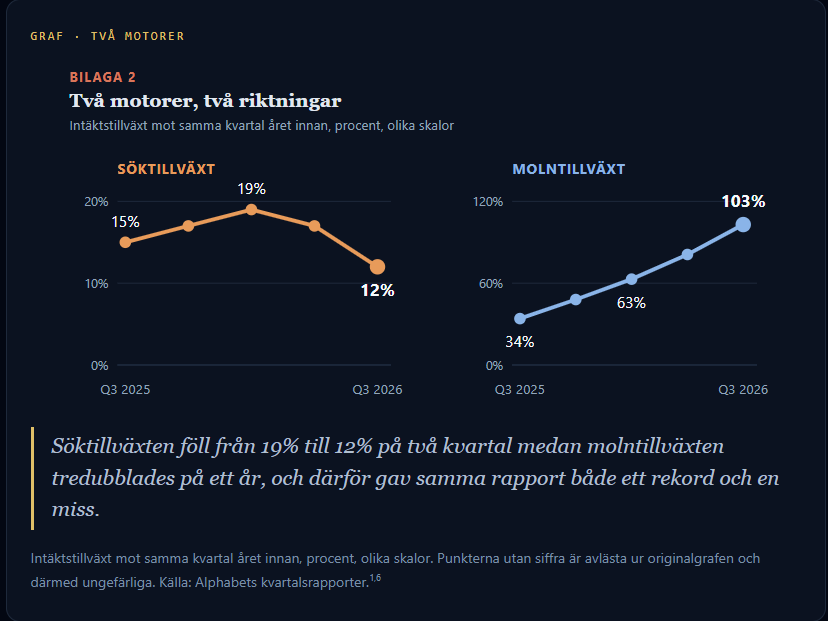
Titta på dollarna i stället för procenten så blir det ännu tydligare. Sökningen drog in 63,07 miljarder dollar under Q4 2025. Nio månader senare drog den in 63,35 miljarder. Tre kvartal med rekordanvändning gav ungefär 280 miljoner dollar mer i kvartalsintäkt.1,6
Två detaljer fångade mitt öga. Google lämnade betalda klick och kostnad per klick utanför sitt pressmeddelande och sina bilder, alltså siffrorna som skulle visa vad AI Mode tjänar per sökning. Och YouTube-annonserna växte 9,2%, under den gräns på 10% som JPMorgans Mark Schilsky sa att investerarna skulle acceptera. Finanschefen Anat Ashkenazi varnade också för att sökningen får en tuffare jämförelse i Q4.3,5
Varför det slår hårdare mot Google än mot någon annan
Alla stora techbolag satsar på AI. Google är det enda vars kärnvinst ligger precis där AI-svar angriper. Microsoft säljer programvarulicenser. Amazon säljer varor och moln. Meta säljer annonser i flödet, som en chatbot inte ersätter. Google säljer sidan med länkar.
Lägg nu till utgifterna. Investeringarna, pengarna som går till datacenter, chip och servrar, steg 114% på ett år. Det fria kassaflödet, det som blir kvar efter de utgifterna, landade på minus 9,1 miljarder dollar, det andra negativa kvartalet i rad.1
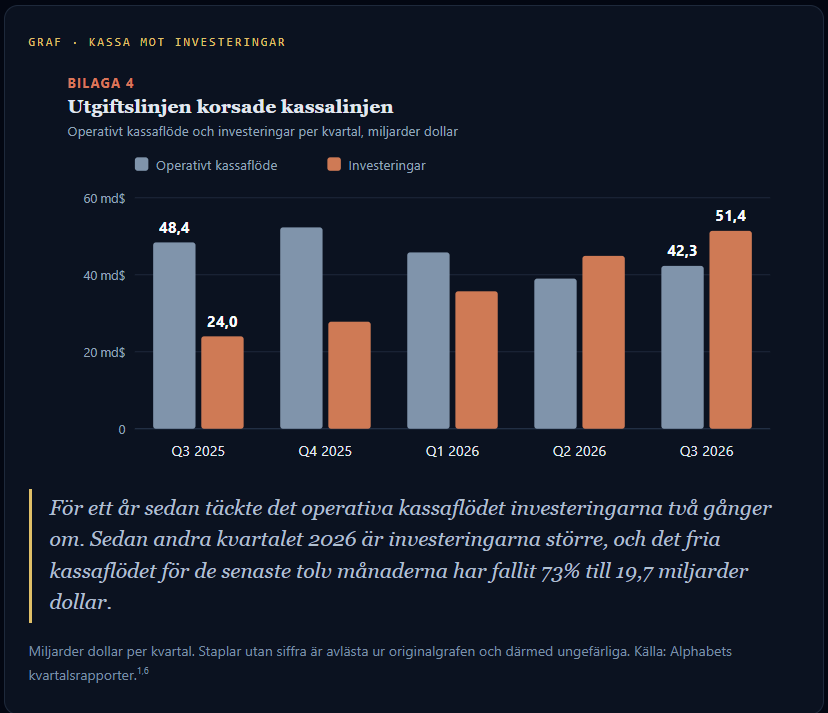
Och räkningen fortsätter växa. Alphabet behöll sin investeringsprognos för 2026 på 195 till 205 miljarder dollar och sa att 2027 stiger ”betydligt”. Marknadens snitt ligger nära 305 miljarder dollar för nästa år. Förvaltarnas förväntningar spänner från 330 till 375 miljarder.3
Det är den verkliga orsaken till att kvartalet spelade roll. AI klämmer åt motorn som finansierar AI-utbyggnaden, precis när utbyggnaden blir som dyrast. Google har redan känt av trycket. I juni aviserade bolaget en nyemission på 80 miljarder dollar, däribland 15 miljarder i tvingande konvertibla preferensaktier, och därför dök en ny rad på 298 miljoner dollar i preferensutdelning upp i kvartalets resultaträkning. Ashkenazi sa också att Google började hyra extern datorkapacitet i slutet av Q3, eftersom bolaget inte hinner bygga sin egen tillräckligt snabbt.1,2,6
1 AI-svar sprider sig. Fler sökningar flyttar in i AI Mode och rivaliserande chatbotar.
2 Varje sökning tjänar mindre. Färre annonsplatser och färre klick per fråga.
3 Söktillväxten saktar in. Från 19% till 12% på två kvartal.
4 Mindre kassa till utbyggnaden. Operativt kassaflöde faller medan investeringarna fördubblas.
5 Utomstående pengar fyller glappet. Nya aktier, preferensutdelning och hyrd datorkraft, medan Cloud ska bära mer av tillväxten.
Ironin: Google hyr ut vapnen till sina rivaler
Den här delen har jag svårast att bortse från. Den snabbast växande delen av Alphabet är Google Cloud, och en stor del av tillväxten kommer från att sälja AI-datorkraft till bolagen som bygger chatbotarna som tar sökningar från Google.
Cloud-ledningen sa att nästan 100 kunder nu använder Googles TPU-chipsystem och nämnde Anthropic, Apple, Oracle och Crux AI bland affärerna. Anthropic, som gör Claude, har ett TPU-avtal på flera gigawatt med Google, och Google har lovat investera upp till 40 miljarder dollar i bolaget i våras. Meta, vars Muse-agent både JPMorgan och UBS pekat ut som ett hot mot sökningen, är också Google Cloud-kund för datorkraft.2,7
Så när en rivaliserande AI svarar på en fråga som tidigare gick till Google finns det en rimlig chans att Google fick betalt för att köra den, med en mycket större hårdvaruräkning kopplad till sig.2
Varför bytet inte är jämnt
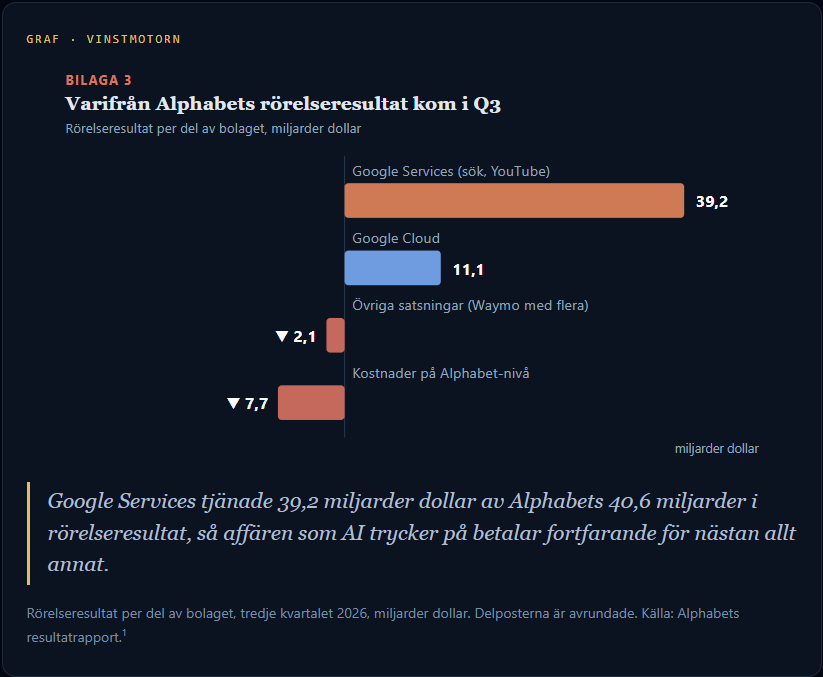
En sökdollar behöver väldigt lite ny hårdvara när indexet väl finns. En molndollar behöver först chip, rack, kraft och byggnader. Google Services hade en rörelsemarginal på 40,7% i kvartalet. Cloud landade på 36,2%, och ledningen varnade för att hyrd extern kapacitet pressar den marginalen på kort sikt.1,2
JPMorgans Schilsky tror att Cloud-intäkterna kan nå samma nivå som sökintäkterna sent under 2028. Så här mycket krävs det.3
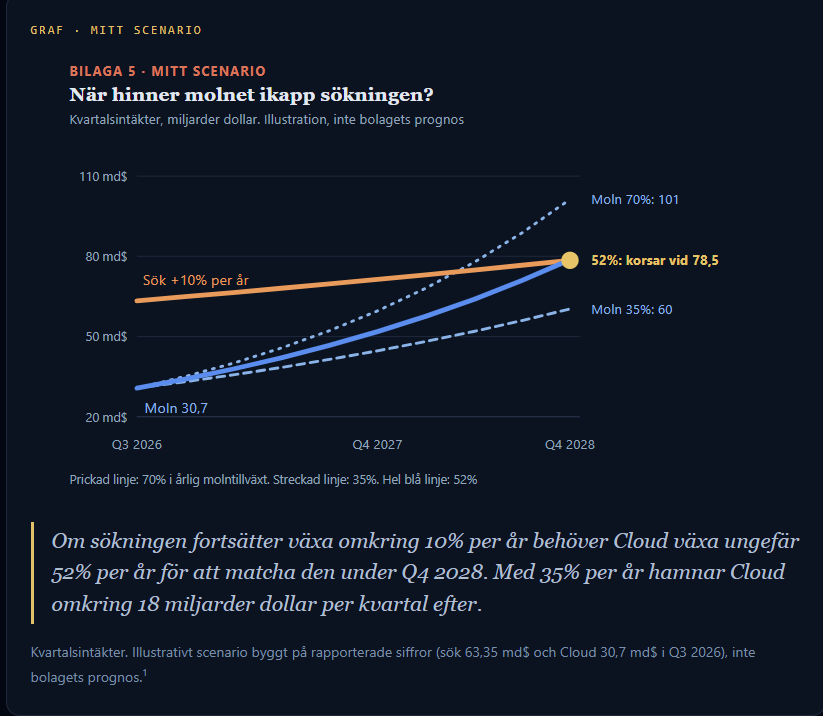
Skärningspunkten ser realistisk ut för mig. Investerare räknar redan med att Cloud växer mer än 100% nästa år, mot en marknadssiffra på 68%. Problemet är vad de intäkterna är värda. Alphabet kan fortsätta växa intäkterna och ändå se sin kassa försvagas.3
Vad rubrikerna missade
Inte alla missar kom av att AI äter sökningen. Rapporterat resultat per aktie föll 26% till 2,12 dollar, men rörelseresultatet steg faktiskt 30% till 40,6 miljarder dollar. Fallet under den raden kom från Alphabets investeringsportfölj.1
| Post | Q3 2026 | Vad som drev den |
|---|---|---|
| Övrigt netto | minus 8,2 md$ | En svängning på 21 miljarder dollar från en vinst på 12,8 miljarder för ett år sedan, inklusive en pappersförlust på 8,66 miljarder dollar på aktieinnehav1 |
| Kostnader på Alphabet-nivå | minus 7,7 md$ | Kostnader som ligger hos moderbolaget, upp 71% från 4,5 miljarder dollar1 |
| Justerat resultat per aktie | 2,67 dollar | Fortfarande under konsensus på 3,02 dollar efter att investeringsvärderingar rensats bort1,3 |
| Rörelsemarginal | 32% | Upp från 31% för ett år sedan, under uppskattningen på 33,7%1,3 |
Pappersförlusterna svänger varje kvartal. Söktappet är strukturellt, och jag tror att det är det som flyttade aktien.
Alphabet (GOOGL) är det renaste offentliga testet av om en sökjätte kan göra AI till en större affär än den som AI ersätter. Visas enbart i utbildningssyfte. Det här är ingen rekommendation att köpa, sälja eller behålla, och ingen ingång, stoppnivå eller målkurs antyds.
Det här bevakar jag härnäst
1 Annonser i AI Mode
Google rullar ut AI Mode-annonser internationellt och lägger till annonser i samtal i flera steg i USA. Leta efter en siffra på hur AI Mode tjänar pengar jämfört med klassisk sökning.5
2 Söktillväxten i Q4
Ännu ett steg ner från 12% bekräftar trenden. Ett oförändrat värde säger att läckan stabiliseras.2
3 Investeringssiffran för 2027
Kommer på Q4-samtalet. Allt över förvaltarnas spann på 330 till 375 miljarder dollar landar på en svagare kassabas än för ett år sedan.3
4 Cloud-marginalen
36,2% är nivån att försvara medan Google hyr extern datorkraft.1,2
5 En konsumentagent
UBS säger att investerare vill se en trovärdig Gemini-agent som svarar på Metas Muse innan stämningen vänder. Google säger att Gemini nu har 1 miljard användare, och frågan är om den kan tjäna pengar som sökningen.3
Var jag kan ha fel
- Folk har inte lämnat. Tillväxten nådde en femårshögsta. Användningen är den svåra delen, och Google äger den fortfarande.2
- Prissättningen följer oftast användningen. Mobilsökning gav mindre per klick än dator i flera år efter 2012, och Google stängde det glappet. AI Mode-annonserna är bara några månader gamla.5
- Cloud kan springa ifrån alla scenarier. Försäljningen av TPU-system börjar ta fart först 2027, och banan på 70% i Bilaga 5 tar Cloud långt förbi sökningen.2
- Kassakrisen är delvis timing. Ashkenazi sa att TPU-system kräver att lager byggs upp innan kunderna betalar, så en del av dagens utflöde borde komma tillbaka som kassa när systemen faktureras.2
Slutsatsen
AI-kannibalisering slutade vara en teori den 28 oktober. Google fick fler sökningar än någonsin och tjänade knappt mer på dem, och en av bolagets egna chefer pekade ut AI Mode som orsaken till glappet.
Jag tror inte att sökningen dör. Jag tror att den blir en affär med lägre marginal och långsammare tillväxt, i exakt det läge då Alphabet behöver den som mest, eftersom sökningens kassaflöde betalar en investeringsräkning på väg förbi 300 miljarder dollar. Cloud kan ersätta intäkterna. Att ersätta vinsten och kassan är det svårare jobbet, och det är den siffran jag kommer att betygsätta varje kvartal framöver.
Källor:
- Alphabets resultatrapport och bilder för tredje kvartalet 2026, 28 oktober 2026 (SEC Form 8-K).
- Utskrifter av Alphabets resultatsamtal för tredje kvartalet 2026 via Benzinga, Investing.com och MarketBeat.
- ZeroHedge, 28 oktober 2026, med förhandsanalyser från JPMorgan, UBS och Goldman Sachs samt Bloombergs konsensus.
- CNBC, Reuters via BusinessWorld och TechCentral samt InvestingLive, 28 till 29 oktober 2026.
- PPC Land och Relevant Audience, 29 oktober 2026, om de saknade siffrorna för betalda klick och intäktsgenerering i AI Mode.
- Alphabets resultat för fjärde kvartalet 2025 samt första och andra kvartalet 2026, och Alphabets 8-K om aktieemissionen, 1 juni 2026.
- Tom Tunguz om Cloud-tillväxten i andra kvartalet 2026, samt Anthropics och Googles TPU-tillkännagivanden, april 2026.