

Slide Insurance mer än halverades efter börsnoteringen i juni 2025. Efter ett år av basbygge bröt aktien över IPO-toppen nu i oktober. Nu är priset tillbaka vid stödet, och medelvärdena har hållit som stöd.
Veckografen
Det här är en klassisk IPO-setup. Toppen sattes första handelsveckan på 25,90 dollar. Efter fallet till 12,53 dollar byggde aktien en bas i många månader, i huvudsak mellan 16 och 20 dollar. Marknaden behövde tid att prissätta bolaget, precis som O’Neil beskrev nya bolag på börsen.
Sedan juli har aktien rekylerat in i molnet av EMA10 och EMA20 tre gånger, och varje gång har köparna klivit in. Så ser det ut när institutioner bygger sina positioner.
Utbrottet kom i andra försöket. I september stack priset över IPO-toppen men föll tillbaka. I oktober höll det. Efter rapporten den 27 oktober rekylerade priset tillbaka till den gamla toppen, med en svans ner i molnet. En veckostängning hamnade strax under nivån, på 25,77, men molnet höll som stöd.
Volymen torkade upp i rekylen och har kommit tillbaka den här veckan när priset vänt upp. Det är vad man vill se, speciellt när börsen blöder på de flesta andra håll.
Så länge priset håller sig ovanför 26 dollar och över EMA20 är trenden intakt. På uppsidan är det ATH på 29,15 dollar som är nästa nivå att kolla på.
Notera ex-dagen den 23 november. Utdelningen på 1,57 dollar, varav 1,50 är en specialutdelning, drar ner kursen knappt 6 %. Priset hamnar då under 26 dollar utan att någon har sålt. Läs grafen justerad för utdelningen.
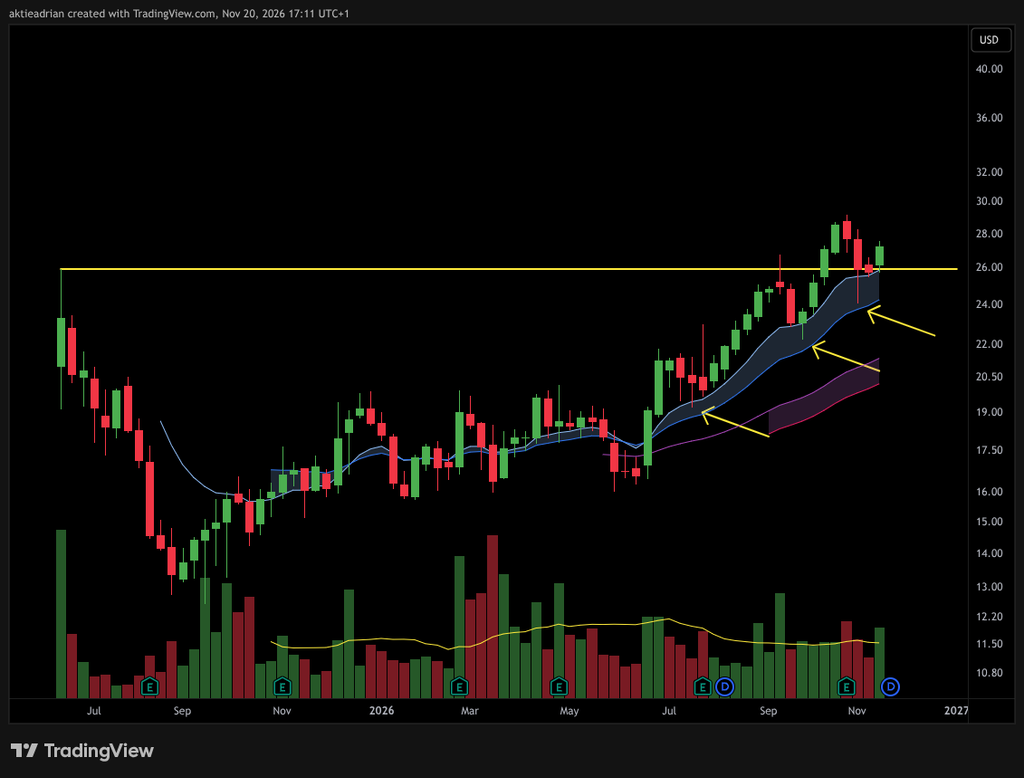
Graf: Slide Insurance Holdings. Ticker: SLDE (veckograf)
Starka siffror, svagare tillväxt
Slide tjänade 1,09 dollar per aktie i tredje kvartalet, upp 37 %, och har slagit vinstförväntningarna i alla sex rapporter sedan noteringen. Helårsguidningen för nettovinsten höjdes till 500-520 miljoner dollar, från 455-470. “Combined ratio” steg till 59,3% på grund av stormskador, men rensat för katastrofer och reserver föll skadekvoten, och kostnadsandelen sjönk till 28,9%.
Problemet är tillväxten. Bruttopremierna växte 9,3%, efter 57%, 49% och 16,7% de tre kvartalen innan. Lyftet från försäkringarna som Slide tagit över från statliga Citizens har klingat av. Bolaget räknar med 8-9 % tillväxt 2027, och expansionen till nya delstater tar tid. New York har skjutits upp två gånger och väntar fortfarande på besked. Aktien föll 4,2% dagen efter rapporten trots starka siffror. Marknaden handlar på 2027.
Samtidigt mjuknar priserna på försäkring och återförsäkring i Florida. Därför är ett P/E på drygt 6 ingen självklar rabatt.
Bolaget använder kapitalet offensivt. Slide har köpt tillbaka aktier för 230,9 miljoner dollar till ett snittpris på 17,28, och en ny kreditfacilitet på 1,07 miljarder dollar ska enligt VD Bruce Lucas bland annat gå till tillväxt utanför Florida och eventuella förvärv. Insiderna har gått åt andra hållet. Nio insiders sålde för 129,6 miljoner dollar under tolv månader, varav Lucas för 99,3 miljoner, samtliga under 20 dollar. Ingen köpte. Lucas kontrollerar fortfarande 37,8% av aktierna via sitt bolag.
Tekniskt är det en ren fortsättningssetup så länge 26 dollar och medelvärdena håller, justerat för utdelningen. Fundamentalt är lönsamheten hög men tillväxten bromsar in. Det här är en aktie man handlar på trenden och på tillväxten utanför Florida.