

Alla generativa ai svar om kvartalsrapporten du sett missar en viktig sak
Räknar du bort den 14:e veckan missar prognosen. Kundfordringarna nådde 81 miljarder dollar, kassaflödet halkade 69,5 miljarder efter vinsten och 10Q-rapporten är sen. Det som rubrikerna hoppade över.
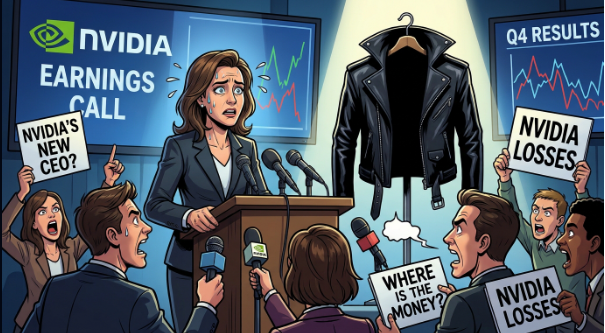
Nvidias rapport överträffade förväntningarna på varje rubrikrad i tisdags kväll. Intäkterna nådde 115,8 miljarder dollar, upp 103% från ett år tidigare, och aktien steg cirka 4% på eftermarknaden från en stängning på 155,46 dollar.1 Den tillförordnade vd:n Colette Kress höjde tillväxten för räkenskapsåret 2028 till 75%, och styrelsen uteslöt att ta tillbaka Jensen Huang.
Kom ihåg vems siffror det här är. Kvartalet sträckte sig från slutet av juli till den 25 oktober, nästan helt under Huang. Jensens siffror kom ut först för att lugna aktien. Frågan är vad som ligger inbakat i dem. Jag gick igenom varje graf och tabell i rapporten, och fem saker stämmer inte med rubriken.
| Kategori | Värde | Beskrivning |
|---|---|---|
| Q3-intäkter | 115,8 md$ | Mot 109,3 md$ väntat |
| Q4-prognos | 120,7 md$ | Prognosen räknad på normala 13 veckor |
| Fritt kassaflöde | 43,8 md$ | 25,8% under konsensus |
| Åtaganden | 668 md$ | Åtaganden och garantier utanför balansräkningen |
En sanning med modifikation
Rubriken säger att Nvidia pekade på 130 miljarder dollar mot väntade 124,4 miljarder. Kress sa det själv i en enda mening som det mesta av bevakningen hoppade över: Q4 har en extra vecka. Räkenskapsåret 2027 är ett år med 53 veckor.2 Skala tillbaka 130 miljarder till 13 veckor och du får 120,7 miljarder dollar.
| Kategori / Period | Beskrivning / Detalj | Värde (miljarder dollar) |
|---|---|---|
| Q3 | Faktiskt | 115,8 md$ |
| Q4 | Konsensus | 124,4 md$ |
| Q4 | Köpsidans ribba | 129,1 md$ |
| Q4 prognos | 14 veckor | 130,0 md$ |
| Q4 prognos | 13 veckor | 120,7 md$ |
Det är 3% under säljsidans konsensus och 6,5% under köpsidans ribba på 129,1 miljarder. Räknat lika, vecka mot vecka, ligger prognosen under Wall Street. För rättvisans skull: Nvidia pekar lågt och slår sedan sitt eget tal. Den här gången klarade bolaget sin egen mittpunkt med 7,3%, det största glappet sedan räkenskapsåret 2025.2 Gör det om igen och Q4 hamnar nära 139 miljarder dollar, och ingen minns den extra veckan.
Allt hänger på Vera Rubin
Nu till de 75%. Räkenskapsåret 2027 landar nära 424 miljarder dollar, så 75% betyder ungefär 741 miljarder nästa år, cirka 21 miljarder mer än vad de gamla 70% antydde. Det blir 185 miljarder per kvartal, 54% över Q4:s takt på 13 veckor. Allt hänger på Vera Rubin, som levererade nära 20 miljarder dollar under sitt första kvartal.2
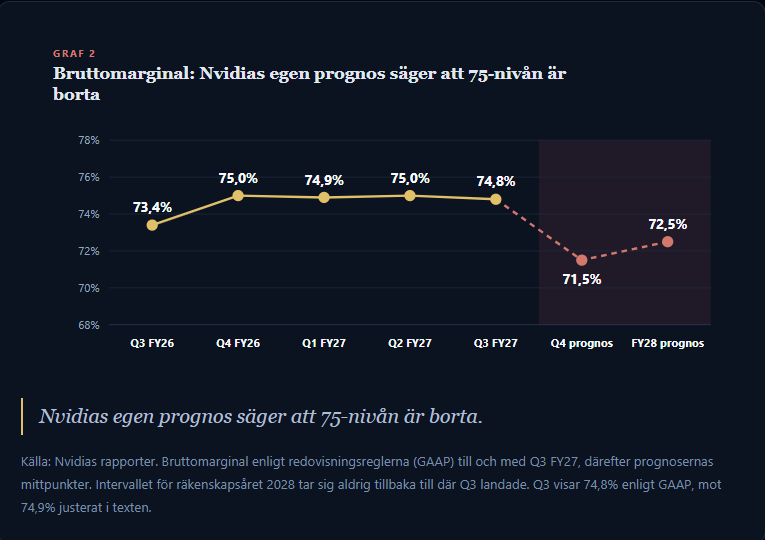
Marginalerna rör sig åt andra hållet. Den justerade bruttomarginalen var 74,9% i Q3. Kress pekade på 71% till 72% för Q4 och kallade det bottennivån, eftersom minneskostnaderna biter och gamla order levereras till gamla priser, därefter 72% till 73% för räkenskapsåret 2028.2 Intäkterna växer 75%, men varje dollar lämnar mindre kvar.
Den största missen i rapporten
Det fria kassaflödet kom in på 43,8 miljarder dollar, 25,8% under konsensus, den största missen i rapporten. Nettovinsten var 65,3 miljarder. Under de första nio månaderna av räkenskapsåret 2027 redovisade Nvidia 183,3 miljarder dollar i vinst och gjorde 113,8 miljarder av den till fritt kassaflöde. Det är ett glapp på 69,5 miljarder dollar.
| Kvartal | Nettovinst | Fritt kassaflöde | Kassaomvandling (%) |
|---|---|---|---|
| Q3 FY26 | 32 md$ | 22 md$ | 69% |
| Q4 FY26 | 43 md$ | 35 md$ | 81% |
| Q1 FY27 | 58 md$ | 49 md$ | 83% |
| Q2 FY27 | 60 md$ | 21 md$ | 36% |
| Q3 FY27 | 65 md$ | 44 md$ | 67% |
Vart tog kontanterna vägen?
Kundfordringarna (pengar som kunder är skyldiga men ännu inte har betalat) hoppade 18 miljarder dollar på ett kvartal till 81 miljarder, upp 143% på ett år medan intäkterna växte 103%. Kunderna tar nu 64 dagar på sig att betala, upp från cirka 45 i Q1.2 Lagret steg 8,1 miljarder till 39,7 miljarder, dubbelt så mycket som för ett år sedan, när Rubin trappas upp.
Kundfordringarna växer snabbare än försäljningen, och kunderna dröjer med betalningen
| Kvartal | Kundfordringar | Betaltid i dagar (DSO) |
|---|---|---|
| Q3 FY26 | 33 md$ | 53 d |
| Q4 FY26 | 38 md$ | 51 d |
| Q1 FY27 | 41 md$ | 45 d |
| Q2 FY27 | 63 md$ | 60 d |
| Q3 FY27 | 81 md$ | 64 d |
Bloombergs kreditanalytiker pekade på samma sak. Jag skulle uttrycka det rakare: Nvidia finansierar i allt högre grad de som köper av bolaget.2
Läs det här stycket två gånger, långsamt
Nvidias åtaganden utanför balansräkningen växte från 530,5 miljarder till 668 miljarder dollar på ett kvartal, enligt ZeroHedges sammanräkning.2 Det är 1,6 gånger hela årets intäkter.
| Post | Q3 FY27 | Vad det är |
|---|---|---|
| Inköpsåtaganden | 390 md$ | Upp från 279 md$ i Q2 och 46 md$ i mitten av 2025. Mest flerårigt minne. |
| Garantier | 118 md$ | Inkluderar upp till 105 md$ för SB Energys campus i Portsmouth, Ohio, fasat från räkenskapsåret 2029. |
| Leasing och molnavtal | 102 md$ | Datacenterkapacitet som Nvidia hyr för egen del. |
| Avtal med neoclouds | 32 md$ | Nvidia säljer hårdvaran och delar sedan på hyresuppsidan över ett minimum. Neoclouds är nya molnbolag som hyr ut datorkraft. |
| Andelar i privata bolag | 65,5 md$ | Finns i balansräkningen. Upp från 8,2 md$ för ett år sedan, åtta gånger. |
Inköpsåtagandena gick från 46 till 390 miljarder dollar på fem kvartal
| Kvartal | Inköpsåtaganden (miljarder dollar) |
|---|---|
| Q2 FY26 | 46 md$ |
| Q1 FY27 | 119 md$ |
| Q2 FY27 | 279 md$ |
| Q3 FY27 | 390 md$ |
Det börjar gälla först när ett campus är byggt
Nvidia bokför intäkten direkt när bolaget säljer chip till ett GPU-uthyrningsbolag, och delar sedan på hyresintäkter över ett minimum. Kress förklarade garantierna på telefonmötet. De börjar gälla först när ett campus är byggt, finansierat och har sina chip installerade. Om byggaren försenas eller faller innan dess sa hon: ”vår garanti finns inte längre.” Är det nytt? ”Nej”, sa hon.2 Det går åt båda håll. Nvidias verkliga exponering är mindre än 118 miljarder dollar, och byggarna får mycket mindre skydd än rubriken antyder. Skyddsnätet dyker upp först när den riskfyllda delen är över.
Sedan frågade Cantors CJ Muse om framtida leverantörsfinansiering. Kress sa att ”mycket har förändrats under det här senaste kvartalet” och att Nvidia tar ”en mycket stark titt” på vilka bolag som får hjälp. Hon hoppade över den andra halvan av hans fråga: vad det betyder för tillväxten.2 Lägg till den nya regeln att neoclouds först måste skaffa eget lån och eget kapital, och att leverantörer får betalt före aktieägare. Jag tror att det här är en långivare som skriver strängare villkor.
Neoclouds och data center
Nvidia delade upp Data Center i två nya rader. Hyperscale, de gigantiska molnbolagen, bidrog med 60,1 miljarder dollar och slog förväntningarna med 11,1%. AI Clouds, Industrial and Enterprise (AI-moln, industri och företag), hinken som rymmer neoclouds, bidrog med 47,5 miljarder och missade med 1,8%.
Mot konsensus: neocloud-hinken och kassaflödet är de enda röda
| Mått / Segment | Utfall mot konsensus (%) |
|---|---|
| Intäkter | ▲ 6,0% |
| Datacenter | ▲ 5,6% |
| Hyperscale | ▲ 11,1% |
| AI-moln, industri och företag | ▼ 1,8% |
| Edge computing | ▲ 9,3% |
| Justerat rörelseresultat | ▲ 8,2% |
| Justerad vinst per aktie | ▲ 8,5% |
| Fritt kassaflöde | ▼ 25,8% |
Vart det kläms åt
Så det segment som missade är det där Nvidia just har stramat åt sitt stöd. Lägg till en andra punkt från telefonmötet: tokenpriserna har fallit cirka 60% sedan maj, medan GPU-hyrorna stiger. Vissa Hopper-chip kontrakterades på nytt till upp till dubbla ursprungshyran, och hyrorna för B300 är upp över 60%.2
Fallande utdatapriser och stigande hårdvarukostnader klämmer varje modellbyggare och neocloud i mitten. Jag har i månader hävdat att Kina dumpar billiga, bra modeller på samma sätt som man gjorde med solceller och bilar. Så här ser det ut i böckerna hos Nvidias kunder. Frontier-labb (de främsta AI-labben) står nu för cirka 15% av Data Centers intäkter, där Anthropic anges ha en årstakt på 81 miljarder dollar i intäkter.2
Vad hände med intäkterna från Kina?
För tre månader sedan sa Nvidia att Kinaförsäljningen var under 1% av Data Center. Den här gången gav bolaget ett tal: 2,4 miljarder dollar i Hopper-leveranser under Q3, cirka 2,2% av Data Center. Sedan sa det att det har slutat leverera licensierade produkter till Kina, och Q4 antar noll.2 Nya exportkontroller från USA:s handelsdepartement kom samma vecka. Kress sa att hon fortfarande studerar dem, men stod ändå fast vid 75%.
Reuters räknade cirka 600 000 H200-chip som väntar i Hongkong. 2,4 miljarder dollar täcker bara en bit av den högen, så det mesta nådde aldrig intäkterna. Blankningsfirman Culper Research hävdar att upp till 20% av räkenskapsårets 2026 beräkningsintäkter var ”drivna av Kina”.3 Och styrelsen bildade just en kommitté för tillsyn av nationell säkerhet och exportkontroll, veckan då WSJ rapporterade om en SEC-utredning.2
Nu till den detalj som betyder mest
Nvidias egen finanschefskommentar säger att bolaget planerar att lämna in 10Q (kvartalsrapporten till börstillsynen SEC) ”inom de närmaste veckorna”, med ett kompletterande dokument på sin webbplats under tiden.2 Nvidia brukar lämna in den samtidigt som resultatet. Varför skulle ett bolag värt över 5 biljoner dollar i oktober behöva veckor, som Super Micro 2024 när revisorn lämnade? Nvidia har inte sagt det. SEC-utredningen och styrelsens granskning är de uppenbara kandidaterna, och jag påstår inget utöver själva förseningen. Men 10Q innehåller landfördelningen, Taiwan-fotnoten och kundkoncentrationen. Måndagens geografifrågor ligger fortfarande inlåsta i den.
| Måndagens fråga | Status | Vad vi fick |
|---|---|---|
| Fakturering per plats, Singapore inräknat | Obesvarad | 10Q försenad. Nämndes inte på telefonmötet. |
| Taiwanintäkter som hamnar utanför USA och Europa | Väntar | Finns i fotnoten i 10Q. |
| Vad Kinaintäkterna bestod av | Delvis | 2,4 md$ Hopper, nu noll. Fördelningen på huvudkontor okänd. |
| Vem äger H200-chippen i Hongkong | Obesvarad | 2,4 md$ bokfört är en bråkdel av högen. |
| Molnpartners i Sydostasien | Indirekt | Stödet till neoclouds är nu selektivt. Deras segment missade. |
| Håller 70% fortfarande | Besvarad | Höjt till 75%, från en bas på 53 veckor. |
| Når utredningen kunderna | Vägrade svara | ”Vi kommer inte att ta några frågor.” |
Klarar Nvidia sitt återköp?
Nvidia har 227,3 miljarder dollar kvar på sitt aktieåterköp och säger att det ska användas före slutet av räkenskapsåret 2028. Det är fem kvartal, eller cirka 45 miljarder per kvartal.2 Q3:s fria kassaflöde var 43,8 miljarder, och leverantörers förskott och befintliga investeringar går först. Den takten fungerar bara om kassaomvandlingen hoppar eller balansräkningen dras ned.
Inte ens utbetalningen stämmer: 28 miljarder dollar (65% av det fria kassaflödet) i en tabell, 29,9 miljarder (68%) i kassaflödesgrafen och 28,1 miljarder enligt Bloomberg.2 Litet för Nvidia, men ännu en anledning att vänta på 10Q.
Och optionerna då?
Optionerna prissatte en rörelse på cirka 9%. Aktien rörde sig cirka 4% på eftermarknaden, till runt 161,57 dollar, så optionsköparna förlorade.4 Golvet som jag pekade ut i måndags höll: tisdagens lägsta var cirka 150,33 dollar, precis vid säljoptionsväggen på 150. De första reaktionerna på Nvidias resultat brukar ebba ut, och detaljerna från telefonmötet kom efter hoppet.
Fyra sätt som min bedömning kan slå fel
- Överträffningsmaskinen. Nvidia slog sin egen prognos med 7,3%. Gör bolaget det igen spelar den extra veckan ingen roll.
- Fordringar kan vara timing. Rubin levererades sent i kvartalet. En stor inbetalning i Q4 skulle snabbt sudda ut kassaglappet.
- Ingen garanti har betalats ut. Nvidia säger att det inte har betalat en dollar på sina garantier på 118 miljarder, och skyddsnätet i Ohio börjar först under räkenskapsåret 2029.
- Utbudet är den verkliga gränsen. Efterfrågan långt över utbudet plus en orderstock i molnet på 2,5 biljoner dollar kan göra 75% försiktigt.
Vad som skulle få mig att ändra mig om Nvidia
Jag är fortfarande inte long Nvidia. Försäljningen är verklig. Kvaliteten under den är svagare: kassan ligger 69,5 miljarder dollar efter vinsten, kunderna betalar långsammare, 668 miljarder dollar ligger utanför balansräkningen, marginalen nollställs, utlåningen stramas åt och en sen 10Q kommer mitt under en SEC-utredning.
Det här skulle ändra min uppfattning: en 10Q med ren geografi, betaltiden DSO tillbaka under 50 dagar och fritt kassaflöde över 60 miljarder dollar i Q4. Tills dess behandlar jag de 75% som ett försäljningsmål, och kassan och inlämningarna som det verkliga provet.
Källor
- Motley Fool: Börsen i dag, 17 nov 2026; CBS News: Nvidia redovisar stark tillväxt i första rapporten utan Huang, 17 nov 2026.
- Nvidia: Pressmeddelande och CFO-kommentar för tredje kvartalet räkenskapsåret 2027 (8-K till SEC).
- CNBC: Kress inför rapporttestet, Culper Researchs Kinapåstående, 17 nov 2026.
- CBS News: kursen efter stängning, 17 nov 2026; VX Dawn Run: koll efter stängning, 17 nov 2026.
Källa 2 bygger också på ZeroHedge: Nvidia stiger efter ett starkt Q3 och stark prognos, säger att Huang inte tas tillbaka och höjer tillväxten för 2028 till 75%, med telefonmötets utdrag och grafer, 17 nov 2026 (PDF som tillhandahållits MDB). Tidigare MDB-artikel: Nvidias rapport: Asienförsäljningen fördubblades. Ingen säger var (16 nov 2026). Prognosen för 13 veckor, räkenskapsårets 2028 dollarsiffror, kassaglappet och återköpstakten är skribentens egen räkning på redovisade siffror. Inget i den här artikeln är investeringsrådgivning.