

Anthropics vinst varade ett kvartal.
Bolaget skyller på 5 miljarder dollar i dyr kortfristig datorkraft, men dess egen kostnadstabell visar att det mesta aldrig betjänade en betalande kund.
För en vecka sedan skrev jag att Anthropics rörelsevinst på 974 miljoner dollar var intjänad ett kvartal innan de största fakturorna kom. Det ändrade prospektet, som lämnades in idag, fyller i luckan där siffrorna för tredje kvartalet skulle stå.1 Fakturorna kom tidigt.
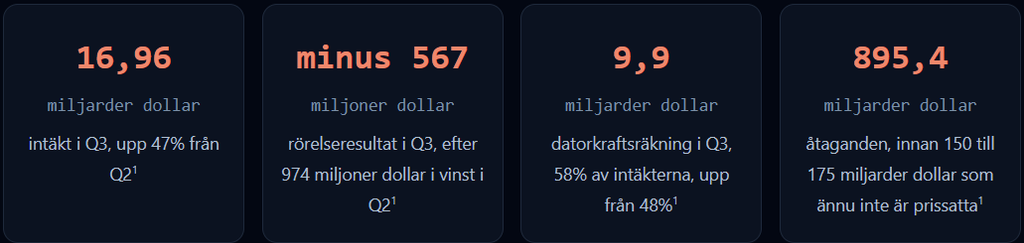
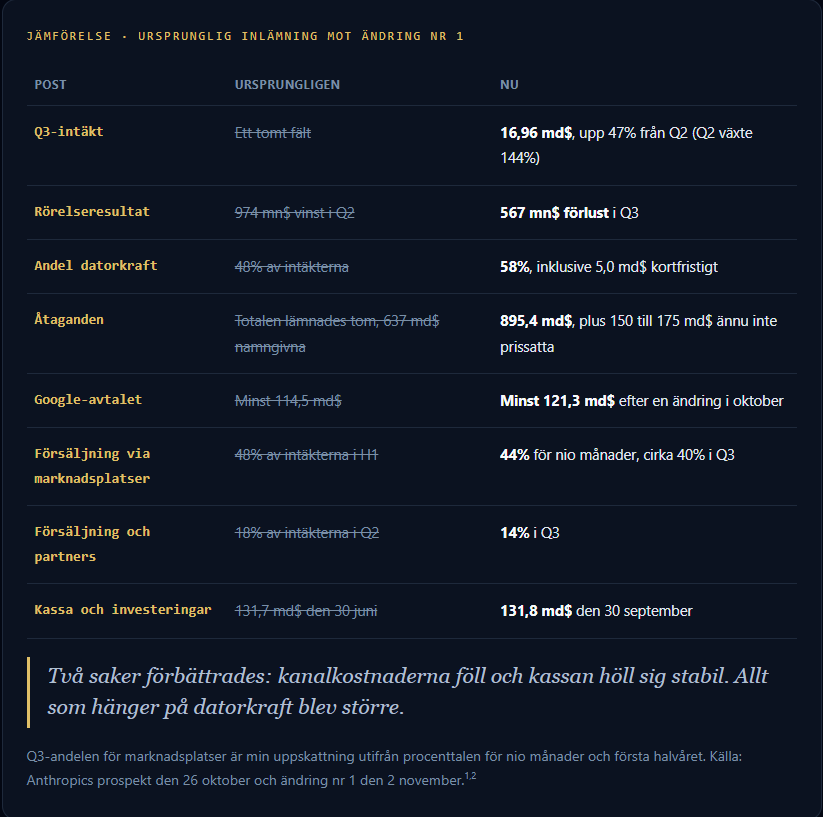
Intäkterna nådde 16,96 miljarder dollar, upp 47% från Q2. Rörelseresultatet vände till en förlust på 567 miljoner dollar. Anthropic anger två skäl, och ett av dem går inte ihop med bolagets egen kostnadstabell.
Vad den ny informationen visar
Jag byggde om kvartalet per funktion, på samma sätt som för första halvåret. Här är vad den nya inlämningen visar, vad som ändrats sedan den 26 oktober och den rad jag skulle fråga om under roadshowen, turnén där bolaget presenterar sig för investerare.
Anthropic skyller förlusten på två poster: 5,0 miljarder dollar i datorkraft som köpts på kortfristiga avtal, vilket kostar “betydligt mer” än bolagets fleråriga avtal, och en kostnad på 2,0 miljarder dollar utan kassapåverkan från programmet för matchade medarbetardonationer.
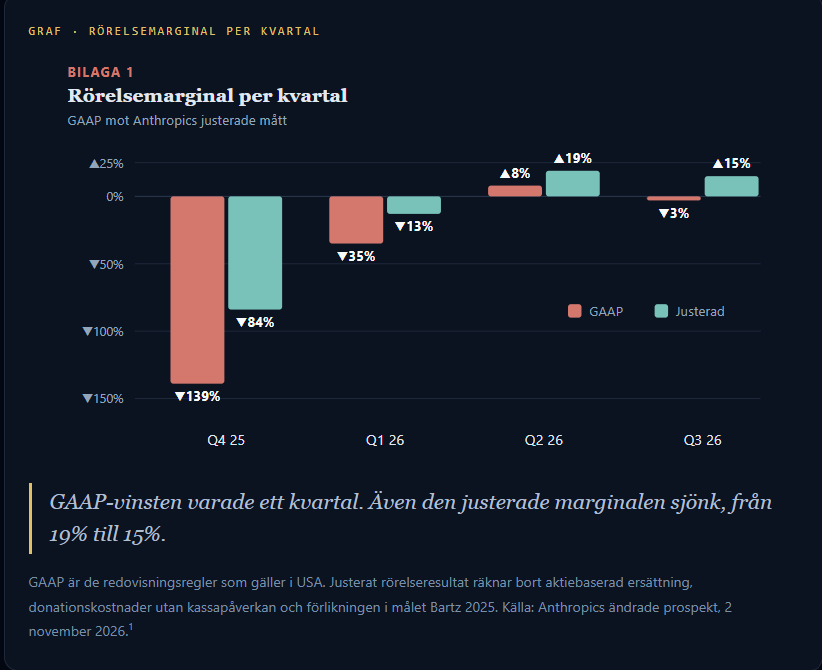
Donationskostnaden förtjänar ett sammanhang. Den är kopplad till värdet på medarbetarnas aktier, så den sväller när den privata värderingen hoppar. Räknar man bort den visar Q3 ändå en rörelsevinst på 1,4 miljarder dollar. Det är den vänligaste tolkningen, och jag tycker att den är rimlig.
Datorkraften är svårare att avfärda. Anthropic säger att man räknar med att användningen av kortfristig datorkraft fortsätter öka på kort sikt och att den pressar marginalerna när den gör det.1 Det är en prognos, nedskriven i ett juridiskt dokument.
Prissättningen påverkade också. Prissänkningar på nya modellversioner och rabatter i kontrakt tog ungefär 600 miljoner dollar av Q3-intäkterna.1 Under samma kvartal ett år tidigare var motsvarande siffra 70 miljoner dollar.
Vart de 5 miljarderna i premiumdatorkraft tog vägen
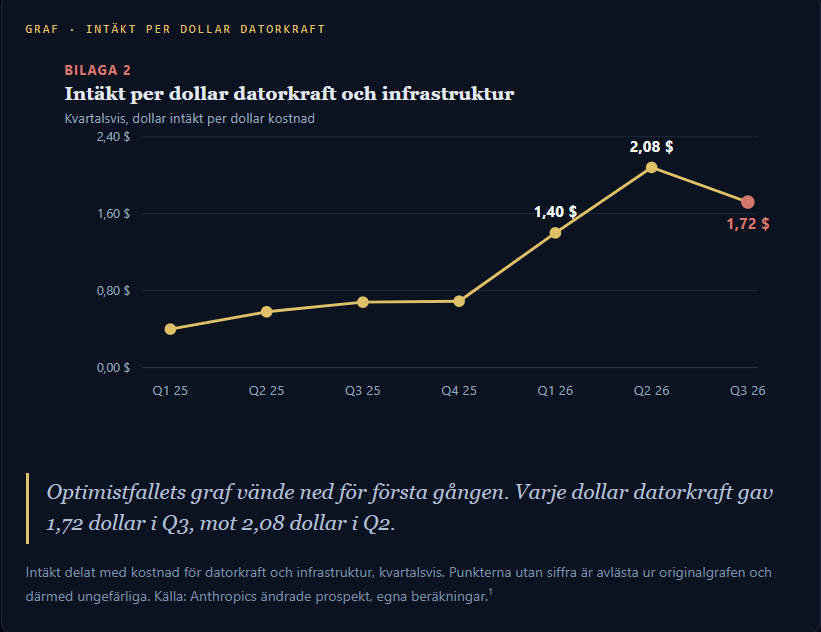
Prospektet förklarar varför Anthropic köper kortfristig datorkraft: bolaget gör det “när kundefterfrågan eller forskningsbehov överstiger” den långfristiga kapaciteten.1 De flesta läsare tänker sig en störtflod av kunder. Kostnadstabellen per funktion, återigen undangömd i noterna, pekar åt ett annat håll.
Att betjäna betalande kunder kostade 2,43 miljarder dollar i Q3, med en bruttomarginal på 85,7%, nästan identisk med första halvåret. Forskning och utveckling kostade 9,50 miljarder dollar, nästan lika mycket på ett kvartal som under hela första halvåret. Prospektet beskriver den raden som mest datorkraft (chip och servrar som räknar) för modellutveckling, forskning och intern användning av Claude.1
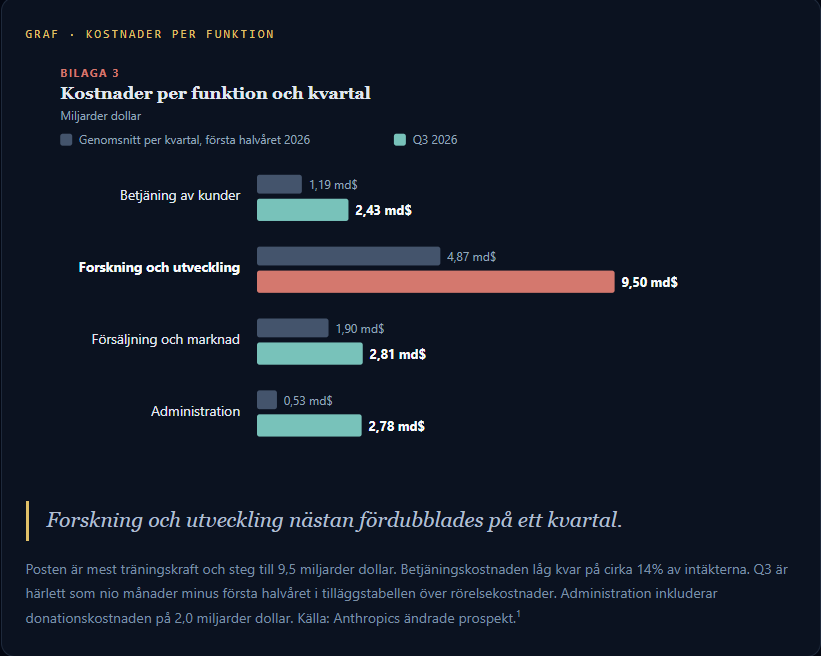
Lägg de två siffrorna bredvid varandra så blir räkneexemplet kärvt.
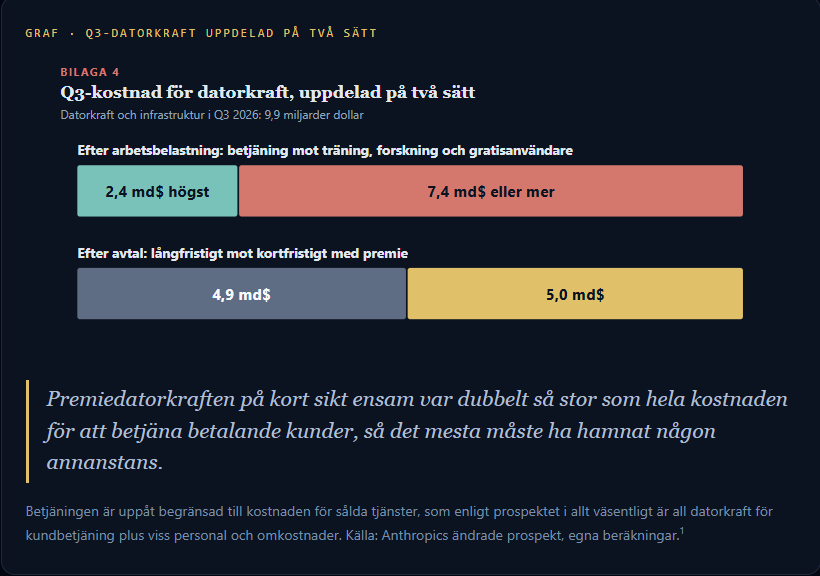
Kostnaden för sålda tjänster sätter ett tak för vad kundbetjäningen kan ha förbrukat, och den innehåller också viss personal. Alltså gick minst 2,6 miljarder dollar av premiedatorkraften som raderade vinsten till träning, forskning, intern användning av Claude eller gratisanvändare.
Ledningen fördelar datorkraft mellan arbetsbelastningar från en gemensam pool, så en annan fördelning skulle flytta dessa rader. Fördelningen är ändå Anthropics egen, och den säger att den dyra kapaciteten byggde modeller mer än den betjänade kunder.
Det stämmer med det jag hävdade den 26 oktober. Träningen är den verkliga kostnaden för sålda tjänster här, eftersom över 80% av Q3-intäkterna kom från modellversioner yngre än sex månader.1 Betjäningsmarginalen sprack aldrig. Vinsten försvann för att kostnaden för att ligga i framkant fördubblades.
Det som ändrats sedan inlämningen den 26 oktober
En ny uppgift gäller kunder som brutit mot Anthropics användarvillkor. De stod för 5% till 7% av intäkterna under nio månader, och tillsynen skärptes i augusti och september.1 Tillväxten på 47% i Q3 kom trots den utrensningen.
895 miljarder dollar, och 100 miljarder av dem är fem veckor gamla
Den ursprungliga inlämningen lämnade totalen för åtagandena tom. Ändringen fyller i den med 895,4 miljarder dollar, nästan allt datorkraft och infrastruktur.1 ZeroHedge noterar att bara Google har skrivit på för mer.3
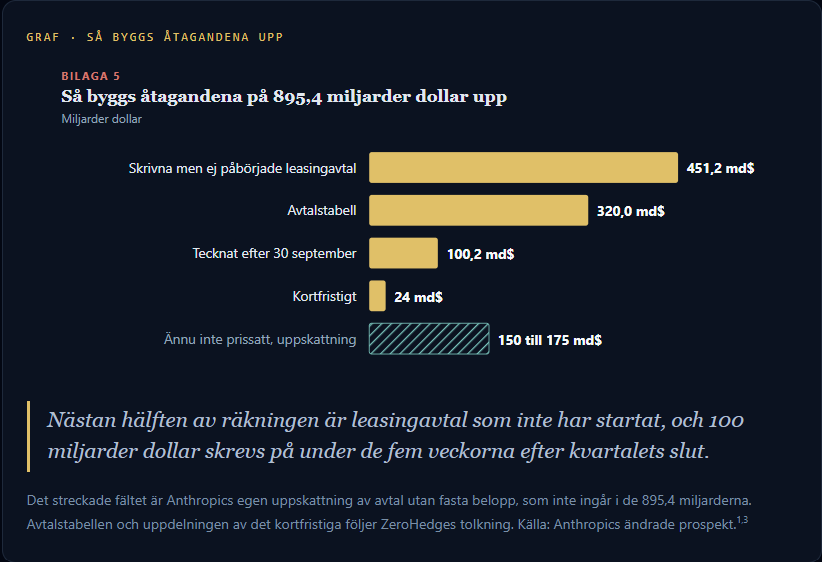
Tidpunkten spelar större roll än storleken.
Omkring 447,5 miljarder dollar förfaller före slutet av 2030, och 69,8 miljarder dollar förfaller under de 12 månaderna efter den 30 september.1 Det är mer än Anthropics hela intäkt i årstakt för Q3, på 67,8 miljarder dollar.
| Förfaller inom de närmaste 12 månaderna | 69,8 md$ |
| Intäkt för Q3 omräknad till årstakt | 67,8 md$ |
| Omfattas av uppsägningsrätt eller villkor | 213,8 md$ |
| Kassa, investeringar och tillgänglig kredit | 146,6 md$ |
Det finns viss flexibilitet. Omkring 213,8 miljarder dollar av åtagandena har uppsägningsrätt eller villkor som gäller före start.1 Mycket av det ligger hos hyresvärdar av GPU:er (grafikchip som tränar AI) som fortfarande måste finansiera byggnaderna, en flexibilitet som en snäv kreditmarknad kan ta bort.
Finansieringsbilden är fortfarande tung på leverantörssidan. Google, Amazon och Broadcom erbjuder tillsammans 77 miljarder dollar i ej uttagen kapacitet för konvertibla lån (lån som kan bytas mot aktier), och Google har en option att köpa aktier för upp till 10 miljarder dollar till börsintroduktionskursen.1
Vad intäkterna måste åstadkomma nu
Jag uppdaterade min nollpunktsskiss med de nya uppgifterna. Om de 69,8 miljarderna som förfaller under det kommande året slår igenom jämnt som kostnad behöver Anthropic ungefär 24 miljarder dollar i kvartalsintäkt för att gå runt på GAAP-rörelsenivå.
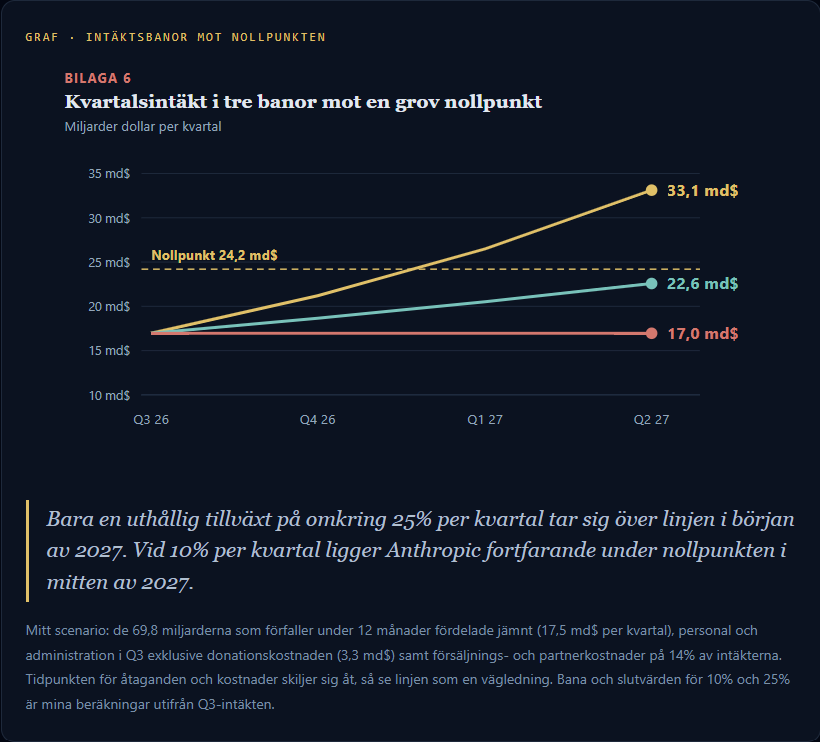
Q3 växte 47%. Håller den takten försvinner förlusten snabbt. Men tillväxten föll från 144% till 47% på ett kvartal, och Anthropic varnar för att tillväxttakten fortsätter sjunka.1 Ytterligare 24 miljarder dollar i ännu inte kostnadsförd aktiekompensation landar också när erbjudandet genomförs.1
Betjäningsmarginalen låg kvar på 85,7%. Vinsten försvann i forskningsbudgeten.
Investerare har enligt uppgift landat nära en värdering på 1,5 biljoner dollar, ungefär 22 gånger Q3-intäkten i årstakt.3 Det multiplet prissätter ett mjukvarubolag. Prospektet beskriver ett bolag vars största kostnadsrad just fördubblades på ett kvartal och som enligt avtalen ska fortsätta stiga.
Anthropics största molnhyresvärd hade en dålig vecka
Få bolag finns på lika många sidor av Anthropic som Alphabet GOOGL. Alphabet har det största molnhostingavtalet i prospektet, på minst 121,3 miljarder dollar till och med juli 2033, att betala oavsett användning. Bolaget erbjuder 20 miljarder dollar i kapacitet för konvertibla lån och kan köpa aktier för upp till 10 miljarder dollar till börsintroduktionskursen.1 Dess Q3 visade 51,4 miljarder dollar i investeringar på ett kvartal och ett negativt fritt kassaflöde på 9,1 miljarder dollar.
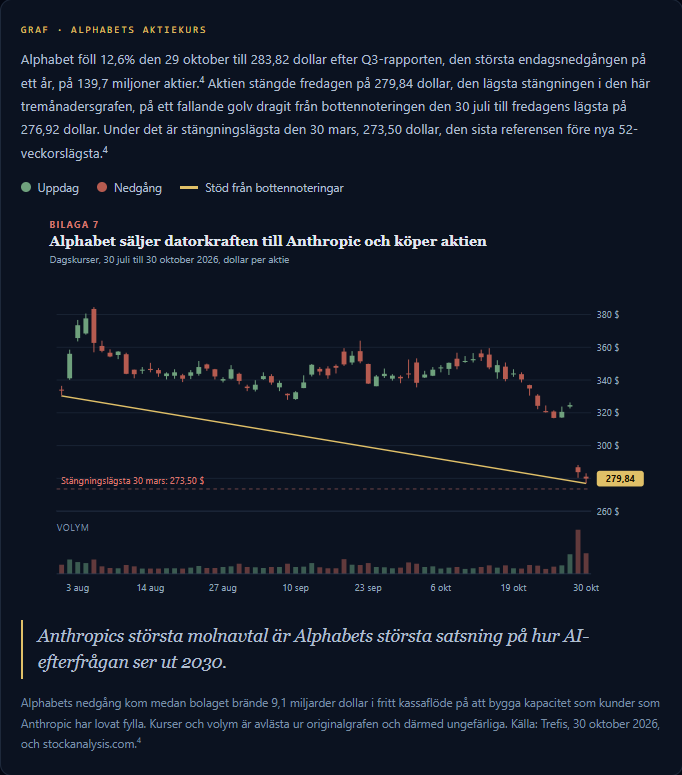
Det här är ingen rekommendation att köpa, sälja eller behålla Alphabet, och jag anger ingen ingång, stoppnivå eller målkurs.
Var jag kan ha fel
- Kortfristig datorkraft är tillfällig. Anthropic planerar att ersätta hyrd kapacitet med billigare långfristiga chip från den egna utbyggnaden Anthropic Direct i takt med att den kommer i drift.
- Det justerade resultatet steg. Justerat rörelseresultat klättrade till 2,5 miljarder dollar från 2,2 miljarder. På det måttet växte vinsten ändå.
- Träning är en investering. Utgifterna i förväg på forskning gav Mythos 5, Fable 5 och Opus 5. Om nästa modell lyfter intäkterna som Opus 4.5 gjorde leder dagens förlust till morgondagens kvartal.
- Knapphet visar efterfrågan. Att betala premie för datorkraft betyder att Anthropic inte fick tag på tillräckligt. Svag efterfrågan ger inte det problemet.
Min bedömning
Kunderna är lönsamma. Frontlinjen är det inte.
Att betjäna kunder förblev en verksamhet med 85% marginal i Q3. Det som bröt vinsten var att forskning och utveckling nästan fördubblades, mycket av det på hyrda chip till premiepris, och prospektet säger att trycket fortsätter på kort sikt.
Jag tror att börsfrågan har förskjutits. Det handlar inte om huruvida Claude tjänar pengar per kund. Det handlar om huruvida intäkterna kan springa ifrån en träningsbudget som stiger med varje modell, medan 69,8 miljarder dollar i åtaganden förfaller inom ett år.
Det här bevakar jag härnäst
En uppdatering av Q4-intäkterna i nästa ändring, varje förskjutning i fördelningen mellan betjäning och forskning, och om kapaciteten från Anthropic Direct, bolagets egen utbyggnad, börjar ersätta de kortfristiga hyrorna.
Källor:
- Anthropic, PBC, ändring nr 1 av registreringsdokumentet, inlämnad 2 november 2026: kvartalsresultat, justerade mått, tilläggstabell över rörelsekostnader per funktion, kassaflöden, likviditet, åtaganden och riskfaktorer.
- Anthropic, PBC, ursprungligt registreringsdokument, inlämnat 26 oktober 2026.
- ZeroHedge, 2 november 2026, om det ändrade prospektet, uppdelningen av åtagandena och värderingssnacket.
- Trefis, 30 oktober 2026, om Alphabets Q3-rapport och nedgång. Stockanalysis.com, kurshistorik för GOOGL.
Den här artikeln är enbart i informations- och utbildningssyfte och utgör inte investeringsrådgivning. Författaren kan inneha positioner i värdepapper som nämns. Kostnader per funktion i Q3, uppdelningen av datorkraft, kvoterna och nollpunktsscenariot är mina egna beräkningar utifrån inlämningarna.