AI-boomens verkliga skuld göms i fotnoterna. Den växte med en biljon dollar på 90 dagar
Big Tech har skrivit på 4 dollar i leasingavtal, chipbeställningar och garantier för varje dollar skuld som bolagen redovisar. Jag gick igenom kvartalsrapporterna för Q3 rad för rad. Så här ser det ut, och här är de mest utsatta.
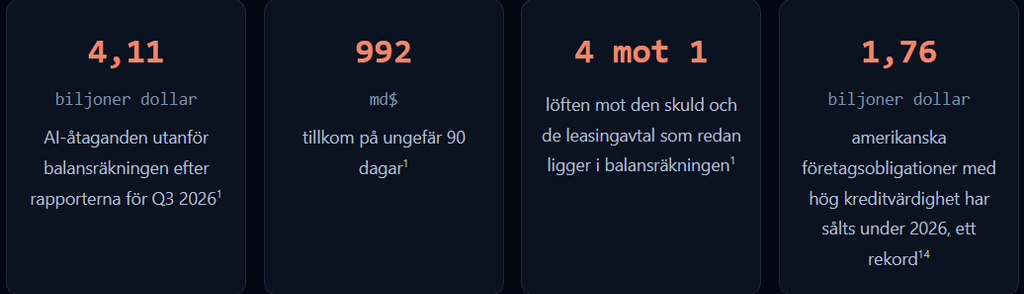
Varje stort techbolags balansräkning visar skuld. Obligationer, lån och leasingavtal på datacenter som redan är i drift. För bolagen som bygger AI landar det på strax under 1 biljon dollar.
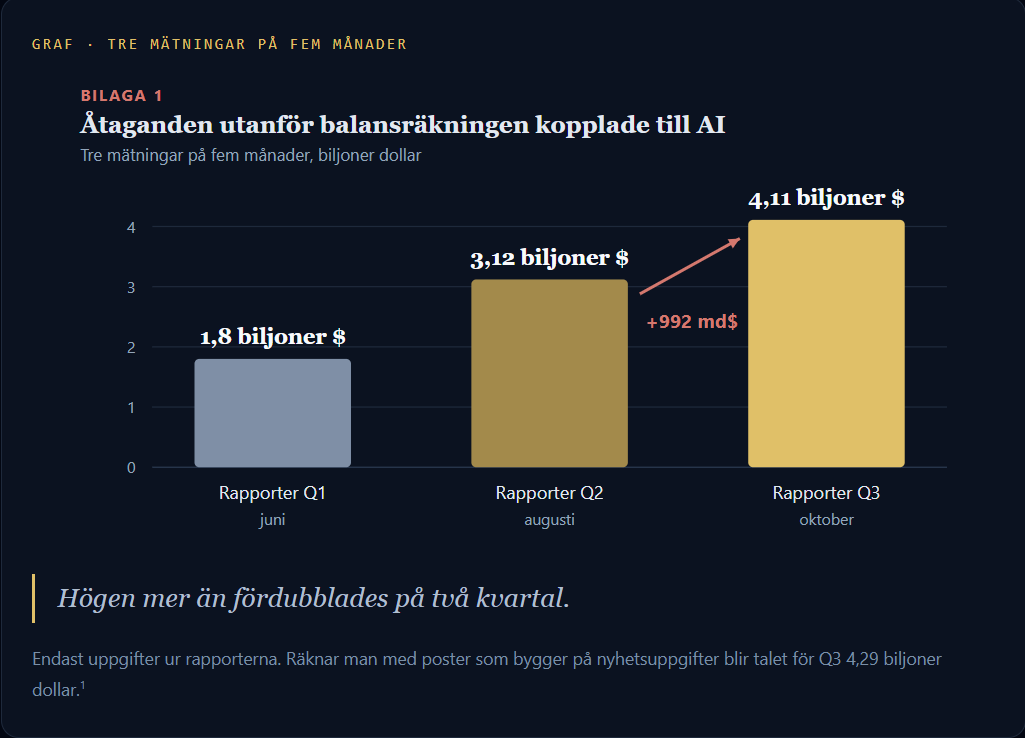
Det större talet ligger i noterna längst bak i kvartalsrapporterna. Påskrivna hyresavtal på datacenter som inte är färdiga. Chip och kraft som bolagen är tvingade att köpa. Garantier för andras lån. Efter rapporterna för tredje kvartalet nådde den högen 4,11 biljoner dollar. I augusti var den 3,12 biljoner. I juni 1,8 biljoner.1
Mer än 4 dollar i löften för varje dollar rapporterad skuld. Jag byggde om räkningen utifrån rapporterna och landade på samma summa. Det som oroar mig är tidpunkten. De flesta löftena blir verkliga skulder mellan 2027 och 2029.
Ingen gömde den här skulden. De schemalade den, och kalendern är tryckt i fotnoterna.
Det som ligger under strecket
Tre sorters löften utgör summan.
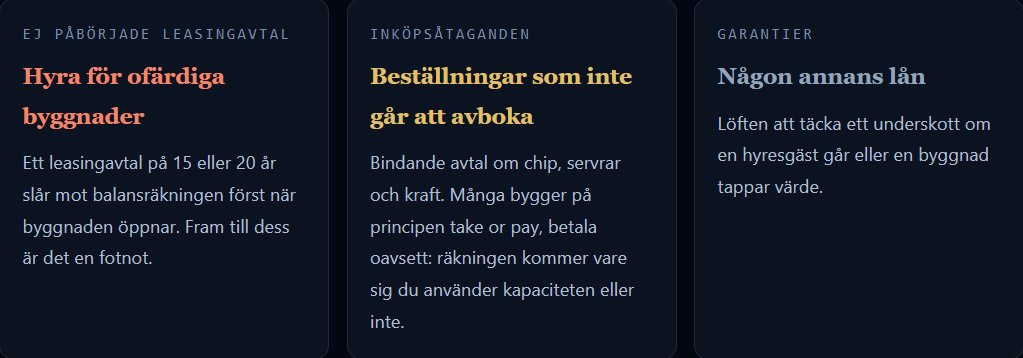
Alphabet är det första bolaget förbi 1 biljon dollar, mest beställningar av chip, servrar och kraft, med 213,4 miljarder dollar som förfaller inom ett år.3 Metas fotnoter rymmer nästan tio gånger så mycket som bolagets rapporterade skuld på 83,7 miljarder dollar.4 Microsofts ej påbörjade leasingavtal, på 364,6 miljarder dollar, motsvarar 5,7 gånger bolagets kassa.6
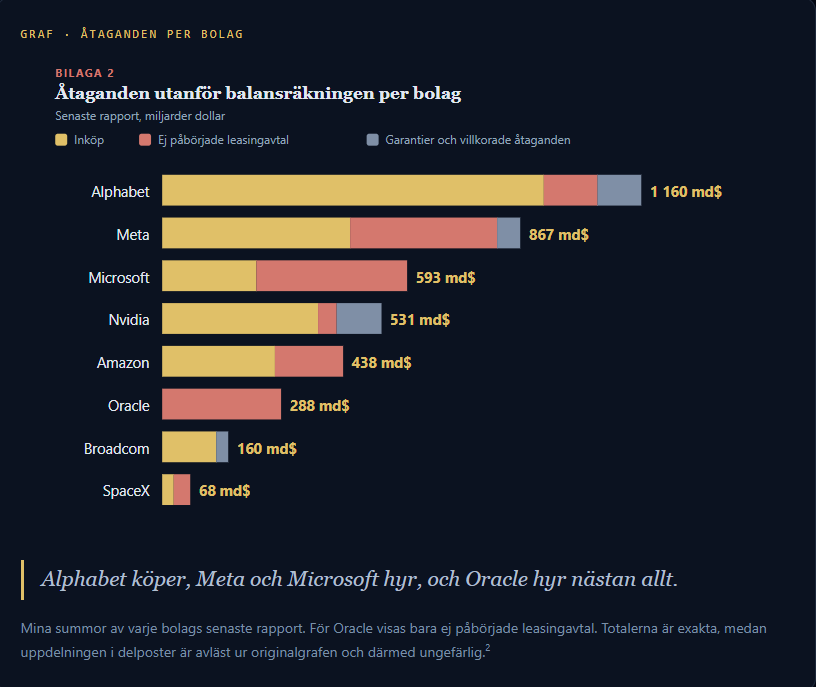
En biljon dollar på ett kvartal
Merparten av den nya biljonen kom från Alphabet och Amazon, vars inköpsåtaganden steg med sammanlagt 219 miljarder dollar sedan juni.7 Chiptillverkarna rörde sig ännu snabbare. Nvidias leveransåtaganden hoppade från 119 till 279 miljarder dollar på ett kvartal.8 Broadcoms gick från 54 miljoner dollar i februari till 126,8 miljarder i augusti.9
Jämför det med kreditvärderaren Moody’s varning i februari. Då hade fem bolag (Microsoft, Amazon, Alphabet, Meta och Oracle, de så kallade hyperscalers, alltså molnjättarna) 662 miljarder dollar i ej påbörjade leasingavtal, redan 113% av deras justerade skuld.10 I dag är siffran 1,30 biljoner dollar. Nästan en fördubbling på nio månader.
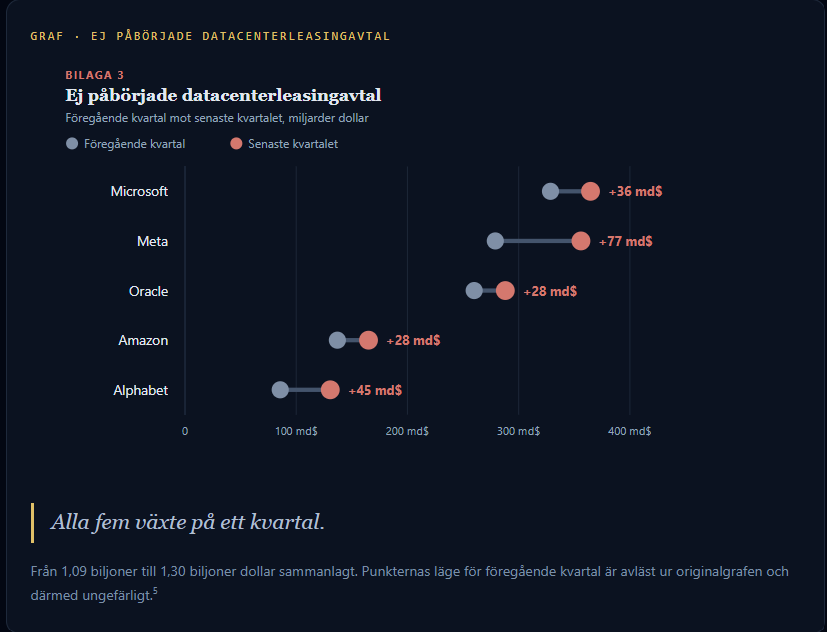
Utanför balansräkningen, men ändå skyldig
Moody’s hade en rimlig poäng: bolagen har helt enkelt inte fått byggnaderna ännu. Varje leasingavtal flyttar in i balansräkningen den dag dörrarna öppnar, och rapporterna talar om när. Microsoft löper från räkenskapsåret 2027 till 2034. Oracle från slutet av 2026 till räkenskapsåret 2029. Alphabet till och med 2031.
Enbart Meta har 121,4 miljarder dollar av sina åtaganden att betala under 2027, nära ett helt år av bolagets nuvarande investeringar.5 Och kassan blir tunnare. Under Q3 blev Metas fria kassaflöde negativt för första gången på över ett decennium. Alphabets sjönk till minus 9,1 miljarder dollar.3
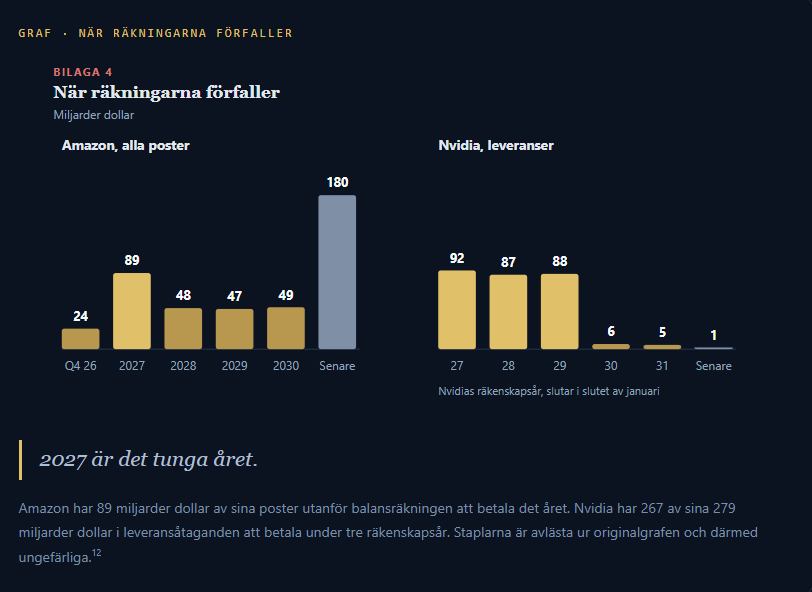
Se fotnotssumman som ett golv. Nyare leasingavtal löper ofta fyra till sex år med en garanti till hyresvärden, och redovisningsreglerna kan hålla både förlängningen och garantin utanför balansräkningen.10
Så här tror jag att kedjereaktionen går.
1 Leasingavtalen startar. Hundratals miljarder flyttar från fotnoter till balansräkningar, mest under 2027 och 2028.
2 Vinsten tar två smällar. Hyra för byggnaderna plus avskrivningar på chipen, innan AI-intäkterna hunnit ikapp.
3 Kreditvärderarna justerar. Högre skuldsättning ger högre räntepåslag på nästa obligation.
4 Finansieringen blir dyrare. Fler aktieemissioner och mer skuld som skjuts in i sidobolag.
5 Den svagaste hyresgästen kraschar. Garanten betalar, och fotnoten blir kontanter ut genom dörren.
Så betalas räkningen
Finansieringen har klättrat uppför en stege. Varje steg kostar mer än det förra.
Steg 1: kassaflöde
Räckte fram till 2025. Under Q3 spenderade både Meta och Alphabet mer än de genererade.
Steg 2: obligationer
Försäljningen av amerikanska företagsobligationer med hög kreditvärdighet slog rekordet från 2020 den 26 oktober, med två månader kvar av året.14
Steg 3: aktier
Meta stoppade aktieåterköpen och förberedde försäljning av aktier för upp till 97,5 miljarder dollar.15 Oracle sålde aktier för 20 miljarder dollar och planerar ytterligare 10 miljarder.16
Steg 4: andras balansräkningar
Sidobolag, leverantörsfinansiering och garantier. Financial Times räknade upp till 300 miljarder dollar i garantier på 12 månader.17
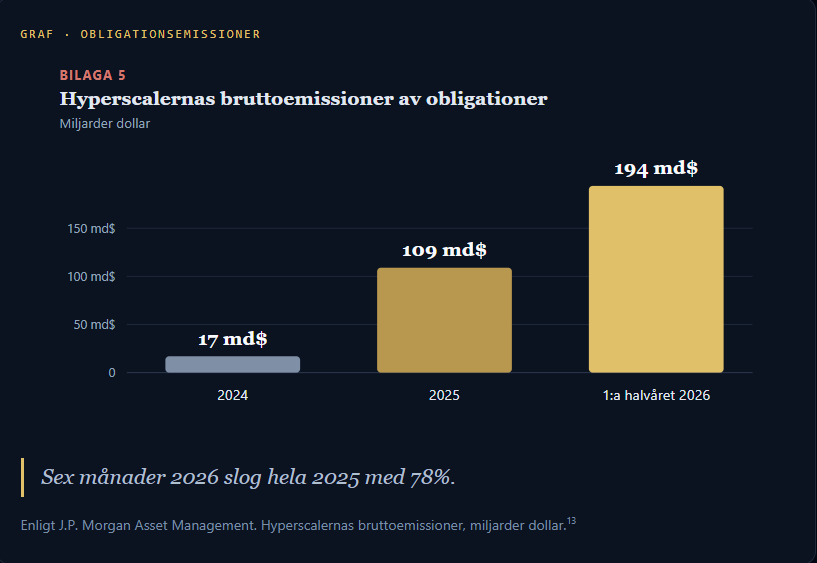
Steg fyra är det hala. SpaceX har nyss skrivit på ett leasingavtal på 40 miljarder dollar för GPU:er (de grafikchip som tränar AI) med ett företag som förvaltas av Apollo, ett bolag som förvaltar privat kredit. Kreditvärderaren Fitch säger att avtalet lämnas utanför bolagets huvudsakliga skuldmått.18 Fyrtio miljarder dollar i betalningar, och nyckeltalet rör sig inte.
Kreditmarknaderna börjar prissätta det. Oracle ligger en nivå över skräpstatus, och kostnaden för att försäkra bolagets skuld mot fallissemang nådde ett rekord i juli.19 CoreWeaves osäkrade skuld ger omkring 15% i ränta.20 Kreditvärderaren S&P:s Mark Habib säger att det är “säkert att anta att det finns mer (skuld) där ute som vi inte ser”.22
Vem som blir sittande med problemet
Risken har också spridit sig i sidled. Leverantörerna garanterar nu sina egna kunder.
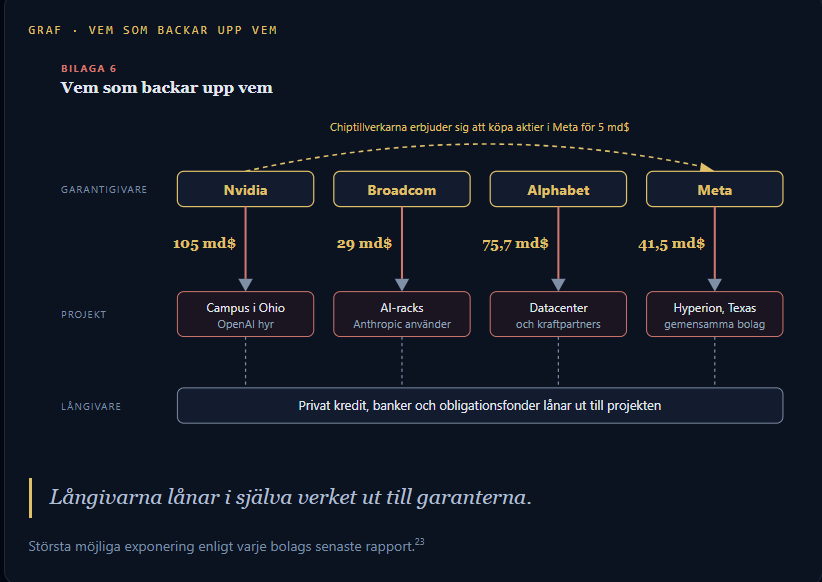
Nvidia står bakom upp till 105 miljarder dollar av ett campus i Ohio som OpenAI ska hyra. Broadcom bär omkring 29 miljarder dollar på AI-racks som Anthropic använder. Alphabets utlösta garantier nästan tredubblades i år.23 Sedan sluts cirkeln. Nvidia, AMD och Broadcom erbjöd sig att köpa nya aktier i Meta för upp till 5 miljarder dollar.15 Leverantörerna finansierar kunden som köper deras chip.
När pengarna börjar gå i cirkel slutar jag fråga om efterfrågan är verklig. Jag börjar fråga vem som blir sittande med notan om en länk brister.
Exponeringstabellen
Storleken avgör inte ensam vem som drabbas. Det avgörande är löftet i förhållande till kudden.
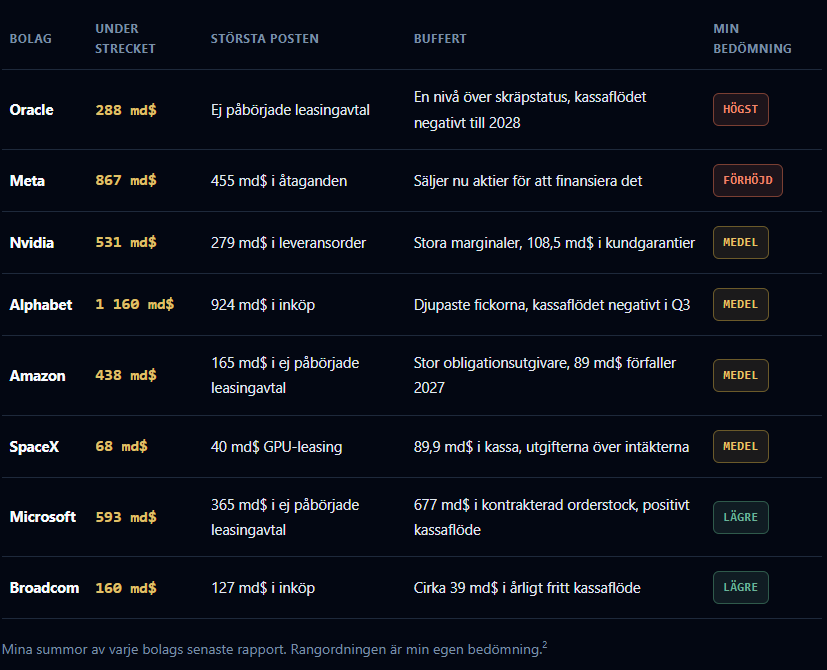
I det heta scenariot fortsätter bolagen skriva på i dagens takt. I basscenariot halveras antalet nya avtal varje kvartal. Följ frysscenariot noga: nya avtal upphör och fotnotssumman krymper, men den rapporterade skulden hoppar ändå, eftersom leasingavtalen landar i balansräkningarna.
Ett nyfiket case · Enbart observation
Oracle: kreditmarknadens testfall
Oracle är platsen där alla tryckpunkter möts. Bolagets 288 miljarder dollar i ej påbörjade leasingavtal motsvarar 2,3 gånger dess lån, och bolaget har den lägsta kreditvärderingen i gruppen.24 På investerardagen den 28 oktober lovade det positivt fritt kassaflöde i slutet av räkenskapsåret 2028 och satte ett tak på 20 miljarder dollar för ny finansiering.16 Aktien hoppade upp och gav sedan tillbaka allt.
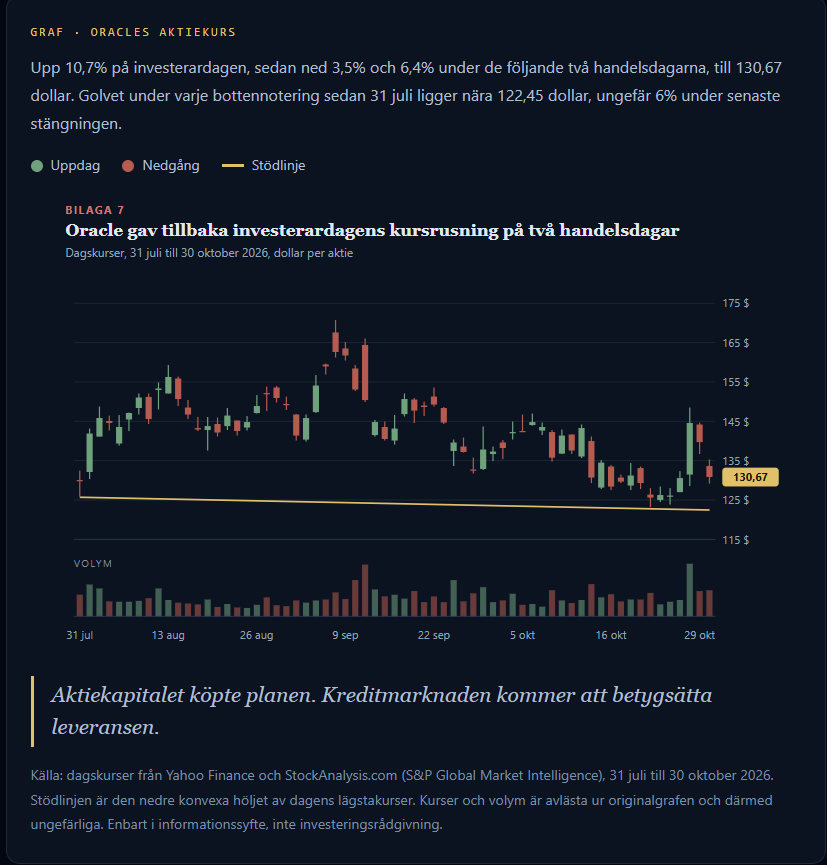
Aktien prissätter fortfarande leasingavtalen. Den 11 september, dagen då Oracle lämnade rapporten som visade 288 miljarder dollar i ej påbörjade leasingavtal, öppnade aktien på 164,43 dollar och stängde på 150,28 dollar, på 80 miljoner aktier.11
Det här är ingen rekommendation att köpa, sälja eller behålla Oracle, och jag anger ingen ingång, stoppnivå eller målkurs.
Var jag kan ha fel
- Summan dubbelräknar. Nvidias leveransorder och hyperscalernas inköpsåtaganden beskriver delvis samma chip. Den verkliga exponeringen är mindre än 4,11 biljoner dollar.
- Mycket av det matchas av intäkter. Microsoft, Amazon och Alphabet har ungefär 1,8 biljoner dollar i kontrakterad framtida försäljning.25 Om kunderna betalar finansierar löftena sig själva.
- Kreditvärderarna räknar redan med mycket. S&P ser för tillfället inget gap som är stort nog att tvinga fram ändrade betyg.22
Slutsatsen
Ett löfte på 4 biljoner dollar med förfallodatum
Inget av det här är olagligt, och allt är offentligt. Nästan ingen läser det. De ej påbörjade leasingavtalen hos de fem hyperscalers fördubblades på nio månader, och hela högen växte med nästan en biljon dollar på ett kvartal. Bolagen har förbrukat sitt kassaflöde, lutat sig tungt mot obligationer och säljer nu aktier och lånar ut sin kreditvärdighet till byggnader de inte äger.
Om AI-intäkterna kommer i tid är det här den bäst finansierade utbyggnaden i historien. Kommer de ett år för sent får garanterna veta vad “utanför balansräkningen” faktiskt kostar.
Den här artikeln är enbart i informations- och utbildningssyfte och utgör inte investeringsrådgivning. Uppgifterna kommer från offentliga bolagsrapporter och de angivna källorna. Summor och scenarier är författarens egen räkning.
Källor:
- ZeroHedge, “The Off Balance Sheet Time Bomb Inside AI Hits $4.1 Trillion”, 30 oktober 2026. Morgan Stanley Research (Todd Castagno) via Bloomberg Tax och Axios, augusti 2026.
- Författarens summor av bolagens kvartals- och årsrapporter på SEC EDGAR, kontrollerade mot FourWeekMBA:s åtagandeöversikt (3,94 biljoner dollar, 31 oktober 2026).
- Alphabets kvartalsrapport, kvartalet som slutade 30 september 2026. FourWeekMBA, oktober 2026.
- Metas resultat och telefonkonferens för Q3 2026, 21 oktober 2026. Fortune, 21 oktober 2026.
- Metas kvartalsrapport, kvartalet som slutade 30 september 2026 (inlämnad 22 oktober), not 5 och 10.
- Microsofts kvartalsrapport, kvartalet som slutade 30 september 2026 (inlämnad 28 oktober). Årsrapport för räkenskapsåret 2026.
- FourWeekMBA, “Big Tech Off Book Commitments Hit $3.94T”, 31 oktober 2026.
- Nvidias kvartalsrapport, kvartalet som slutade 26 juli 2026.
- Broadcoms kvartalsrapporter, kvartalen som slutade 1 februari, 3 maj och 2 augusti 2026.
- Moody’s Ratings via Fortune och DatacenterDynamics, februari 2026.
- Oracles kvartalsrapport, kvartalet som slutade 31 augusti 2026 (inlämnad 11 september). Bloomberg via sekundära rapporter om Jupiter-meddelandet.
- Amazons kvartalsrapport, kvartalet som slutade 30 september 2026, not 4. Nvidias kvartalsrapport, 26 juli 2026.
- J.P. Morgan Asset Management via Vanguard, 2026.
- Bloomberg News, “AI Funding Drives US High Grade Bond Sales to Annual Record”, 26 oktober 2026.
- Metas emissionsmeddelanden, 26 och 27 oktober 2026. Reuters och TIKR.
- Oracles pressmeddelande och 8K-bilaga från investerardagen, 28 oktober 2026. Reuters, 28 oktober 2026.
- Financial Times, granskning av Big Techs garantier, 20 september 2026.
- SpaceX 8K och kvartalsrapport för Q3, 26 oktober 2026. Fitch Ratings via Investing.com, 28 oktober 2026.
- S&P Global Ratings, beslut den 9 juli 2026. ICE Data Services via Bloomberg, juli 2026.
- CNBC via FourWeekMBA, oktober 2026.
- The Information, 25 oktober 2026.
- Reuters, 20 oktober 2026, med hänvisning till Mark Habib på S&P.
- Nvidias kvartalsrapport, 26 juli 2026. Alphabets kvartalsrapport, 30 september 2026. Financial Times, september 2026.
- Oracles kvartalsrapport, 31 augusti 2026, samt Luminix analys av inlämnade rapporter.
- Bolagens kvartalsrapporter för Q3 2026. Författarens summa.
Delposterna i Bilaga 2, punkterna för föregående kvartal i Bilaga 3, staplarna i Bilaga 4 samt kurser och volym i Bilaga 7 är avlästa ur originalets grafer och därmed ungefärliga.