
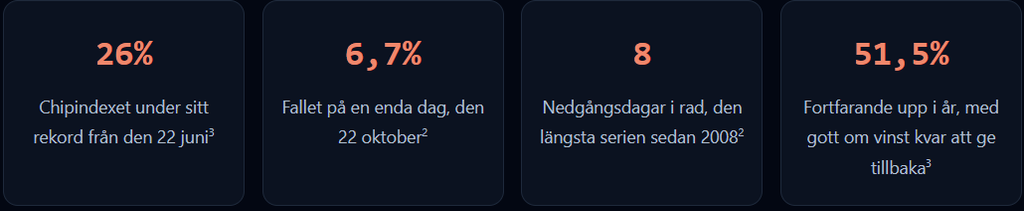
Halvledarindexet i Philadelphia är fortfarande upp 51,5% i år. Jag tror att just den siffran är problemet. En sektor som lägger på sig halva sitt värde på nio månader slutar handlas som ett företag och börjar handlas som en råvara. Priserna drivs av momentum, alla äger samma handfull namn, och utgången blir trång när stämningen vänder. Stämningen vände den här månaden.3
Indexet föll åtta sessioner i rad fram till den 16 oktober och tappade ungefär 15,7%, den längsta förlustserien sedan oktober 2008. Sedan föll det ytterligare 6,7% på en enda dag, den 22 oktober. Nu ligger det mer än 26% under rekordet från den 22 juni.2, 3
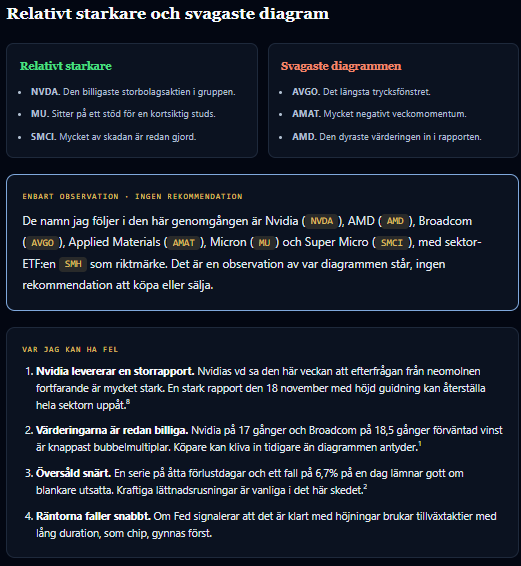
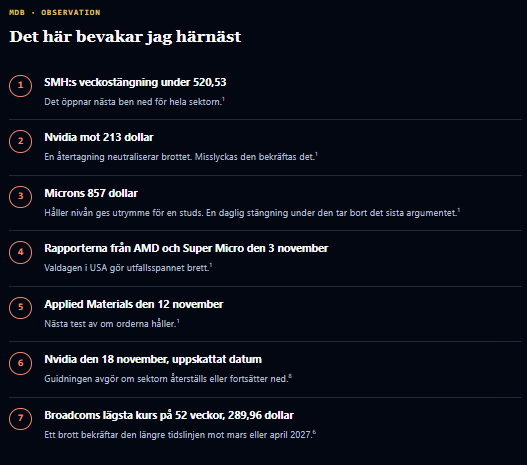
När jag lade de veckovisa diagrammen för de viktigaste chipaktierna bredvid varandra sa nästan alla samma sak: studsförsöken säljs av, och trycket har utrymme att hålla i sig in i början av 2027. Jag har granskat sju bolag, och bara ett av dem står just nu precis på ett motstånd som kan ge en studs. Längre ned visar jag vilket det är, vilka som ser värst ut och vilka datum i november som avgör hur djup nästa våg blir.
Därför slutar parabolrusningar i chip illa
Den här rusningen betalades delvis av branschen själv. Chipleverantörer har investerat i de molnbolag som köper deras chip, lånat ut pengar till AI-labb så att de kan hyra samma hårdvara och garanterat skulder för datacenter. Intäkter bokas, aktien stiger, och den högre aktiekursen finansierar nästa finansieringsrunda. Det fungerar förträffligt på uppvägen.4
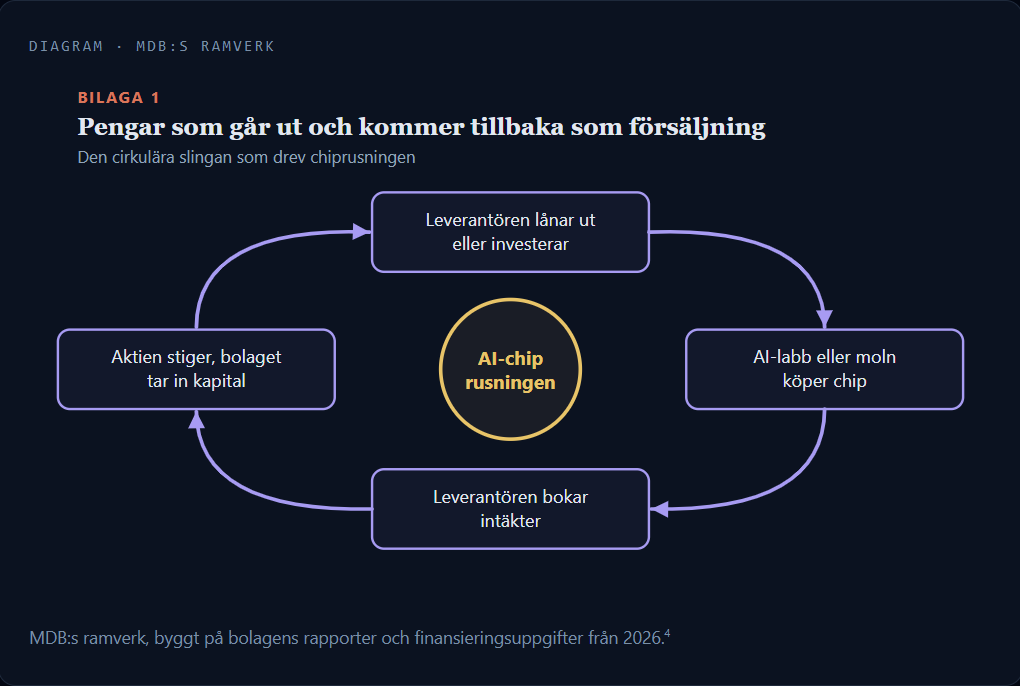
Samma slinga löper i omvänd riktning. Gartner sa den 20 oktober att mer än 80% av de oberoende AI-molnleverantörerna slutar fungera på egen hand senast 2030, och två av de mest kända tappade 19% respektive 24% på en enda vecka. När köparna vacklar ifrågasätts säljarnas orderböcker härnäst.5
Sju grafer, ett budskap
Jag gick igenom de veckovisa och dagliga graferna för sex nyckelnamn inom halvledare, från ett jättebolag på 5 biljoner dollar till en serverbyggare på 22 miljarder, plus den viktigaste sektor-ETF:en, SMH (VanEck Semiconductor, en börshandlad fond som följer de största chipbolagen). Sex av de sju graferna visar brutet momentum. De flesta pekar på ryck till januari eller längre, och ett har en tidslinje som sträcker sig till våren 2027.1
Gruppen består av Nvidia, AMD, Broadcom, Applied Materials, Micron och Super Micro Computer, med SMH som sektorns riktmärke. Innan jag går in på de enskilda diagrammen visar jag var varje aktie sitter mellan skada och värdering.
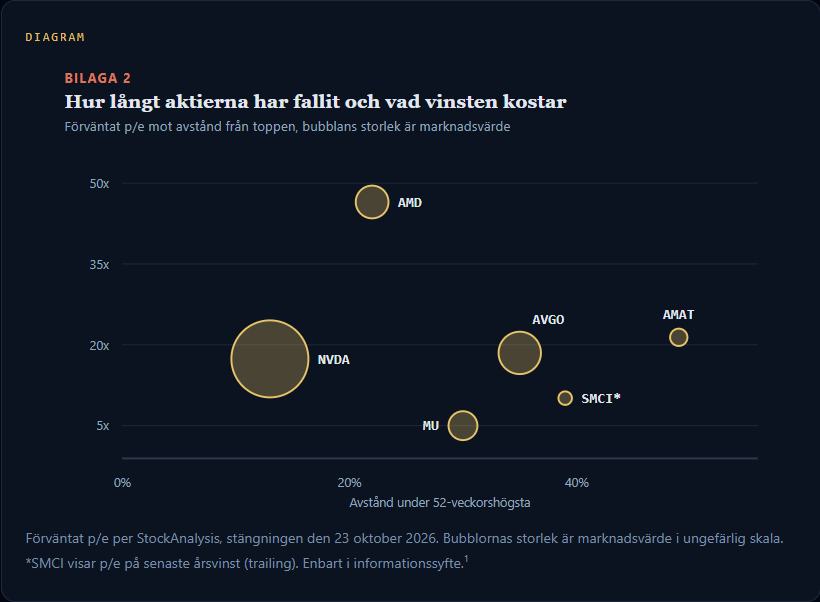
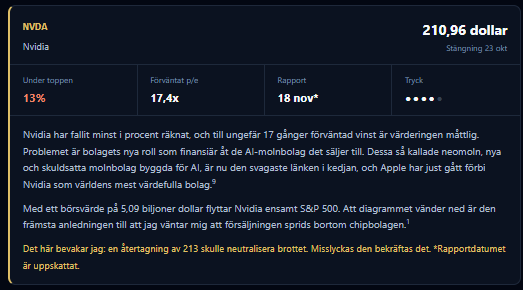
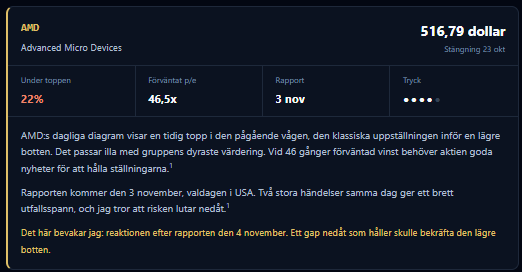
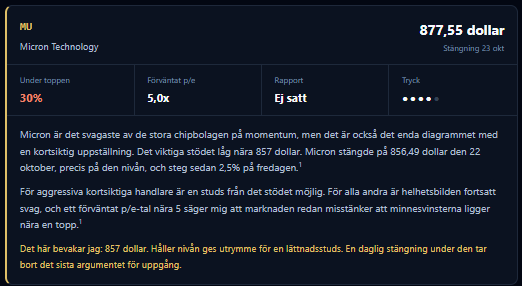
Två saker sticker ut. AMD har fallit mindre än de flesta stora namn men kostar ändå cirka 46 gånger nästa års vinst, den dyraste multipeln i gruppen. Micron ligger längst ned på cirka 5 gånger. För minnesaktier är det ofta en varning, eftersom multipeln ser billigast ut precis när vinsterna toppar.1
SMH misslyckades med en ny topp, och golvet gav vika
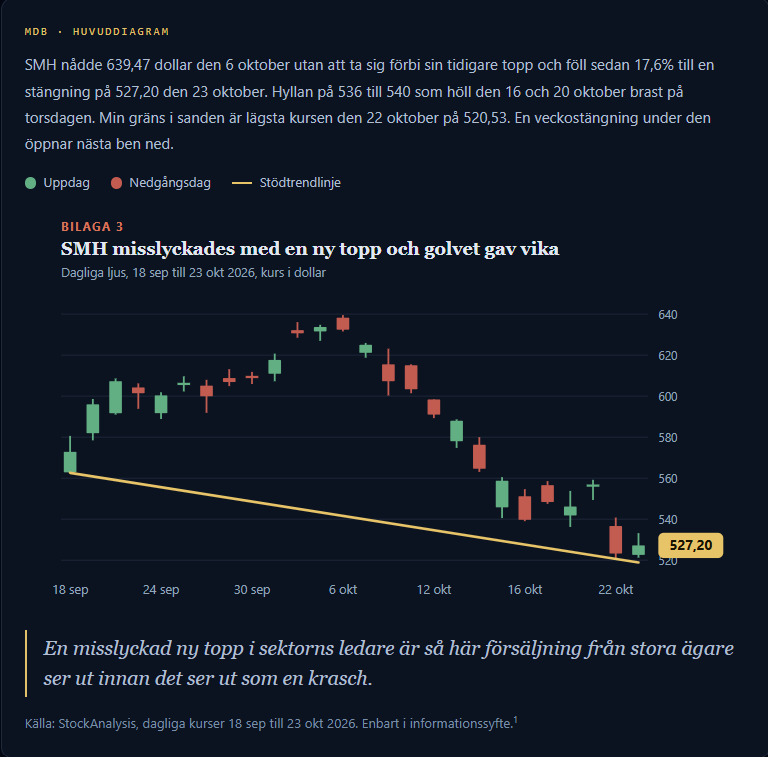
Den veckovisa vändningssignalen på SMH har vänt ned, och jag väntar mig tryck in i januari 2027.
Sex aktier, de svagaste först
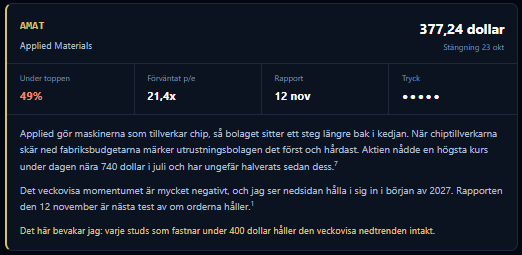
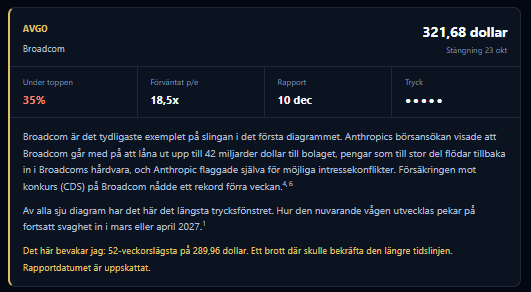
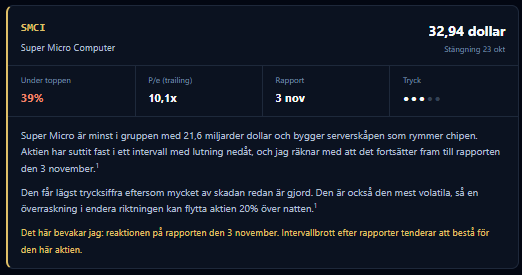
Varje kort visar stängningen den 23 oktober, avståndet från 52-veckorshögsta, förväntat p/e-tal, nästa rapportdatum och min tryckpoäng från ett till fem.
Hur länge trycket håller i sig
Varje graf pekar på ett eget slutdatum. Lagda på en enda kalender löper överlappningen genom januari, och Broadcoms fönster sträcker sig längst.
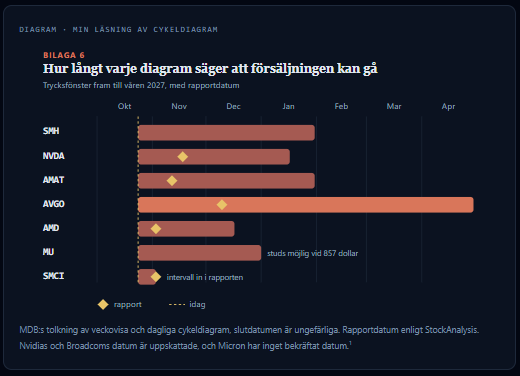
Klustret av rapporter mellan den 3 och 18 november väger tyngst. Fyra av de här sex rapporterar inom sexton dagar, just när den bredare marknaden arbetar sig igenom Fed-mötet, PCE-siffran (inflationsmåttet) och mellanårsvalet i USA. Det är mycket händelserisk på en sektor som redan har tappat fotfästet.1