
Dominobrickan jag pekade ut i september föll. Nu har 650 miljarder dollar försvunnit från de två största AI-labben på en vecka, och fyra låntagare står på tur. Jag visar ordningen, namnen och datumen.
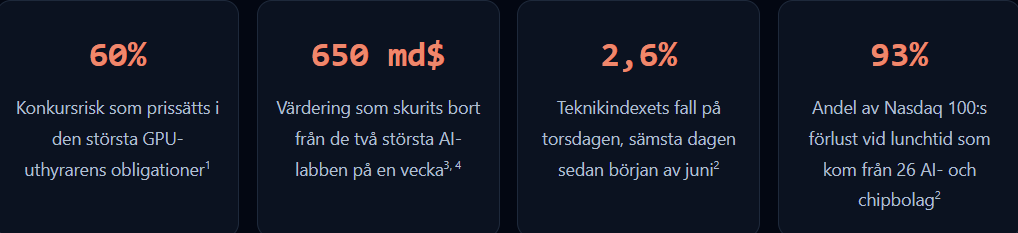
I september rangordnade jag AI-utbyggnaden som ett korthus och gav de skuldtyngda GPU-uthyrarna, bolagen som hyr ut grafikchip och datorkraft till AI-labben, den sämsta poängen på brädet. Jag skrev att de skulle spricka först. Det gjorde de. Det största av dem tappade 36% i oktober, och bolagets obligationer prissätter nu ungefär 60% risk för konkurs.1
Sedan kom torsdagen den 22 oktober. Teknikindexet föll 2,6%, sin sämsta dag sedan början av juni, samma vecka som de två största AI-labben fick sina prislappar sänkta i offentligheten.2, 3
När kunderna högst upp i kedjan skrivs ned får alla som lånat ut pengar mot deras kontrakt sin nedskrivning härnäst. Jag har byggt om ordningen med oktobers siffror, och en sak förvånade mig: det golv jag räknade som tryggast på hela brädet redovisade just sitt första kvartal med negativt kassaflöde på 14 år. Längre ned namnger jag de fyra låntagare som står näst på tur, i vilken ordning de hamnar och vilka datum som avgör det.
Det understa kortet föll först
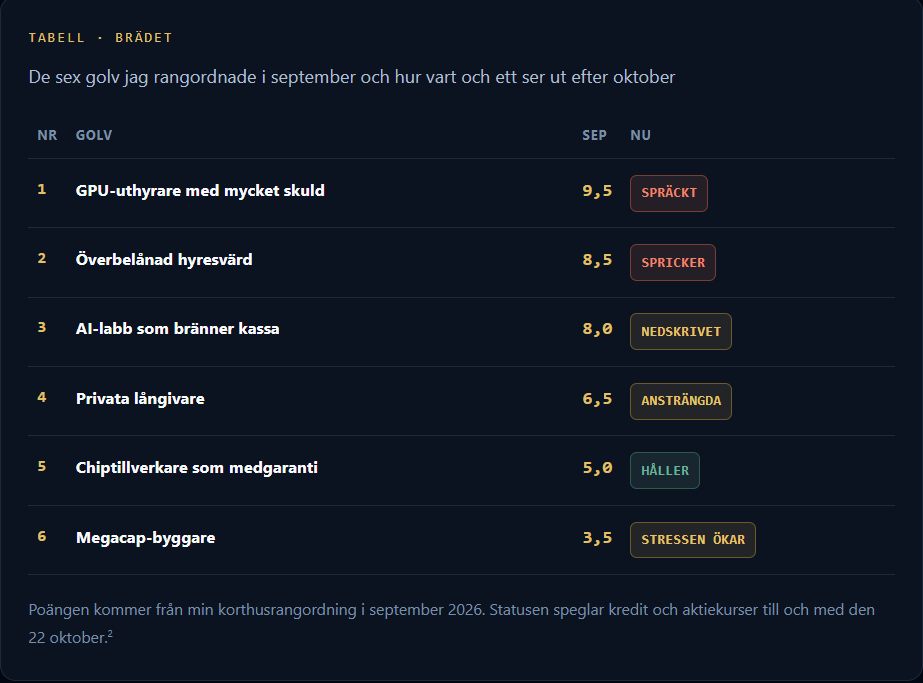
Jag rangordnade sex golv i AI:ns skuldkedja i september. Så här ser de ut efter oktober.
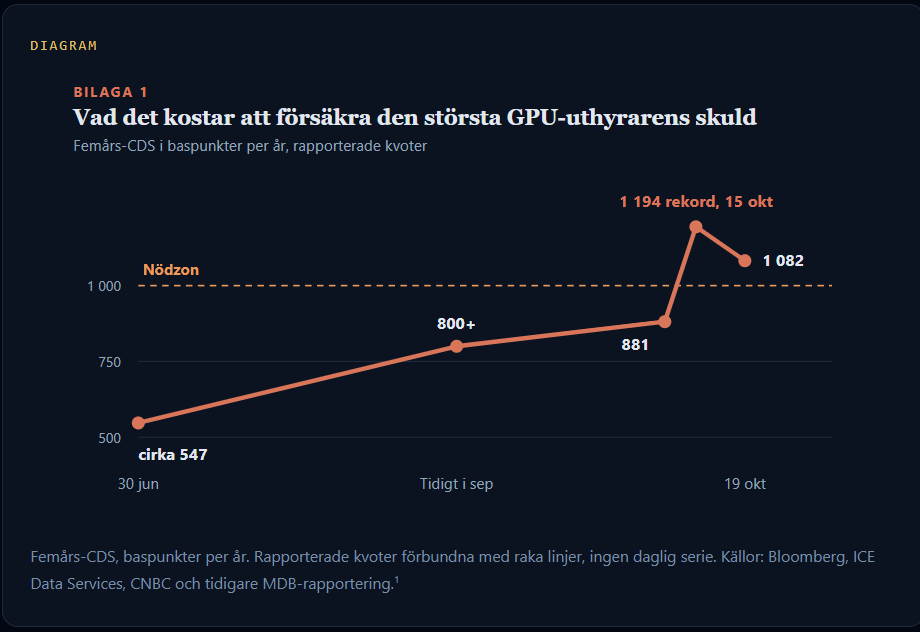
Det understa kortet var CoreWeave, den största GPU-uthyraren. Kostnaden att försäkra bolagets skulder mot konkurs i fem år, kallad CDS (credit default swap), nådde rekordet 1 194 baspunkter den 15 oktober och låg på 1 082 den 19 oktober. En baspunkt är en hundradels procentenhet, så 1 082 betyder att försäkringen kostar cirka 10,8% av skuldens värde varje år. Över 1 000 räknas som nödzon. Bolagets obligationer utan säkerhet (osäkrade lån) ger nu nära 15% i ränta, vilket är vad marknaden kräver för risken.1
Varför nedskrivningarna av labben slår hårdare än de ser ut
OpenAIs nya värdering på 1,25 biljoner dollar slår fortfarande värderingen i mars på 852 miljarder. Marknaden ryggade ändå, eftersom investerare hade fått höra 1,4 biljoner några veckor tidigare och efterfrågan beskrevs som en besvikelse.3
Rivalen Anthropic ökade försäljningen med 45% förra kvartalet och tappade ändå 500 miljarder dollar i IPO-värdering, från 2 biljoner till 1,5 biljoner.4
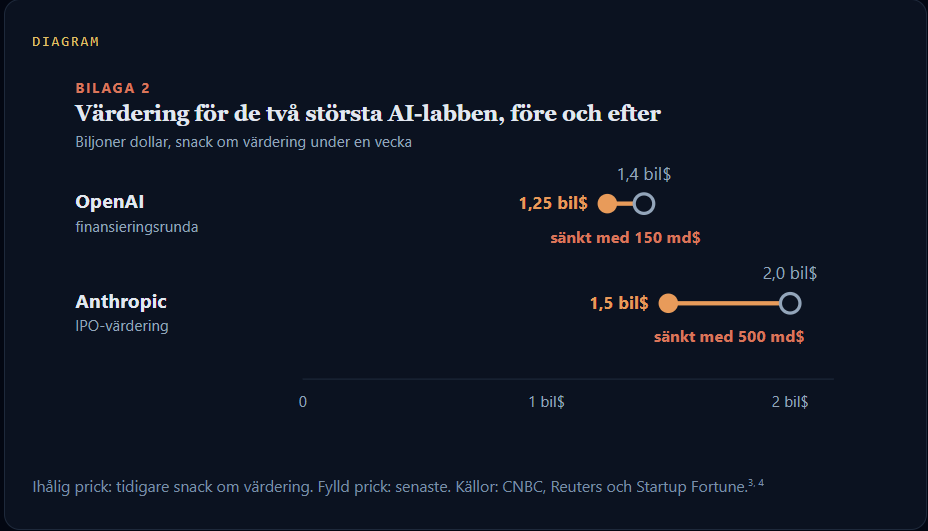
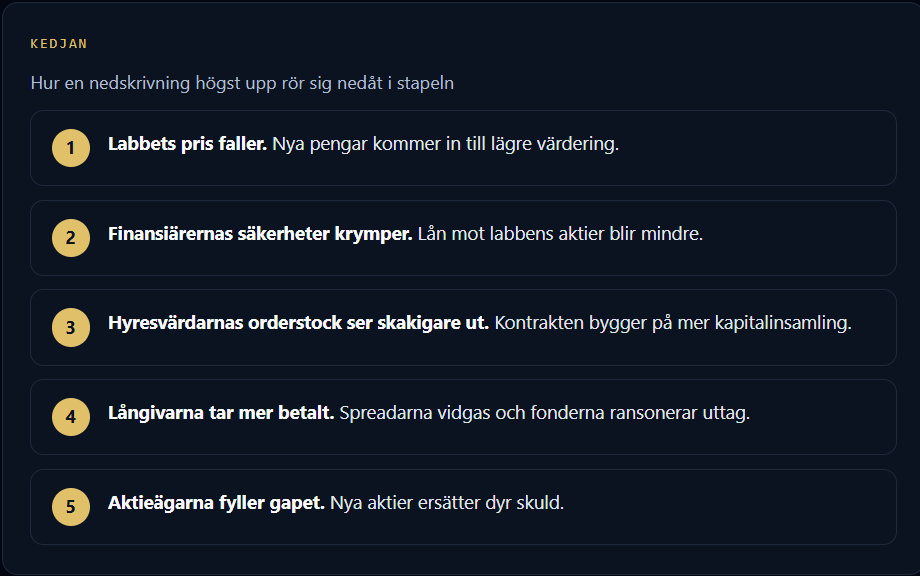
Varje länk i kedjan lånade mot ett enda antagande: att labben fortsätter bli mer värda. Kreditmarknaden har börjat tvivla på det, en låntagare i taget. Så här rör sig en nedskrivning högst upp nedåt genom kedjan.
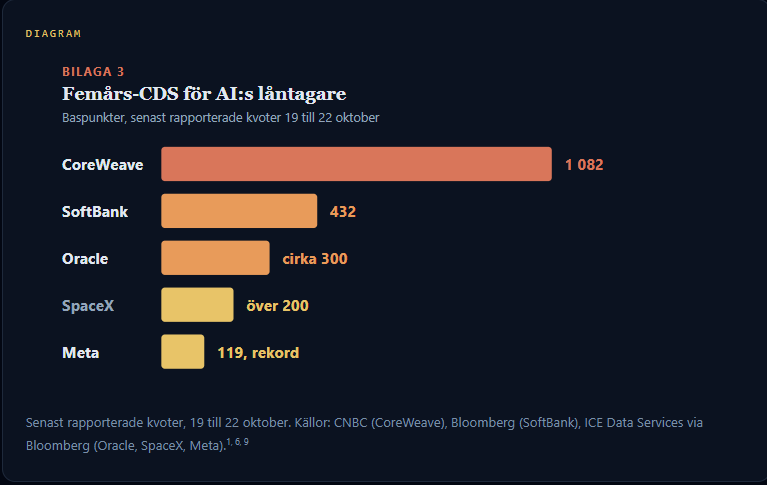
Så rangordnade jag vad som kommer härnäst
Jag byggde om brädet med oktobers data och poängsatte varje låntagare på fyra saker:
- vad det kostar att försäkra skulden,
- hur beroende bolaget är av labben,
- hur mycket kassa det bränner
- och hur snart en hård deadline slår till.
Högre poäng betyder närmare problem. OpenAI och Anthropic står utanför brädet eftersom ingen av dem är börsnoterad. Nvidia har lämnat brädet: Jensen Huang sa i oktober att han inte väntar sig att CoreWeave behöver en Nvidia-räddning, och Nvidias egen kredit har knappt rört sig.1
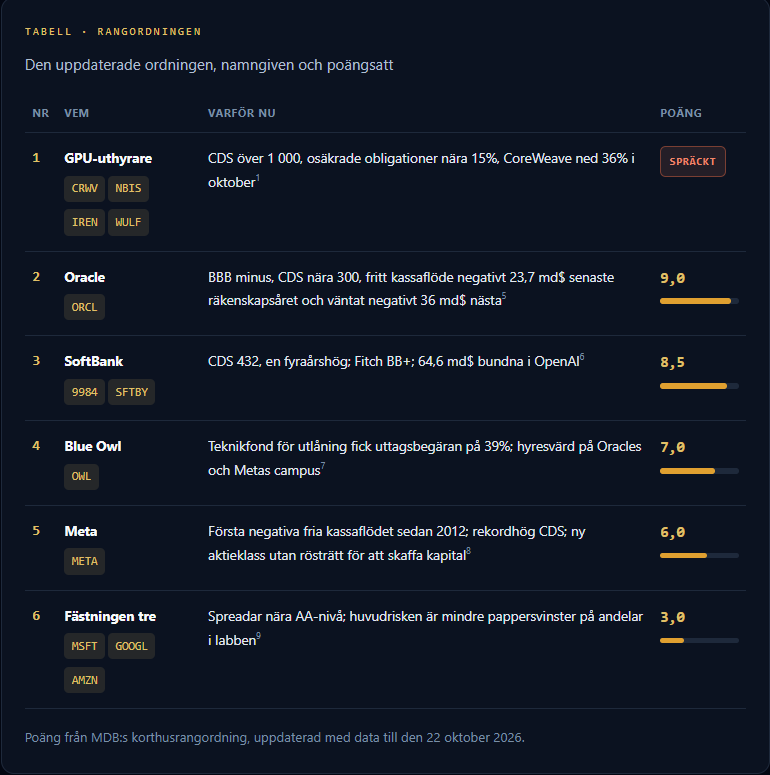
SpaceX ligger mellan Oracle och Meta på CDS-stegen. Dess AI-enhet, det tidigare xAI, förlorar fortfarande pengar, och bolaget refinansierar ett brygglån på 20 miljarder dollar från sammanslagningen. Jag har det under bevakning snarare än på brädet, eftersom kassaflödena från raketer och satelliter ger det mer utrymme än något bolag ovanför.9
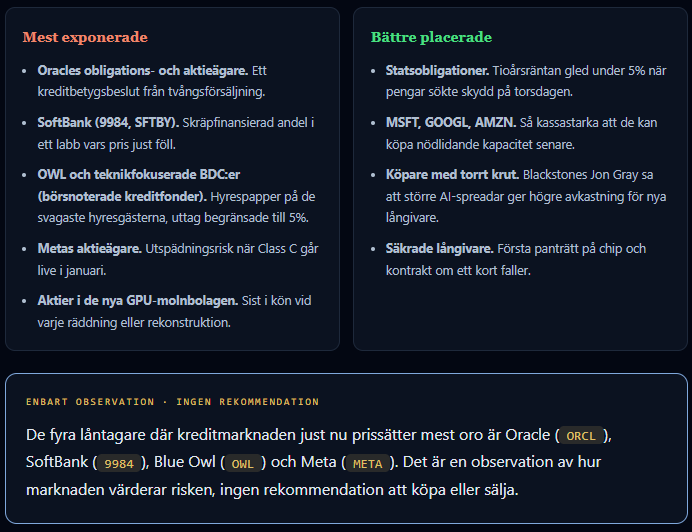
Oracle: ett snäpp från tvångsförsäljning
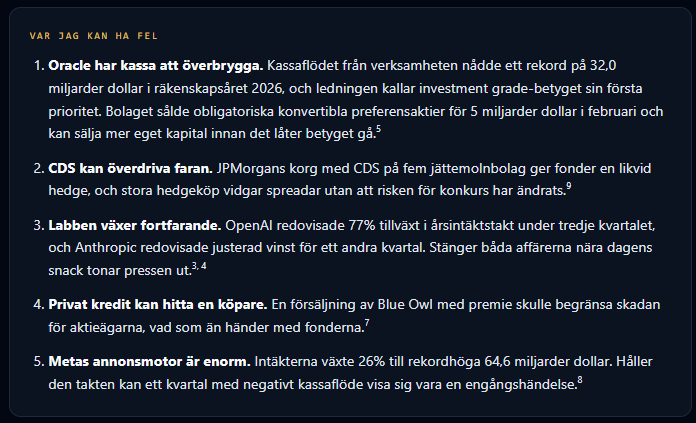
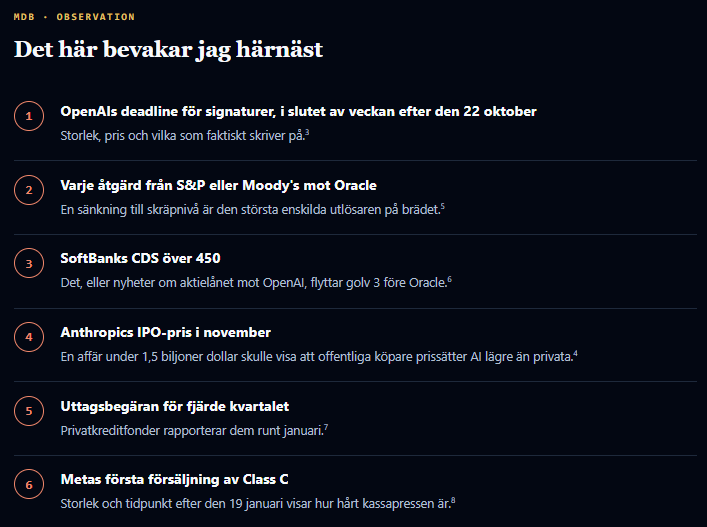
Oracle är det tydligaste nästa kortet eftersom deadlinen är nedskriven. S&P sänkte bolaget till BBB minus i juli, ett steg över skräpnivå (högrisk, det som kallas junk). Byrån sa att ytterligare en sänkning kan komma om skulden ligger över 4 gånger EBITDA (rörelseresultat före avskrivningar), om Oracle inte ser ut att nå positivt fritt operativt kassaflöde senast räkenskapsåret 2029, eller om S&P blir negativa till själva AI-strategin.5
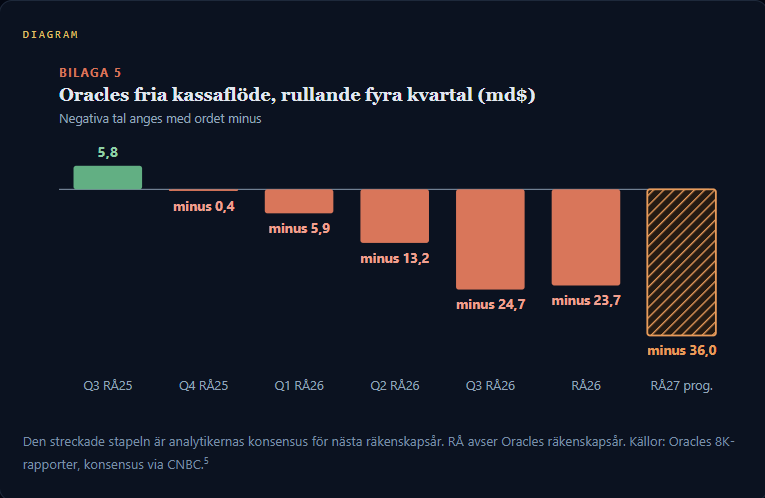
Kassasiffrorna gör två av de tre svåra att vifta bort. Oracle har gett ut 118 miljarder dollar i långfristig skuld och bär ytterligare 39 miljarder i kapital- och leasingåtaganden. Investeringarna uppgick till 28 miljarder dollar förra kvartalet, vilket lämnade fritt kassaflöde på negativt 5 miljarder, och guidningen för helåret ligger på 90 till 95 miljarder.5
Här är varför det spelar så stor roll. Många pensionsfonder och obligationsfonder får bara äga skuld med investment grade, alltså kreditbetyg från BBB minus och uppåt. Faller Oracle till skräpnivå måste de sälja, oavsett pris. Oracles lån handlas redan som skräpskuld, så marknaden säljer före sänkningen.5
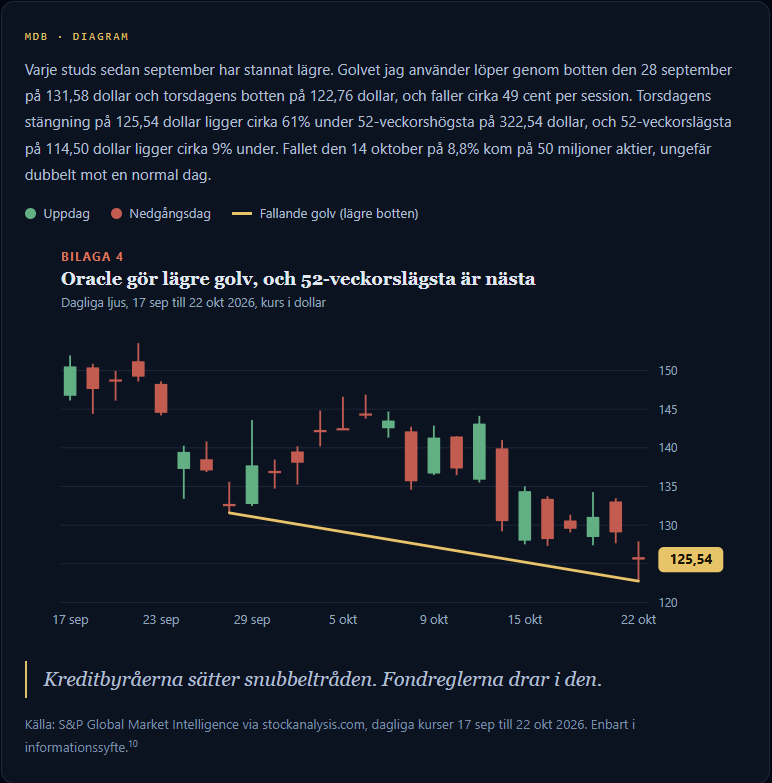
En del av utgifterna tjänar ett kontrakt med OpenAI värt 300 miljarder dollar, och labbets intäktssiffra kom just in lägre än vad marknaden trott. Oracles orderstock på 664 miljarder dollar blir kontanter bara om den kunden fortsätter ta in pengar till stigande priser, och det är precis det som vacklade den här veckan.3, 5
SoftBank: labbens största finansiär lånar i skräpklassen
SoftBank är det nya kortet på brädet. Bolagets femåriga CDS nådde 432 baspunkter den 20 oktober, den högsta nivån sedan november 2022 enligt Bloomberg. Fitch rankar det redan BB+, vilket är skräpnivå.6
En position förklarar det mesta. Den 1 oktober skickade SoftBank den sista tranchen på 10 miljarder dollar av sitt åtagande i OpenAI, vilket gör totalen 64,6 miljarder dollar för ungefär 13% av bolaget. För att betala sålde SoftBank skräpobligationer för 11,1 miljarder dollar i september till räntor på upp till 9,75%, lutade sig mot ett brygglån på 40 miljarder och såg ett planerat marginallån på 10 miljarder mot sina OpenAI-aktier krympa till cirka 6 miljarder när bankerna tvekade.6
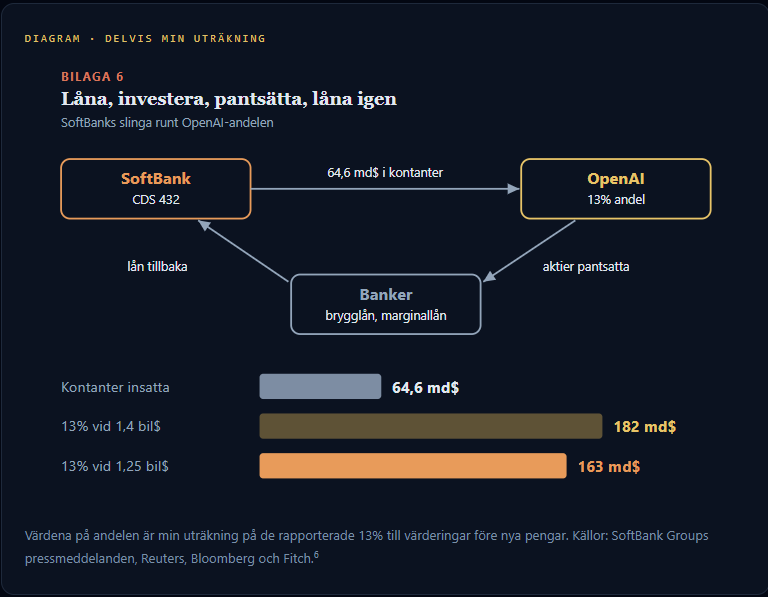
På papperet är andelen fortfarande värd långt mer än vad SoftBank betalade. Problemet är att få ut kontanter ur den. OpenAIs börsnotering ser nu ut som en händelse 2027, så SoftBank kan inte sälja på en offentlig marknad på minst ett år till, och varje nedskrivning krymper vad bankerna lånar ut mot aktierna. Ett lägre pris och en senare börsnotering slår SoftBank två gånger: mindre säkerhet och längre väntan.3, 6
Aktien är ned 38% från junitoppen. SoftBank handlas i Tokyo och över disk i USA som ADR (ett depåbevis). Enligt Reuters pratar bolaget om att gå med i den nya OpenAI-rundan också, vilket skulle betyda ytterligare en check att skriva.6
Blue Owl: håller i hyrespappren
Privata kreditfonder är långivarna och hyresvärdarna bakom en stor del av utbyggnaden. Blue Owl är det mest exponerade börsbolaget. Bolaget utvecklade Project Jupiter, Stargate-campuset i New Mexico där Oracle skickade ett force majeure-meddelande i september, och bildade joint venturet Hyperion för 27 miljarder dollar tillsammans med Meta i Louisiana.7
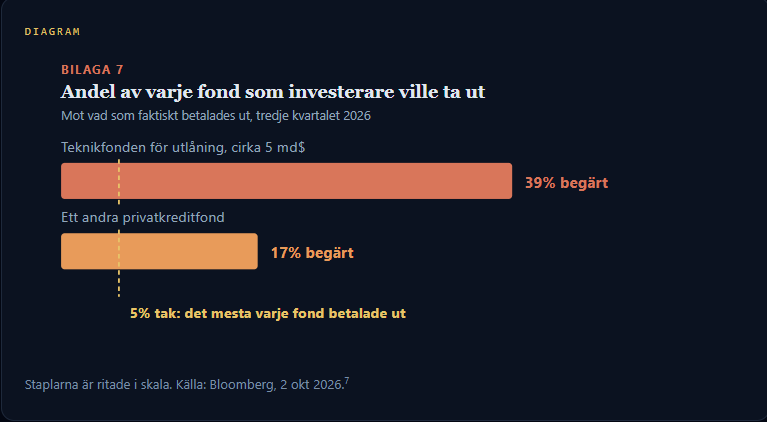
Investerarna vill redan ut. Innehavarna i bolagets teknikfond för utlåning, värd cirka 5 miljarder dollar, bad om att få ta ut 39% av sina andelar under tredje kvartalet, och Blue Owl betalade ut en bråkdel av det.7
Aktien är ned cirka 70% från toppen, och Wall Street Journal rapporterar att bankirer har pitchat grundarna på att sälja bolaget. Det förklarar torsdagens hopp på 5,9% till 9,71 dollar på en röd dag för teknik: marknaden prissätter ett uppköpsgolv.7
Marc Lipschultz, en av bolagets två vd:ar, beskriver hela risken som frågan om Microsoft och Amazon kommer att betala sina räkningar. För megacap-leasingarna håller jag med om att de gör det. Den svaga punkten är papperen mot Oracle och de nya GPU-molnbolagen, och det är precis där golv 1 och 2 spricker.7
Meta: kan betala, men måste skaffa pengar
Meta har aldrig hört hemma på en lista över bolag som kan fallera, och gör det fortfarande inte. Bolaget har 82,45 miljarder dollar i kontanter och värdepapper. Det som har förändrats är hur det betalar för AI.8
Investeringarna under tredje kvartalet översteg de 32,79 miljarder dollar som verksamheten gav, det första kvartalet med negativt kassaflöde sedan 2012. Guidningen för investeringar 2026 är nu 135 till 145 miljarder dollar, och ledningen säger att utgifterna stiger igen 2027.8
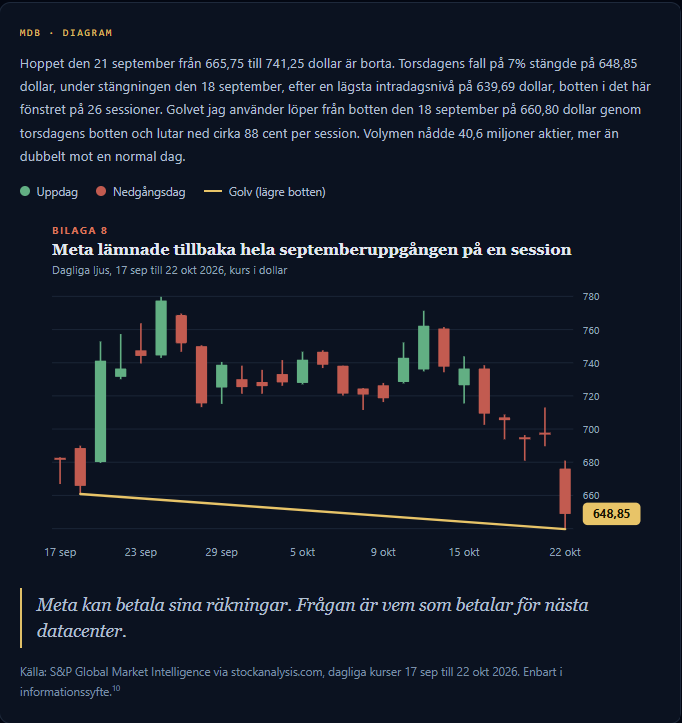
Sedan kom avslöjandet. Meta skapade en ny klass av aktier utan rösträtt, Class C, med verkan från den 19 januari 2027, och sa att den kan användas för att skaffa kapital. Återköpen är pausade. Oppenheimer räknar med cirka 135 miljarder dollar i AI-drivna kassaflödesförluster till och med 2028, mer än Metas kassa, och bolagets femåriga CDS nådde ett rekord nära 119 baspunkter på torsdagen.8
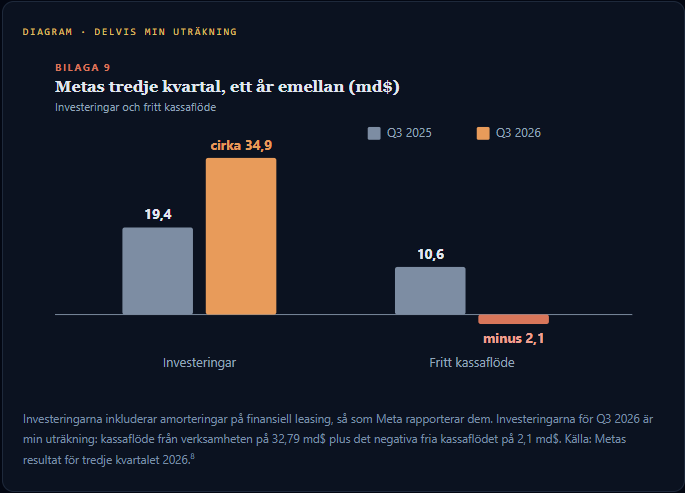
För Meta betyder ett fall utspädning: nya aktier som säljs för att betala datacenter, utan rösträtt. Det är ett långsammare fall än Oracles, och därför rankar jag Meta som femma. Det spelar ändå roll för alla under, eftersom Meta är en av de största hyresgästerna på golven under sig. Bromsar utgifterna in förlorar hyresvärdarna sin bästa kund.8
När nästa kort testas
De närmaste två veckorna bär mest risk. OpenAI sa till investerare att bolaget vill ha signaturer i slutet av veckan efter den 22 oktober, alltså runt den 30 oktober. Stänger rundan nära 1,25 biljoner dollar med verklig efterfrågan bakom köper kedjan tid. Glider den eller krymper blir Oracle och SoftBank först att ta smällen, eftersom deras siffror hänger mest direkt på den kunden.3
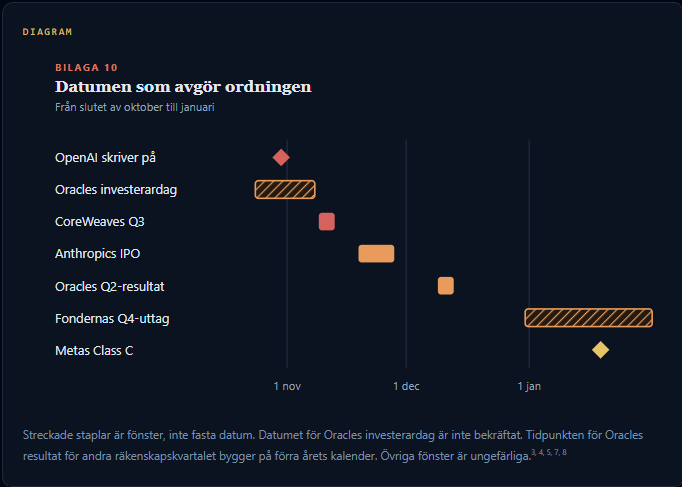
Tre vägar till februari
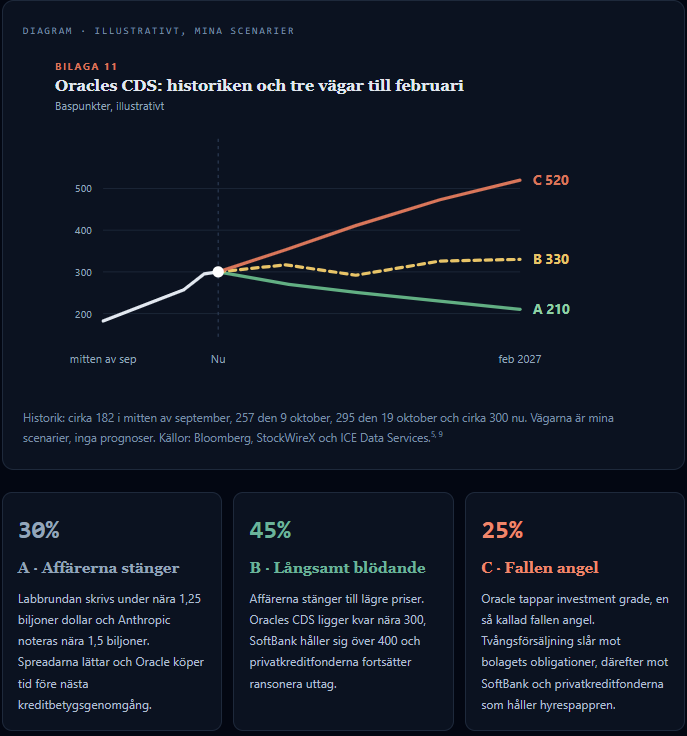
Jag ger hellre sannolikheter än tvärsäkerhet. Så här har Oracles CDS rört sig, och här är tre vägar fram till februari. Det är mina scenarier, inga prognoser.
Vinnare och förlorare om ordningen håller