

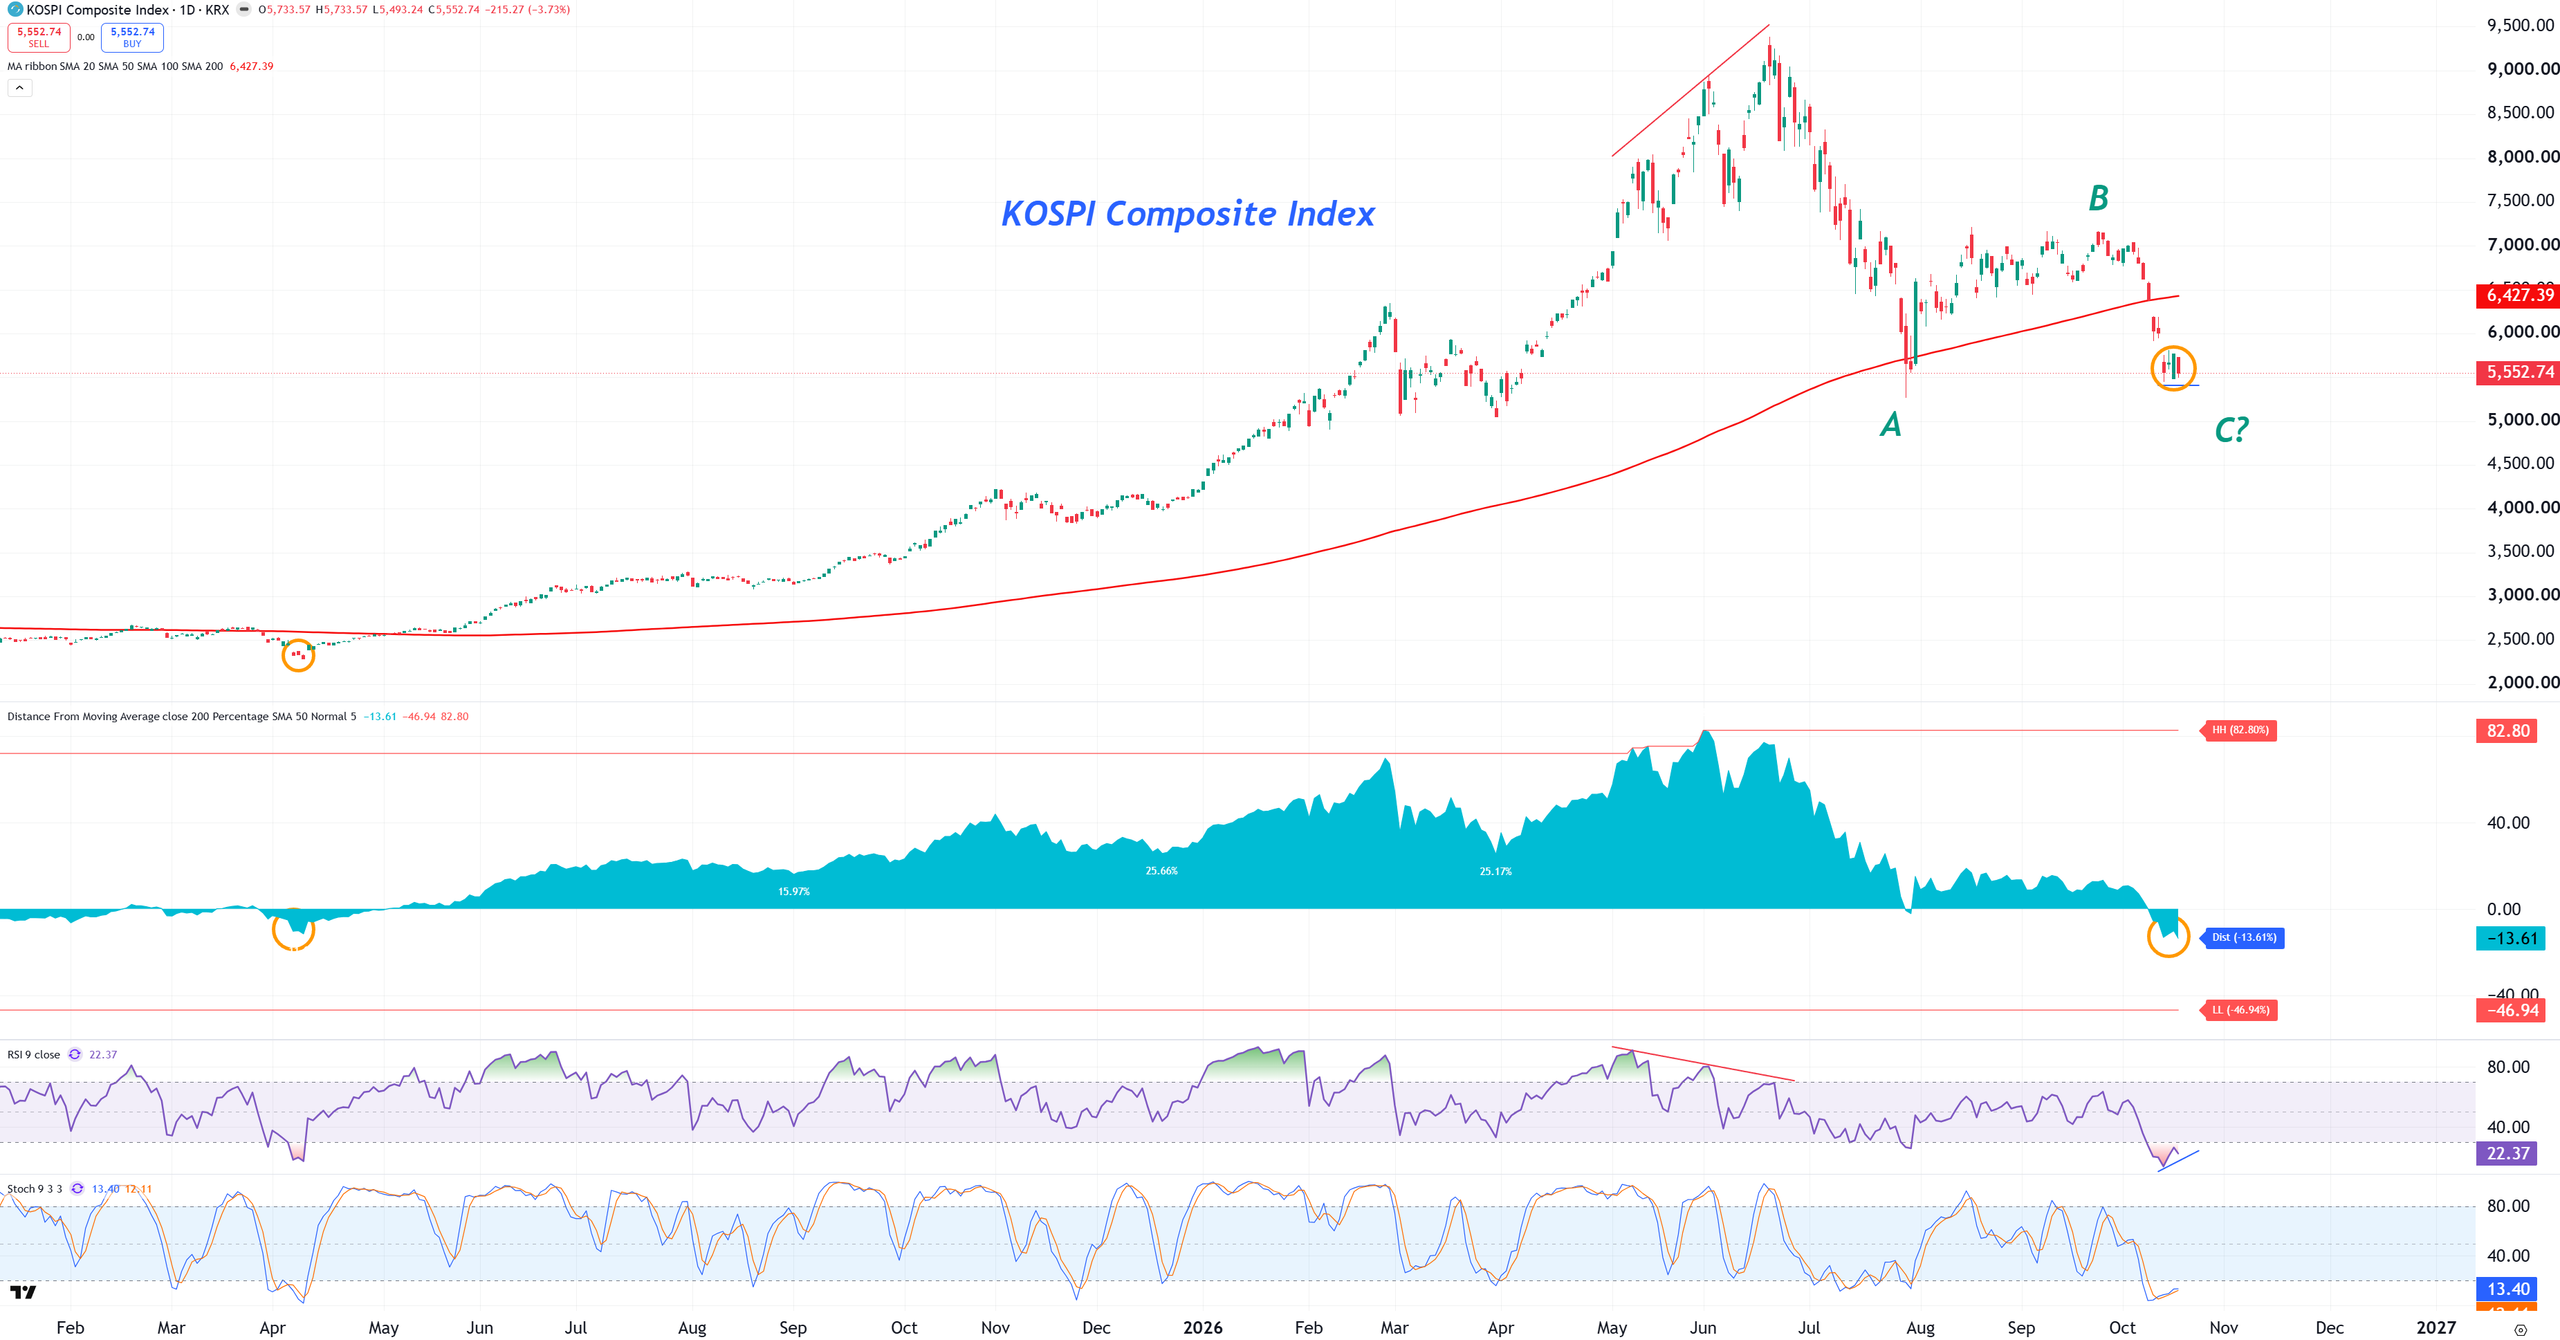
Sydkoreanska KOSPI är nu ner -22 % från septembers högsta nivå och hela -41 % från ATH vid midsommar. Från att indexet handlades 82% över MA200 i mitten av juni noteras nu indexet -13,6% under MA200. Senast indexet var så pass långt under MA200 var i april 2025, vilket ges av bilden nedan. Lägg därtill att vi har en positiv divergens i RSI(9) under uppbyggnad och vår tro en en våg (C) kan vara hyggligt i mål inför stigande kurser i Q4!
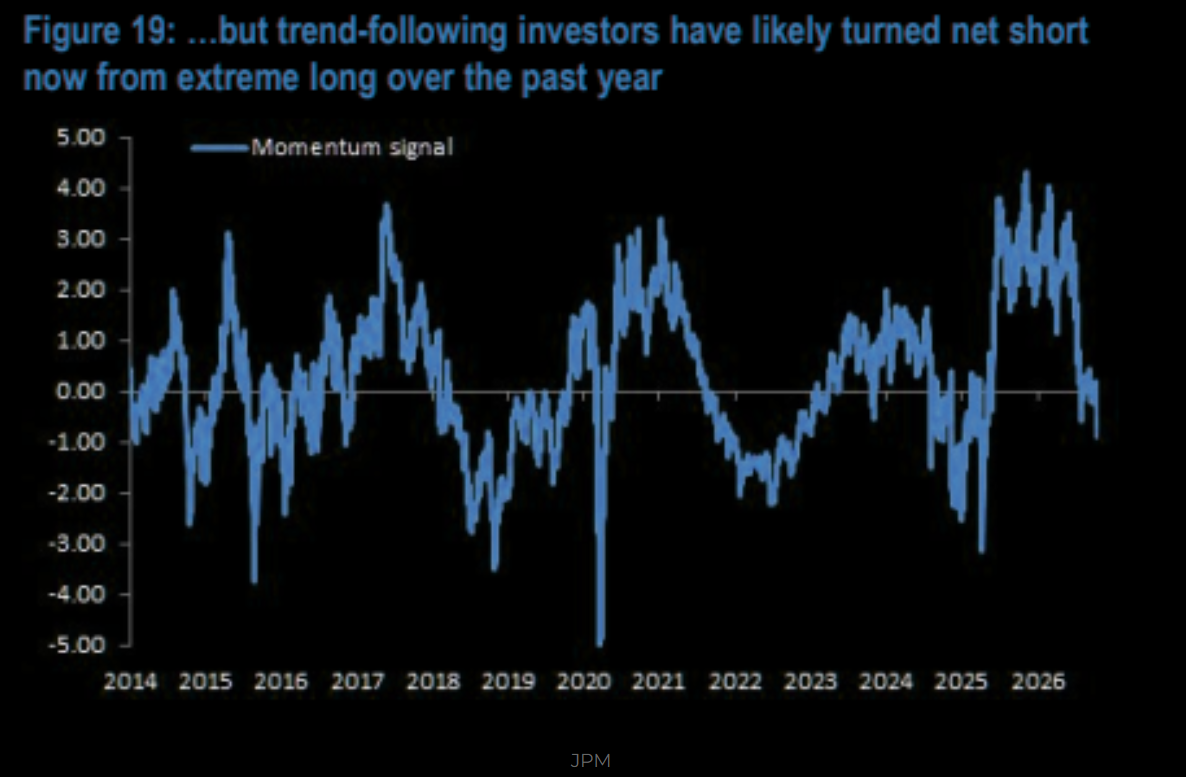
Trendföljande strategier har gått från “extreme long” till “net short” de senaste månaderna, enligt nedan graf från JP Morgan.
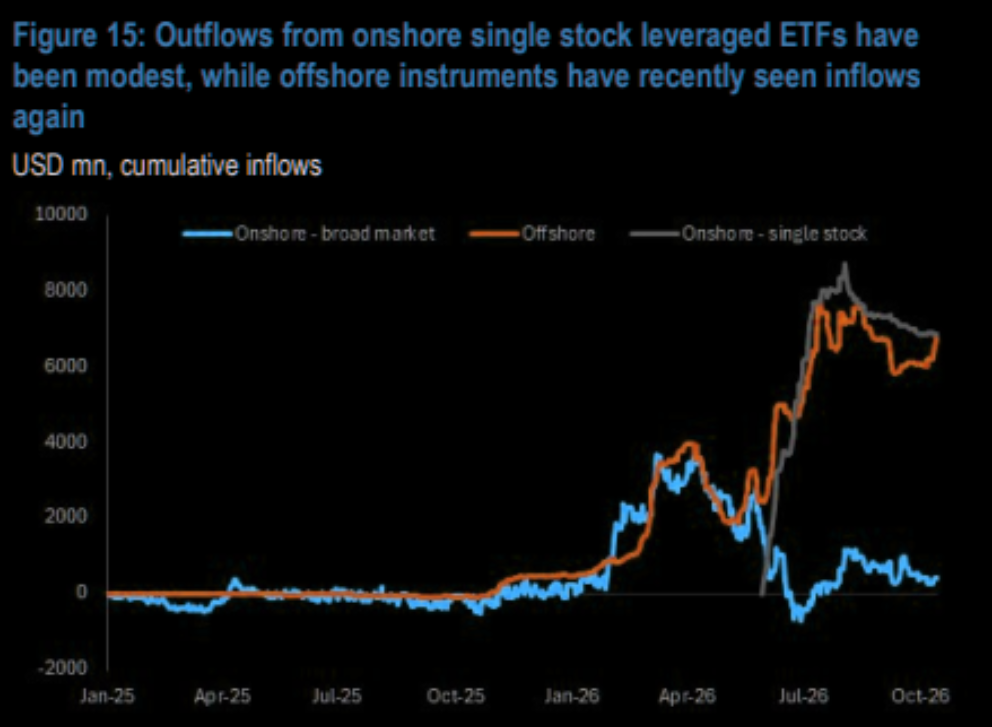
Det man skulle vilja se i den bästa av världar är även att även leverage tas ner inom ETF:er som trackar de stora bolagen på KOSPI, så som SK Hynix och Samsung Electronics mfl. Utflödena från dessa produkter har varit tämligen begränsat, vilket grafen nedan från JPM skvallrar om. Dessa ETF:er bidrar till att förstärka både uppgångar och nedgångar för att bibehålla hävstången i underliggande aktie.
Skulle marknaden fortsätta att sälja av kraftigt i närtid kan evenetuella utflöden komma att pressa aktierna än mer. Det har vi alltså inte sett ännu och kanske inget som sker heller. Det är dock ett orosmoln och det tekniska setupen vore “cleanare” i Sydkorea om vi även sett utflöden från ETFer med hävstång.
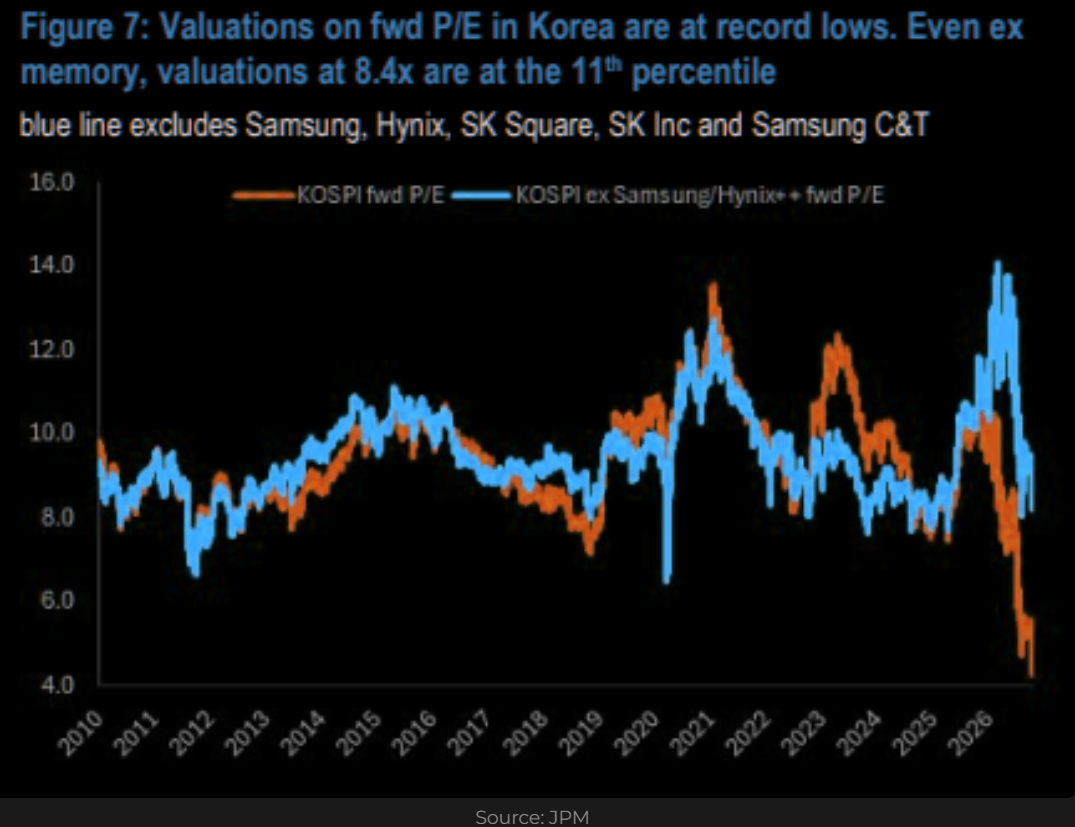
Värderingmässigt är nämligen Sydkorea grymt billigt! Exkluderar man minnesgiganterna så som Samsung, Sk Hynix etc handlas indexet på låga 8,4x fwd P/E, vilket är i den 11de percentilen historiskt. Om giganterna räknas med har vi ett rekordlågt frammåtblickande P/E-tal på under 5x. Billigt kan såklart alltid bli billigare (värderingsfälla?), men givet den enorma de-rating vi sett senaste halvåret är det inte i vår bok som man nu ska börja bli taktiskt baissad på Sydkorea. Snarare bör det vara dags att börja damma av köpknappen på nytt med en vy på 1-3 månader. Speciellt om vi ser en förnyad panik i närtid.
Den dagen KOSPI vänder runt på riktigt kommer troligtvis den globala AI-traden att följa efter.