
Tencent låste in ett pris 41% under H100-marknaden i fem år, och dagen efter försökte Amazon flytta 8 miljarder dollar i Nvidia-chip från sin balansräkning. Båda affärerna ställer samma fråga: vad är en GPU egentligen värd?
I onsdags kväll rapporterade en av världens största ekonomitidningar att ett kinesiskt techbolag har skrivit på ett femårigt avtal om att hyra ungefär 100 000 avancerade AI-chip i datacenter i Sydostasien. Priset är omkring 7 miljarder dollar, varav cirka 30% betalas i förskott.
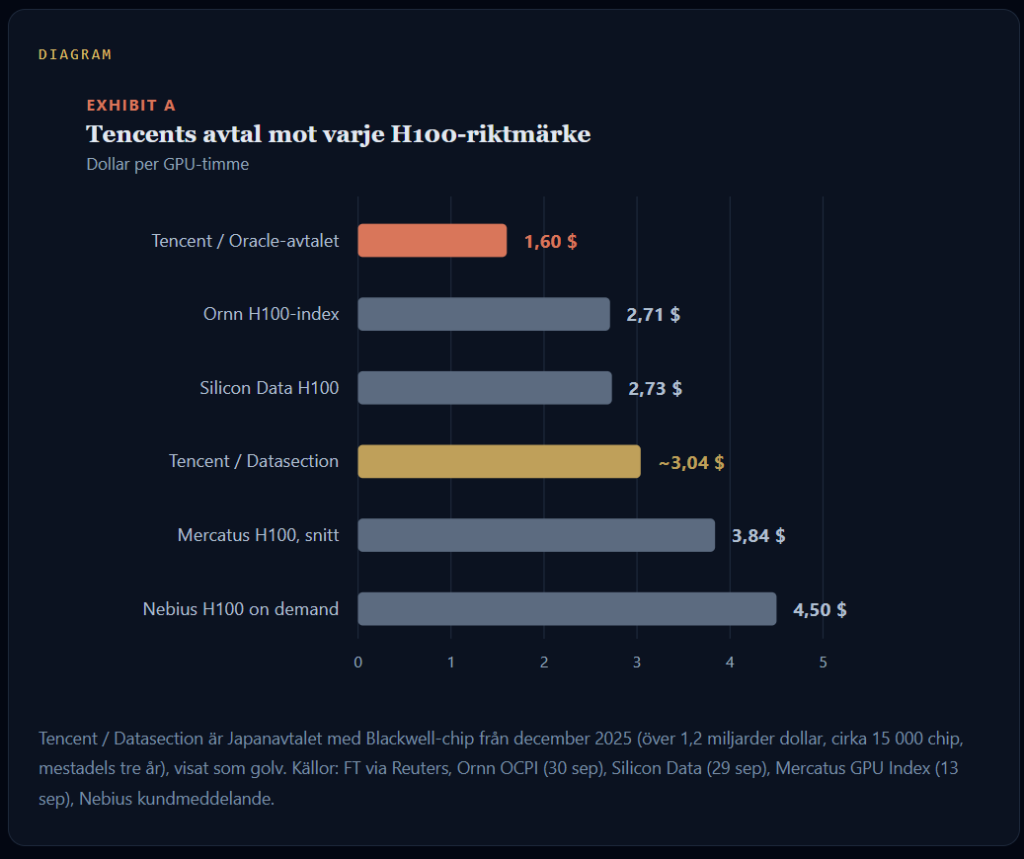
Räkna på det så blir siffran snabbt obekväm. 100 000 chip som går varje timme i fem år blir 4,38 miljarder GPU-timmar. Sprid 7 miljarder dollar över det så landar du på 1,60 dollar per GPU-timme.
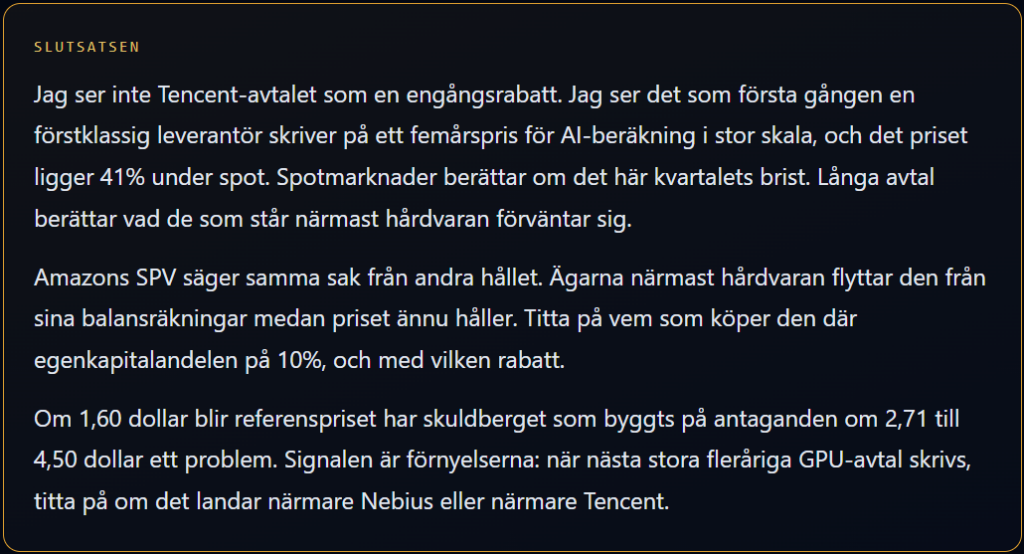
Samma vecka satte marknaden ett helt annat pris på samma sorts kraft, nästan tre gånger högre. Jag tror att gapet mellan de två priserna är det viktigaste enskilda talet i hela AI-utbyggnaden just nu, och att det avgör vad som händer med varje datacenter byggt på dagens hyresantaganden. Jag har räknat ut vilken prisbana avtalet egentligen innebär, vem som sitter med risken och vilket börsnoterat bolag jag bevakar.
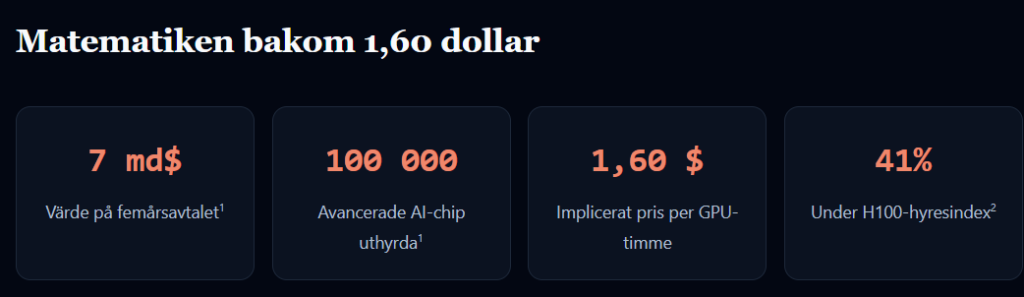
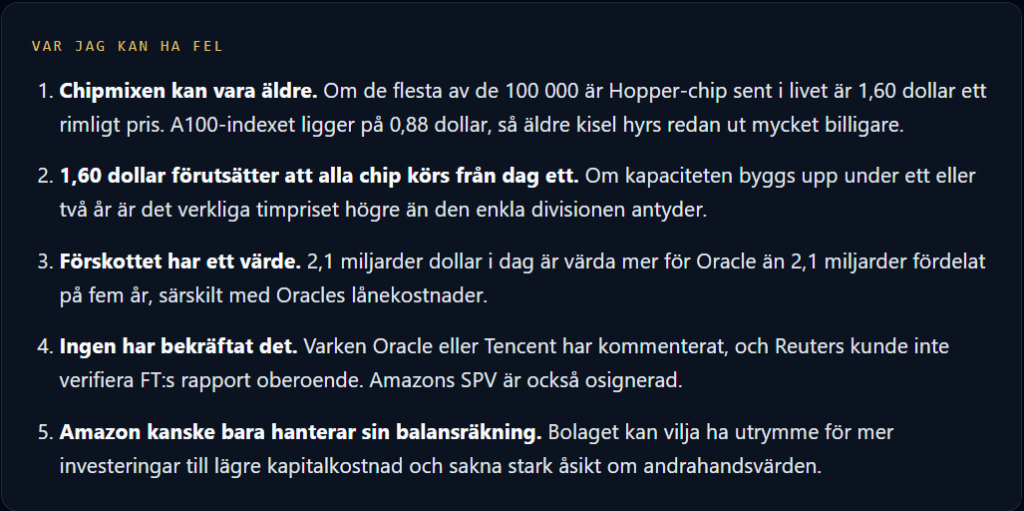
Ett förbehåll innan larmklockorna börjar ljuda. Varken Oracle eller Tencent har sagt vilken Nvidia-generation som används.1 Den virala versionen av diagrammet jämför 1,60 dollar mot B200-priser och hittar rabatter på upp till 81%. Rätt riktmärke är H100-klassen, och även där betalar Tencent ungefär 41% mindre än den öppna marknaden.
Den renaste måttstocken är Tencents egen tidigare affär. I december tecknade bolaget avtal värda över 1,2 miljarder dollar för merparten av Datasections 15 000 Blackwell-chip i Japan, mestadels på tre år.4 Det blir minst 3 dollar per GPU-timme. Tio månader senare skrev samma köpare på ett avtal som är ungefär sex gånger större till ungefär halva timpriset. Volymrabatter finns. En halvering är något annat.
Varför Oracle tog det priset
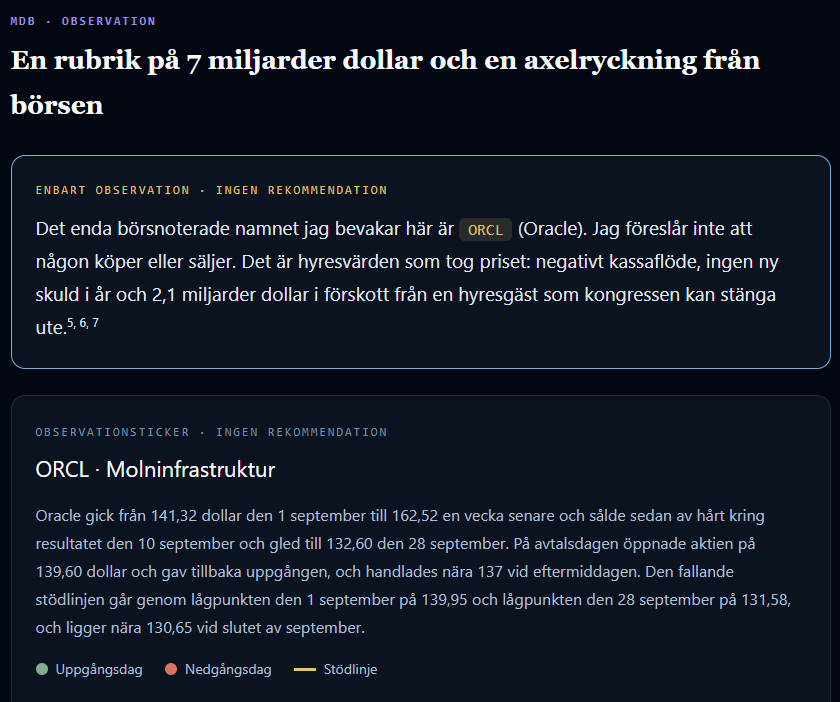
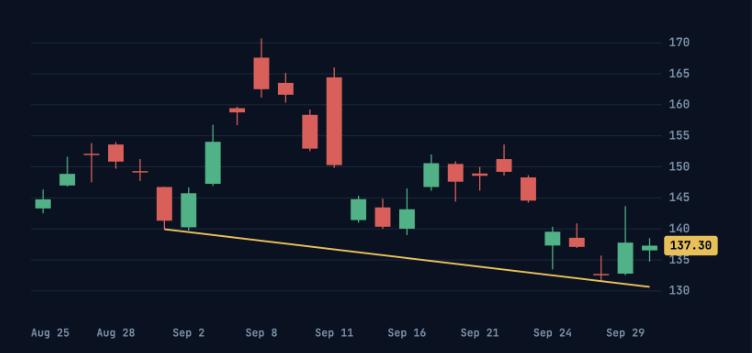
Oracle behövde affären mer än Tencent gjorde. Fritt kassaflöde låg på minus 23,7 miljarder dollar under räkenskapsåret 2026 när investeringarna nådde 55,7 miljarder.5 Bolaget har ungefär 129 miljarder dollar i lån och betalade 4,6 miljarder i ränta förra året. Under första kvartalet av räkenskapsåret 2027 var kassaflödet negativt igen, med ungefär 5 miljarder.6
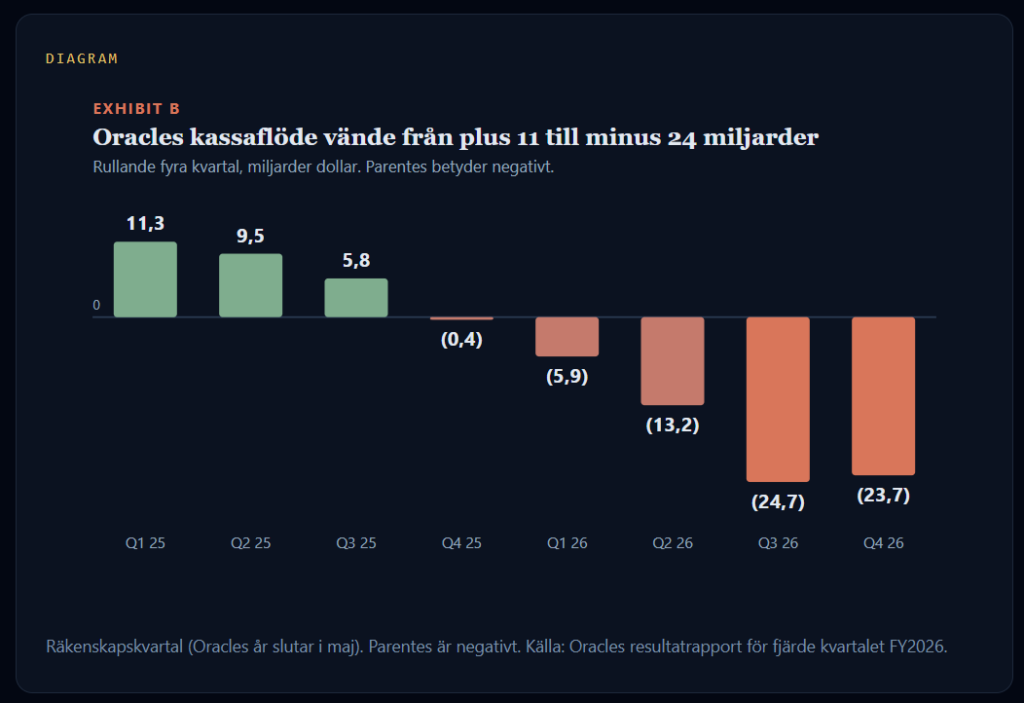
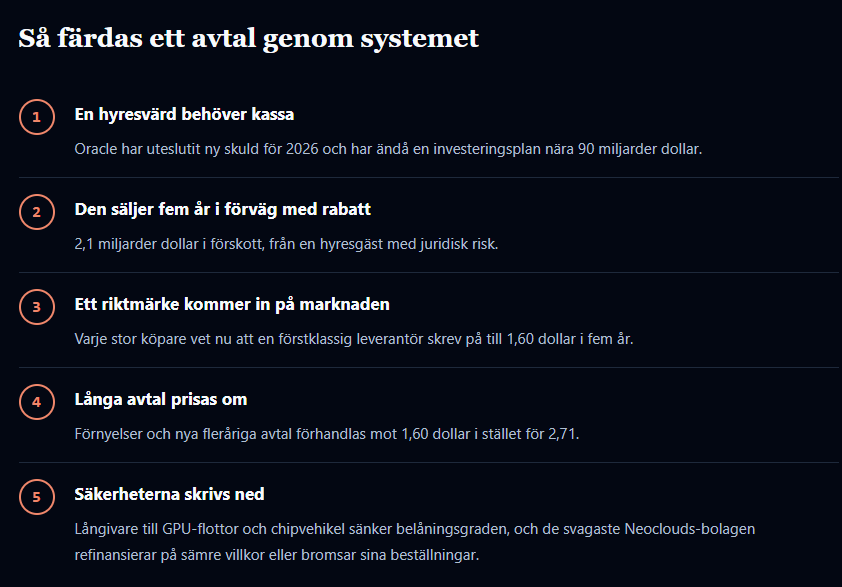
Ledningen har också sagt att den inte ger ut någon ny skuld under kalenderåret 2026 och i stället lutar sig mot en aktieförsäljning på 20 miljarder dollar och kassaflöde från verksamheten, samtidigt som den förväntar sig ungefär 90 miljarder dollar i bruttoinvesteringar i år.7 Ett bolag som har stängt sig ute från obligationsmarknaden resten av året värderar kontanter i dag högre än nästan allt annat. Tencents förskott på 30% är cirka 2,1 miljarder dollar som kommer in nu. Det täcker ungefär fem och en halv månads ränta för Oracle. När säljaren har uteslutit lån får köparen sätta priset.
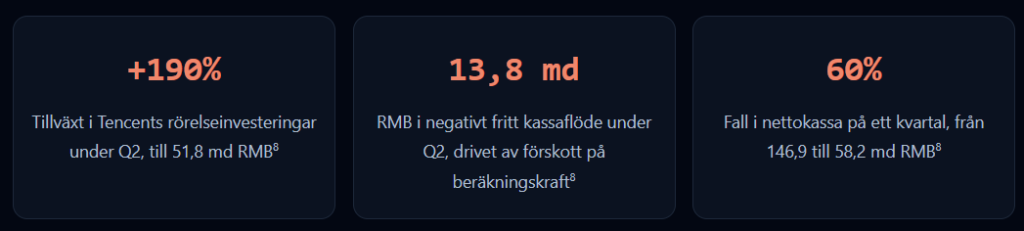
Tencent är också pressat, bara på ett annat sätt. Spel- och reklamaffären genererar fortfarande kassa. Det är AI-räkningen som tynger.8
Spotpriset säger brist. Femårspriset säger överskott
Nebius har nu höjt priset på on demand-kapacitet, alltså hyra per timme utan bindning, två gånger på ungefär tre månader. Bolagets H100 gick från 2,95 dollar i maj till 4,50 dollar den 1 oktober, och dess första kapacitetsauktion klarades 15% över den tidigare toppen.3 Bedömt efter spotmarknaden är beräkningskraft knapp.
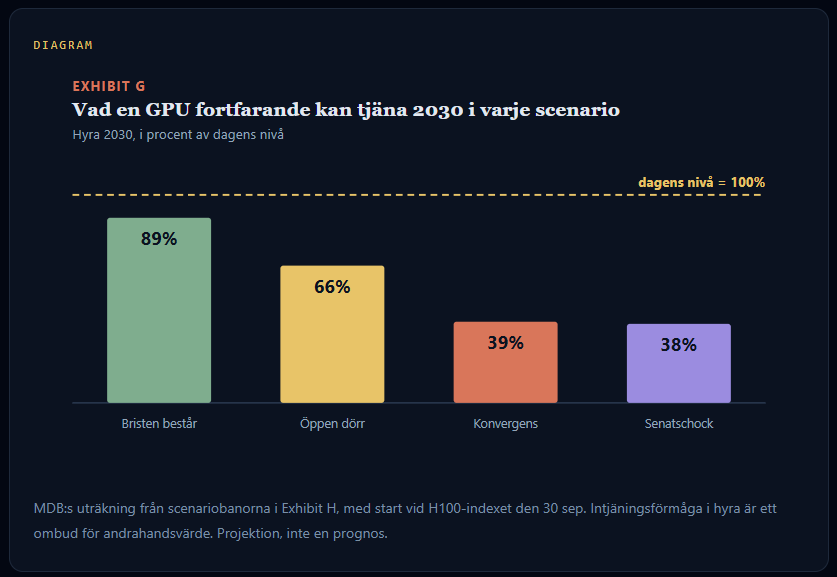
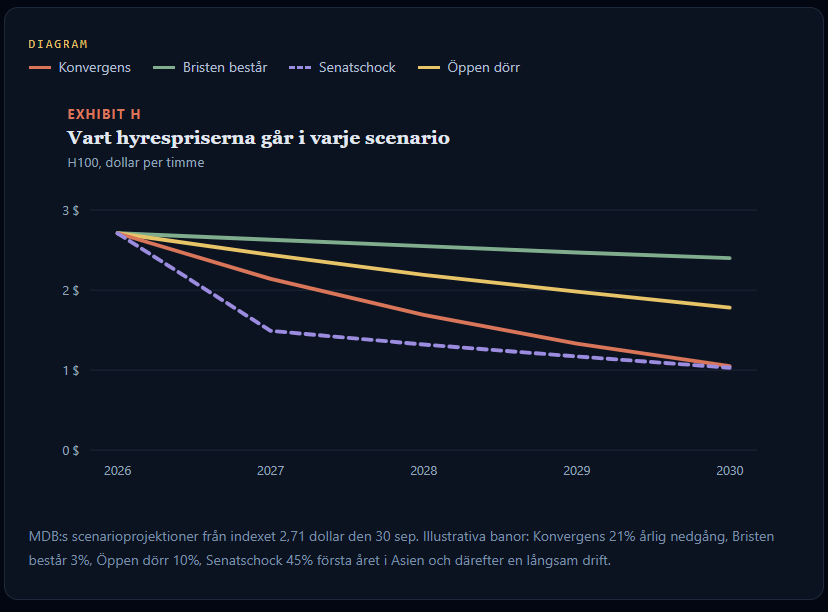
Tencents avtal prissätter något annat: fem år av kraft till fast pris. Så jag räknade baklänges. Utgå från dagens H100-index på 2,71 dollar och fråga vilken årlig nedgång som får femårssnittet att landa på 1,60. Svaret är cirka 21% per år. Det är den prisbana Oracle och Tencent i praktiken kom överens om, oavsett om någon av dem sa det högt.
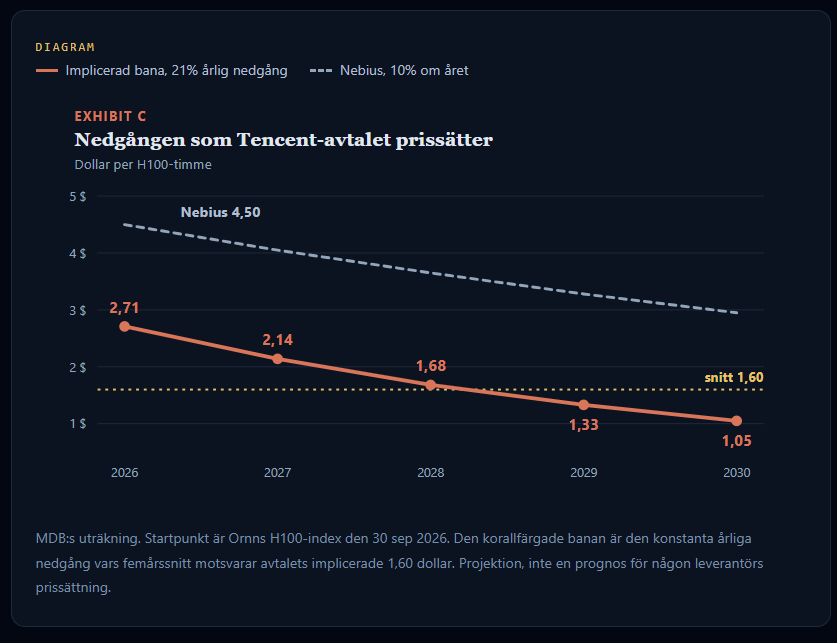
Prognosmarknaderna lutar åt samma håll. Polymarket sätter ungefär 65% sannolikhet på att H100-hyran slutar 2026 under 3 dollar, och Ornn-indexet föll 11,1% under veckan till den 30 september.9 Nebius höjde priserna mitt i det fallet. Höjningarna gäller också bara on demand-kapacitet, och kunder med bindning betalar redan upp till 35% mindre. Spotmarknaden är stram i marginalen. Den långa änden av kurvan prissätter gott om utbud.
Spot visar dagens brist. Femårsavtalet visar vad de med mest information förväntar sig.
Chippen når aldrig Kina
Amerikanska regler begränsar vem som får äga avancerade chip. Sedan den 31 maj behöver ett bolag med kinesiskt moderbolag licens för att köpa hårdvara i Blackwell-klassen, även via ett utländskt dotterbolag.10 Att hyra beräkningskraften är fortfarande lagligt. Lagförslaget som skulle ändra det, Remote Access Security Act, passerade representanthuset med 369 röster mot 22 i januari och har legat i senatens utskott sedan dess.11
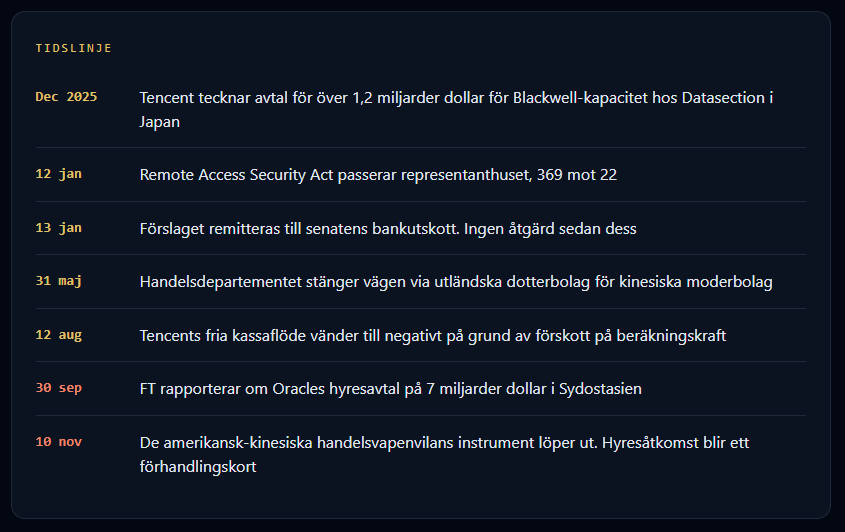
Jag tror att det här förklarar en bra del av rabatten. Ett femårsavtal med en hyresgäst som kongressen kan lagstifta ut ur byggnaden är riskablare än samma avtal med ett amerikanskt AI-labb. Förskottet på 30% är Oracles försäkring. Om senaten agerar, eller om förslaget vävs in i den årliga försvarslagen, behåller Oracle 2,1 miljarder dollar för kapacitet som bolaget kanske måste lämna tillbaka i förtid.
Vad 1,60 dollar gör med ett datacenters kalkyl
Skala bort politiken och titta på ett enda chip. En operatörs SEC-rapport satte den totala kostnaden för en Blackwell-GPU, inklusive nätverk och installation, till ungefär 50 000 dollar.12 Så här mycket tjänar det chipet över fem år vid varje pris, om det går varje timme dygnet runt.
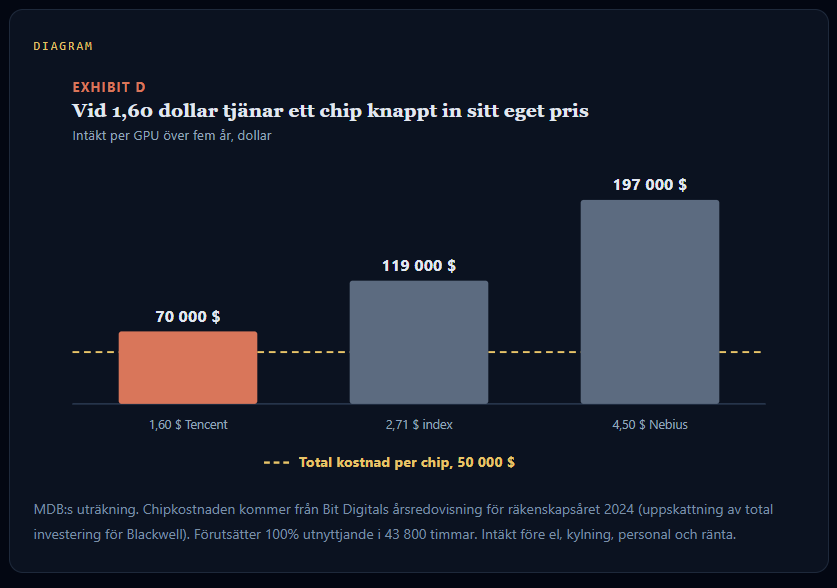
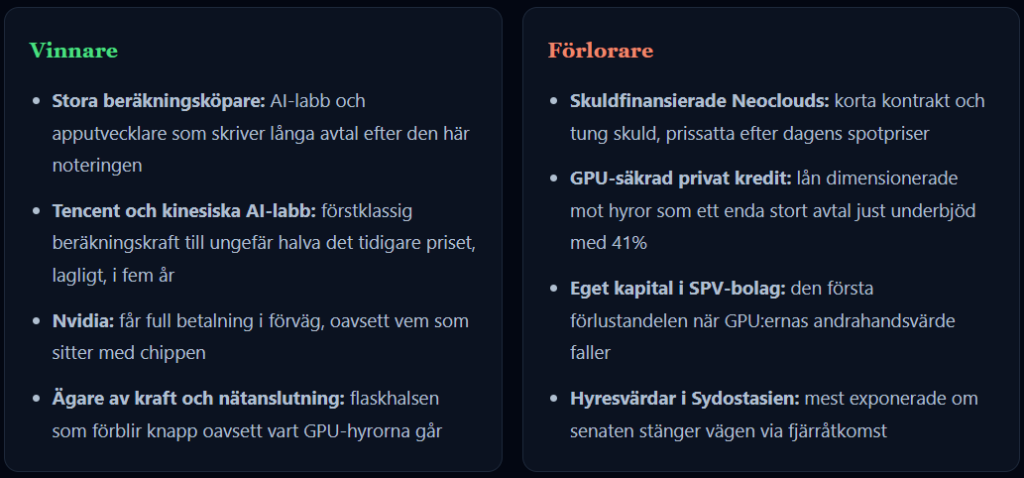
Vid 1,60 dollar betalar chipet tillbaka sitt inköpspris med ungefär 20 000 dollar över till fem års el, kylning, personal och ränta. Och det förutsätter 100% utnyttjandegrad, vilket ingen når. Det är knappt en affär. De flesta affärsplaner hos Neoclouds, de nya molnbolagen som bara hyr ut GPU-kraft, och det mesta av den privata kredit som lånats ut mot GPU-flottor, förutsätter något mycket närmare dagens spotpriser i flera år.
Det finns en vänligare tolkning av affären, och den bär sin egen varning. Oracle kan ha haft kapacitet i Sydostasien som ingen amerikansk kund ville ha, och varje pris över elräkningen slår ett tomt rack. Om det stämmer finns det redan ledig AI-kapacitet i regionen, och 1,60 dollar är vad den går för.
Samma vecka försökte Amazon sälja sina chip
En dag efter Tencent-nyheten rapporterade FT att Amazon vill flytta ungefär 8 miljarder dollar i Nvidia Grace Blackwell-chip till ett specialbolag (SPV, ett bolag som bara äger tillgången) och hyra tillbaka dem direkt.13 Chippen är redan installerade i mer än ett dussin amerikanska datacenter. Externa investerare skulle köpa bolagets skuld och ta upp till 10% av dess eget kapital. Inget är påskrivet, och varken Amazon eller Nvidia har kommenterat.
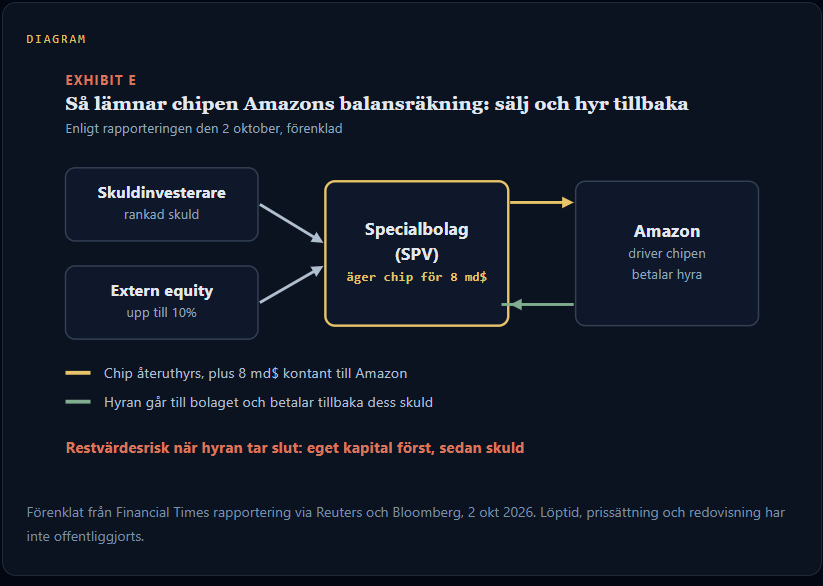
Lägg de två affärerna bredvid varandra så är mönstret svårt att missa. Oracle äger chip och hyr ut dem billigt för att få in kassa. Amazon äger chip och vill sälja dem men behålla användningen. Båda vill ha beräkningskraften. Ingen vill behålla hårdvaran.
Så varför skulle världens största moln sälja hårdvara som det säger sig inte kunna få tillräckligt av? Andy Jassy har sagt att Amazon inte kommer att ha tillräcklig kapacitet 2026 eller 2027, och AWS har höjt priserna för Capacity Block på Nvidia-GPU:er två gånger i år, cirka 15% i januari och cirka 20% i juli, med ytterligare 15% som uppges vara aviserade till den 7 oktober.15
Svaret finns alltså i kassaflödesanalysen.
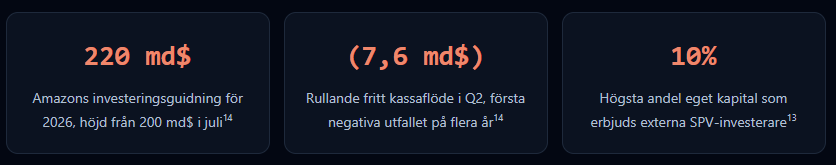
En försäljning på 8 miljarder dollar ger kassa i dag och förvandlar en tillgång som tappar värde till en hyresräkning. Amazon är inte ensamma med att tänka så här dock, Meta lade sitt Hyperion-campus i ett joint venture på ungefär 27 miljarder dollar, majoritetsägt av Blue Owl, 2025, och xAI finansierade sina Colossus 2-chip genom ett SPV på 20 miljarder dollar som köper Nvidia-hårdvara och hyr ut den till xAI.16
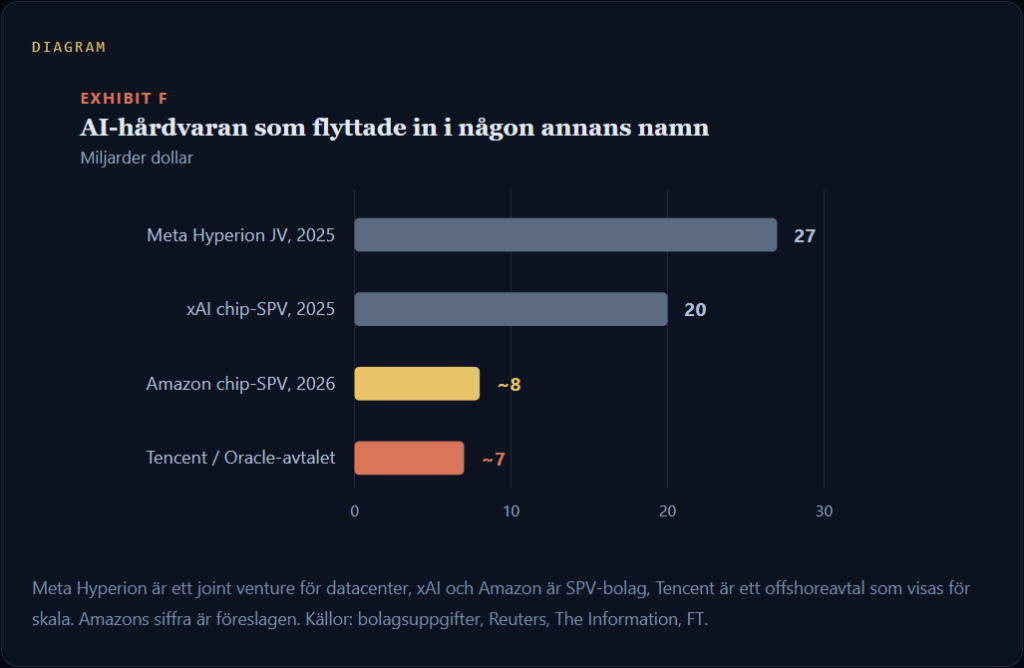
Nvidia sitter mitt i nätet. I xAI-SPV satte bolaget in upp till 2 miljarder dollar i eget kapital bredvid 12,5 miljarder i skuld, så det hjälpte till att finansiera köpet av sina egna chip.17 Ingen Nvidia-roll har rapporterats i Amazons finansieringsstruktur. Mallen fungerar likadant ändå. Chipsäljaren får full betalning i förväg, användaren får kapacitet, och frågan om vad chippen är värda om fem år hamnar hos den som äger finansieringsstrukturen.
Här kommer Tencent-talet tillbaka. En finansieringsstruktur som Amazons är säkert för långivarna så länge Amazon betalar hyra, och med Amazons kreditvärdighet gör det det. Risken ligger i det egna kapitalets del och i chippens värde när hyran tar slut, och det värdet beror på vad hårdvaran fortfarande kan tjäna på hyresmarknaden. Om Tencents kurva stämmer förlorar en GPU-timme cirka 21% av sin intjäningsförmåga varje år.
Långivare dimensionerar vanligtvis de här affärerna så att hyran betalar tillbaka skulden. Det är aktieägarna som satsar på restvärdet, och en andel på 10% är den första som försvinner om en hyresgäst lämnar tillbaka chippen. Med Amazon som hyresgäst är det en avlägsen risk. Med ett Neoclouds-bolag eller ett labb som bränner kassa är det hela satsningen, och Tencent gav precis alla det första hårda femårspriset att mäta mot.
Det här är länken jag bryr mig om. Företagen närmast hårdvaran flyttar ägandet från sina balansräkningar medan priserna ännu håller. Oracle gör det genom att hyra ut billigt mot kontanter i förväg. Amazon gör det genom att sälja och hyra tillbaka. Ägarrisken flyttar till privat kredit, pensionspengar och förskottsbetalande hyresgäster.
När de största ägarna av AI-chip börjar sälja hårdvaran och behålla bara användningen visar de vem de tycker ska äta avskrivningen.
Vad som händer med datacentren nu
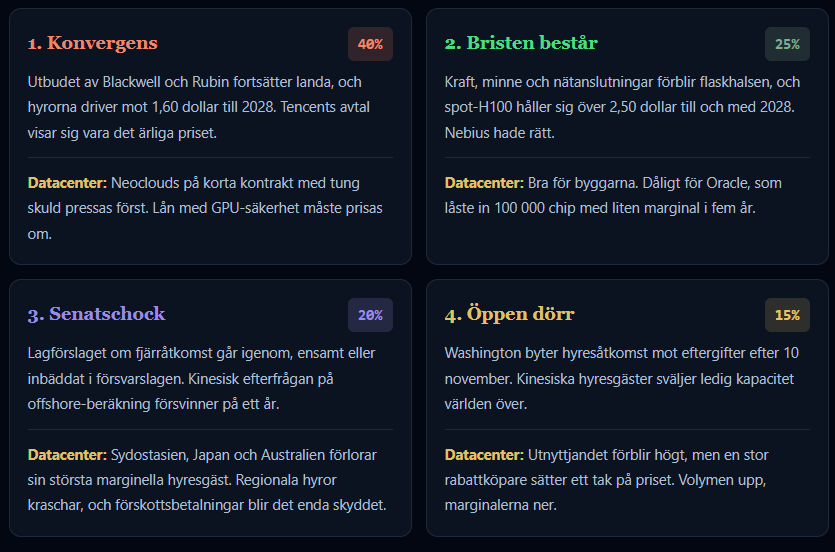
Här är de fyra scenarier jag ser, med mina egna sannolikheter. De är inte exakta. Poängen är att visa vilka antaganden som brister i varje fall.
Bara ett av de fyra scenarierna är tydligt bra för dem som äger GPU:er till dagens priser, och jag ger det en chans på fyra.