
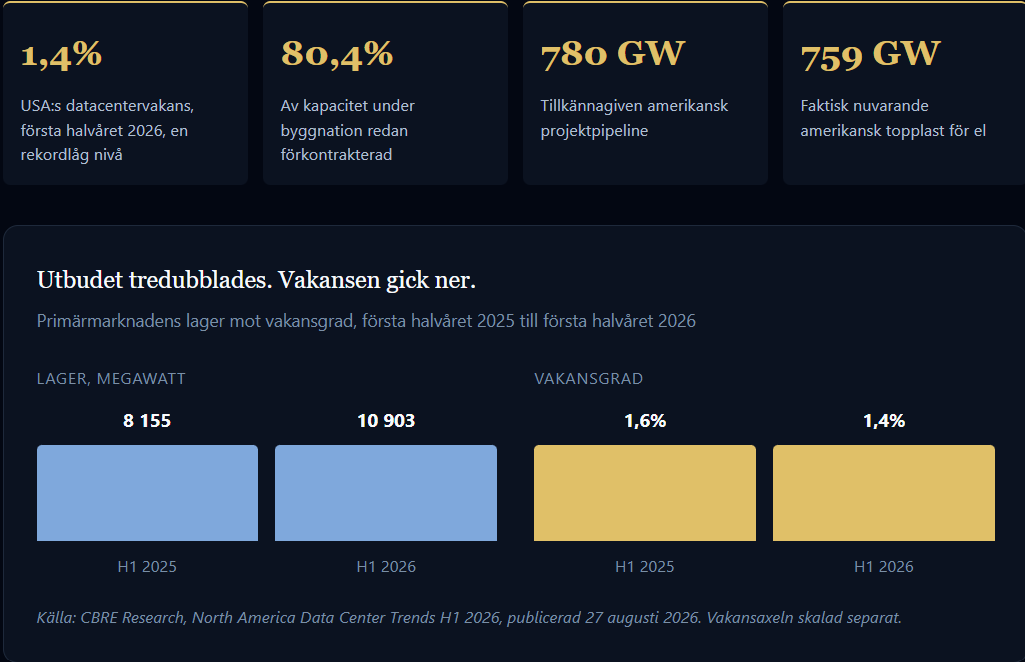
Vakansgraden slog just en rekordlåg nivå på 1,4 procent och hyrorna fortsätter stiga, så glöm tanken om en spökstad. Det som faktiskt brister börjar med en markaffär i Alabama som resulterade i 70 miljoner dollar på 71 minuter.
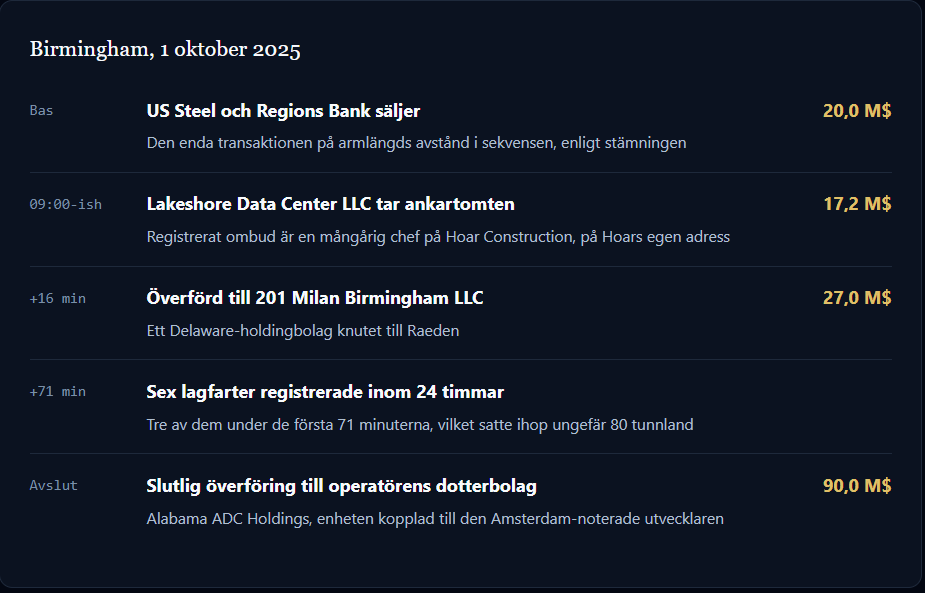
På morgonen den 1 oktober 2025 bytte en tomt i Birmingham, Alabama ägare tre gånger innan lunch. En bank sålde en gammal driftsanläggning till ett holdingbolag för 17,2 miljoner dollar. Sexton minuter senare sålde det bolaget exakt samma tomt vidare till en annan aktör för 27 miljoner dollar. Innan dygnet var slut hade sex lagfarter registrerats inom ett och samma tjugofyratimmarsfönster, tre av dem inom 71 minuter från varandra.
Ingen göt betong. Ingen drog en enda kabel. Det som förändrades var siffran på pappret. En grupptalan som väcktes i maj hävdar att marken kostade ungefär 20 miljoner dollar att köpa av sina verkliga ägare, och landade hos den sista köparen till ett pris av 90 miljoner dollar. Alla tvistar om huruvida AI-efterfrågan är verklig. Jag tycker den frågan redan är avgjord, mot pessimisterna. Problemet sitter ett lager längre ner, i pappersarbetet.
Byggnaderna kommer inte att stå tomma, det var alltid fel sak att bevaka. De tomma hallar alla varnar för kommer aldrig synas i statistiken. Det som faktiskt spricker är osynligt tills någon vänder på rätt papper, och den första som gjorde det satt redan vid ett skrivbord i Birmingham.
Att döda myten om spökbyggnaderna direkt
Ett flitigt delat inlägg den här veckan hävdade att utbyggnaden slutar i spökbyggnader, strandsatta av utbudsbrist, elnätsgränser och lokalt motstånd. Problemen är verkliga. Slutsatsen är fel, och siffrorna ligger inte ens nära.
CBRE bevakar de åtta primära nordamerikanska marknaderna var sjätte månad. Dess mätning för första halvåret 2026 landade i slutet av augusti.
Färre än 1 500 megawatt finns fortfarande tillgängliga att hyra över alla dessa marknader, ungefär sex månaders utbud. JLL räknar annorlunda men landar på samma slutsats, med hyresgäster som skriver kontrakt redan nu för yta som levereras först 2028.
Man hamnar inte i övergivna skal när byggnaderna är 98,6 procent fulla och bokade två år framåt. Björnfallet finns helt enkelt inte i uthyrningsdatan. Så spökhistorien måste läggas åt sidan, och något hårdare får ta dess plats.
Siffran i det cirkeldiagrammet ingen läste ordentligt
Diagrammet som cirkulerade tillsammans med det argumentet delar upp 768 tillkännagivna projekt efter hur de tänker få sin el: nät, lokal produktion, hybrid. Sedan finns en fjärde skiva i diagrammet, och det är den som förtjänar din uppmärksamhet. Ej tillkännagivet: 328 projekt, 53 gigawatt.
Den skivan berättar hur mycket av den här boomen som egentligen är en markspekulation utklädd till teknikaffär. Utvecklare köper tomten först och hoppas att elen dyker upp senare.
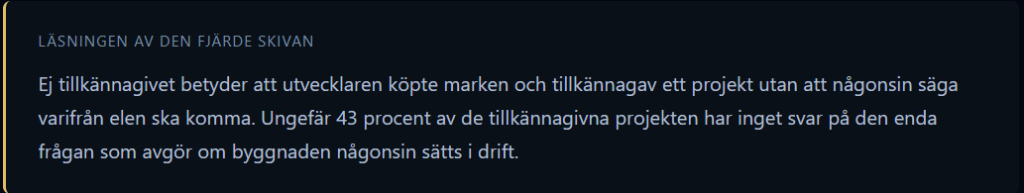
En chef på McCarthy Building Companies, ett av bolagen som faktiskt bygger de här hallarna, sa det rakt ut i våras. Kanske är bara ett av fyra projekt i kön verkligt.
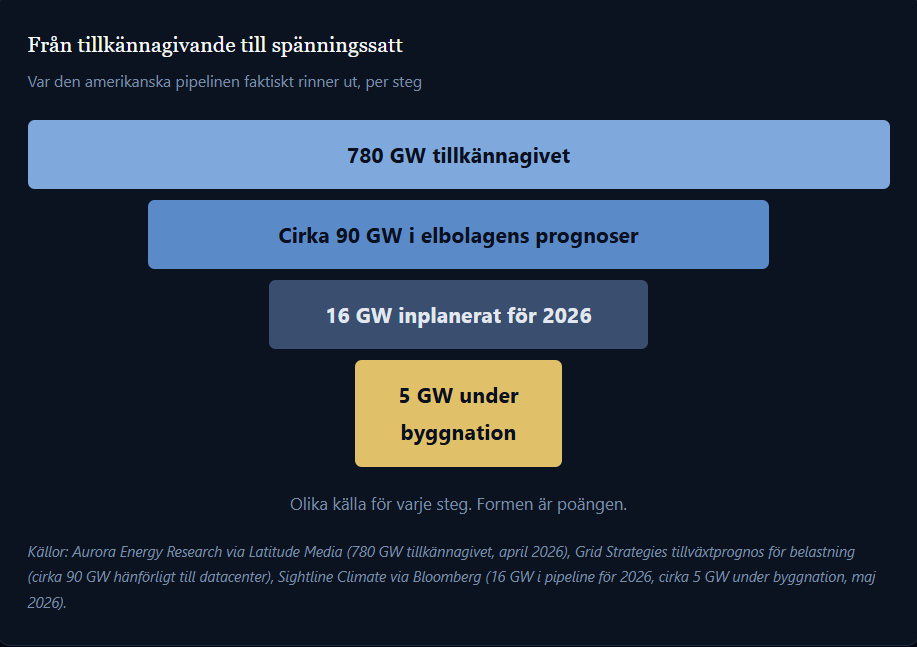
Lägg den övre stapeln bredvid topp siffran ovan. Utvecklare har föreslagit att lägga till ytterligare en hel amerikansk elförbrukning inom fem år.
Tre priser som måste gå ihop, och inte gör det
Skala bort allt och ett datacenter drivs av tre priser: vad en megawatt kostar att bygga, vad den kostar att driva, och vad någon betalar för att hyra den.
Pris ett: bygget
Att resa byggnaden och dess grundsystem kostade 7,7 miljoner dollar per megawatt 2020. I dag kostar det 11,3 miljoner dollar, och att bygga för AI-chip tredubblar ungefär den summan igen. Birmingham-anläggningen är ett flermiljardobjekt innan en enda GPU ens är monterad.
Pris två: elen
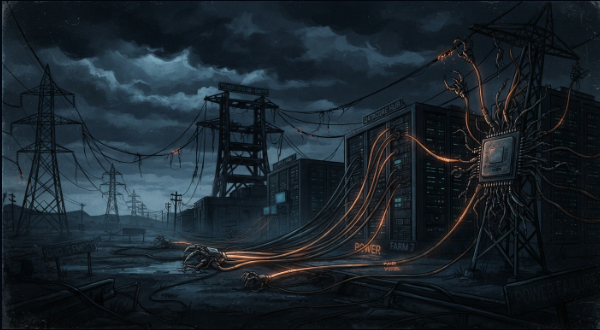
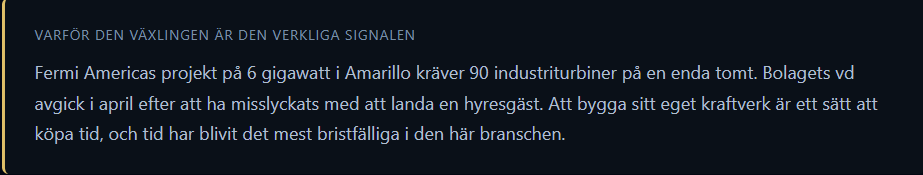
Här är det fysiken som biter. Att bli inkopplad på elnätet tar nu 84 månader i Columbus, Ohio. Elbolagen fortsätter berätta för utvecklare att elen anländer ett och ett halvt till två år senare än de räknat med. Det gapet vidgades i år i norra Virginia, Bay Area och Atlanta.
Det är därför branschen slutade vänta. Två tredjedelar av operatörerna som AFCOM tillfrågade tittar på att generera sin egen el på plats. Bloom Energy räknar med att en tredjedel av datacentren kommer drivas helt utanför elnätet till 2030.
Pris tre: hyran
En färsk auktion hos Nebius stängde 15 procent över det högsta priset bolaget någonsin tagit betalt för sina senaste chip. En bransch med ett efterfrågeproblem prissätter inte så.
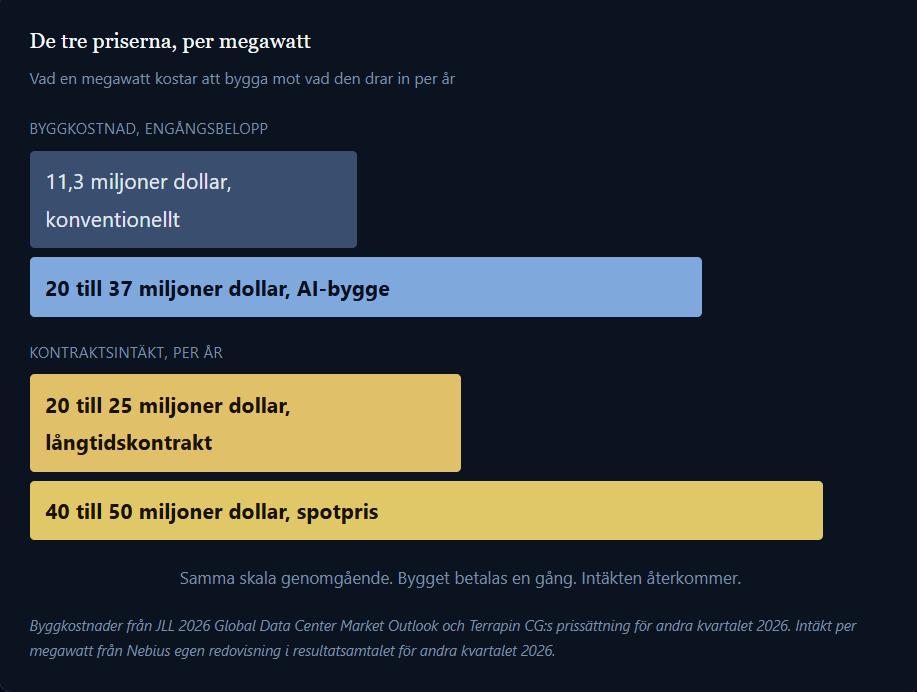
Så till dagens hyror går de tre priserna faktiskt ihop, för den som faktiskt får megawatt i drift. Det är det ärliga köpcaset, och jag håller med om det. Problemet börjar ett steg upp, hos dem som betalade för alltihop.
Gapet som aldrig slutits
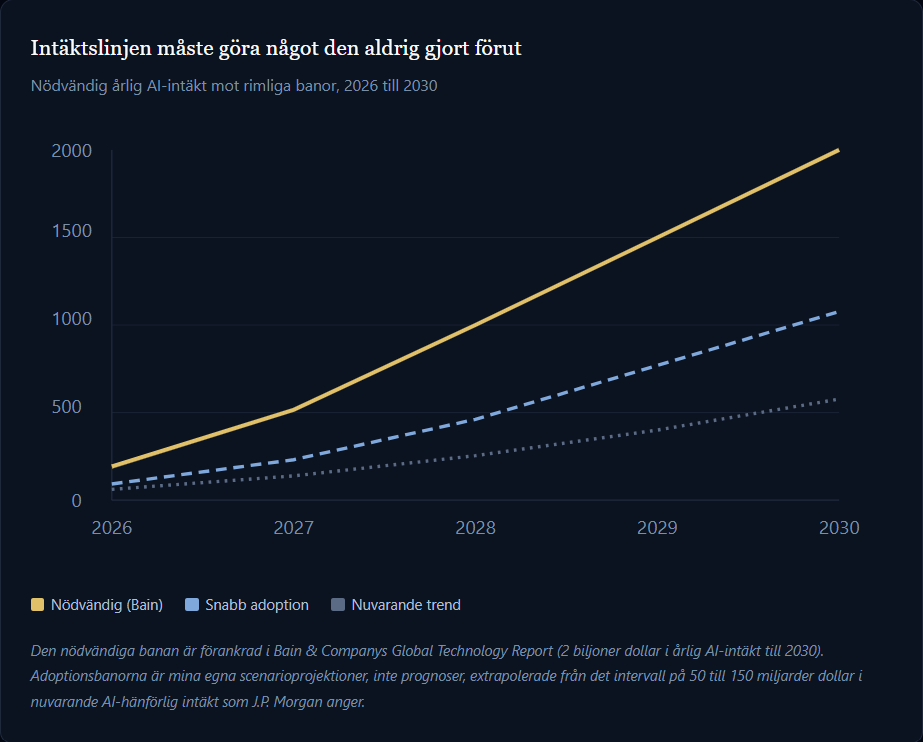
J.P. Morgan uttrycker det tydligast. För att allt som byggs just nu ska ge en avkastning på 10 procent måste branschen dra in ungefär 650 miljarder dollar i ny intäkt per år. Var generös och kreditera varje dollar av molntillväxt till AI, och man landar någonstans mellan 50 och 150 miljarder dollar i dag. Bain blickar fram mot 2030 och hittar ändå ett hål på 800 miljarder dollar.
Båda scenariolinjerna är mina egna, och båda missar målet. Även det snabba adoptionsscenariot landar ungefär 900 miljarder dollar under vad det investerade kapitalet behöver för att ge sina 10 procent.
Inget av det bromsar spenderandet. De största spenderarna la ungefär 171 miljarder dollar på infrastruktur under andra kvartalet ensamt. Pengar har inte varit begränsningen här på länge.
Där pappret blir tunt
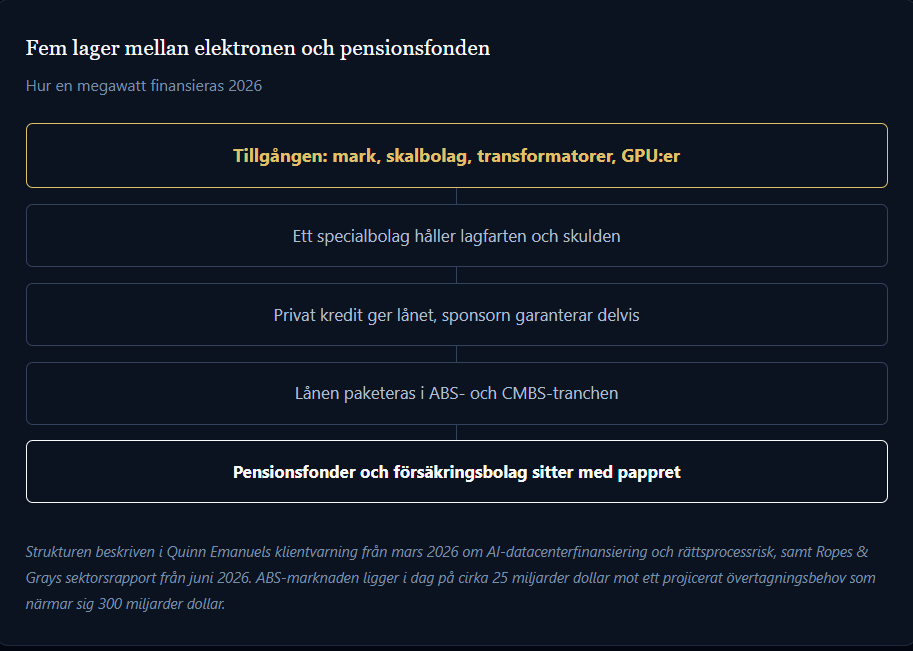
Big tech lånade upp ungefär 121 miljarder dollar genom obligationer 2025, mer än fyra gånger sin normala takt. Morgan Stanley räknar med ungefär 2,9 biljoner dollar i datacenterinvesteringar fram till 2028, och big techs egen kassa täcker kanske 1,4 biljoner dollar. Någon måste låna ut de saknade 1,5 biljonerna.
Hur pengarna är strukturerade spelar större roll än hur mycket det finns. Det mesta rör sig genom ett skalbolag byggt för att äga ett enda projekt: marken, byggnaden, servrarna. Techbolaget skriver ett långt hyresavtal, och hyran betalar lånet. Skulden ligger i skalbolaget snarare än på moderbolagets balansräkning, så kreditbetyget hålls rent och moderbolaget kan fortsätta låna.
Samtidigt tunnas skyddet ut. Obligationsaffärer som hade ungefär fem dollar i intäkt för varje dollar i ränta i februari var nere under två dollar i juli. Och nya pengar rör sig ut ur den publika obligationsmarknaden, där alla kan se priset, och in i privat kredit, där ingen kan det.
Gå nu tillbaka till Birmingham, för den där morgonen med lagfarter är ett perfekt exempel på vad som ligger i botten av den här strukturen.
Tre månader efter att de lagfarterna skrevs under ansökte det Hoar-kopplade bolaget om att upplösa sig självt. Ungefär 67,5 miljoner dollar i påslag samlades in längs vägen, ungefär 385 procent ovanpå vad marken kostade. Omkring 9,8 miljoner dollar av det kom från enbart det 16 minuter långa hoppet. Svarandena avvisar den här beskrivningen, och målet pågår fortfarande.
“Ett påslag på 385 procent på 71 minuter lämnar marken exakt som den var. Bara den bokförda kostnaden växer, och det är vad alla lånar mot.”
Avskrivningsfrågan som ligger under alltihop
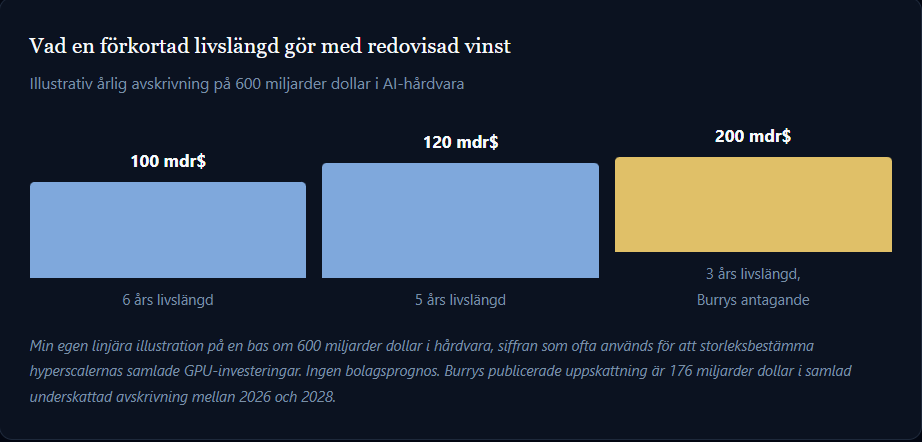
Det finns ett andra redovisningslager, och det här är offentligt. De stora techbolagen sprider ut kostnaden för sina chip över fem till sex år. Metas växling till 5,5 år ensam sänkte bolagets kostnader 2025 med ungefär 2,9 miljarder dollar.
Michael Burry hävdar att de chippen egentligen bara är värda att använda i två till tre år, eftersom Nvidia släpper ett betydligt bättre varje år. Sträcker man ändå ut avskrivningen över sex år ser vinsterna bättre ut än de är. Han räknar med att branschen underskattar den här kostnaden med ungefär 176 miljarder dollar mellan 2026 och 2028, vilket gör Oracles vinst ungefär 27 procent för hög och Metas ungefär 21 procent för hög.
Motargumentet väger tungt. Gamla chip slutar inte fungera. De skickas vidare till lättare uppgifter, och kort från 2020 hyrs fortfarande ut med god lönsamhet i dag. Ändå erkände Satya Nadella att han inte ville sitta fast med fem års avskrivningar på en enda hårdvarugeneration.
Så det här är ett timingproblem snarare än bedrägeri. Pengarna lämnade byggnaden redan när chippen köptes. Det som förändras är vilket år förlusten dyker upp, och om några lånevillkor är knutna till redovisad vinst.
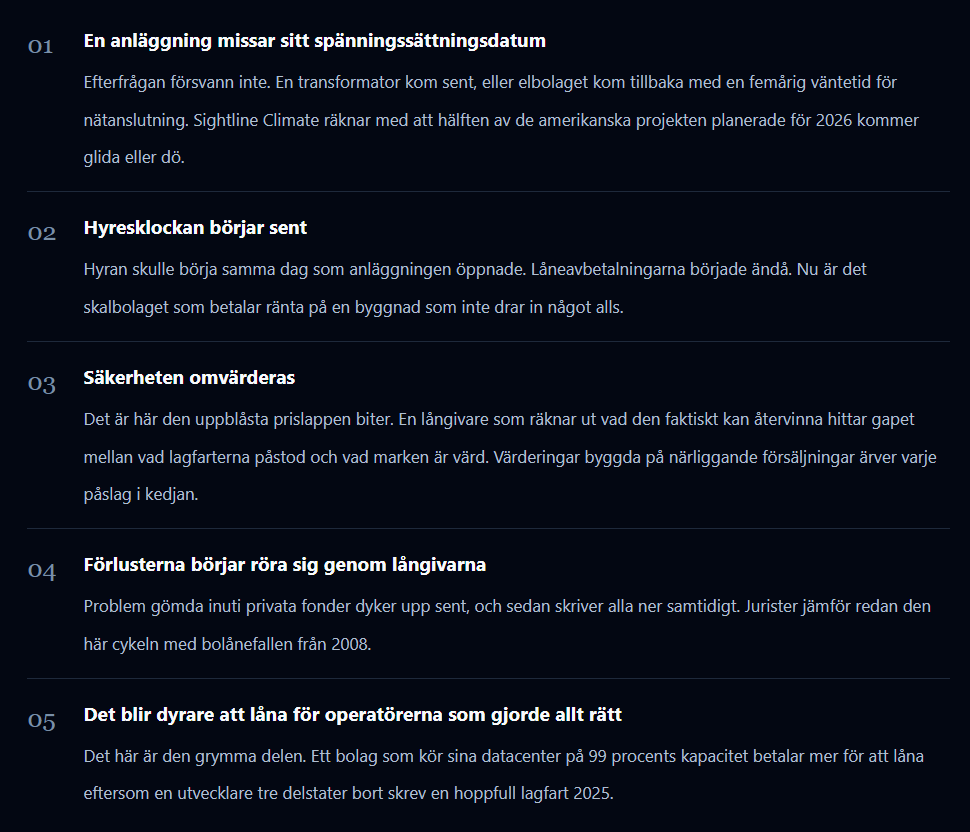
Vad som faktiskt spricker, i ordning
Motståndsvariabeln alla underskattar
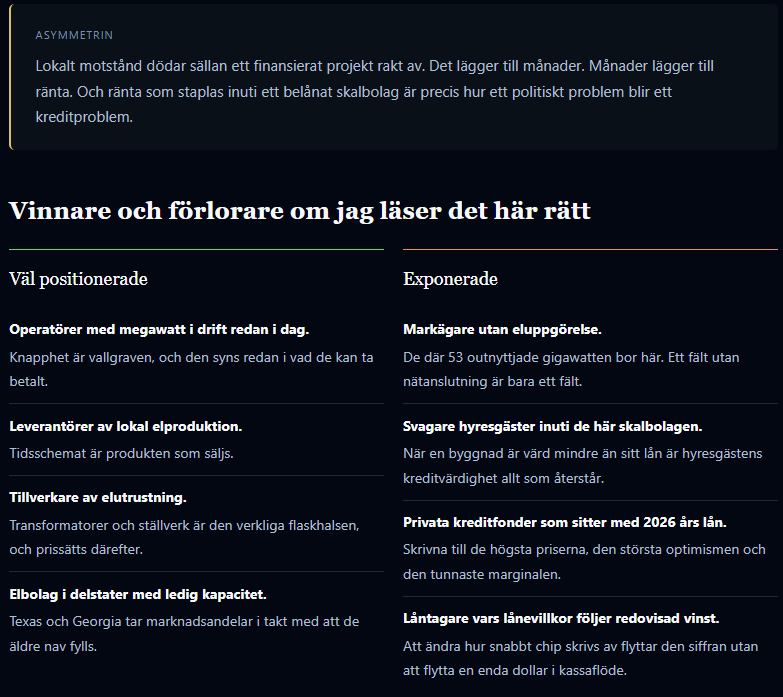
Data Center Watch räknade 75 projekt värda ungefär 130 miljarder dollar som blockerats eller försenats under de tre första månaderna av 2026, vilket matchar hela 2025 på ett enda kvartal. Lokala kampanjgrupper mer än fördubblades till 833 i 49 delstater, och lagstiftare lade fram över 300 delstatslagförslag på sex veckor, de flesta om kontroll snarare än skattelättnader.
Birmingham visar hur det här vanligtvis går till, tyst och på pappret. Stadens förbud kom, men hann aldrig tillämpas, eftersom ansökan kom först.
Ett märkligt fall att bevaka
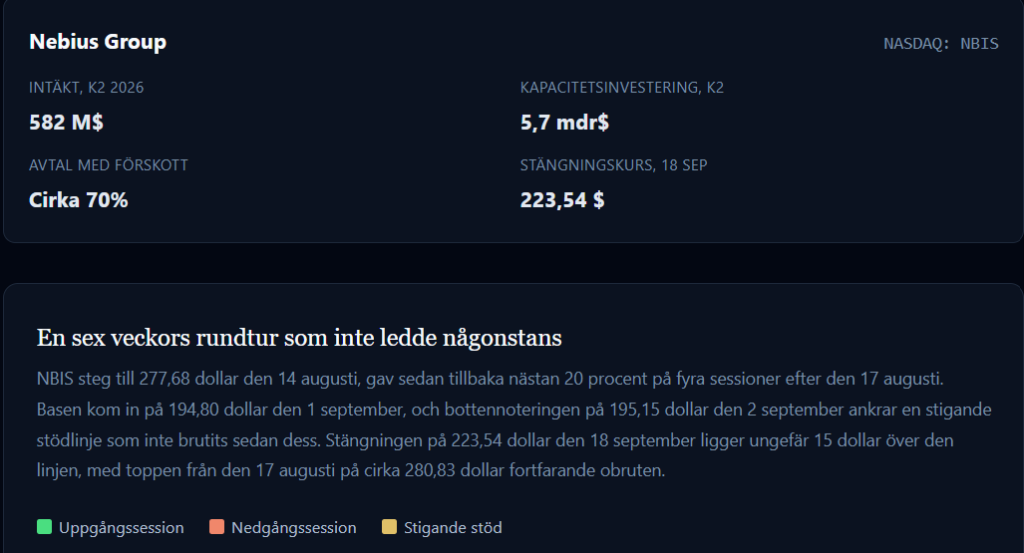
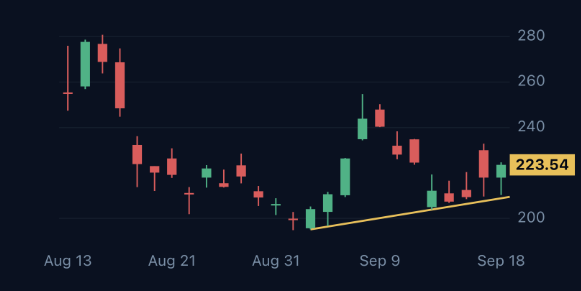
Birmingham-anläggningen tillhör Nebius Group, som handlas som NBIS på Nasdaq. Jag nämner det eftersom det rör vid varje tråd i den här texten. Behandla det som ett fallstudium.
Nebius gjorde 582 miljoner dollar under andra kvartalet samtidigt som bolaget spenderade ungefär 5,7 miljarder dollar på att bygga kapacitet. Det fyller hålet på det säkraste sättet som finns: ungefär 70 procent av bolagets avtal har nu kunder som betalar halva byggkostnaden i förskott. Att bli betald innan stålet reses är det renaste svaret på problemet jag beskrivit, så länge kapaciteten faktiskt sätts i drift i tid.
Var den här läsningen kan ha fel
SemiAnalysis har gått emot avbokningsberättelsen hårt. Det mesta som delas som bevis för en inbromsning är, enligt dem, förbud som antagits i countyn som aldrig hade några projekt till att börja med. Om avhoppen bara är spekulativa ansökningar snarare än finansierade byggen når inget av det här långivarna.
Förskottsbetalningar kan också vara vanligare än vad offentliga ansökningar visar. Om stora delar av branschen tar in halva byggkostnaden i förskott precis som Nebius är finansieringshålet mycket mindre.
Marknaden kan också rycka på axlarna åt avskrivningsargumentet. Det faktiska kassaflödet är detsamma oavsett om chippen skrivs av över tre eller sex år, så att ändra tidsschemat kan bara vara en rubrik och inget mer.