
Med 1,8 procents vinstmarginal krävs det inte mycket för att ITAB:s vinst ska röra sig kraftigt. Kortsiktigt kommer lyftet från att städa efter förvärvet. Långsiktigt avgörs det av om högmarginalprodukterna tar en större del av försäljningen.
INLEDNING
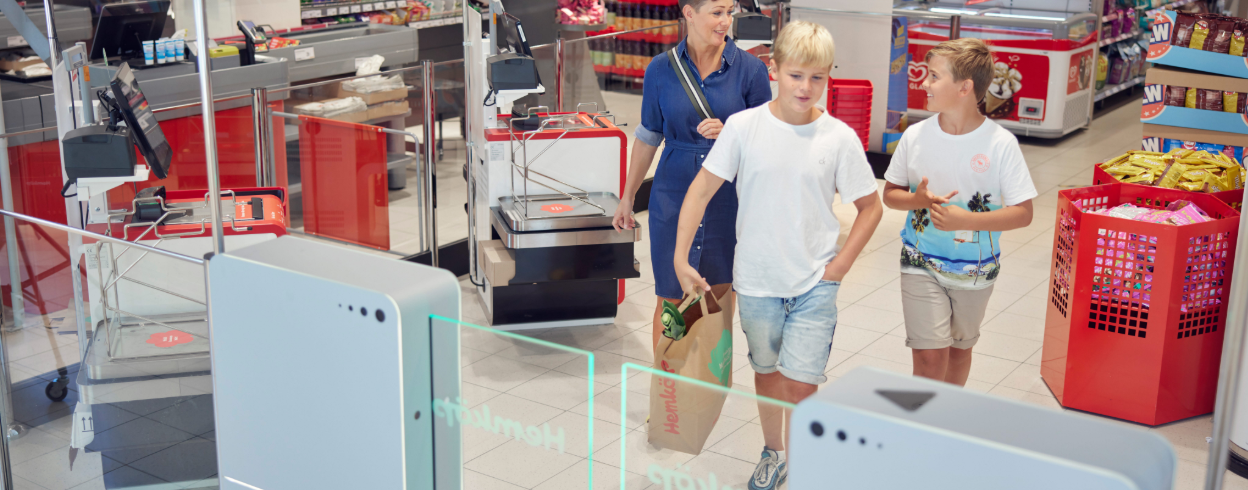
ITAB:s projektbaserade affärsmodell erbjuder kompletta butikslösningar för fysiska butiker. Projekten inkluderar både försäljning och installering av exempelvis kassor, hyllor, entrégrindar, belysning och självutcheckningsdiskar. Dagligvaruhandeln står för drygt 50 % av omsättningen och kundbasen består av bolag som Axfood, Ica, H&M och IKEA.
I januari 2025 dubblerades bolagets storlek genom det horisontella förvärvet av den franska konkurrenten HMY, något som resulterade i att bolaget nu är den största aktören inom sin nisch. Förvärvet resulterade i att rörelseresultatet för 2025 minskade med 30 % på proformabasis medan omsättning förblev konstant.
MARKNAD
Som nämndes ovan så kommer drygt hälften av omsättningen från kundgruppen Dagligvaruhandel. Resterande del kommer från grupperna Övriga Kundgrupper, Fashion/Kläder, Bygg & Heminredning och Hälsa och Skönhet i inbördes storleksordning.
Geografiskt kommer i princip alla intäkter från Europa, med tyngdpunkten förflyttad något till Central-/Sydeuropa efter förvärvet av HMY.
Med tanke på att befolkningstillväxten inom detta geografiska område är begränsad är det svårt att räkna med någon stor tillväxt hänförlig till nybyggnation av matbutiker framöver. Potentiellt kan dock ändrade kundbeteenden leda till en gynnsam utveckling för ITAB. Marknadsdata från Savills UK visar att den genomsnittliga ytan per butik inom dagligvaruhandeln minskade med 2,6 % mellan 2020 och 2024. Samtidigt ökade den totala ytan för dagligvarubutiker. Sammantaget innebär detta att marknaden går mot mindre men fler butiker, vilket sannolikt skulle driva omsättningstillväxt genom fler men mindre projekt. Dock kommer renoveringar av matbutiker sannolikt vara den viktigaste inkomstkällan. Att matbutiker byggs om tror jag sker något oftare än vad man kan tro, exempelvis genomför Axfood för tillfället en transformation där många City Gross-butiker renoveras till Willys-butiker.
Volymen för detaljhandel via fysiska butiker väntas enligt statistikbyrån Statista växa 0,6 % per år fram till 2030, något som stämmer väl överens med den volymtillväxt som den fysiska dagligvaruhandeln har uppvisat de senaste åren. Swedbank estimerar att Axfood kommer att öka antalet butiker med omkring 3 % per år de kommande åren. Med tanke på att de stora matvarukedjorna sannolikt inte nöjer sig med en vinsttillväxt strax norr om inflationen (inflation + volymtillväxt) tror jag att det är möjligt att de eftersträvar lönsamhetsförbättring via personalneddragningar. Då skulle ITAB:s mer teknologiska del (Retail Tech och Loss Prevention, vilken inkluderar självutcheckningsdiskar, entré- samt självutcheckningsgrindar, stöldförebyggande AI-lösning m.m) kunna få ett uppsving.
Den adresserbara marknaden har sannolikt även ökat i storlek efter förvärvet av HMY. Efter detaljhandelsmässan Euroshop har Carnegie dragit slutsatsen att vikten av att kunna leverera samma eller liknande koncept till globala kedjor på fler av deras marknader numera är viktigare än tidigare. Samma känsla får man under Q2-callet, där vd:n beskriver att deras nya geografiska exponering öppnar för avtal med stora modekedjor som Ralph Lauren och Victoria’s Secret. Detta kan man se som en option som potentiellt skulle kunna driva både ökad tillväxt och lönsamhet inom Fashion/Kläder-segmentet.
Konkurrentlandskapet är fragmenterat och ITAB är efter förvärvet tydlig marknadsledare. Sammantaget bäddar detta för potentiell fortsatt konsolidering av marknaden under ITAB:s kommando, men förhoppningsvis låter ITAB-ledningen fullfölja integrationen av HMY innan ytterligare förvärv genomförs.
LEDNING OCH ÄGARBILD UNDER FÖRÄNDRING
Den tidigare vd:n Andréas Elgaard lämnade posten för att bli vd på Arjo mitt under det transformativa förvärvet, vilket helt klart inte var idealiskt. Att bolaget då fick uthärda 4 månader med en tillförordnad vd kan ha fördröjt och försvårat integrationen av HMY. Enligt vad den nya vd:n Björn Borgman säger finns det dock inga tecken på detta då han menar att synergierna realiseras som de ska.
Borgman kommer från HL Display, en mindre aktör inom samma bransch, där hans period som vd uppvisar god historik. Carnegie bedömer att omsättningen ökade med i snitt 12 % per år och att den justerade EBITDA-marginalen ökade från 9 till 13 % under hans ledning. Han tillträdde i maj 2026 och gjorde strax därefter ett aktieköp på knappa 2 MSEK. Värt att nämna är också att Anders Moberg, tidigare vd på IKEA, är ordförande och rimligen kan bidra med extremt bra kundperspektiv.
Investmentbolaget Pomona-gruppen är sedan länge största ägare med drygt 15 % av kapitalet. Det har dock skett ett stort skifte i ägarlistan den senaste tiden, då den norska miljardären John Fredriksen via sitt holdingbolag WQZ Investments Group har sålt större delen av sitt innehav. Som mest ägde han 17 % av kapitalet och är nu nere under 5 %. Man ska dock sannolikt inte lägga så mycket vikt vid detta då jag tror att det snarare beror på generella än bolagsspecifika skäl. För att göra historien kort så ville Fredriksen dra sig ur en fondstruktur där hans kapital utgjorde dryga 60 %. I och med svårigheterna med att likvidera 60 % av en fond fick Fredriksen istället motsvarande 60 % av aktierna i fonden. Då målet från början var att dra sig ur fonden ser jag det ej som särskilt oroväckande att han nu säljer aktier i ITAB då han har avvecklat sin position i större delen av de bolag han fick aktier i.
SYNERGIER SOM INTE SYNS
När ITAB förvärvade HMY offentliggjorde de en prognos på 30 MEUR i synergier på EBITDA-nivå på årsbasis. Av dessa skulle 20 MEUR komma från inköpsbesparingar och intern effektivisering, medan 10 MEUR skulle komma från korsförsäljning. I Q2-rapporten kommunicerade Borgman att hälften av dessa var realiserade och att de på årsbasis realiserade synergierna vid slutet av den uppsatta perioden (t.o.m. 2027) mycket väl kan bli mer än 30 MEUR. Sannolikt är det dock mestadels de lätta synergierna (inköp och intern effektivisering) som redan har realiserats medan de betydligt mycket mer svårberäkneliga korsförsäljningssynergierna ligger framför oss.
Proforma steg bruttomarginalen från 24,5 % i H1 2025 till 24,8 % i H1 2026. I absoluta tal ser det inte mycket ut för världen men med tanke på förutsättningarna visar det ändå att synergier har realiserats genom att förhandla bättre avtal med leverantörer. Ledning har beskrivit H1 2026 som en period där kunderna har varit återhållsamma med investeringar till följd av det rådande makroekonomiska läget, vilket visas av att den organiska försäljningen har minskat 4 %. Dessutom drabbades de i Q2 av ett högre kostnadsläge för både transport och insatsvaror, också det till följd av det makroekonomiska läget. Borgman uppskattade att bolaget skulle kunna justera priserna för detta under Q3 så att de vid ingången av Q4 skulle nå en normal relation mellan inköpspriser och försäljningspriser. Jag tycker att det låter optimistiskt med tanke på att inflationen på råvaror och transporter har fortsatt även i Q3 och jag tror att vi kommer att få se denna bruttomarginalsförbättring under 2027 i stället. Dock så tycker jag ändå att den lilla förbättring vi faktiskt har fått se under H1 visar att det finns realiserade synergier som göms under alla ogynnsamma förutsättningar, något som bäddar för större genomslag 2027 om saker normaliseras.
På liknande tema menar ledningen att synergier ska utvinnas genom att effektivisera logistiken runtomkring produktionen. Denna process ska dock endast ha nått analysfas. Kommunikationen är dock något otydlig vad gäller detta, då målet att minska ”lokal suboptimering” enligt Borgman ligger utanför de 30 MEUR i synergier som prognostiserats. Med lokal suboptimering menar han att de lokala marknaderna drivs alltför isolerat och att detta kan förbättras för att stärka lönsamheten.
På proformabasis har opex minskat ungefär 5 % i H1 2026 jämfört med H1 2025. Detta trots en löneinflation i Eurozonen på omkring 3 %. Samtidigt beskriver Borgman att nästa våg av personalneddragningar kommer under H2 i år, vilket gör att jag vågar räkna på oförändrad opex (justerat för de engångskostnader som behövs för att uppnå detta) under H2 2026 och en opex som ökar mindre än inflationen för helåret 2027.
Korsförsäljningssynergier är enligt statistik den typ av synergier som brukar realiseras i lägst grad i förhållande till vad som har estimerats. Utifrån hur det låter på ledningen tror jag att korsförsäljningen har mycket kvar att ge och att de återstående synergierna därmed till stor del utgörs av detta. Denna försäljning ska enligt ledningen bestå av att ITAB säljer den delen av sitt segment som HMY inte hade till HMY:s gamla kunder. Dessa produkter är ITAB:s mer teknologiska del (retail tech) som innefattar självutcheckningsdiskar, entré- samt självutcheckningsgrindar, stöldförebyggande AI-lösning med mera. När förvärvet offentliggjordes beskrev de att de 10 MEUR i korsförsäljningssynergier skulle komma från en merförsäljning på 20 MEUR, vilket implicerar en EBITDA-marginal på 50 %. Borgman visar stort självförtroende i att synergierna kommer realiseras till fullo innan 2027 är slut och menar att detta kommer att ske linjärt. Detta känns även rimligt med tanke på att ledningen kommunicerade att orderboken för H2 ser stark ut, att Retail Tech och Loss Prevention växer över snittet samt att HMY-sidan säljer ITAB-sortimentet bättre än väntat. Dessutom belyser bolaget att de efter Euroshop-mässan har en pipeline på omkring 300 möjligheter med ett uppskattat ordervärde på 50 MEUR. Ledningen beskriver det som en blandning av nya produktområden hos befintliga kunder och bredare efterfrågan på Retail Tech. Sammantaget tycker jag att detta gör att bolagets guidning kring synergierna ej är särskilt aggressiv. Ytterligare tecken som tyder på en förskjutning av intäktsmixen mot detta mer lönsamma segment är att 3 av de 4 senaste avtalen som har publicerats har lyft fram Retail Tech och Loss Prevention som en del i avtalet. Dessutom nämns löpande licensintäkter för data- och mjukvarutjänster som en del i ett avtal signerat med en australiensisk kedja under slutet av 2025. Om intäktsmixen förskjuts något mot detta segment med hög marginal skulle det kunna göra mycket för bolaget, som på rullande 12 månader har en EBIT-marginal på 4,8 % och en vinstmarginal på 1,8 %.
EN(LÅNG)GÅNGS-kostnader
Sedan förvärvet 2025 har bolaget redovisat 197 MSEK i engångskostnader relaterade till förvärvet. Under H1 2025 redovisade bolaget engångskostnader på 94 MSEK, medan de i H1 2026 endast redovisade 31 MSEK. Då engångskostnaderna ej är avdragsgilla i stora delar av deras skattehemvister stärktes resultatet under innevarande år både genom högre rörelsevinst och lägre skattesats. Detta är anledningen till att vinsten i H1 mer än dubblades trots att EBIT exkl. engångskostnader minskade.
På Q2-callet beskrivs det att nästa våg av personalneddragningar kommer att genomföras under H2 i år, vilket sannolikt kommer att leda till ökade engångskostnader under kommande två kvartal. Kostnaderna för att realisera personalneddragningar brukar ungefär uppgå till den årliga besparingen, vilket gör att jag skissar på 30 MSEK per kvartal i Q3 och Q4 kopplat till HMY-integrationen. Jag tror dock att dessa kostnader minskar drastiskt under 2027 då kostnadsbesparingarna troligen är till största delen färdiga och korsförsäljning sällan kommer med lika stora kostnader. Rimligen kommer de totala engångskostnaderna kopplade till HMY att landa omkring 300 MSEK, vilket stämmer väl överens med den statistiskt normala relationen mellan synergier på årsbasis och engångskostnader för att uppnå dessa. Bolaget uppskattade dock vid förvärvet att engångskostnaderna för att uppnå synergierna borde landa kring 21 MEUR. Med tanke på svårigheten i att integrera förvärv tycker jag dock inte att man kan lita särskilt mycket på detta, framförallt med tanke på att prognosen ej har upprepats i närtid.
Nyligen kommunicerade styrelsen dessutom att de tar en nedskrivning på alla kostnader som aktiverats för att utveckla ett nytt koncerngemensamt ERP-system, samt avsättningar för framtida åtaganden relaterade till detta. Summan ligger på 244 MSEK totalt, där 40 MSEK kommer att påverka kassaflödet under 2027 och 2028. Projektet initierades 2023 och Borgman beskriver att förvärvet av HMY försvårade processen att utveckla ett koncerngemensamt system till den grad att det blev alltför kostnadsineffektivt. Istället ska bolaget nu gå vidare med en lösning baserad på befintliga system. Det får väl anses ganska vanligt att en ny vd städar upp i balansräkningen för att dennes framtida resultat ska se bättre ut, men jag tycker icke desto mindre att detta är ytterligare ett beslut i enlighet med bolagets fokus att stärka lönsamheten.
FINANSNETTO OCH SKATT
Under första halvåret har vi fått se tecken på flera mekanismer i resultaträkningen som troligen kan få ännu större genomslag under 2027. Rörelseresultatet steg 14 % men vinsten mer än dubblades. Detta beror på att finansnettot minskade från minus 125 MSEK till minus 98 MSEK samt att skattekostnaden minskade från 59 MSEK till 51 MSEK.
Nettoskulden exklusive leasing har minskat med 553 MSEK på ett år och ligger nu på 2 424 MSEK. Nettoskuld (inkl. leasing)/EBITDA är 2,7x. Detta är förvisso högt, men räntetäckningsgraden är 2,9x och 56 % av räntorna är bundna med hjälp av swapavtal med i snitt 33 månaders bindningstid, vilket gör räntan förutsägbar. Exempelvis anger årsredovisningen att en ökning av räntan med 1 procentenhet skulle påverka vinsten med endast 10 MSEK. Dessutom finns det definitivt skäl att förvänta sig en fortsatt amortering av skulden. Till att börja med är rörelsekapitalet säsongsmässigt uppblåst då bolaget binder kapital i Q2 och Q3 för att sedan frigöra detta i Q4. Vidare är investeringstakten låg och capex i relation till omsättning ligger kring 1 %, vilket har möjliggjort en kassakonverteringsgrad på 81 % på rullande 12. Borgman konstaterar även att det finns ledig produktionskapacitet vilket talar emot expansionsinvesteringar. Med detta sagt är det högst troligt att finansnettot bättras ytterligare under 2027.
För 2025 var skattesatsen 54 % på grund av att engångskostnaderna inte var avdragsgilla i stora delar av deras skattehemvister. Under H1 2026 var skattesatsen endast 28 % men man får nog vänta sig en betydligt högre siffra i H2 med tanke på nedskrivningen av ERP-systemet. Detta bör dock komma ner mot den kommunicerade normala skattesatsen på 30 % för bolagets jurisdiktionsmix under 2027.
ESTIMAT
Med lättare jämförelsekvartal i H2, vad som av vd:n beskrivs som en stark orderbok samt ett nytt större avtal som kommunicerats efter detta tror jag mycket väl att bolaget kan återvända till omsättningstillväxt under H2, om än mycket blygsam. Realisering av korsförsäljningssynergier stärker även detta antagande, men möjliggör tillsammans med övriga kostnadsbesparingar även en stärkt lönsamhet. Att göra en prognos för rörelsevinsten 2026 tycker jag är onödig då det är svårt att veta exakt var i resultaträkningen ERP-nedskrivningen tas. För att illustrera att förbättringen inte är så stor som den ser ut för de redovisade sifforna lägger jag även med en prognos för resultatet exklusive engångskostnader kopplade till HMY och ERP-systemet.
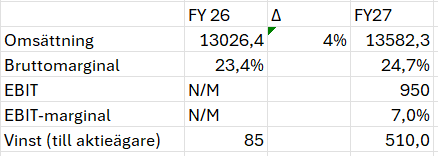
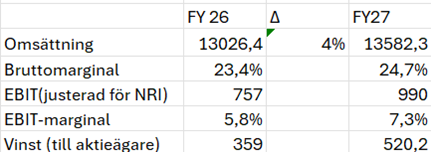
Man kan ha med sig att mina estimat är mer konservativa än konsensus på både Börsdata och S&P vad gäller omsättningstillväxten. De tror på en tillväxt på omkring 6 %, men med marginaler som liknar mina estimat.
VÄRDERING
På mina estimat landar P/E för helåret 2027 på 8,4x per den 19:e september. När man analyserar ett så skuldsatt bolag som ITAB finns det argument att använda EV/EBIT istället. På dagens EV (inklusive leasing) skulle det landa på 8,1x för 2027, vilket är i samma storleksklass som P/E-multipeln. Om man jämför med Carnegies peer-grupp SME industrial peers (små nordiska industribolag) så har de ett ungefär ett snitt på P/E 14,6x för 2027. De mest relevanta peersen, i form av utländska konkurrenter till ITAB, är dock onoterade vilket försvårar jämförelsen.
ITAB förtjänar sannolikt en rabatt mot denna jämförelsegrupp med tanke på dess historik av svag organisk tillväxt, låga marginaler och en marknad som inte växer. Dessutom är historiken vad gäller att integrera förvärv inte den bästa, vilket ännu återstår att se kring HMY. Dock så tycker jag att det finns en enorm potential (bortom min estimerade horisont) i att uppnå betydligt bättre lönsamhet. Framförallt skulle en någorlunda modest intäktsförskjutning mot Retail Tech och Loss Prevention innebära en betydligt högre marginal för bolaget i stort, vilket gör stor skillnad på vinstutvecklingen för ett bolag med en vinstmarginal på 1,8 %. Dessutom innefattar detta segment återkommande licensintäkter som kan göra omsättningen något mindre konjunkturberoende.
För att synliggöra den operativa hävstången vid en intäktsförskjutning kan man hypotetiskt visa vad som skulle kunna ske om hela den 4 procentiga tillväxten kom från Retail Tech och Loss Prevention. Då bruttomarginalen på dessa produkter sannolikt ligger över 50 %, jämfört med 24 % för den vanliga intäktsmixen, skulle bruttovinsten öka med 135 MSEK jämfört med 4% tillväxt med nuvarande produktmix. Om man förutsätter att rörlig opex är densamma oavsett produkttyp (förenkling) skulle hela ökningen flyttas ner även till EBIT, och marginalen skulle nå 8,3 % istället för 7,3 %. Jämfört med rullande 12 månader skulle EBIT exklusive engångsposter därmed vara 53 % högre under 2027. Notera: Hypotetiskt!
Sammantaget tycker jag att en P/E-multipel på 11x mot peergruppens 14,6x är en rimlig värdering. Detta innebär en riktkurs på 22,1 kr per aktie och en uppsida på 30 %. Med tanke på de låga marginalerna och hur mycket vinsten därmed påverkas av förändring i omsättning skulle jag dock snarare se detta som något typ av ”centrum av utfall” snarare än ett trovärdigt huvudscenario. Med det sagt tycker jag att aktien ser lite för billig ut på kort sikt, men väntar gärna några kvartal för att försöka identifiera om den långsiktiga tesen, att det sker en intäktsförskjutning, faktiskt spelar ut.
Notera att omkring 12 procent av koncernens resultat tillfaller minoritetsägare i delägda dotterbolag. Mina beräkningar baseras på den del som tillfaller moderbolagets aktieägare.
UPPREPNING AV RISKER I CASET:
- Efterfrågan vänder inte och den organiska omsättningsminskningen fortsätter. För ett bolag med så här låga marginaler kommer detta att gömma realiseringen av synergier.
- Integrationen går sämre än planerat. De kvarvarande synergierna tar längre tid att realisera eller realiseras inte alls. Samtidigt kommer detta sannolikt att skapa högre engångskostnader, vilket vi har sett drabbar både opex och skattesatsen hårt.
- Andelen detaljhandel som sker över nätet fortsätter att öka på sikt.