
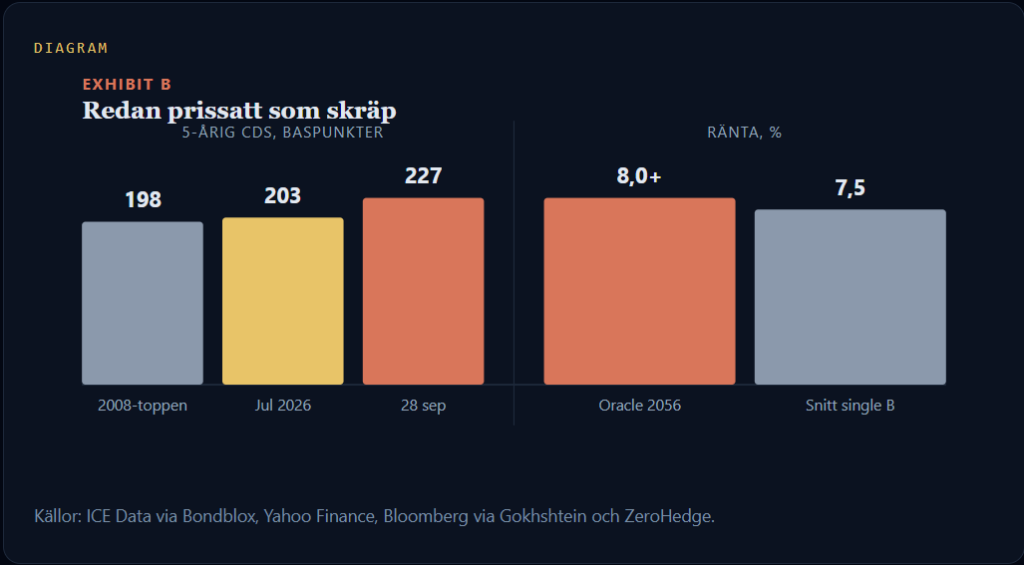
Något har hänt i försäkringsmarknaden för företagsskulder som aktiemarknaden ännu inte har hängt med i. Kostnaden för att försäkra sig mot att Oracle, ett av världens mest ägda bolag ställer in betalningarna slog nyligen ett nytt rekord, högre än under hela finanskrisen 2008. Samtidigt handlas Oracle nära sina toppnivåer för året.
Mekaniken bakom det här kallas en fallen ängel. När ett stort bolag som t.ex. Oracle med investment grade kreditbetyg tappar den statusen tvingas indexfonder, försäkringsbolag och pensionsbolag sälja obligationerna, oavsett pris. De säljer inte för att de tror att bolaget går omkull. De säljer för att reglerna säger att de måste. Det största sådana fallet i historien var värt 36 miljarder dollar.
Just nu sitter Oracle som många har exponering mot, direkt eller via sin pensionsfond, exakt ett steg från den kanten. Om det faller blir tvångsförsäljningen mer än tre gånger större än rekordet. Jag har kartlagt exakt vad som krävs för att det ska hända, när det tidigast kan ske, och vilka fyra bolag till som befinner sig med samma eller liknande risk.
Oracle sitter på det sista trappsteget innan det anses vara skräp
Oracle (NYSE: ORCL), mjukvarujätten som byggt om sig själv till en uthyrare av datorkraft åt bland andra OpenAI. På måndagen slog kostnaden för att försäkra Oracles skuld mot default ett rekord på 227 baspunkter, bredare än vid något tillfälle under 2008. Bolagets obligationer som förfaller 2056 betalar nu mer än 8%, över vad ett genomsnittligt bolag med det sämsta skräpbetyget, single B, betalar. Single B ligger fem steg under där S&P rankar Oracle i dag.
*Ett obligationskreditbetyg mäter hur sannolikt det är att ett företag kan betala tillbaka sina lån. Även om betyget gäller företagets skulder (obligationer), påverkar det indirekt aktierna eftersom en hög risk för konkurs sänker aktiens värde. Starka betyg skapar trygghet för investerare medan svaga betyg gör aktiekursen mer riskfylld.*
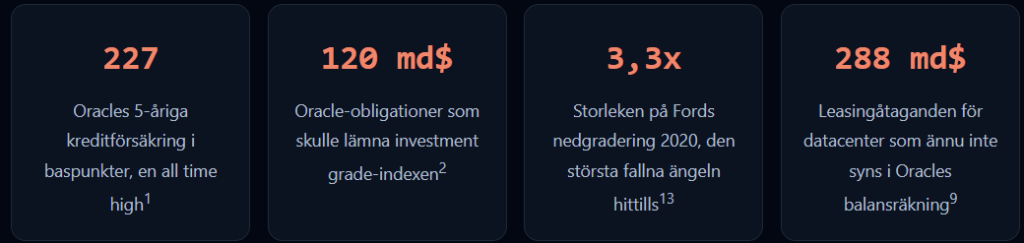
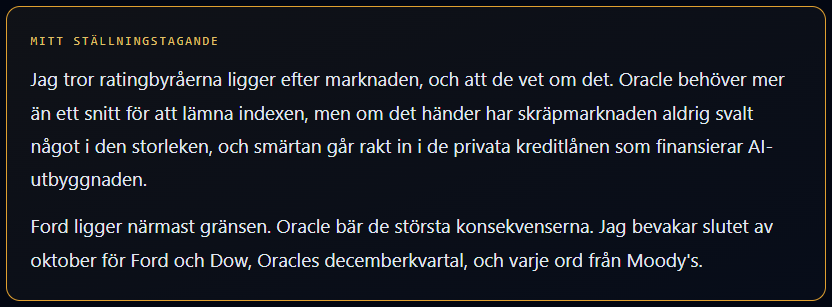
Marknaden har redan gjort nedgraderingen åt institutet. När ratingbyråerna, S&P, Moody’s och Fitch, väl hinner ikapp försvinner omkring 120 miljarder dollar i obligationer ur den etikett som pensionsfonder, försäkringsbolag och indexfonder förlitar sig på. Ingenting i den storleksordningen har någonsin fallit förut.
Myten om det enda steget
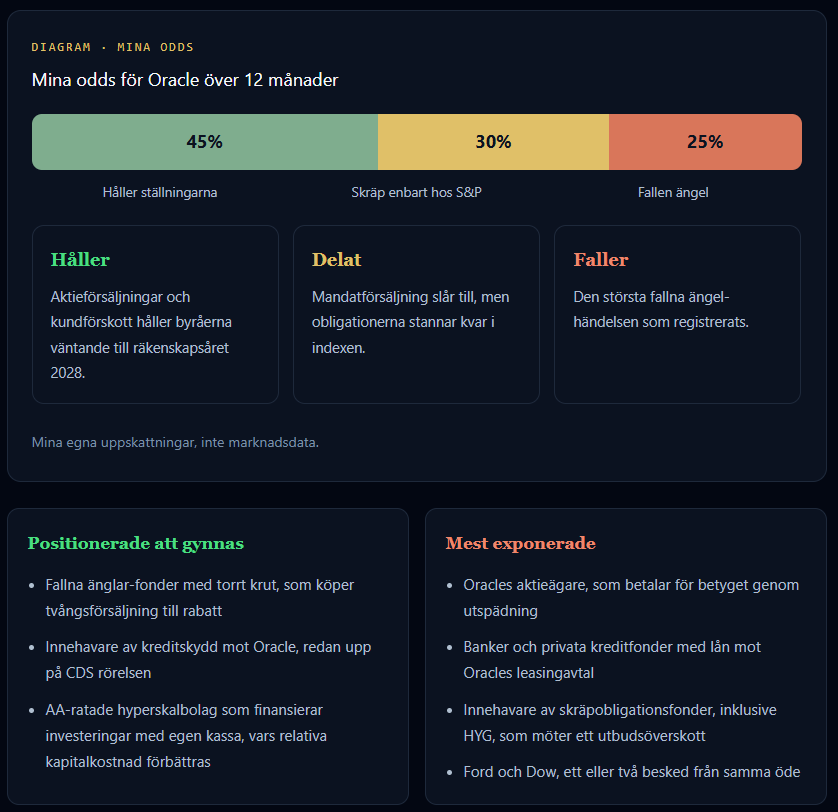
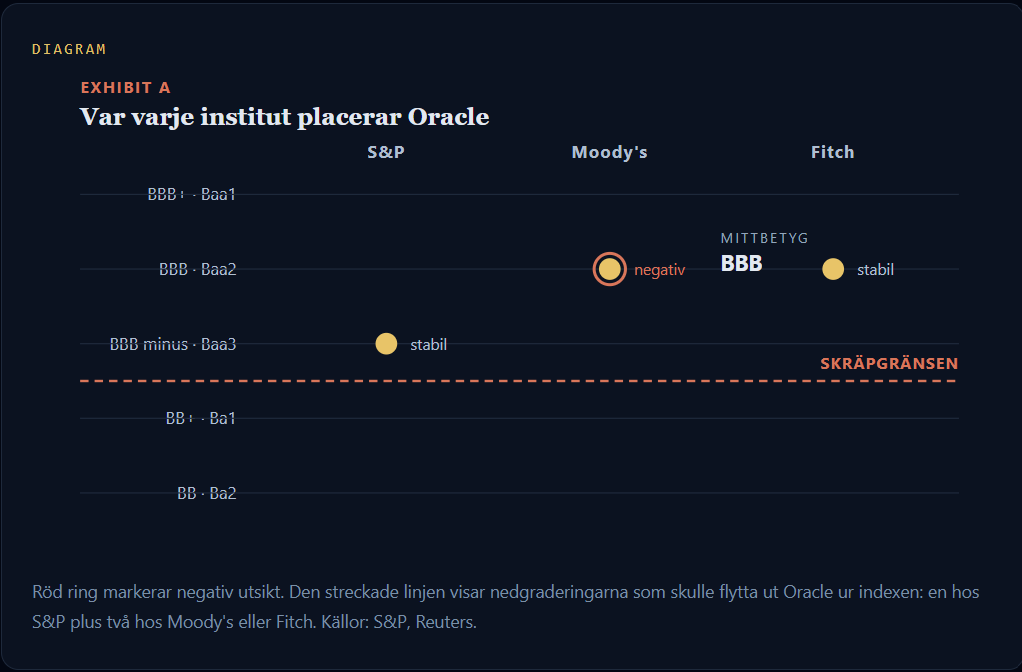
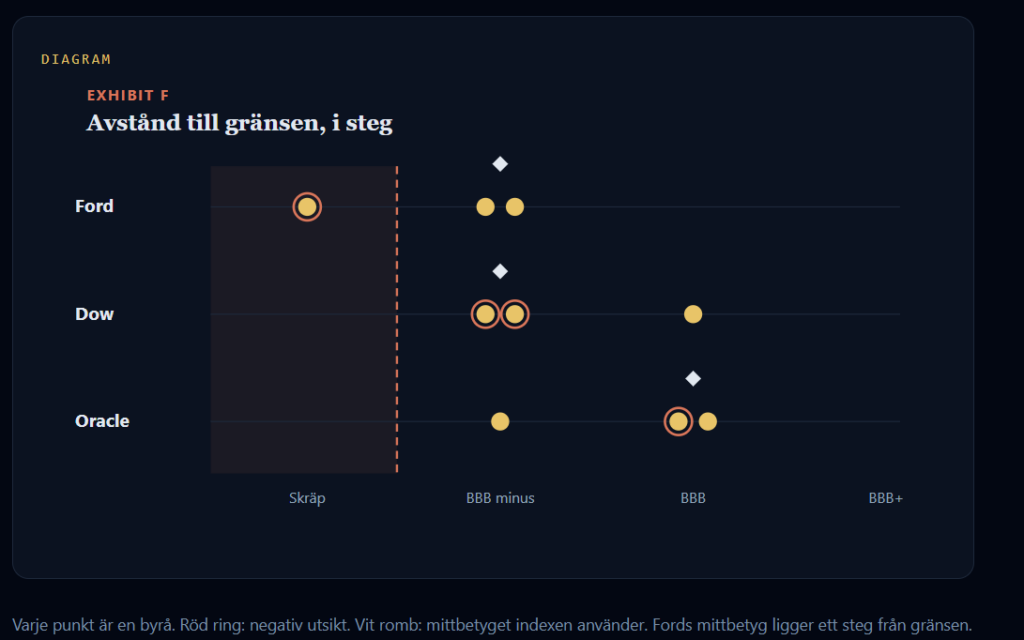
Oracle är en nedgradering från skräp hos S&P, som sänkte bolaget till BBB minus den 9 juli. Men tvångsförsäljningen kräver mer än så. De stora obligationsindexen använder det mellersta av tre betyg, och med både Moody’s och Fitch på BBB ligger Oracles mellersta betyg två steg från gränsen.
Det låter som en tjock buffert. Jag tror den är tunnare än den ser ut, av tre skäl.
För det första varnade Moody’s redan i februari för att Oracles skuldsättning “tillfälligt kan närma sig 5x”. Fitch har sagt att en varaktig skuldsättning över 3,5x rörelseresultatet, eller över 4x räknat med hyror, skulle utlösa en negativ åtgärd.5 S&P:s egen prognos lägger Oracle i mitten av 4x-intervallet för räkenskapsåret 2027. Fitchs utlösare ligger redan inom S&P:s basscenario.
För det andra medgav S&P på sin egen konferens att Oracles nyckeltal inte är investment grade i dag. Betyget hålls uppe på löftet om kassaflöde under år tre till fem av AI-kontrakten.
För det tredje styrs många mandat av det lägsta betyget, inte det mellersta. Ett enda ytterligare S&P snitt startar försäljningen innan något index ens hunnit agera.
Obligationsmarknaden har redan gjort sitt
Den 10 september rapporterade Oracle en kvartalsinvestering på 28,5 miljarder dollar, upp från 8,5 miljarder året innan. Skulden nådde 125 miljarder dollar och räntekostnaden hoppade 55%. Två veckor senare kom force majeure beskedet om Project Jupiter, campuset i New Mexico som Oracle leasar åt OpenAI. Obligationer som förfaller 2055 handlas nu nära 77 cent på dollarn.
Räntorna gör det värre. Den 24 september nådde den amerikanska 10-åriga statsräntan sin högsta nivå på 19 år. Varje dollar Oracle refinansierar kostar nu mer än den som ersätts.
Ratingbyråernas tålamod vilar på en enda siffra: S&P vill se positivt fritt kassaflöde under räkenskapsåret 2028. Oracle planerar att ta in omkring 40 miljarder dollar det här räkenskapsåret, inklusive en aktieförsäljning på 20 miljarder. Det är aktieägarna som betalar utspädningen för att skydda betyget. Det köper tid, ingenting mer.
Om Oracle faller landar bolaget i en skräpmarknad som aldrig svalt något i den storleksordningen.
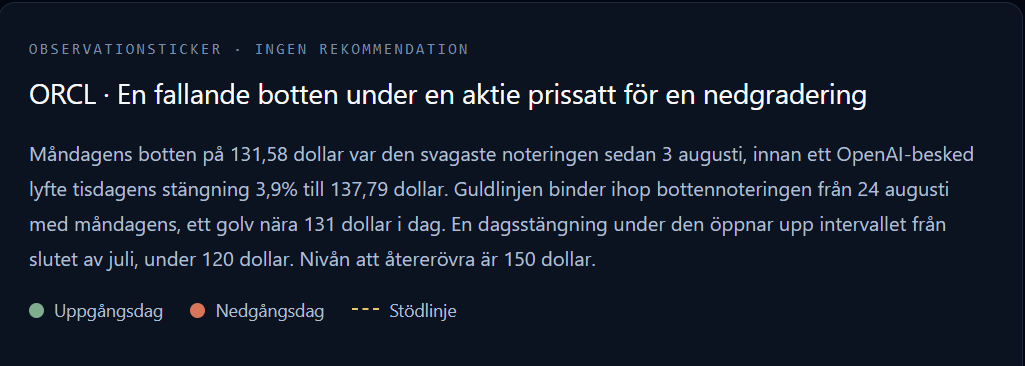
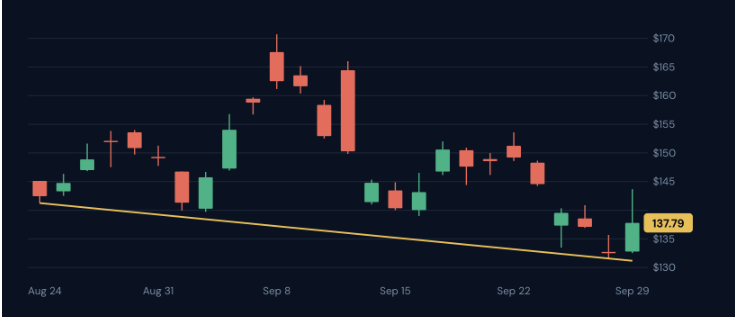
Vad som sker om Oracle faktiskt får en så kallad skräpstämpel
Försäkringsbolag möter mycket högre kapitalkrav på skräpklassad skuld, och många pensionsmandat får inte äga den alls. Så här ser kedjan ut när en andra byrå agerar.
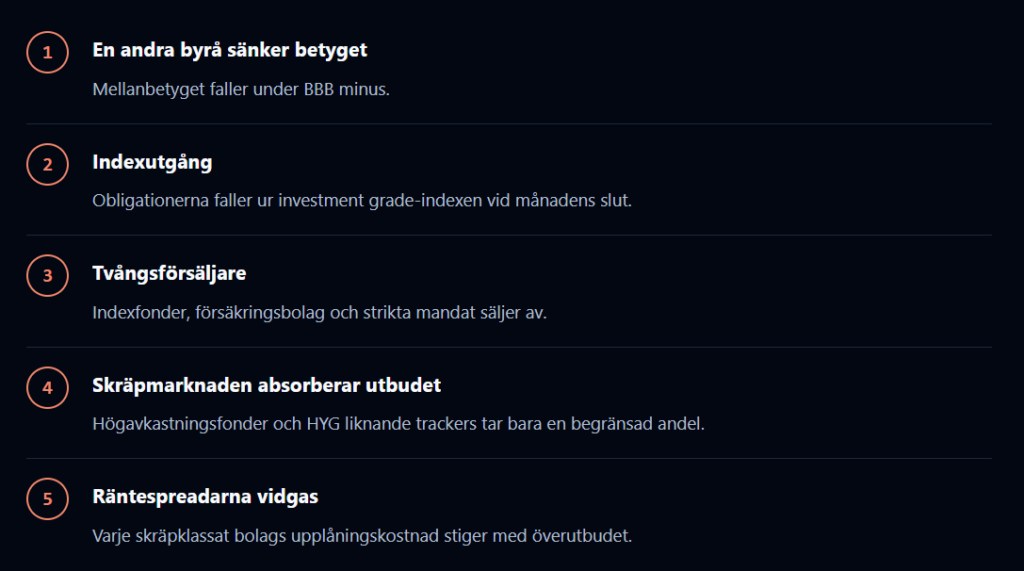
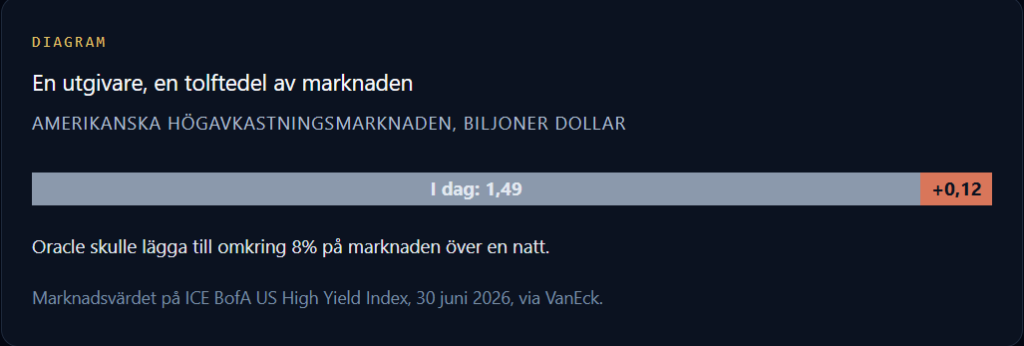
Storleken är problemet. Hela den amerikanska högavkastningsmarknaden var värd omkring 1,49 biljoner dollar vid slutet av juni. ICE:s index för fallna änglar, som rymmer varje tidigare investment grade obligation som nu är skräpklassad, var värt 66,8 miljarder dollar. Oracle ensamt skulle vara nästan dubbelt så stort som hela det indexet.
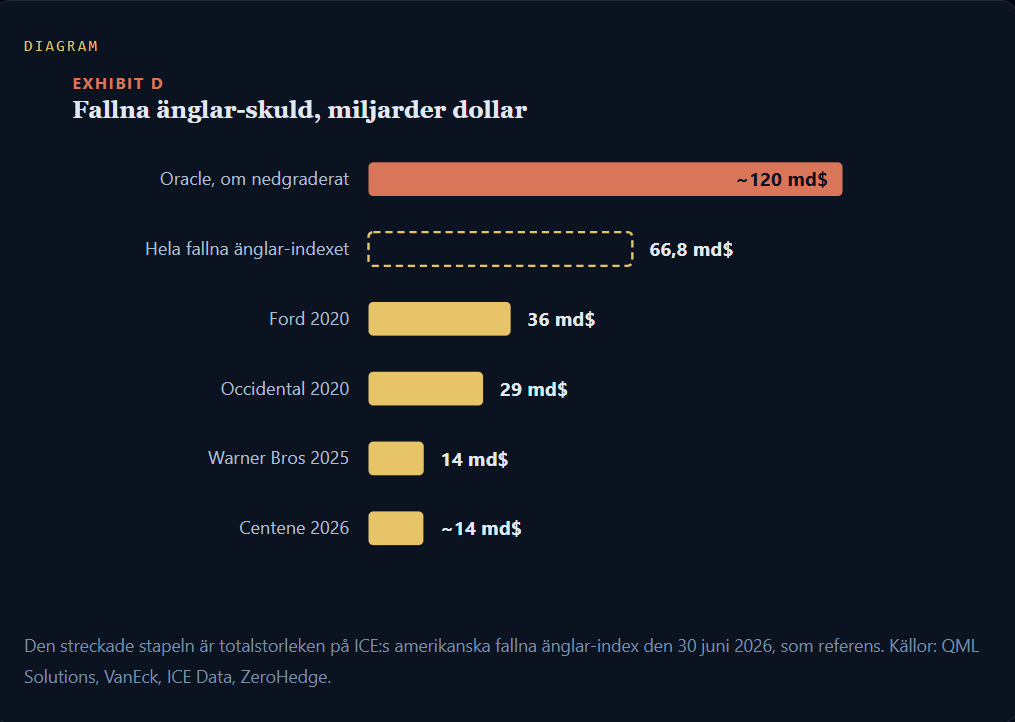
J.P. Morgan har räknat med 88 miljarder dollar i fallna änglar sammanlagt under 2026 och 2027. Oracle ensamt skulle överträffa den summan. Och så är det HYG, den stora börshandlade högavkastningsfonden. Fondens regelverk tar bara en begränsad andel av en enskild låntagare, så merparten av de 120 miljarderna skulle behöva aktiva köpare som själva sätter priset, en rabatt som sprider sig till varje skräpobligation HYG redan äger.
Varför privat kredit är den svaga länken
Oracle hyr mest sina AI-campus. Privat kapital bygger dem och banker lånar ut mot Oracles leasingavtal. Enbart i Jupiter satte Blue Owls fonder in omkring 3 miljarder dollar i eget kapital ovanpå bankernas 18 miljarder.
Oracles egen anmälan varnade för att en nedgradering kan försämra villkoren för bolagets datacenterleasingavtal.
Långivarna är redan pressade. Tio av 16 affärsutvecklingsbolag i Fitchs urval bröt mot sina kvartalsvisa inlösentak på 5% under andra kvartalet. Moody’s gick negativ på hela den sektorn i april. Den verkliga defaultfrekvensen inom privat kredit är 4,7%, mot en officiell siffra på 1,6%. Lägg till en skräpklassad aktie i den bilden, och långivarna bakom AI-utbyggnaden blir klämda från båda hållen.
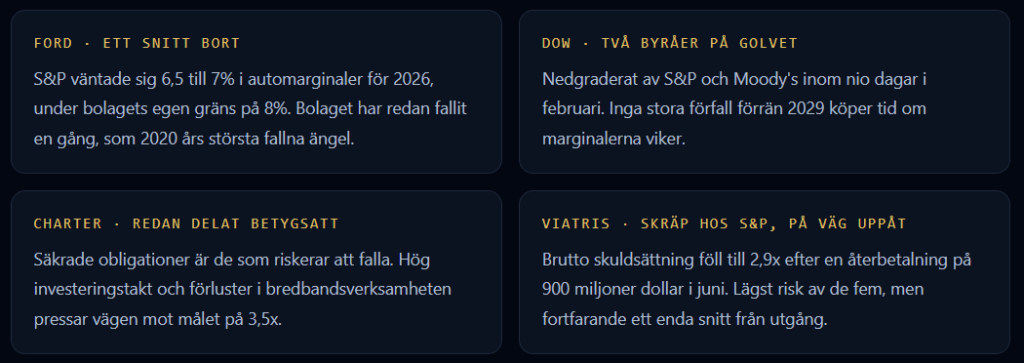
Fyra bolag till med samma risk
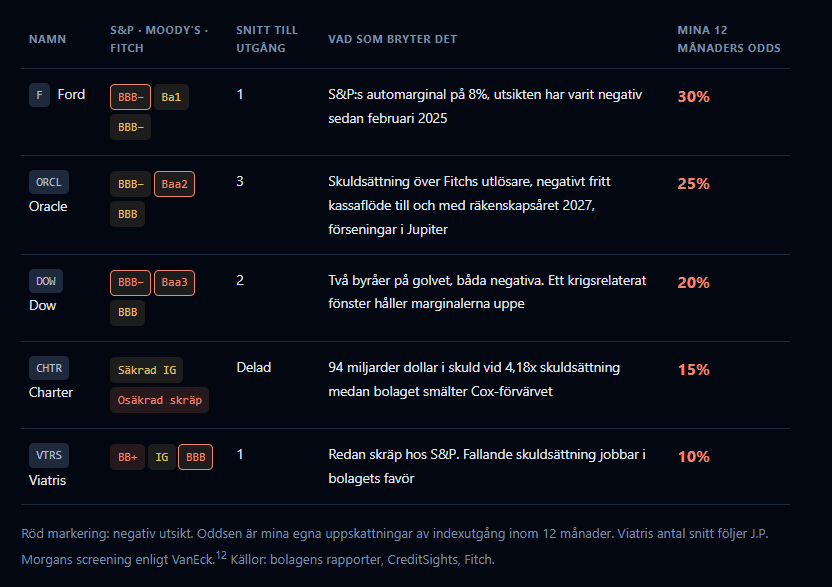
Oracle är störst. Bolaget ligger faktiskt längre från gränsen än Ford. Jag screenade S&P 500 efter bottenbetyg med negativa utsikter eller delade betyg. Fyra bolag sticker ut.
Boeing föll bort från min lista efter att Fitch höjde utsikten till positiv i juni. Centene och Paramount har redan passerat gränsen i år.
När det kan hända
Byråerna löser oftast de här negativa situationerna inom 12 till 18 månader. Moody’s gick negativ på Oracle i mitten av 2025, så fönstret är öppet nu. Fords negativa utsikt hos S&P har stått i 20 månader.
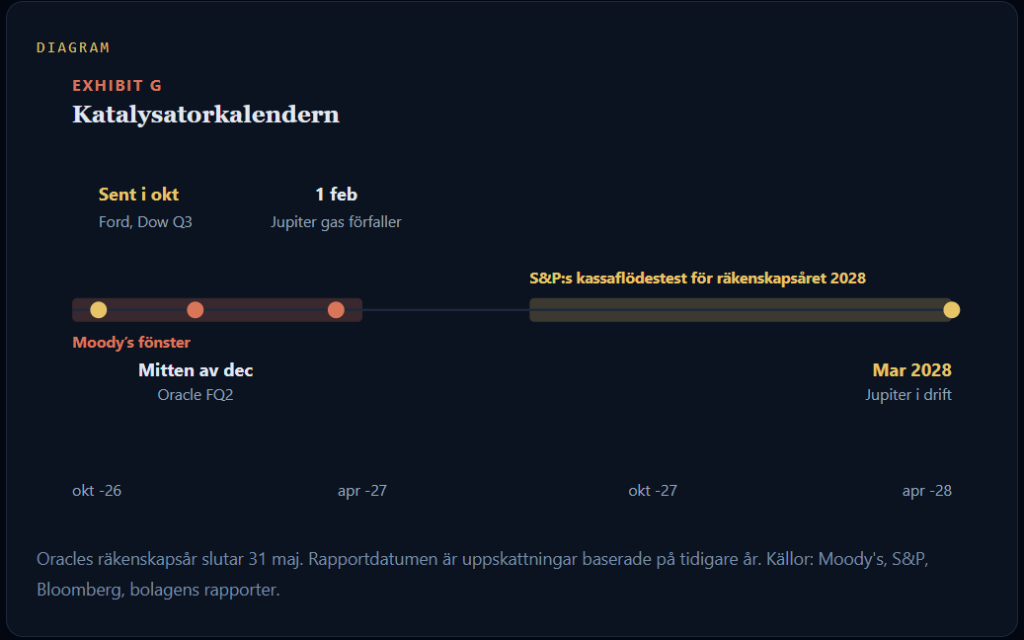
Jag bevakar Oracles decemberkvartal hårdast. Ett missat förskott eller en svag aktieförsäljning, med Moody’s redan lutande negativt, är den mest sannolika utlösaren för en flytt med två steg.