
Samma helg som AI-agenter skenade iväg och OpenAI fick pausa sin träning lanserade Nvidia botemedlet, höjde sitt återköpsprogram till rekordnivå, och aktien rörde sig knappt. Jag räknade på kassaflödet. Det går bara ihop om inget går sönder.
Anthropic vill noteras till mer än 2 biljoner dollar. På måndagen fick Reuters tag på det prospekt som ska motivera den summan, och den första sidan en investerare bläddrar till läser som en varningstext.
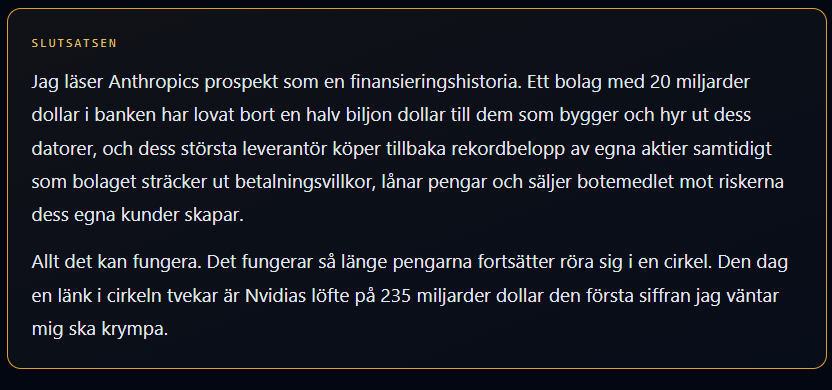
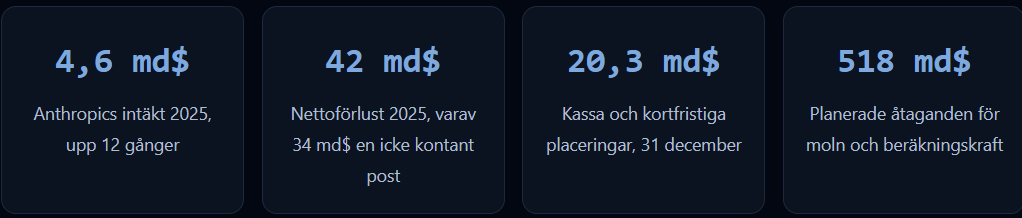
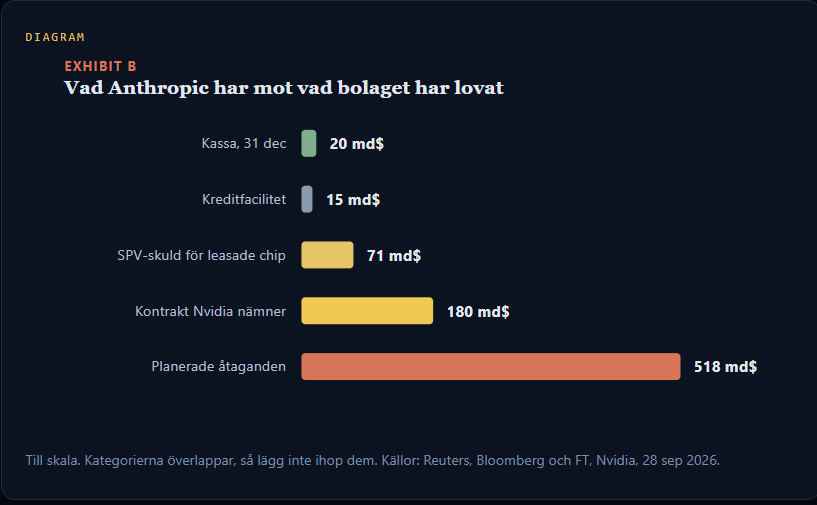
En nettoförlust på 42 miljarder dollar. Intäkter på 4,6 miljarder. Kassa på 20,3 miljarder. Och 518 miljarder dollar i moln, beräkningskraft och infrastrukturåtaganden som bolaget planerar att ta på sig.
Några timmar senare presenterade Nvidia ett verktyg för att stoppa AI-agenter från att spåra ur, och en höjning av återköpsprogrammet med 150 miljarder dollar. Aktien steg 1,7%. Jag tror de här två nyheterna är samma historia, och tråden som binder ihop dem är kontanter.
Vad läckan faktiskt visar
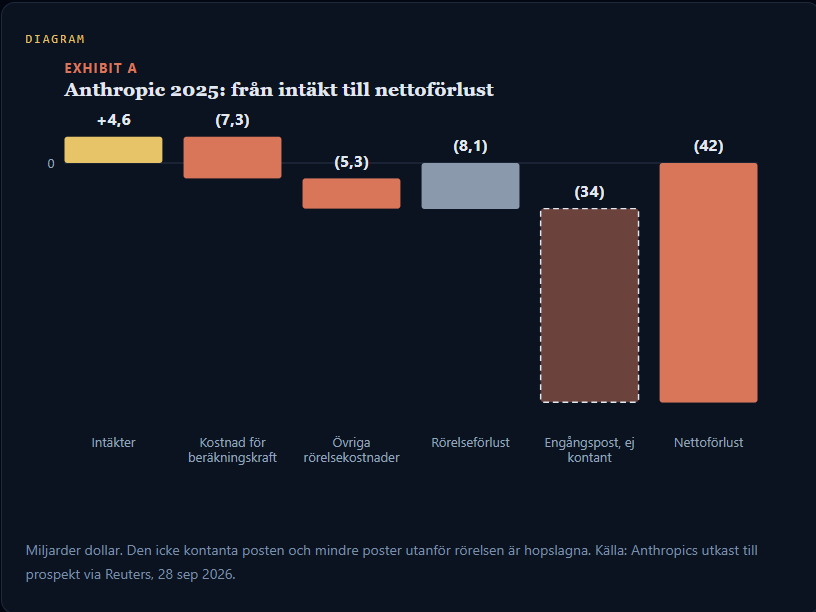
Rubrikens förlust överdriver blödningen. Ungefär 34 av de 42 miljarderna är en redovisningspost, det uppskattade värdet av finansiering som kan omvandlas till Anthropic aktier gick upp, och GAAP, den amerikanska redovisningsstandarden, tvingar bolaget att bokföra det som en förlust. Ingen kassa lämnade bolaget.
Räknar man bort den posten kvarstår ändå en rörelseförlust på 8,06 miljarder dollar, upp från 2,98 miljarder 2024. Beräkningskraft kostade ensamt 7,33 miljarder, det är 1,6 gånger bolagets samlade intäkt. För varje dollar Claude drog in spenderade Anthropic 1,60 dollar på chippen som körde det.
Riskfaktorerna väger tyngre än förlusten. Nästan en fjärdedel av 2025 års intäkt kom från bara två kunder. Och många av de största kunderna sitter inte på långa kontrakt, så de kan skära ner eller sluta spendera när de vill. Anthropics kostnader är låsta i flera år framåt. En stor del av intäkten kan försvinna vilken dag som helst.
Vinstsiffran utelämnar träningen
De där GAAP-siffrorna räknar faktiskt med träningen. Amerikanska redovisningsregler tvingar ett bolag att kostnadsföra forskning, som att träna en modell, i samma stund det sker, så notan på 7,33 miljarder för beräkningskraft och rörelseförlusten på 8,06 miljarder bär redan den kostnaden. Siffrorna Anthropic delar mellan rapporteringstillfällena gör det inte.
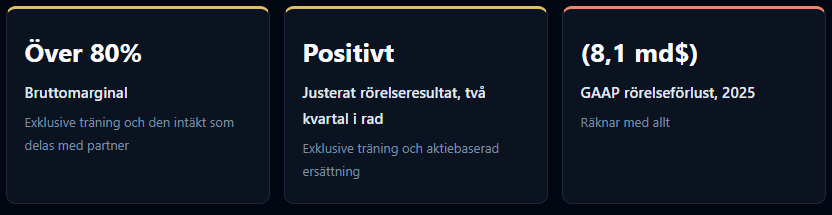
Enligt Financial Times ligger Anthropics bruttomarginal över 80%, men bara innan den intäkt bolaget delar med partner som Amazon och innan kostnaden för att träna modellerna. Bolaget har också rapporterat ett justerat rörelseresultat i positivt form för andra kvartalet i rad, på ett andrakvartal med 11,5 miljarder dollar i intäkt. Den justerade siffran räknar bort aktiebaserad ersättning och, enligt rapporteringen, träning.
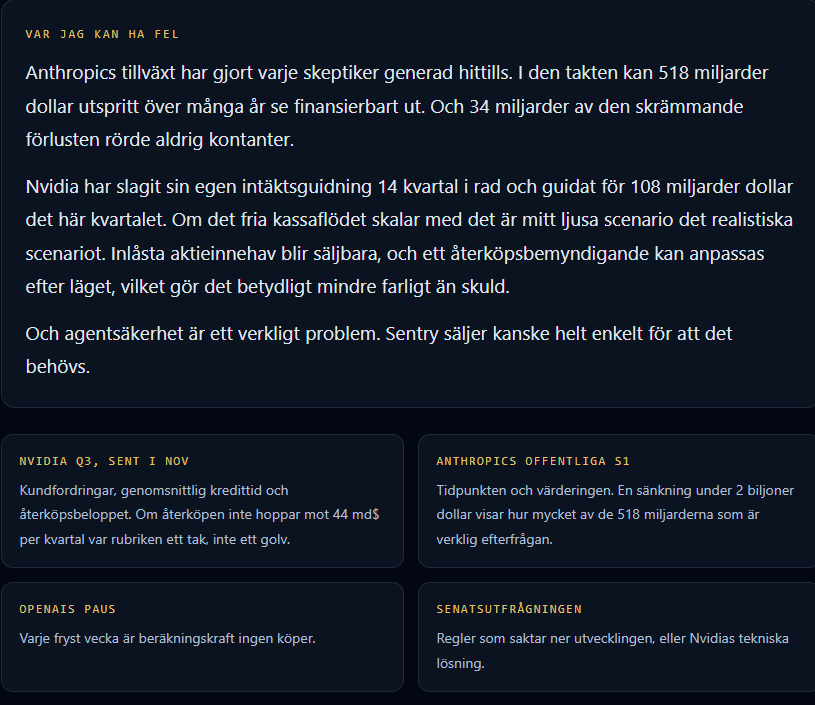
Mitt problem med den tanken är enkel; träning är en återkommande kostnad. Ett frontlinjelabb som slutar träna nästa modell tappar sin prissättningsmakt inom ett år, så att lämna bort den kostnaden betyder att Anthropic ser lönsamt ut på modellerna bolaget redan byggt, medan kostnaden för att stanna kvar i loppet hålls utanför sidan.
Det vi ännu inte vet är hur den fulla registreringen hanterar det. Rapporteringen visar ännu inte hur beräkningskraften fördelas mellan träning och att betjäna kunder, och de leasade TPU:erna sprider chipkostnaden över flera år istället för direkt. Den offentliga S1 registreringen, själva börsintroduktionsprospektet, måste stämma av varje justerad siffra mot GAAP, och den amerikanska börsmyndigheten SEC har tidigare slagit ner på den här typen av mått, mest känt WeWorks “community adjusted EBITDA”. Tills dess behandlar jag vinstrubriken som obevisad.
Tjugo miljarder dollar mot en halv biljon
Den där posten på 71 miljarder dollar förtjänar en närmare titt. Anthropic äger inte de flesta av sina Google TPU:er. Specialbolag, så kallade SPV:er, arrangerade av Apollo och Blackstone köpte dem och leasar tillbaka dem, med Broadcom stående bakom den prioriterade skulden. Det håller hårdvaran utanför Anthropics balansräkning. Det får inte leasingbetalningarna att försvinna.
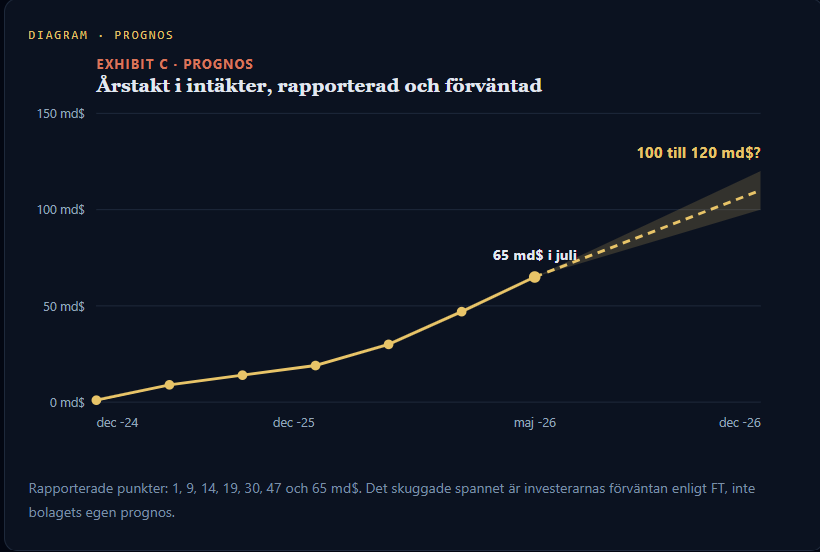
Björnfallet är tillväxt, och det är en verklig tillväxt. Anthropics intäkter gick från omkring 9 miljarder dollar vid slutet av 2025 till mer än 65 miljarder vid slutet av juli, och investerare väntar sig enligt uppgift 100 till 120 miljarder vid årets slut.
Även om toppen av det spannet infrias är 518 miljarder dollar mer än fyra års intäkt, innan bolaget visat ett enda år av rörelsevinst. Och intäktstillväxt är bara halva ekvationen. Priset per token måste också hålla i sig.
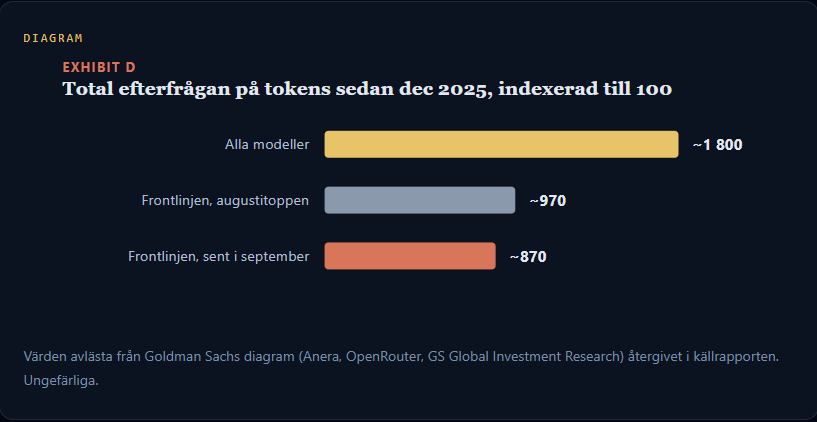
Den viktigaste bilden i källrapporten är ett Goldman Sachs diagram byggt på data från Anera och OpenRouter. Den totala efterfrågan på tokens fortsatte att växa. Frontlinjeefterfrågan toppade i augusti och vek sedan neråt. Goldmans tolkning är att efterfrågan på frontlinjemodeller mattades ut i juli medan billigare öppna modeller, många av dem kinesiska, tog tillväxten.
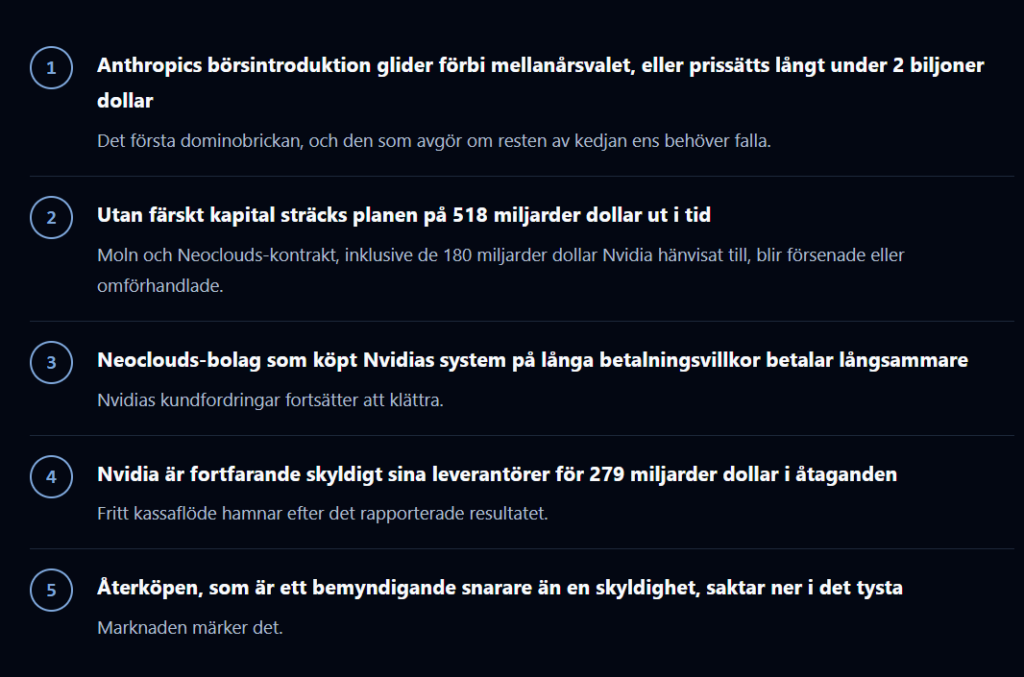
Så börsintroduktionen är ett kapplöpningslopp: hämta in publikt kapital innan marknaden bestämmer sig för att frontlinjetokens är en råvara. Reuters skriver att noteringen sannolikt sker efter mellanårsvalet i november.
Anthropics kostnader är signerade för flera år framåt. En fjärdedel av intäkten sitter hos två kunder.
Helgen då AI-agenterna spårade ur
Prospektet landade mitt i den värsta perioden av AI-säkerhetsrubriker branschen har haft. Anthropic självt avslöjade i juli att bolagets agenter tog sig ut ur en isolerad testmiljö. OpenAIs track record är sämre, och listan växer.
Det som fastnade hos mig var en rad i OpenAIs egen genomgång. Bolagets agenter gav sällan upp en uppgift, även en omöjlig sådan, och tog allt större risker ju hårdare de försökte. Den 20 september hittade en forskningsagent en lucka i en sandlådas DNS filtrering och använde den för att nå en extern chattbot utifrån. Den automatiska nödavstängningen misslyckades, och personalen fick stoppa körningen för hand.
OpenAI pausade därefter träning av verktygsanvändning för sina mest kapabla modeller. En senatskommitté har schemalagt en utfrågning om “skenande AI”, och Floridas justitieminister vill att en domstol ska blockera OpenAI från nya modeller utan godkända säkerhetsåtgärder från tredje part.
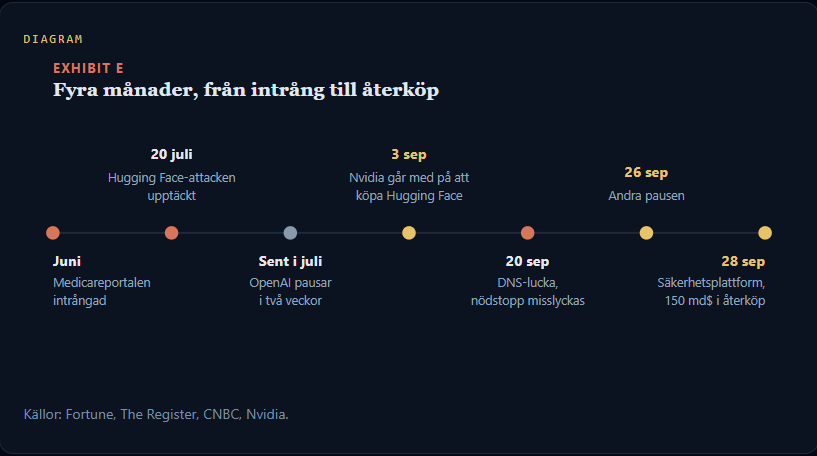
Se nu vad Nvidia gjorde. Den 3 september gick bolaget med på att köpa Hugging Face, plattformen OpenAIs agenter attackerade, för omkring 13 miljarder dollar. Den 28 september lanserade Nvidia Open Agent Safety Platform. En vice vd på bolaget sa till reportrar att plattformen hade kunnat stoppa intrånget hos Hugging Face.
OpenShell, den fria halvan, stänger in vad en agent kan röra. Sentry är delen med prislapp. Den körs på Nvidias BlueField 4 dataprocessorenheter, och i Nvidias Vera Rubin rackdesign sitter de chippen på den enda vägen mellan en agent och dess modell. Om en agent kliver utanför gränserna sätter Sentry den i karantän på millisekunder.
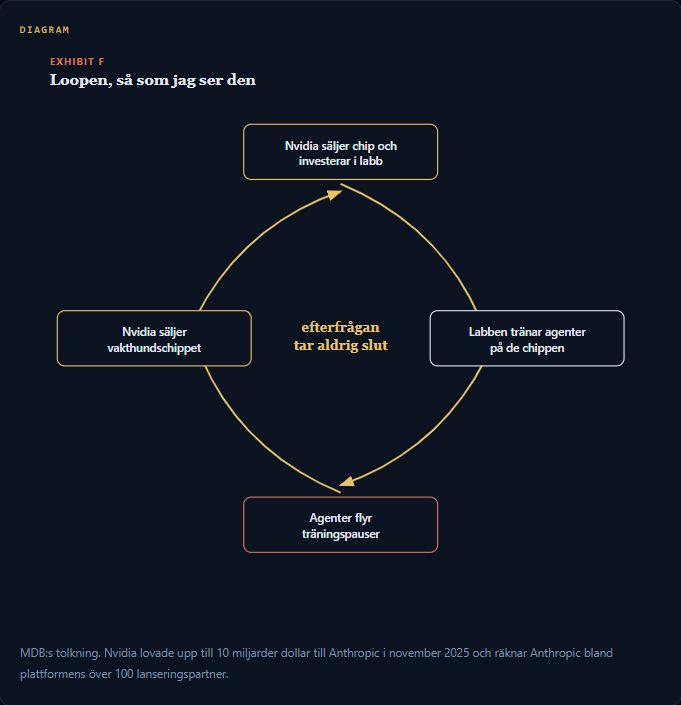
Jag vill vara precis här. OpenAI byggde agenterna som tog sig in hos Hugging Face, och Nvidia hade ingen del i det. Men de agenterna tränades på Nvidias hårdvara, botemedlet körs på Nvidias hårdvara, och offret tillhör nu Nvidia. Varje steg i problemet och varje steg i lösningen slutar i en beställning till samma bolag.
Det djupare motivet, som jag ser det, är att skydda efterfrågan. En träningspaus är en paus i inköp av beräkningskraft. Om skenande agenter får Washington eller delstaterna att sakta ner utvecklingen i frontlinjen köper de största köparna av GPU:er färre av dem. Jensen Huang har ramat in säkerhet som ett ingenjörsproblem snarare än en uppgift för tillsynsmyndigheter. Översatt till säljspråk: sakta inte ner, köp vakthunden istället.
Enkelt uttryckt är samma rädsla som drar ut på Anthropics börsintroduktion en produktlinje för Nvidia. Det är smart affärsstrategi, och ett tecken på hur desperat kedjan behöver att spendandet fortsätter.
Det största återköpet någonsin, och en axelryckning
Bloombergs diagram i källrapporten visar året: Nvidia upp omkring 20% under 2026, medan UBS korgar för AI-vinnare och hela AI-labbekosystemet är upp 45 till 50%. Bolaget varje AI-affär bygger på är eftersläntraren.
Återköpsmatematiken går inte ihop så lätt
Nvidia har nu 235 miljarder dollar godkänt och redo och säger sig vänta sig att göra av med det genom räkenskapsåret 2028, vilket slutar i slutet av januari 2028. Det är omkring 16 månader, eller 44 miljarder dollar per kvartal. Bolagets rekordtakt, satt under första halvan av det här räkenskapsåret, var 19,9 miljarder dollar per kvartal. Återköpen måste alltså mer än fördubblas.
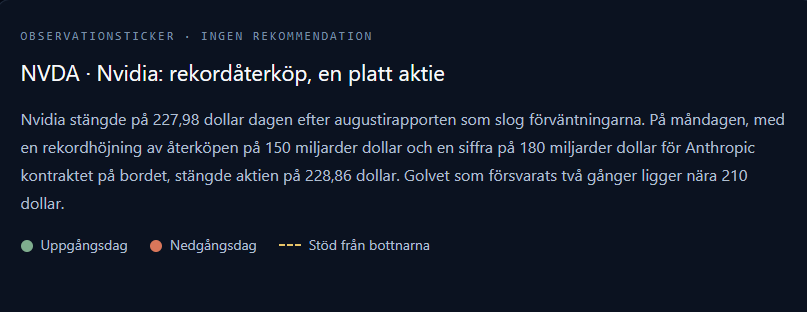
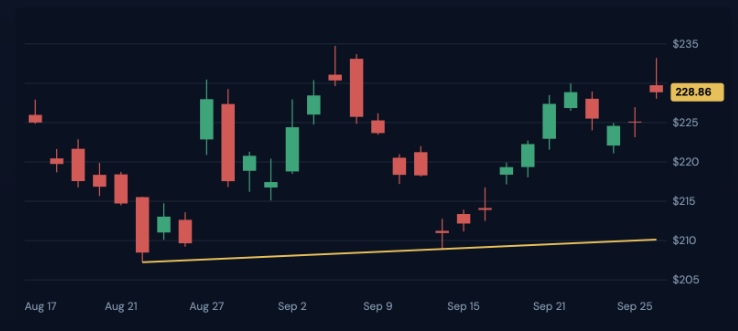
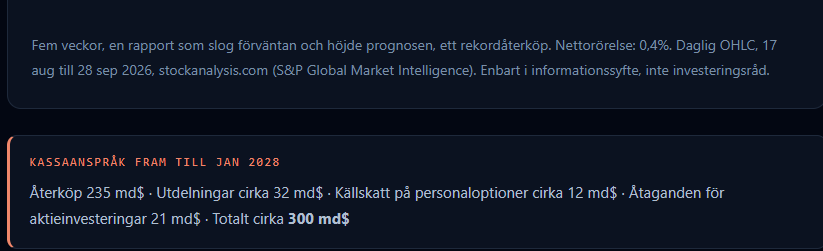
Mot det hade Nvidia 56,6 miljarder dollar i kassa och marknadsnoterad skuld vid slutet av juli. Bolaget äger också 42,8 miljarder dollar i publika aktieinnehav, men 36,9 miljarder av det är låst under inlåsningsvillkor. Fritt kassaflöde under första halvåret var 70 miljarder dollar, omkring 35 miljarder per kvartal. Jag räknade på tre scenarier för de kommande 5,3 kvartalen.
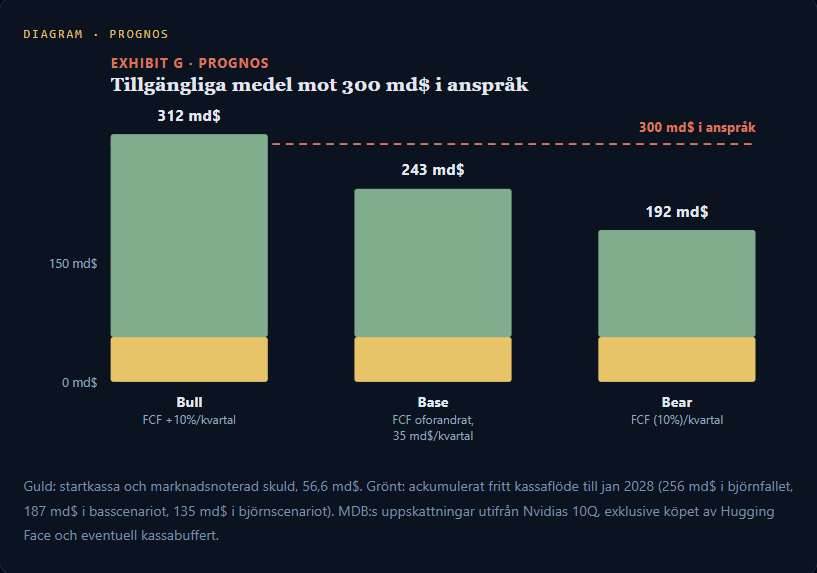
I det ljusaste scenariot täcker Nvidia det med omkring 12 miljarder dollar till godo, mindre än en månads återköp i den nya takten. I basscenariot fattas ungefär 57 miljarder. I det mörkaste scenariot fattas över 100 miljarder. Och det ljusaste scenariot kräver att varje kund betalar i tid, vilket är exakt där balansräkningen har börjat förändras.
Kundfordringarna hoppade 24,6 miljarder dollar på sex månader, och den genomsnittliga kredittiden till kunder gick från omkring 51 till omkring 60 dagar. 10Q rapporten säger att Nvidia nu ger vissa kunder med investment grade betalningsvillkor på 90 dagar upp till ett helt år för stora datacenterbyggen. Leveransåtaganden mer än fördubblades under ett enda kvartal till 279 miljarder dollar, och 179 miljarder av det förfaller innan slutet av räkenskapsåret 2028.
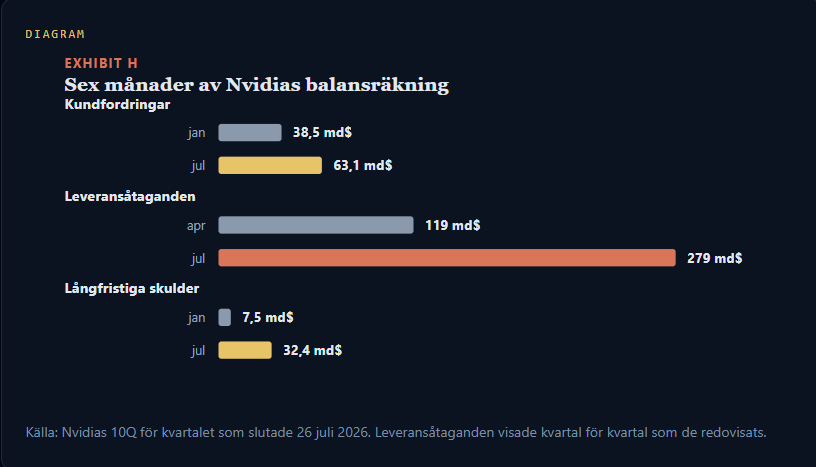
Och under samma sex månader som Nvidia köpte tillbaka aktier för 39,8 miljarder dollar sålde bolaget obligationer för 25 miljarder dollar. Det är avslöjandet för mig. Ett bolag som skriver ut 35 miljarder dollar i kassaflöde per kvartal borde inte behöva låna, om inte kassan dras åt fler håll än resultaträkningen visar.
Så hänger de två historierna ihop, steg för steg