
Fem räntesänkningar i rad, en valuta som håller emot, och ett val som kan avgöras med ett myntkast utan att det skrämmer marknaden. Här är varför Brasilien springer ifrån S&P 500 i år, och de fyra aktierna jag skulle äga för att inte missa möjligheten.
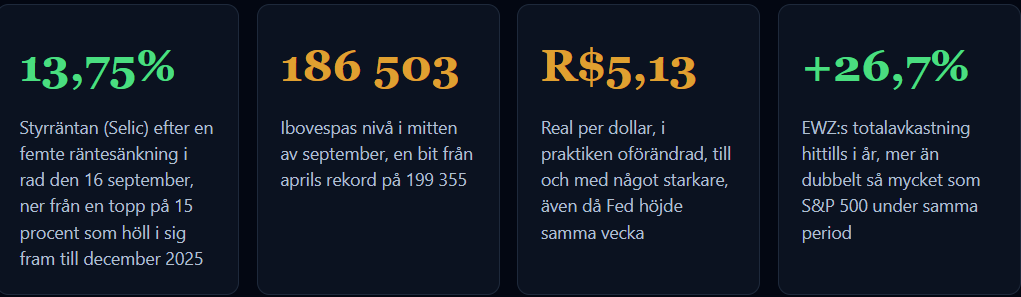
Jag hör samma sak gång på gång: allt intressant händer i USA, inom AI, hos FED eller i vad Washington hittar på härnäst. Jag tror det är precis därför nästan ingen tittar på Brasilien just nu, och varför läget där ser så här bra ut. Centralbanken levererade nyligen sin femte räntesänkning i rad, valutan håller emot en amerikansk centralbank som fortfarande höjer, och brasilianska aktier har mer än dubblat avkastningen från S&P 500 i år. Utöver det har ett presidentval om tio dagar fått en av Wall Streets största banker att meddela positivt mot sina kunder.
Läget ingen prisade in
Brasilien tillbringade större delen av 2024 och 2025 med att bekämpa inflation med en av världens högsta styrräntor. Det har börjat lösas upp sedan mars, då centralbanken sänkte för första gången på två år. Det mest talande är timingen på den senaste sänkningen. Den landade samma dag som den amerikanska centralbanken höjde sin egen ränta till intervallet 3,75 till 4,00 procent, något som borde ha vidgat gapet mot brasilianska tillgångar. Istället rörde sig valutan knappt och brasilianska aktier stängde upp.
Ingenting av detta beror på att Brasiliens ekonomi går som tåget. Inflationen ligger fortfarande över centralbankens tak på 4,5 procent, och Focus-enkäten bland ekonomer prisar in 5,0 procent för i år och 4,2 procent för nästa, båda över målet. Det som har förändrats är att det underliggande pristrycket kylts ner tillräckligt för att centralbanken ska börja ge tillbaka lättnad till en ekonomi som suttit fast under tvåsiffrig lånekostnad i två år. Det gapet mellan en fortfarande stram ränta och en tydligt förbättrad trend är precis den typen av läge som brukar belönas när marknaden börjar tro på riktningen.
Slår Wall Street medan ingen tittade
Jag tror inte att de flesta investerare har någon aning om att Brasilien har den här typen av år. Ställ EWZ, börsfonden som följer brasilianska aktier, mot indexet alla faktiskt bevakar och gapet är inte ens i närheten av jämnt.
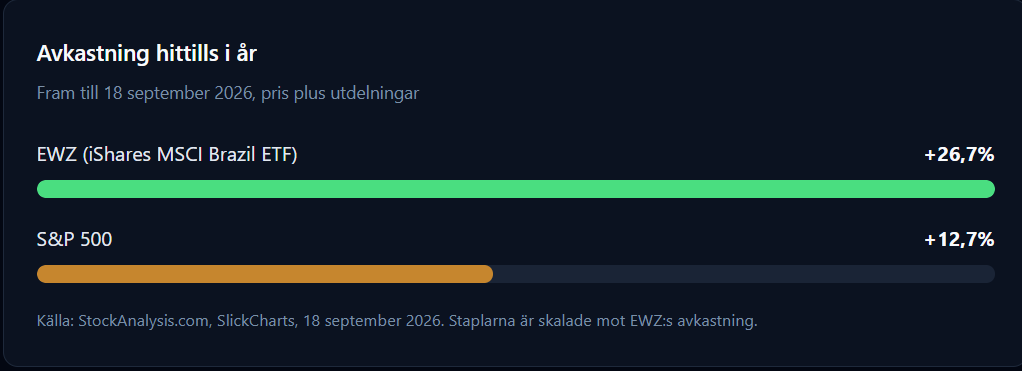
EWZ stängde på 37,52 dollar den 18 september, inom ett 52-veckorsintervall på 28,66 till 42,02 dollar. Det placerar fonden ungefär en femtedel under årshögsta efter att ha klättrat mer än 30 procent från bottennivån, vilket är en normal och hälsosam rekyl snarare än ett brutet diagram. Ibovespa berättar samma sak i lokala termer, runt 186 500 punkter mot en all time high på 199 355 satt i april. Jag skulle kalla det här en marknad som redan sprungit hårt, kylts av, och nu bygger för nästa väg upp snarare än en som är utsträckt och mogen för en vändning.
Valet Wall Street redan satsar på
Här är delen jag tror att de flesta helt missar. Brasilien går till val den 4 oktober, med en trolig andra omgång den 25 oktober mellan president Lula, som siktar mot en fjärde mandatperiod, och senator Flávio Bolsonaro. Vadslagningsmarknader har rört sig snabbt. Polymarket låg jämnt större delen av året, vände sedan mot Bolsonaro tidigare denna månad för första gången, och ledningen har hållit i sig sedan dess.
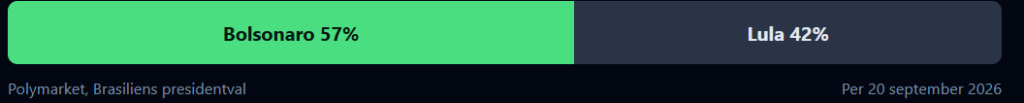
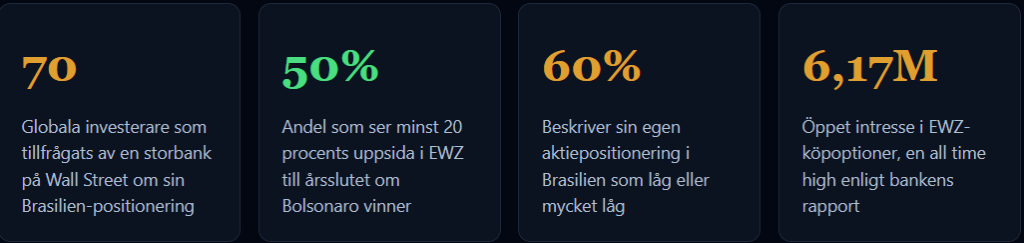
En av Wall Streets största banker satte en siffra på vad det skiftet kan betyda, genom att undersöka globala investerares positionering i Brasilien. Aktier är tillgångsslaget dessa investerare äger minst av, men också det där de ser störst uppsida om Bolsonaro vinner. Bankens egen rapport beskriver utländskt kapital som redan börjat röra sig tillbaka, båda tecken på att positionering byggs upp inför valet snarare än efter det.
Räntehandeln kapitalet gillar mest
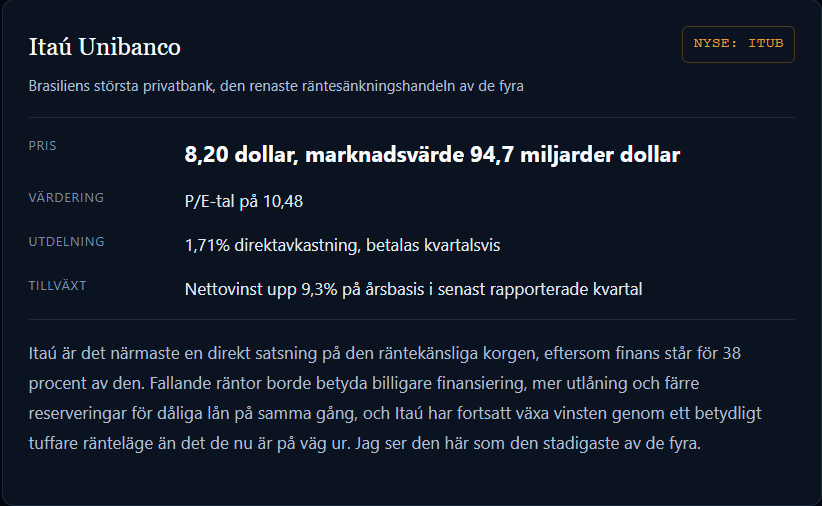
Bankens egen favoritväg att spela det här är inte en bred Brasilien-satsning. Det är en korg med de 30 Ibovespa-aktier som korrelerar mest med den femåriga lokala räntan, viktad 38 procent finans, 17 procent fastigheter, 17 procent industri, 12 procent verktyg, 9 procent sällanhandel och 6 procent material. Brasilien har just nu världens högsta reala ränta, runt 10 procent, och den korgen handlas kring 9 gånger vinsten. Matten är enkel: om marknaden prisar in de 200 till 300 punkter i sänkningar som de flesta av bankens investerarkontakter väntar sig till årsslutet vid en Bolsonaro-vinst, kan korgen klättra upp mot 12 gånger vinsten, en rörelse på mer än 30 procent.
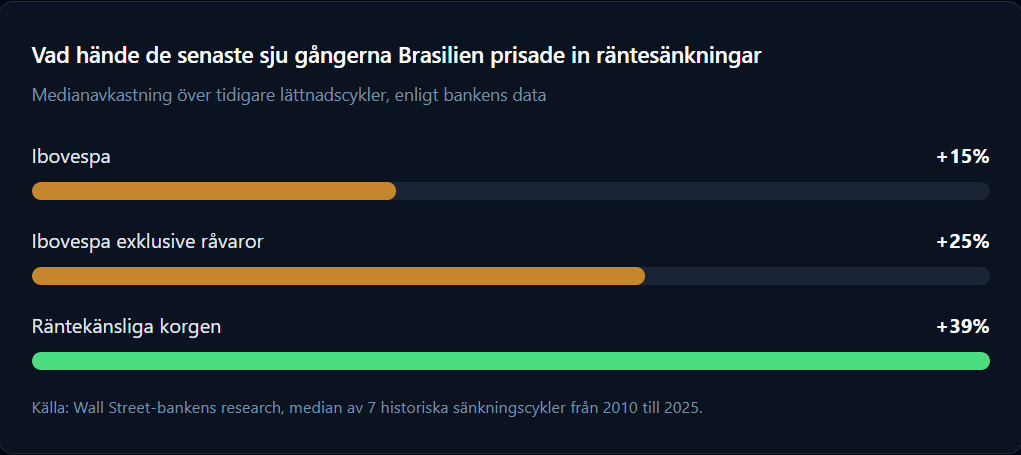
Jag vill vara ärlig om när den här traden inte fungerar, för bankens egen historik visar det svart på vitt. Den räntekänsliga korgen har haltat efter det bredare Ibovespa i två situationer: när sänkningar kom för att ekonomin faktiskt bromsade in snarare än att inflationen verkligen kylde av, och under råvarusupercykler, eftersom ungefär en tredjedel av Ibovespa är råvarukopplat och namn som Vale och Petrobras tar över ledartröjan istället. Jag ser inga tydliga tecken på någotdera just nu, men det är den ärliga risken med just den här specifika traden.
Fyra sätt att spela det
De här fyra namnen är alla stora, likvida och lätta att handla som ADR:er på amerikanska börser, så inget av det här kräver ett brasilianskt mäklarkonto. Två av dem, Itaú och Nu, sitter mitt i den där räntekänsliga korgen. De andra två, Petrobras och Vale, körs på en helt annan motor: låga värderingar, höga utdelningar och globala råvarupriser snarare än inhemska räntor. Jag gillar att äga båda samtidigt istället för att satsa hela tesen på en enda.
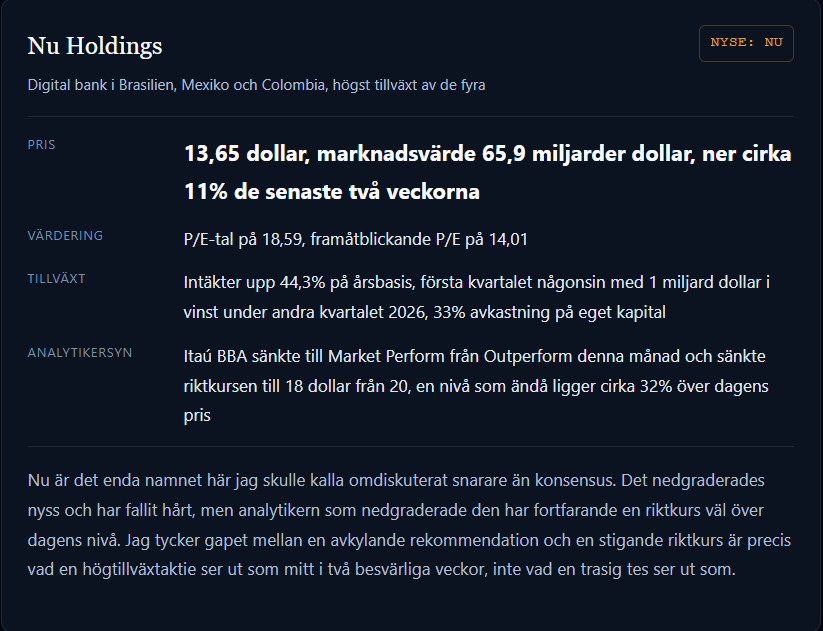
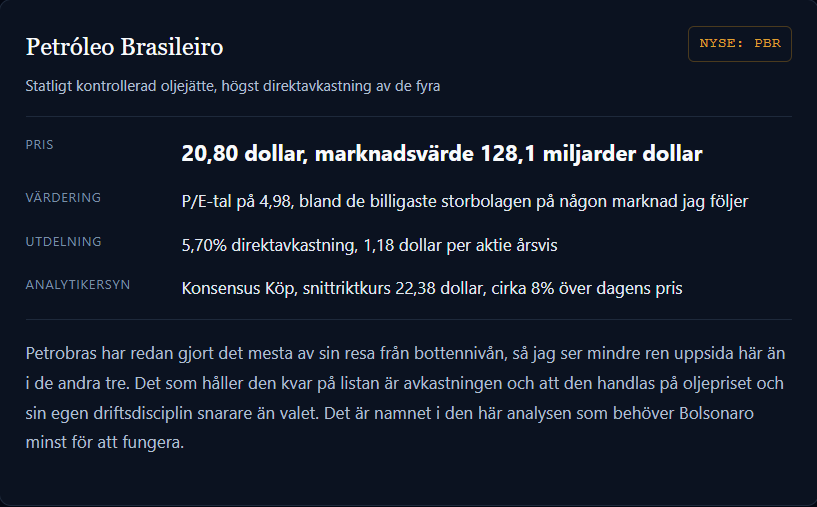
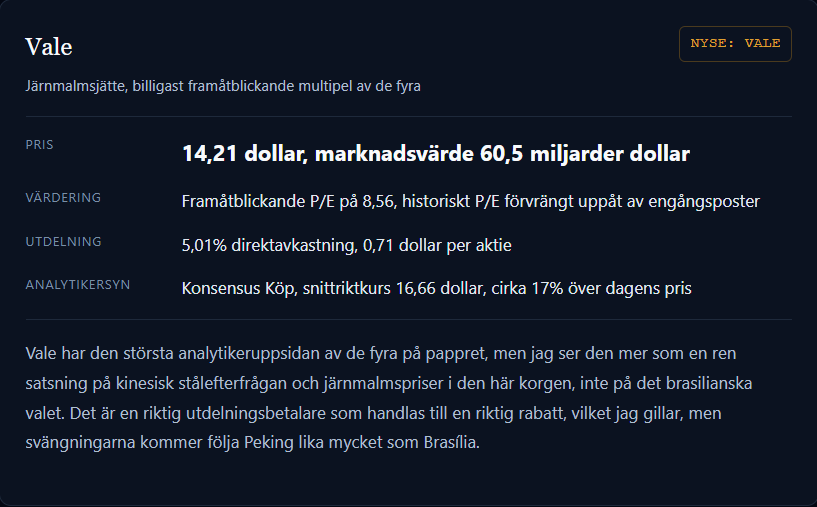
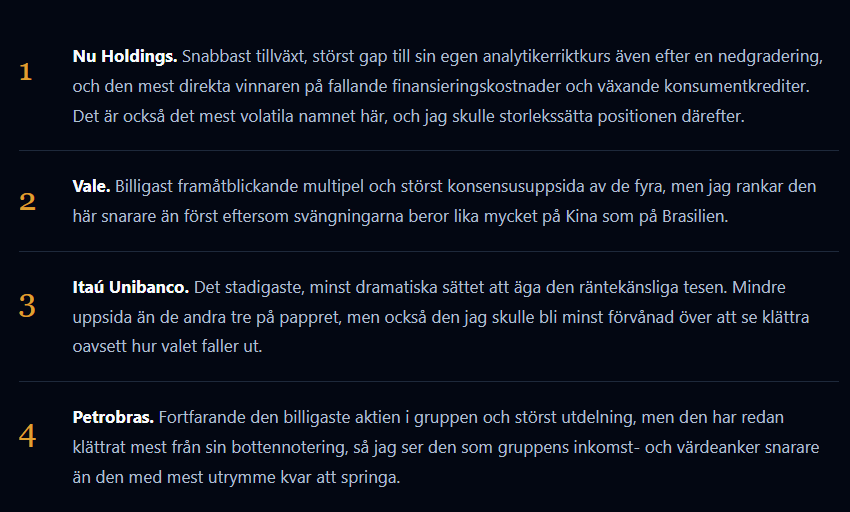
Min rangordning, störst potential till minst
Vad som skulle få mig att ändra mig