
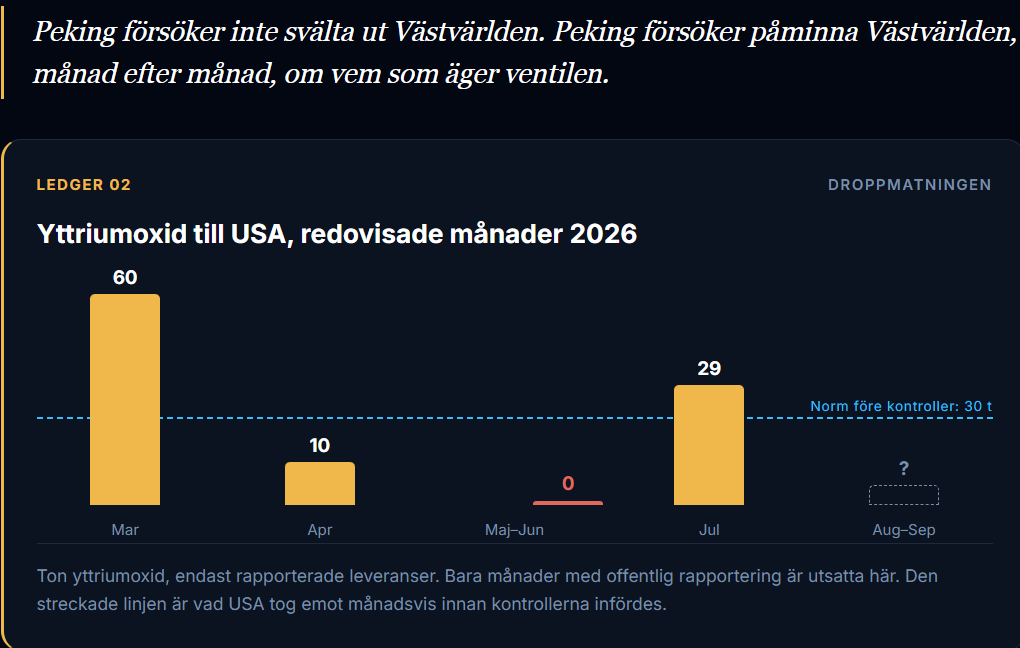
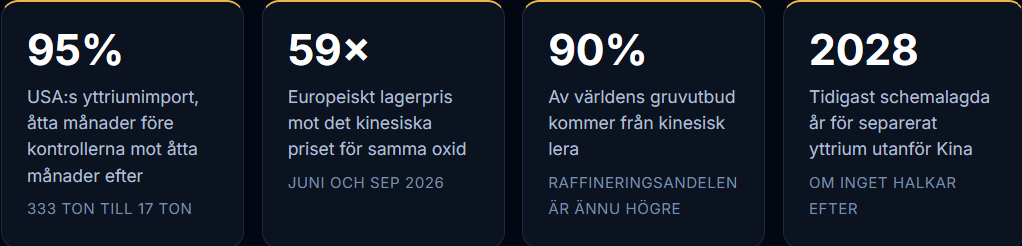
Yttrium hindrar jetmotorers turbinblad från att smälta, och Kina kontrollerar mer än 90 procent av världens tillgång. USA fick noll ton i maj och juni.
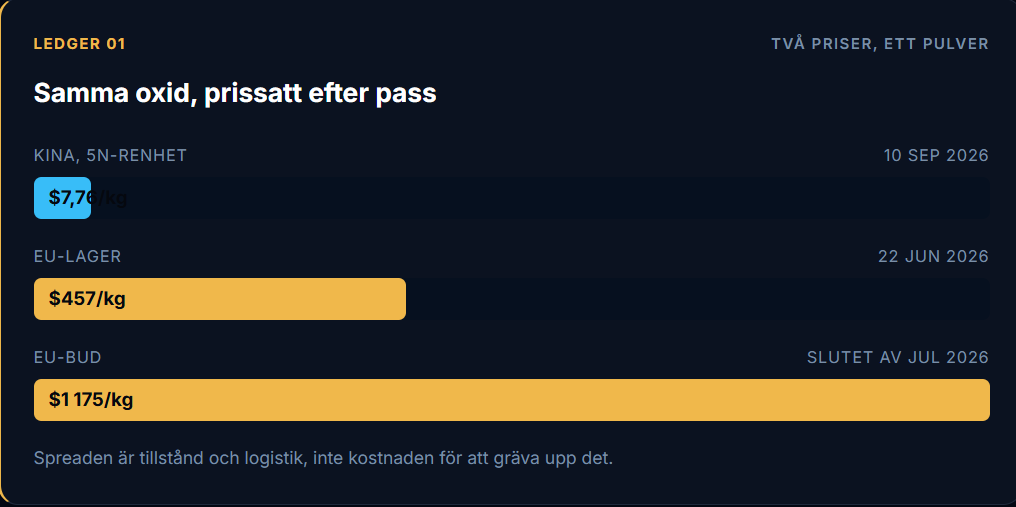
Det finns ett vitt pulver som kostar mindre än en billig lunch inne i Kina, och mer än en designerväska överallt annars. Samma pulver, samma renhetsgrad. Den enda skillnaden är ett tillstånd.
Pulvret är yttriumoxid, och det är förklaringen till varför en jetmotor kan bli hetare än smältpunkten för metallen i dess turbinblad. Spraya på det som en keramisk beläggning, och bladet överlever hetta som annars skulle smälta det till slagg. Utan beläggning, ingen modern motor, ingen gasturbin, ingen kraft till datacenter. Nästan allt kommer från kinesisk lera.
Så blev ett tillstånd en hävstång
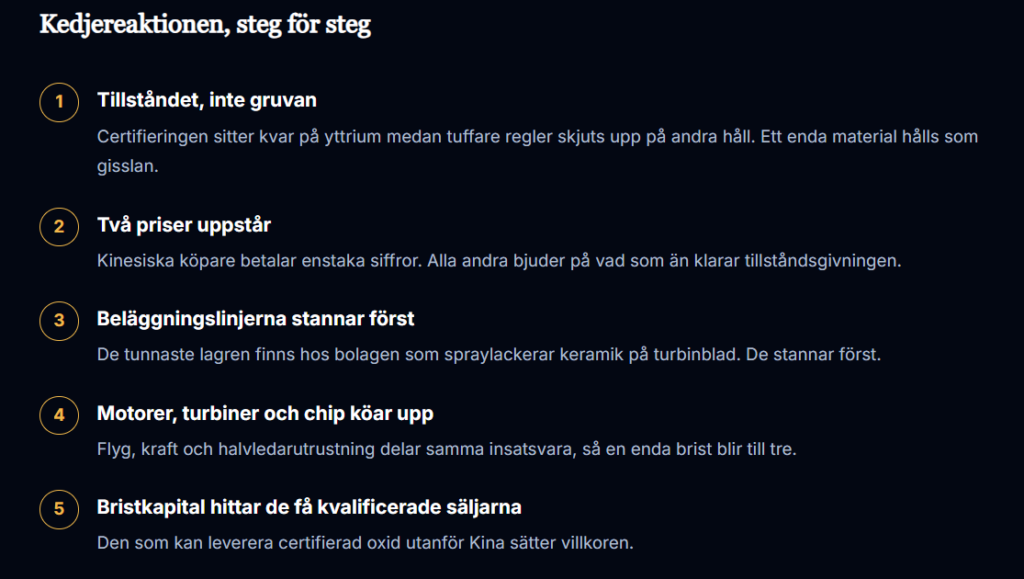
Kina lade yttrium under exportkontroll i april 2025, tillsammans med sex andra sällsynta jordartsmetaller, och leveranserna till USA stoppades helt. De återupptogs i oktober, tajmat med ett ledartoppmöte i Sydkorea, och Peking sköt sedan upp ett tuffare paket ett år framåt samtidigt som yttriumreglerna lämnades orörda.
Reglerna kräver att en exportör bevisar att materialet bara ska användas för civila ändamål. Varje tunna behöver en politisk välsignelse, och en välsignelse kan hållas inne för ett land, en bransch eller ett enskilt bolag utan något offentligt tillkännagivande.
I februari hade bristen stoppat produktionslinjer längs hela USA:s beläggningskedja. Mars gav en enskild storleverans, tydligen efter att Vita huset gick in för ett bolag som inte kunde få sitt tillstånd. Sedan stängdes kranen igen.
Det handlar inte om en köpare som drar ner sina order. Det handlar om en kran som stängs för hand.
Varför pengar inte räcker för att lösa det
Här är delen som de flesta kommentatorer får om bakfoten. Yttrium är ingen bristvara i sig, det finns mer av det i jordskorpan än silver. Flaskhalsen är separation och raffinering, koncentrerad till ett enda land genom 30 års industripolitik, så en köpare i Frankfurt kan lägga det europeiska priset och ändå få ingenting.
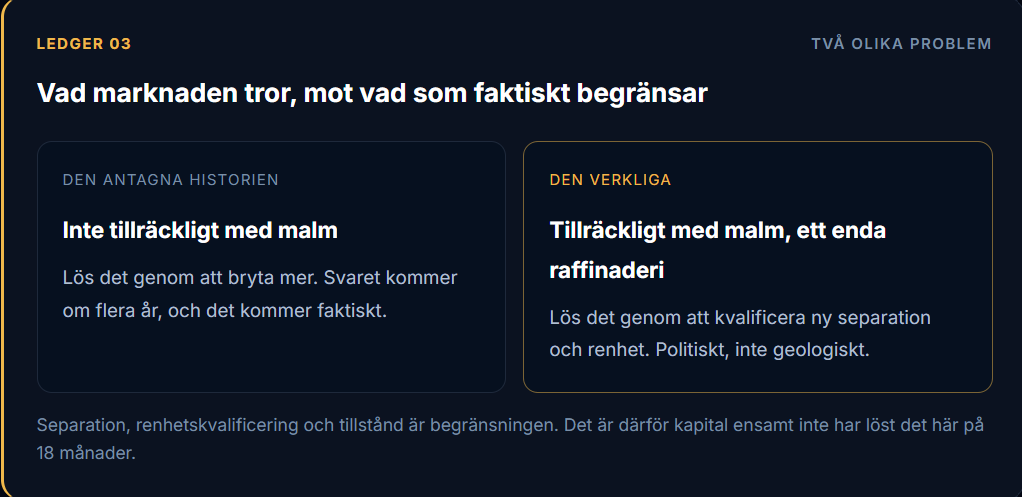
Japan visar vad som händer när ventilen stängs av politiska skäl. Tokyo har haft nästan inget yttrium sedan november, efter att landets premiärminister uttalade sig om att försvara Taiwan, och två tredjedelar av nästan 200 japanska bolagsrapporter som nämnde sällsynta jordartsmetaller i våras flaggade exportkontroller med en broms. Washingtons svar är ett lagringsprogram på 12 miljarder dollar, ett erkännande snarare än en lösning.
Steg fem är själva affären.
Marknaden har hela året prissatt aktier i sällsynta jordartsmetaller efter rubriker om magneter och statliga checkar, och nästan ingen räknar in tung separation och de renhetsgrader som flygindustrins beläggningar kräver. Xi anländer den 24 september med yttrium på dagordningen, och bakom det hela ligger novemberutgången för den bredare vapenvilan i handelskonflikten.
Vad jag tror händer efter den 24 september
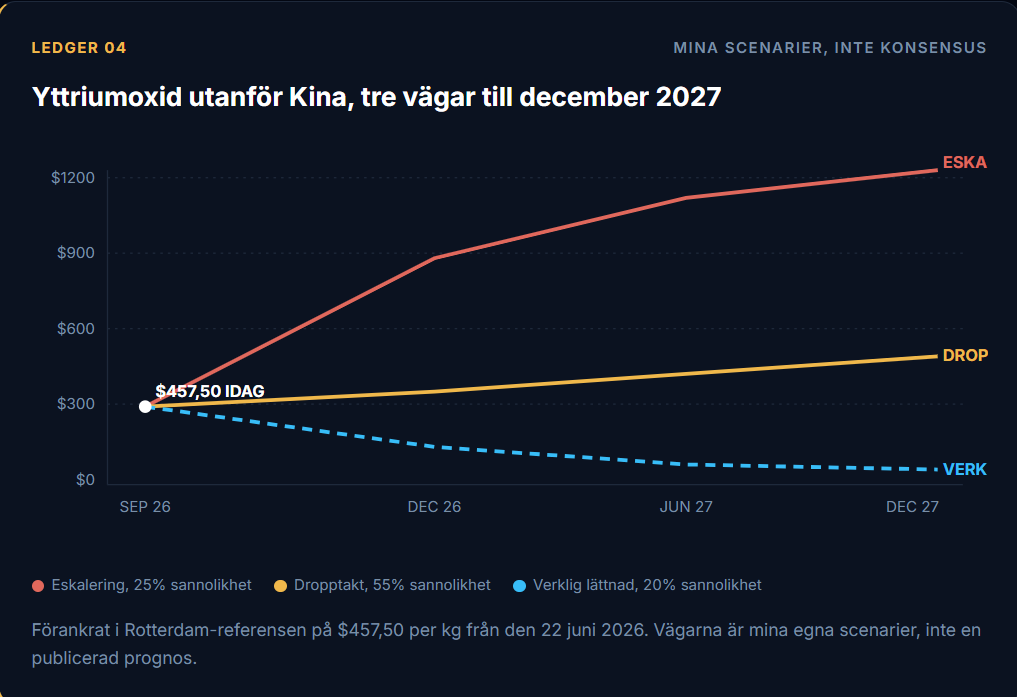
Mitt huvudscenario är tråkigt och lönsamt: varma ord, en arbetsgrupp, några extra tillstånd, men ingen avveckling av regelverket från april 2025. En lättnad kräver ett nytt beslut från Kinas handelsministerium, inte en förlängd vapenvila, och Peking har ingen anledning att lämna ifrån sig den hävstång som pålitligt får Vita huset att ringa.
Ingen av sidorna har en mekanism som tvingar kinesiska raffinörer att skeppa material de ombetts hålla inne. I september rapporterade Reuters att flera leverantörer vägrade skicka till amerikanska kunder trots att de redan fått exporttillstånd. Tillstånd på papper och metall i verkligheten är två olika saker.
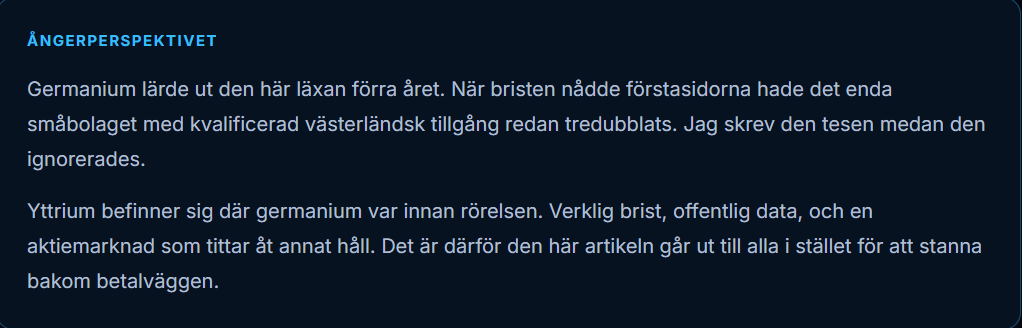
Lägg märke till vad dropptakten gör med en aktietes. Den håller priset utanför Kina tillräckligt högt för att få västerländsk separationsekonomi att se extraordinär ut, och tillräckligt osäker för att ingen vågar binda ett decennium av kapital till den. Det är där de få bolag som redan investerar blir omvärderade.
Bolaget som faktiskt har gjutit metallen
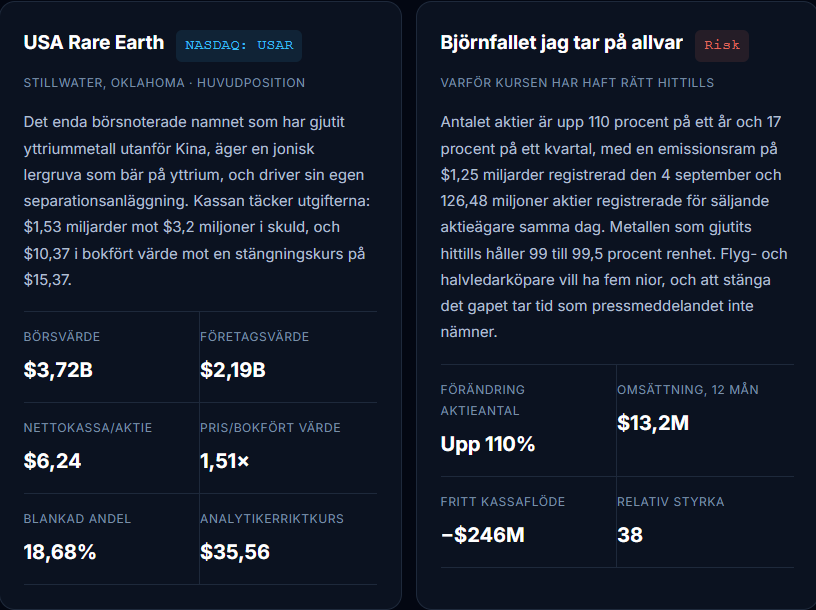
USA Rare Earth (Nasdaq: USAR) gjorde sin första kommersiella gjutning av yttriummetall i april 2026, med en renhet på 99 till 99,5 procent, genom det helägda dotterbolaget Less Common Metals i Cheshire, England. Det placerar bolaget i en mycket liten klubb av producenter av yttriummetall i kommersiell kvalitet utanför Kina.
Tre månader senare togs en hydrometallurgisk demonstrationsanläggning i drift i Wheat Ridge, Colorado. Den körs på malm från fyndigheten Round Top i Texas, karbonat från tredje part i Brasilien, och återvinning av magnetspån parallellt. Separerad yttriumoxid finns på målsättningslistan för det här kvartalet, och ledningen säger att få bolag utanför Kina har bevisat att de kan tillverka separerade tunga oxider i kommersiell kvalitet.
Sedan kom biten som förändrar balansräkningen. Den 3 september slutförde bolaget sitt samgående med Serra Verde, vars gruva Pela Ema i Brasilien består av jonisk lera, samma geologi som gjorde södra Kina dominerande inom tunga sällsynta jordartsmetaller, och som bär på yttrium vid sidan av magnetelementen. Fas 1 har en målkapacitet på cirka 6 400 ton oxid per år vid utgången av 2027, finansierat genom ett statligt understött finansieringsfordon på 1,55 miljarder dollar, varav 750 miljoner dollar kommer från Krigsdepartementet.
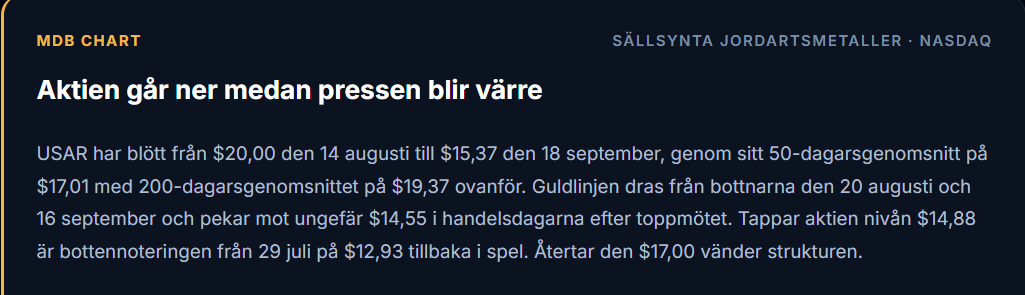
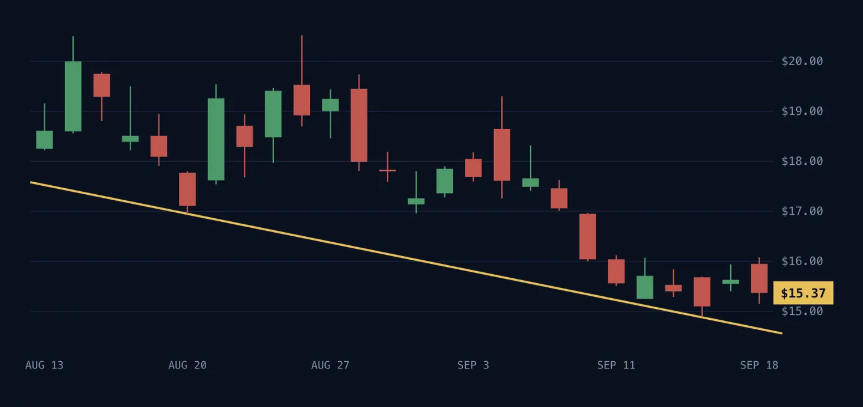
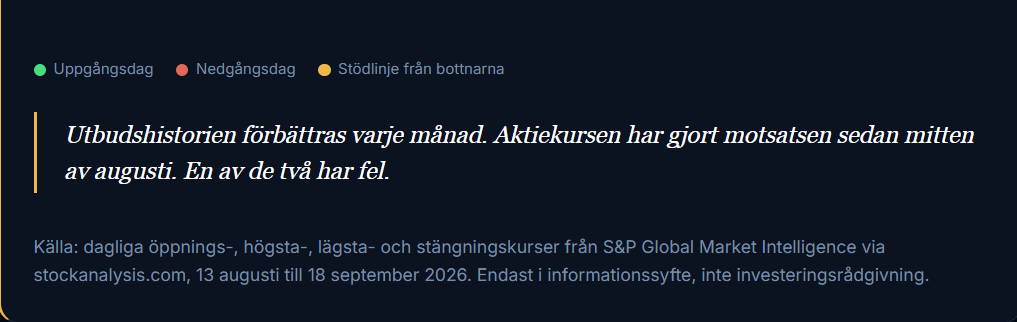
Utspädning är den ärliga förklaringen till varför den här grafen ser ut som den gör. Ett bolag vars aktieantal är upp 110 procent på ett år, och som registrerar ytterligare 126,48 miljoner aktier för säljande aktieägare, har ett tungt säljtryck oavsett vad Peking gör med yttriumpriset. Det är ett skäl att bry sig om ingångskursen, men ett dåligt skäl att ignorera tillgångsbasen som ligger under.
Värderingen fungerar bara på framåtblickande siffror, och de kommer från ledningen: 550 till 650 miljoner dollar i årstakt för EBITDA från Serra Verde vid utgången av 2027. De kommer från en verksamhet med 132 anställda och 13,16 miljoner dollar i omsättning över de senaste 12 månaderna, mot en nettoförlust på 311 miljoner dollar, så de bör ses som en riktning snarare än en exakt beräkning. Halvera dem, och företagsvärdet på 2,19 miljarder dollar ser fortfarande märkligt ut.
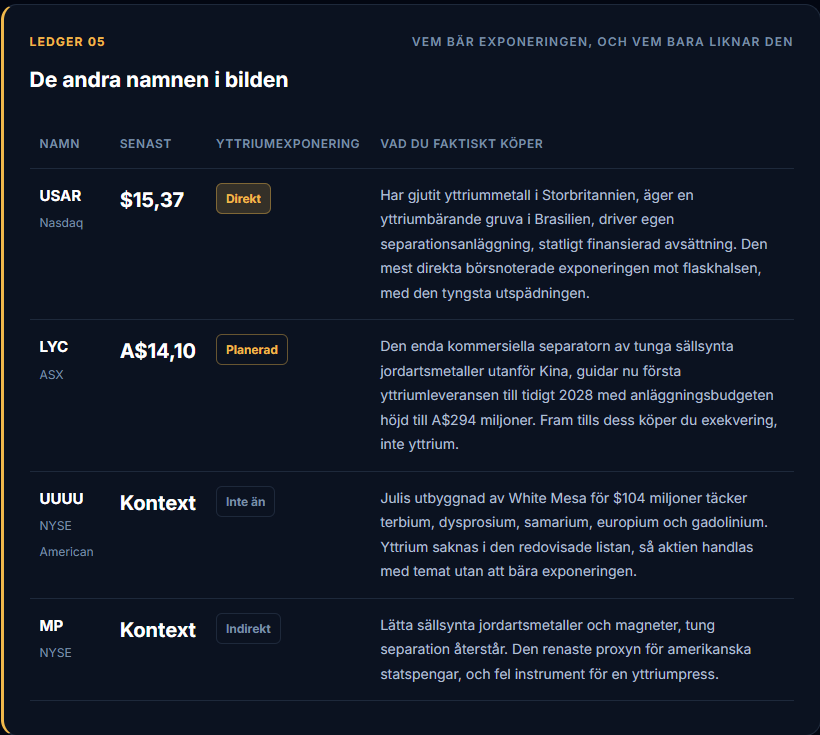
Den tabellen är hela poängen med att skriva det här. Tre av de fyra bolagen rör sig i takt med rubriker om sällsynta jordartsmetaller, och ett av dem har yttrium i marken, i processflödet och i degeln redan idag. Korrelation gör jobbet som den fundamentala borde göra, och det är oftast där pengarna finns.
Vem betalar notan
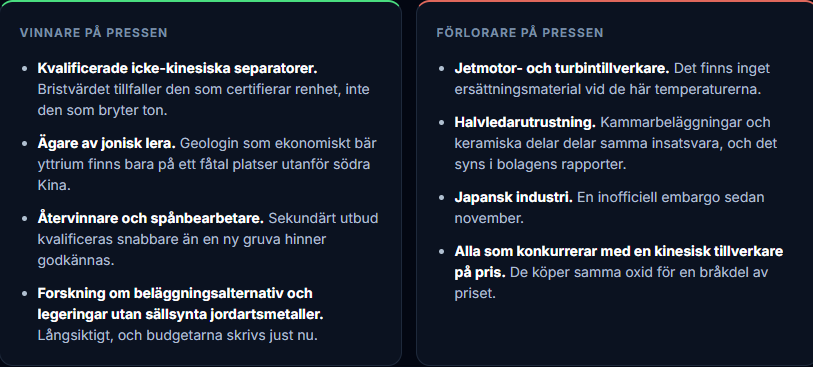
Någon finansierar varje åtstramning, och här är det motortillverkarna. Den amerikanska branschorganisationen för flygindustrin säger att yttrium är avgörande för världens mest avancerade jetmotorer, och att leveranskedjan lutar sig tungt mot kinesisk import. Vd:n för en stor amerikansk turbintillverkare sa i december att lagren skulle räcka in i 2026, den sortens försäkran som har ett utgångsdatum, och en stor tillverkare av halvledarutrustning flaggade kontrollerna som en väsentlig leveransrisk i sin augustirapport.
Var den här analysen kan slå fel
En verklig lättnad vid toppmötet skulle såklart påverka. Ta bort certifieringskravet, och premien utanför Kina rasar snabbt, eftersom det kinesiska priset aldrig rörde sig. 20 procents sannolikhet är min gissning, och det skulle göra den här affären tyst i ett år.
Renhet är den andra risken. Yttriummetall med två nior i renhet hamnar inte på ett turbinblad, och om kvalificeringen av material med fem nior halkar förbi 2027 förvandlas optionaliteten jag bryr mig om.
Utspädning är den tredje risken, och den som har kostat pengar i år. En emissionsram på 1,25 miljarder dollar mot ett börsvärde på 3,72 miljarder dollar innebär att varje bra rubrik kan mötas med nya aktier på papper.