Sex veckor efter den största skräpobligationen någonsin skrev Masa Son av 30 cent av varje dollar han förskottsbetalade för turbiner, förlorade på Intel och på säkringen av aktien, och såg sin räntekostnad fördubblas.
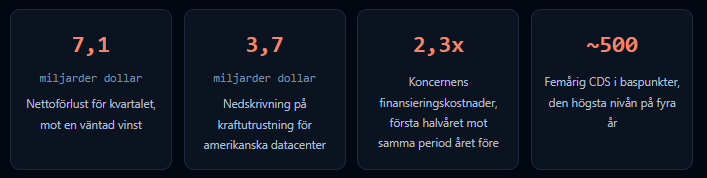
I tisdags redovisade SoftBank en nettoförlust på 1,12 biljoner yen för juli till september, ungefär 7,1 miljarder dollar. Analytikerna hade räknat med en vinst på 129 miljarder yen. Det är koncernens första förlust på nästan två år.1
Det enskilt största hålet var en nedskrivning på 597 miljarder yen, ungefär 3,7 miljarder dollar, på gaskraftsutrustning som köpts för amerikanska datacenter. Sex veckor tidigare hade SoftBank sålt högavkastande obligationer för 11,1 miljarder dollar (ofta kallade skräpobligationer). Det var den största skräpobligationsaffären i företagshistorien, till räntor nära 10%.2 Bolaget lånade alltså till skräpränta och skrev sedan ned en del av det som lånet hade betalat för.
Här ligger förlusterna
Förlusterna ligger i Silver Bands 7, ett gemensamt bolag som SoftBank äger tillsammans med Vision Fund 2. Det bygger ett AI-campus på 8 gigawatt i Pike County i Ohio, på området för en gammal uranberikningsanläggning, med 9,2 gigawatt gaseldad elproduktion planerad på plats.1 OpenAI hyr campuset i 20 år och Nvidia är exklusiv chipleverantör.3
För att komma före i kön till turbiner betalade SoftBank utrustningstillverkarna omkring 9,48 miljarder dollar fram till september. Pengarna reserverade platser i fabrikernas tillverkningskö och köpte kraftutrustning. En del av dem är nu borta för gott.
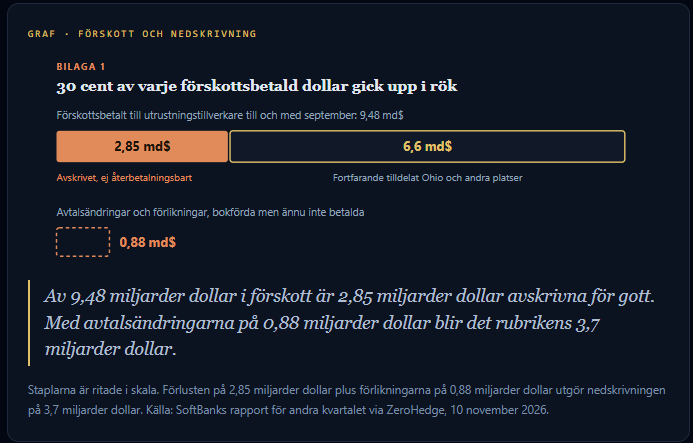
Finanschefen Yoshimitsu Goto säger att Ohioprojektet inte skalas ned. Han uteslöt inte heller fler nedskrivningar.1 Håll de två uttalandena mot varandra. Företag betalar sällan avtalsavgifter på beställningar de fortfarande tänker ta emot i sin helhet. Min bedömning är att SoftBank formade om sin turbinbok för att spara kontanter nu, och att de 6,6 miljarder dollar som fortfarande ligger i förskott är nästa siffra att bevaka.
Leverantörerna kan lämna tillbaka upp till 2,1 miljarder dollar under tio år i form av rabatter, om vissa villkor uppfylls. SoftBank har inte bokfört en enda krona av det som en tillgång, vilket säger en del om hur säkra dess redovisningsansvariga är.
Den 6 november skrev Elon Musk att SoftBank fallerade på sina turbinbeställningar, utan att lägga fram några bevis.4 Aktien föll 10,8% den dagen.5 Gotos svar i tisdags var kort: det finns inget sådant fallissemang. Musk konkurrerar om samma turbiner, så se inlägget som ett utspel från en rival. Nedskrivningen är SoftBanks egen siffra.
Räntekostnaden är där skon klämmer
En engångsnedskrivning gör ont en gång. Ränta gör ont varje kvartal, och det är där jag tror att den större historien finns.
De räntebärande skulderna uppgår nu till 32,6 biljoner yen, upp 7,9 biljoner yen sedan mars. Soliditeten sjönk från 29,0% till 23,6%. Kassaflödet från den löpande verksamheten var minus 527 miljarder yen för halvåret.1 Den operativa verksamheten bränner kontanter medan lånekostnaderna stiger.
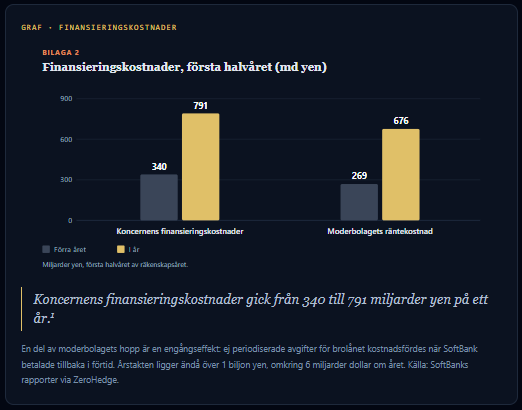
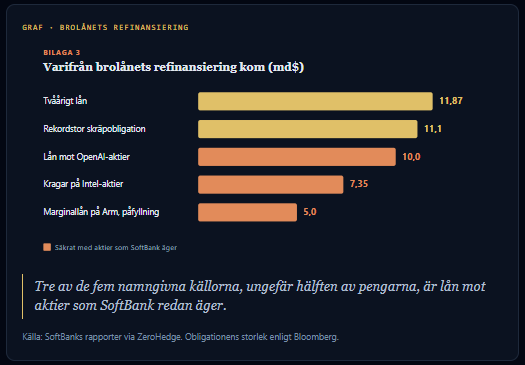
Bara under kvartalet tog SoftBank upp omkring 9 biljoner yen, ungefär 56,5 miljarder dollar, mer än någonsin tidigare enligt dess egen räkning. Det mesta gick till att betala av brolånet på 40 miljarder dollar som togs i mars för att finansiera OpenAI. Brolånet betalades av sex månader i förtid, vilket låter bra tills man ser vad som ersatte det.
Låt oss börja med Intel
Börja med Intel, eftersom det är det renaste exemplet på hur SoftBank tänker. Bolaget köpte 87 miljoner aktier för 2 miljarder dollar förra året. Innehavet var värt 3,8 miljarder dollar i mars och 10,5 miljarder dollar i september, en vinst på 1,06 biljoner yen för halvåret.1 En vanlig investerare hade sålt en del. SoftBank belånade allt.
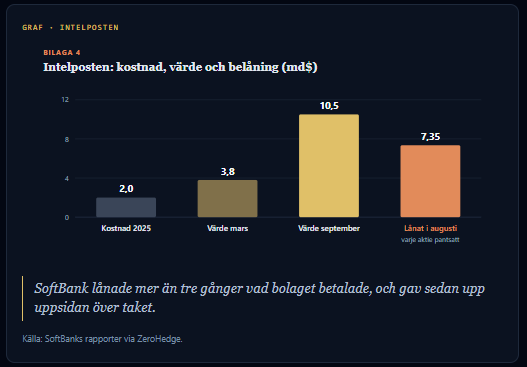
I augusti tog SoftBank upp 7,35 miljarder dollar genom förutbetalda terminskontrakt på hela innehavet. Enkelt uttryckt: bolaget pantsatte varje aktie och sålde bort vinsterna över taket för att betala för skydd under golvet. Sedan fortsatte Intel att stiga efter att bläcket torkat. De kontrakt som hade tak gick emot SoftBank och gav en derivatförlust på 322 miljarder yen, omkring 2 miljarder dollar, på under två månader. Och eftersom Intel ändå slutade septemberkvartalet under startnivån bokförde SoftBank också en värderingsförlust på 270 miljarder yen på själva aktierna.1
Ett kvartal, två förluster: Masa förlorade pengar på aktien och på säkringen. Det finstilta gör det värre. Av de pantsatta Intelaktierna värda 1,65 biljoner yen har bankerna nyttjanderätt över 1,1 biljoner yen, så de får fritt låna ut eller på annat sätt använda SoftBanks säkerheter.1
Sedan kommer Arm.
Det marginallånet (ett lån med aktier som säkerhet) är nu omkring 25 miljarder dollar, säkrat med 769 miljoner Armaktier och förlängt till 2028. En enhet inom Vision Fund 2 tog också ut hela lånet på 10 miljarder dollar mot OpenAI-aktier i augusti, med garanti från SoftBank Group.
Och själva OpenAI-innehavet?
SoftBank bokförde det till 99,6 miljarder dollar mot en kostnad på 54,6 miljarder dollar, oförändrat sedan mars. Samtidigt sänkte OpenAI sitt eget värderingsmål till 1,25 biljoner dollar från 1,4 biljoner dollar och tog in omkring 11 miljarder dollar av de 30 miljarder det ville ha.1 Säkerheten har inte rört sig i SoftBanks böcker, trots att OpenAI just har sagt till marknaden att det är värt mindre.
Det lämnar ändå utrymme. Faran är hur bitarna kedjar ihop sig när en av dem glider:
- Labbet skrivs ned. Ett lägre OpenAI-pris i en ny finansieringsrunda eller en börsnotering sänker värdet på SoftBanks största tillgång.
- Säkerheterna krymper. Lånet på 10 miljarder dollar mot OpenAI-aktier har obligatoriska återbetalningsvillkor, så ett lägre värde kan tvinga ut kontanter.
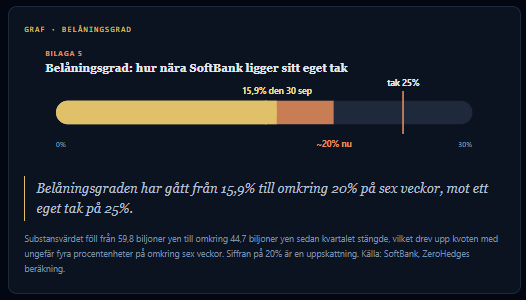
- Belåningsgraden hoppar. Nettotillgångarna faller medan skulden ligger kvar, och taket på 25% kommer närmare.
- Pantsatta aktier säljs. För att försvara kvoten säljer eller lånar SoftBank ut fler Arm- och Intelaktier, vilket pressar ned de kurserna också.
- Cirkeln sluts. Svagare kurser på Arm och Intel krymper säkerheterna bakom de andra lånen, och kretsloppet börjar om.
Och så Jensen Huang i en honey trap på det
Ohiocampuset lutar sig mot ett skyddsnät framför alla andra. Nvidia har satt in 1,5 miljarder dollar i SB Energy och åtagit sig ytterligare 1,5 miljarder dollar, och har gett restvärdesgarantier på upp till 105 miljarder dollar för de första 4,25 gigawatten. Om OpenAI slutar betala hyra täcker Nvidia en del av gapet.3
I söndags inledde Nvidias styrelse en oberoende utredning efter uppgifter om att Jensen Huang hade en nära relation med en kinesisk affärskvinna som amerikanska myndigheter misstänker för att ha lämnat information till Peking. Huang erkände förhållandet för personalen och förnekade något säkerhetsbrott.6 Aktien föll 4,3% i måndags, vilket raderade nästan 200 miljarder dollar i värde, och sjönk ytterligare 4% tidigt i tisdags till omkring 171 dollar.7 Förre SEC-chefen Gary Gensler (SEC är den amerikanska börstillsynen) kallade saken väsentlig.8
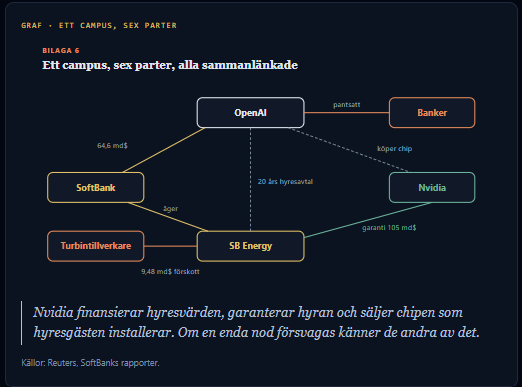
Jag tror inte att utredningen knäcker garantin. Nvidias balansräkning klarar den. Risken är långsammare. Huang drev själv de här cirkulära affärerna, och Jeffrey Sonnenfeld vid Yale sätter nu hans chans att stanna som vd till 50/50.7 En distraherad styrelse är osannolik att skriva under nästa omgång garantier som Ohiocampuset behöver för att växa förbi fas ett. SB Energys börsnotering, som en gång lanserades till ett värde över 50 miljarder dollar, har redan försenats.1
Tillgångar som ser stabila ut tills…
JPMorgan-chefen Jamie Dimons formulering från i fjol håller fortfarande: när man ser en kackerlacka finns det förmodligen fler. SoftBank är inte en privatkreditfond, men nedskrivningen visar det mönster jag har följt där hela året: tillgångar som ser stabila ut tills någon måste betala kontant för dem.
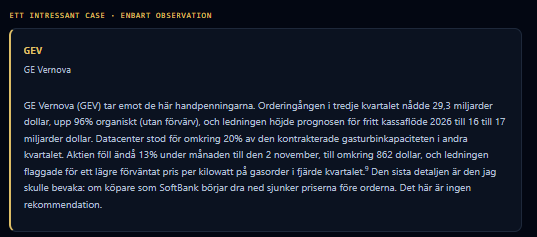
Handpenningarna är det renaste exemplet. GE Vernovas vd sa i september att reservationer av platser i turbinkön vanligen kräver ungefär 25% i handpenning.9 Varje utvecklare som köade i rusningen 2025 till 2026 bär handpenningar som SoftBanks. Många är finansierade med privatkredit, som redan är under press.
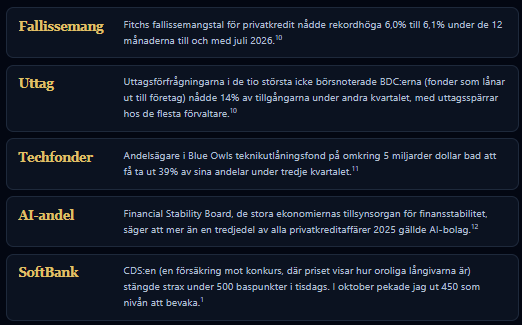
Föreställ dig det här: En utvecklare förlorar sin hyresgäst eller sin finansiering, lämnar en plats i turbinkön och förlorar handpenningen. Dess långivare måste då värdera ned ett lån som den bokfört till nominellt värde. Så blir en nedskrivning högst upp i AI-kedjan till ett fallissemang längst ned.
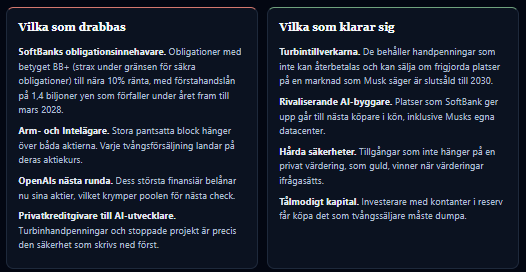
Fyra saker som skulle få mig att ändra mig
Kassan är verklig: SoftBank hade omkring 32 miljarder dollar i likviditet i slutet av september. Bloomberg Intelligence uppskattar överskottsbufferten till nära
10 miljarder dollar efter obligationsförfall.
Taket är fortfarande långt borta Även vid 20% ligger belåningsgraden fem punkter under SoftBanks eget tak på 25%. Tillgångsvärdena skulle behöva falla ytterligare för att
tvinga fram försäljning.
Rabatterna kan komma Upp till 2,1 miljarder dollar kan komma tillbaka från leverantörerna. Om Ohio byggs som planerat vänds en del av den här kostnaden över tid.
Utredningen kan avslutas snabbt Nvidias styrelse säger att den inte har någon anledning att tro att hemligheter har röjts. Ett snabbt, rent besked skulle ta bort risken kring garantigivaren.
Det här bevakar jag härnäst
| 01 | De 6,6 miljarder dollar som fortfarande ligger i förskott. Ytterligare en nedskrivning där bekräftar att turbinboken krymper. |
| 02 | SoftBanks CDS över 500. En stängning över den nivån sätter bolaget på nivåer som senast sågs under teknikraset 2022. |
| 03 | OpenAIs slutkurs i rundan. Allt under 1,25 biljoner dollar slår direkt mot SoftBanks säkerheter. |
| 04 | Tidplanen för Nvidias utredning. Ett vd-byte skulle sätta varje pågående AI-garanti under omprövning. |
| 05 | Fjärde kvartalets uttag ur BDC:er. De rapporteras runt januari och visar om kackerlackorna förökar sig. |
Min bedömning
Nedskrivningen är röken. Skulden är elden.
Jag tror att nedskrivningen på 3,7 miljarder dollar spelar mindre roll än vad den avslöjar. SoftBank lånade till skräpränta, pantsatte nästan allt bolaget äger och lämnade ändå delar av utrustningen som skulle driva dess flaggskepp bland AI-campusen.
Koncernen är inte nära konkurs i dag. Men hela konstruktionen hänger på att OpenAIs pris stiger, att Nvidias vd stannar och att långivarna håller sig lugna. Alla tre vacklade under samma vecka. När den största köparen i kön för AI-kraft börjar skriva ned handpenningar utgår jag från att den inte är den enda.
Källor
- SoftBank Groups resultat för andra kvartalet räkenskapsåret 2026 och finanschefens kommentarer, sammanfattade av ZeroHedge, 10 november 2026; Goldman Sachs Japannotering om finansieringskostnader.
- Bloomberg och European Business Magazine om SoftBanks försäljning av högavkastande obligationer för 11,1 miljarder dollar, 23 till 24 september 2026.
- Reuters via DealStreetAsia, Nvidias investering på 1,5 miljarder dollar i SB Energy och garanti på 105 miljarder dollar, augusti 2026; Mobile World Live om Nvidias andra åtagande på 1,5 miljarder dollar.
- Elon Musk på X, 6 november 2026; FourWeekMBA och ZeroHedge.
- Bloomberg Billionaires Index via Billionaires.Africa, 6 november 2026.
- CBC News och Al Jazeera om Nvidias styrelseutredning, 9 till 10 november 2026; Bloomberg, 8 november 2026.
- Yahoo Finance och 24/7 Wall St, 10 november 2026; NBC News, 9 november 2026.
- Gary Genslers intervju med CNBC, via Yahoo Finance, 9 november 2026.
- TIKR om GE Vernovas resultat för tredje kvartalet och BMO-notering, 3 november 2026.
- Fitch och RA Stanger via Angel Investors Network, 2026.
- Bloomberg, 2 oktober 2026.
- Financial Stability Boards rapport om privatkredit och AI, 2026.
Kurser och kreditpåslag rör sig dagligen och gällde den 10 november 2026. Inget i den här artikeln är investeringsrådgivning.